
Açılış
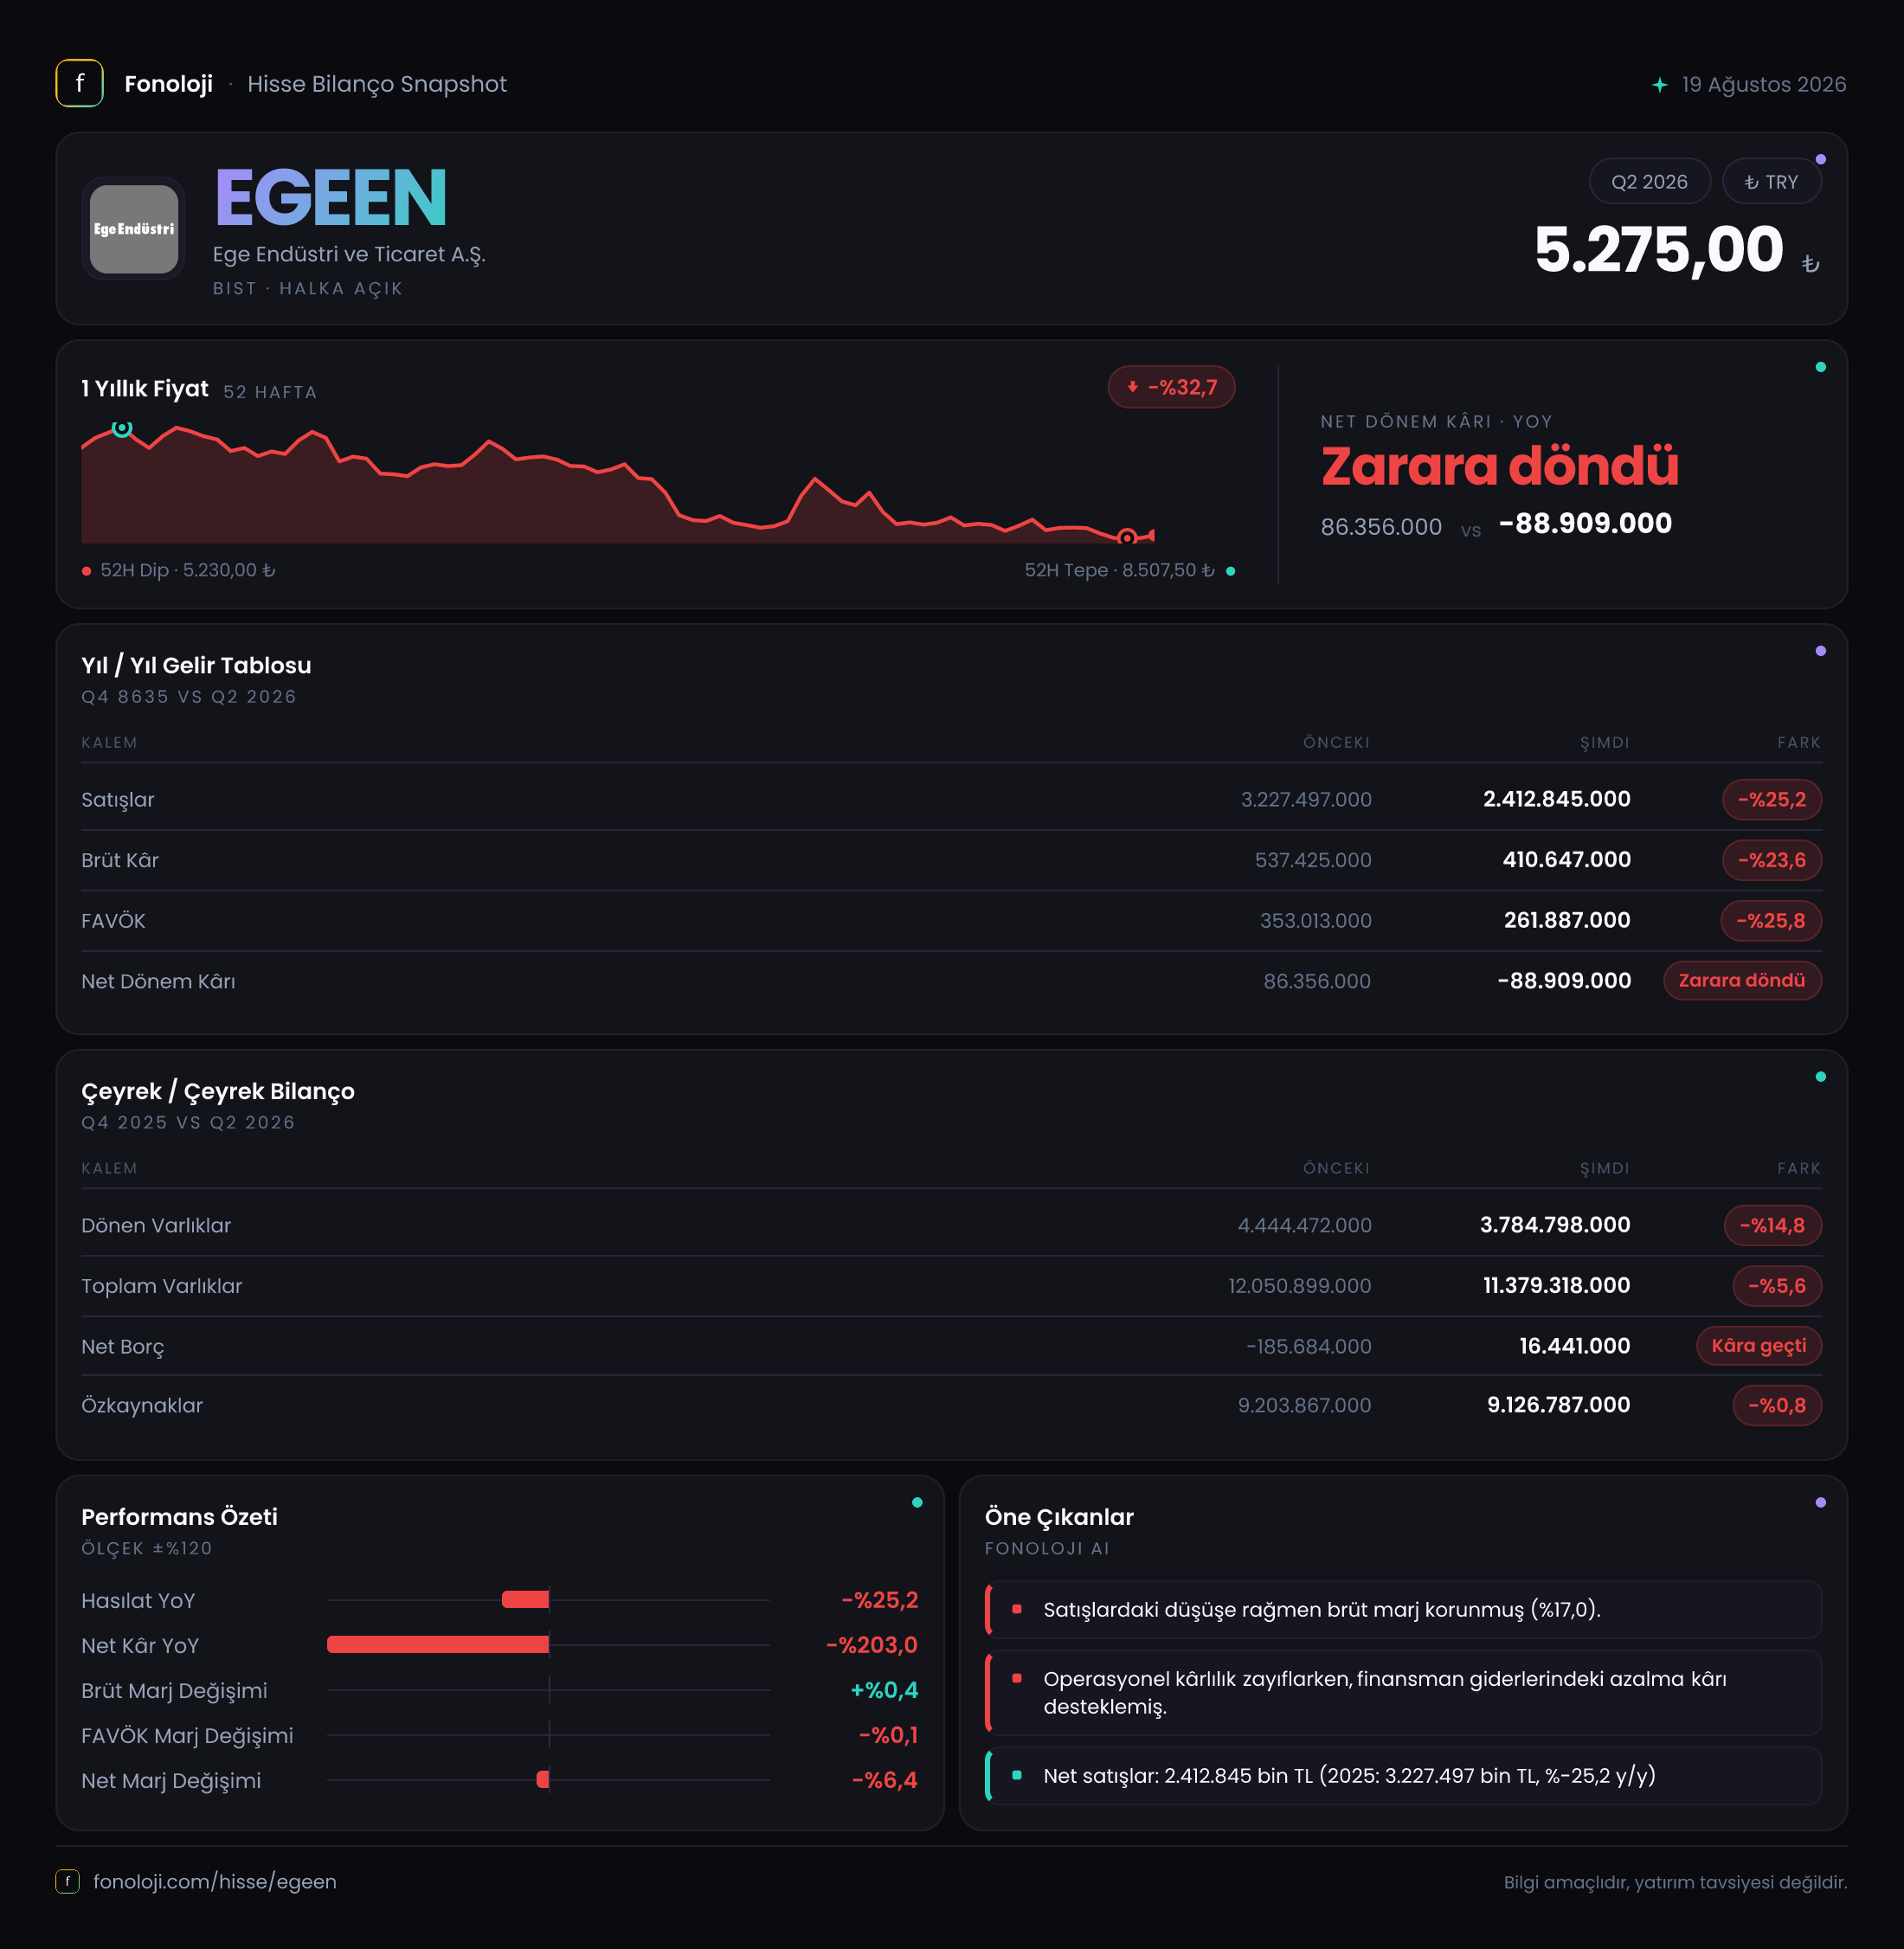
Ege Endüstri ve Ticaret A.Ş. (EGEEN), özellikle otomotiv sanayisine yönelik parça ve sistem üretimiyle öne çıkan, ihracat ve sanayi döngüsüne duyarlı bir şirket. 2026/6AB ara dönem sonuçlarının ana mesajı, satış hacmindeki belirgin daralmanın kârlılığı aşağı çektiği; buna karşın brüt kâr ve FAVÖK marjlarının sınırlı da olsa korunabildiği yönünde. Şirketin satışları geçen yılın aynı dönemine göre %25,2 gerileyerek 2,4 milyar TL olurken, net dönem sonucu 86,4 milyon TL kârdan 88,9 milyon TL zarara döndü. Bu bozulmada operasyonel daralmanın yanı sıra 224,4 milyon TL’lik net parasal kayıp belirleyici oldu.
Satış Hikayesi
EGEEN’in satışları yıllık bazda 3,2 milyar TL’den 2,4 milyar TL’ye indi. Nominal olarak 800 milyon TL’lik bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca bir büyüme kaybı değil, reel anlamda daha sert bir daralmaya işaret ediyor. Şirketin satışlarının enflasyonun gerisinde kalması, ürün hacmi, müşteri talebi, otomotiv üretim döngüsü veya satış karmasında zayıflama olabileceğini düşündürüyor; ancak sunulan veri bu gerilemenin hangi kalemlerden kaynaklandığını ayrıştırmaya imkân vermiyor.
Burada önemli ayrım, satışlardaki düşüşün kârlılıktaki düşüşle neredeyse paralel ilerlemesi. Brüt kâr %23,6, FAVÖK ise %25,8 geriledi. Yani şirket, daralan satış tabanına rağmen maliyetlerini tamamen kontrol dışı bırakmamış; ancak daha yüksek sabit maliyet yapısı ve düşük hacmin etkisiyle faaliyet kârı da satışlarla birlikte küçülmüş.
Çeyreklik trend verisi paylaşılmadığı için bu zayıflığın bir önceki çeyreğe göre hızlanıp hızlanmadığını veya toparlanma sinyali verip vermediğini söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönem, satışların dip oluşturup oluşturmadığını görmek açısından kritik olacak. Özellikle otomotiv ve sanayi şirketlerinde tek bir ara dönem, sipariş döngülerindeki zamanlamadan etkilenebilir; fakat mevcut rakamlar, yılın ilk yarısında talep koşullarının EGEEN lehine çalışmadığını net biçimde gösteriyor.
Kârlılık
Şirketin brüt kârı 537,4 milyon TL’den 410,6 milyon TL’ye geriledi. Buna rağmen brüt kâr marjı, yaklaşık %16,8’den %17,1’e yükseldi. Satışların bu kadar sert düştüğü bir dönemde marjın korunması hatta sınırlı artması, ürün fiyatlaması, maliyet disiplini veya satış karmasının olumlu etkisi olabileceğini gösteriyor. Ancak marj iyileşmesinin sınırlı kalması, operasyonel kaldıraç baskısını ortadan kaldırmaya yetmemiş.
FAVÖK 353,0 milyon TL’den 261,9 milyon TL’ye düşerken FAVÖK marjı yaklaşık %11,0’dan %10,9’a geriledi. Başka bir ifadeyle EGEEN, satışlarından faaliyet düzeyinde yaklaşık her 100 TL’nin 10,9 TL’sini elde etmiş; ancak geçen yıl aynı döneme göre bu dönüşüm kabiliyeti hafifçe zayıflamış. Brüt marjın artmasına rağmen FAVÖK marjının düşmesi, üretim dışı faaliyet giderlerinin, genel yönetim giderlerinin veya diğer operasyonel maliyetlerin satışlara oranla daha dirençli kaldığına işaret ediyor olabilir. Bu kalemlerin ayrıntısı bulunmadığından kesin neden atfetmek doğru olmaz.
Net kâr tarafında bozulma çok daha sert. Şirket geçen yılın aynı dönemindeki 86,4 milyon TL net kârdan, bu dönemde 88,9 milyon TL net zarara geçti. Net kâr marjı yaklaşık %2,7 pozitif seviyeden %3,7 negatif seviyeye döndü. Bu tablo, operasyonel kârlılığın tek başına şirketi net kâra taşımaya yetmediğini gösteriyor. 261,9 milyon TL FAVÖK üreten şirketin, enflasyon muhasebesi kaynaklı parasal kayıp ve diğer finansal/vergisel etkiler sonrasında zarar yazması, gelir tablosunun alt bölümündeki oynaklığın yatırımcı açısından önemli olduğunu ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %5,6 azalarak 12,1 milyar TL’den 11,4 milyar TL’ye geriledi. Bu düşüşün tamamına yakını dönen varlıklardaki %14,8’lik azalıştan kaynaklanıyor. Dönen varlıklar 4,4 milyar TL’den 3,8 milyar TL’ye inerken duran varlıklar 7,6 milyar TL seviyesinde büyük ölçüde sabit kaldı. Bu görünüm, kapasite ve uzun vadeli varlık tabanının korunduğunu; ancak işletme sermayesi tarafında daralma yaşandığını gösteriyor.
Özkaynaklar 9,2 milyar TL’den 9,1 milyar TL’ye gerileyerek yalnızca %0,8 düşmüş. Net zarara rağmen özkaynakların sınırlı gerilemesi, bilançonun hâlen güçlü bir sermaye tabanına sahip olduğunu gösteriyor. Toplam varlıkların yaklaşık %80’i özkaynaklarla finanse ediliyor; bu, şirketin borçluluk açısından yüksek finansal kaldıraç kullanmadığına işaret eden olumlu bir unsur.
Net borç tarafında ise yön değişimi dikkat çekiyor. Şirket önceki yıl sonunda 185,7 milyon TL net nakit pozisyonundayken, bu dönemde 16,4 milyon TL net borca geçmiş. Mutlak tutar hâlen düşük ve raporlanan dönem FAVÖK’üne oranlandığında yaklaşık 0,06 kat seviyesinde; dolayısıyla bilanço üzerinde ciddi bir borç baskısından söz etmek mümkün değil. Ancak net nakitten net borca geçiş, nakit tamponunun zayıfladığını gösteriyor. Kârlılık baskısı devam eder ve işletme sermayesi ihtiyacı artarsa, bu değişim ilerleyen dönemlerde daha önemli hale gelebilir.
Net Parasal Pozisyon (TAS 29)
EGEEN’in net parasal pozisyonu, geçen yılın aynı dönemindeki 153,0 milyon TL’lik kayıptan 224,4 milyon TL kayba yükseldi. Kayıp tutarındaki %46,7’lik artış, net kârın neden faaliyet kârına kıyasla çok daha sert bozulduğunu açıklayan temel unsurlardan biri.
TAS 29 kapsamında bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısında yarattığı etkiyi yansıtıyor. Net parasal kayıp, şirketin nakit ve benzeri parasal varlıklarının enflasyon karşısında değer kaybetmesinden veya parasal yükümlülük yapısının şirket lehine yeterince denge yaratmamasından kaynaklanabilir. Bu kalem nakit çıkışıyla birebir aynı değildir; ancak raporlanan net kârı ciddi biçimde aşağı çeker.
EGEEN’de faaliyet seviyesinde pozitif FAVÖK üretilmesine rağmen net parasal kaybın büyümesi, enflasyon muhasebesinin yatırımcı için kritik olduğunu gösteriyor. Operasyonel marjlar korunurken net zarara geçilmesi, şirket performansının yalnızca satış ve FAVÖK üzerinden değerlendirilmemesi gerektiği anlamına geliyor.
Yatırımcı için Ne Anlama Geliyor?
EGEEN’in bu ara dönem sonuçlarında iki farklı hikâye var. İlk hikâye, satışlarda reel daralma ve net kârda belirgin bozulma. %25,2’lik satış düşüşü, enflasyonun yüksek olduğu bir ortamda şirketin gerçek büyüme ivmesini kaybettiğini gösteriyor. İkinci hikâye ise bilanço ve operasyonel marjların tamamen bozulmamış olması. Brüt marjın yaklaşık %17,1 seviyesinde kalması, FAVÖK marjının %10,9 ile çift haneli seviyesini koruması ve özkaynakların 9,1 milyar TL gibi güçlü bir taban oluşturması olumlu noktalar.
Yatırımcıların önümüzdeki dönemde özellikle şu başlıkları izlemesi gerekiyor:
- Satışların yeniden büyüme eğilimine girip girmediği,
- FAVÖK marjının %10-11 bandını koruyup koruyamadığı,
- Net parasal kaybın azalması,
- Net nakit pozisyonuna geri dönüş ihtimali,
- Dönen varlıklardaki düşüşün işletme sermayesi rahatlamasından mı, yoksa faaliyet daralmasından mı kaynaklandığı.
Sonuç olarak EGEEN’in bilançosu borçluluk açısından dirençli, ancak gelir tablosu ve talep görünümü açısından zayıf bir dönem geçiriyor. Operasyonel marjların korunması önemli bir savunma hattı olsa da, satış büyümesi geri dönmeden ve TAS 29 kaynaklı kayıplar normalleşmeden net kâr görünümünde kalıcı toparlanma teyit edilmiş sayılmaz. Yatırım tavsiyesi değildir.