
Açılış
Ege Endüstri ve Ticaret A.Ş. (EGEEN), otomotiv sanayisine yönelik üretim yapan, faaliyetleri büyük ölçüde sanayi döngüsüne ve araç üretimindeki talebe duyarlı bir şirket. 2026 yılının ilk çeyreği, şirket açısından satışların daraldığı, brüt kârlılığın belirgin biçimde zayıfladığı ve faaliyet kârının neredeyse tamamen ortadan kalktığı oldukça zorlu bir dönem olarak öne çıkıyor. Satışlardaki gerileme tek başına dikkat çekici olsa da asıl kritik konu, gelirin azalmasından daha hızlı şekilde marjların bozulması. Buna karşılık bilanço hâlâ güçlü özkaynak yapısını ve net nakit pozisyonunu koruyor; dolayısıyla hikâyenin merkezinde kısa vadeli kârlılık baskısı ile uzun vadeli bilanço dayanıklılığı arasındaki denge yer alıyor.
Satış Hikayesi
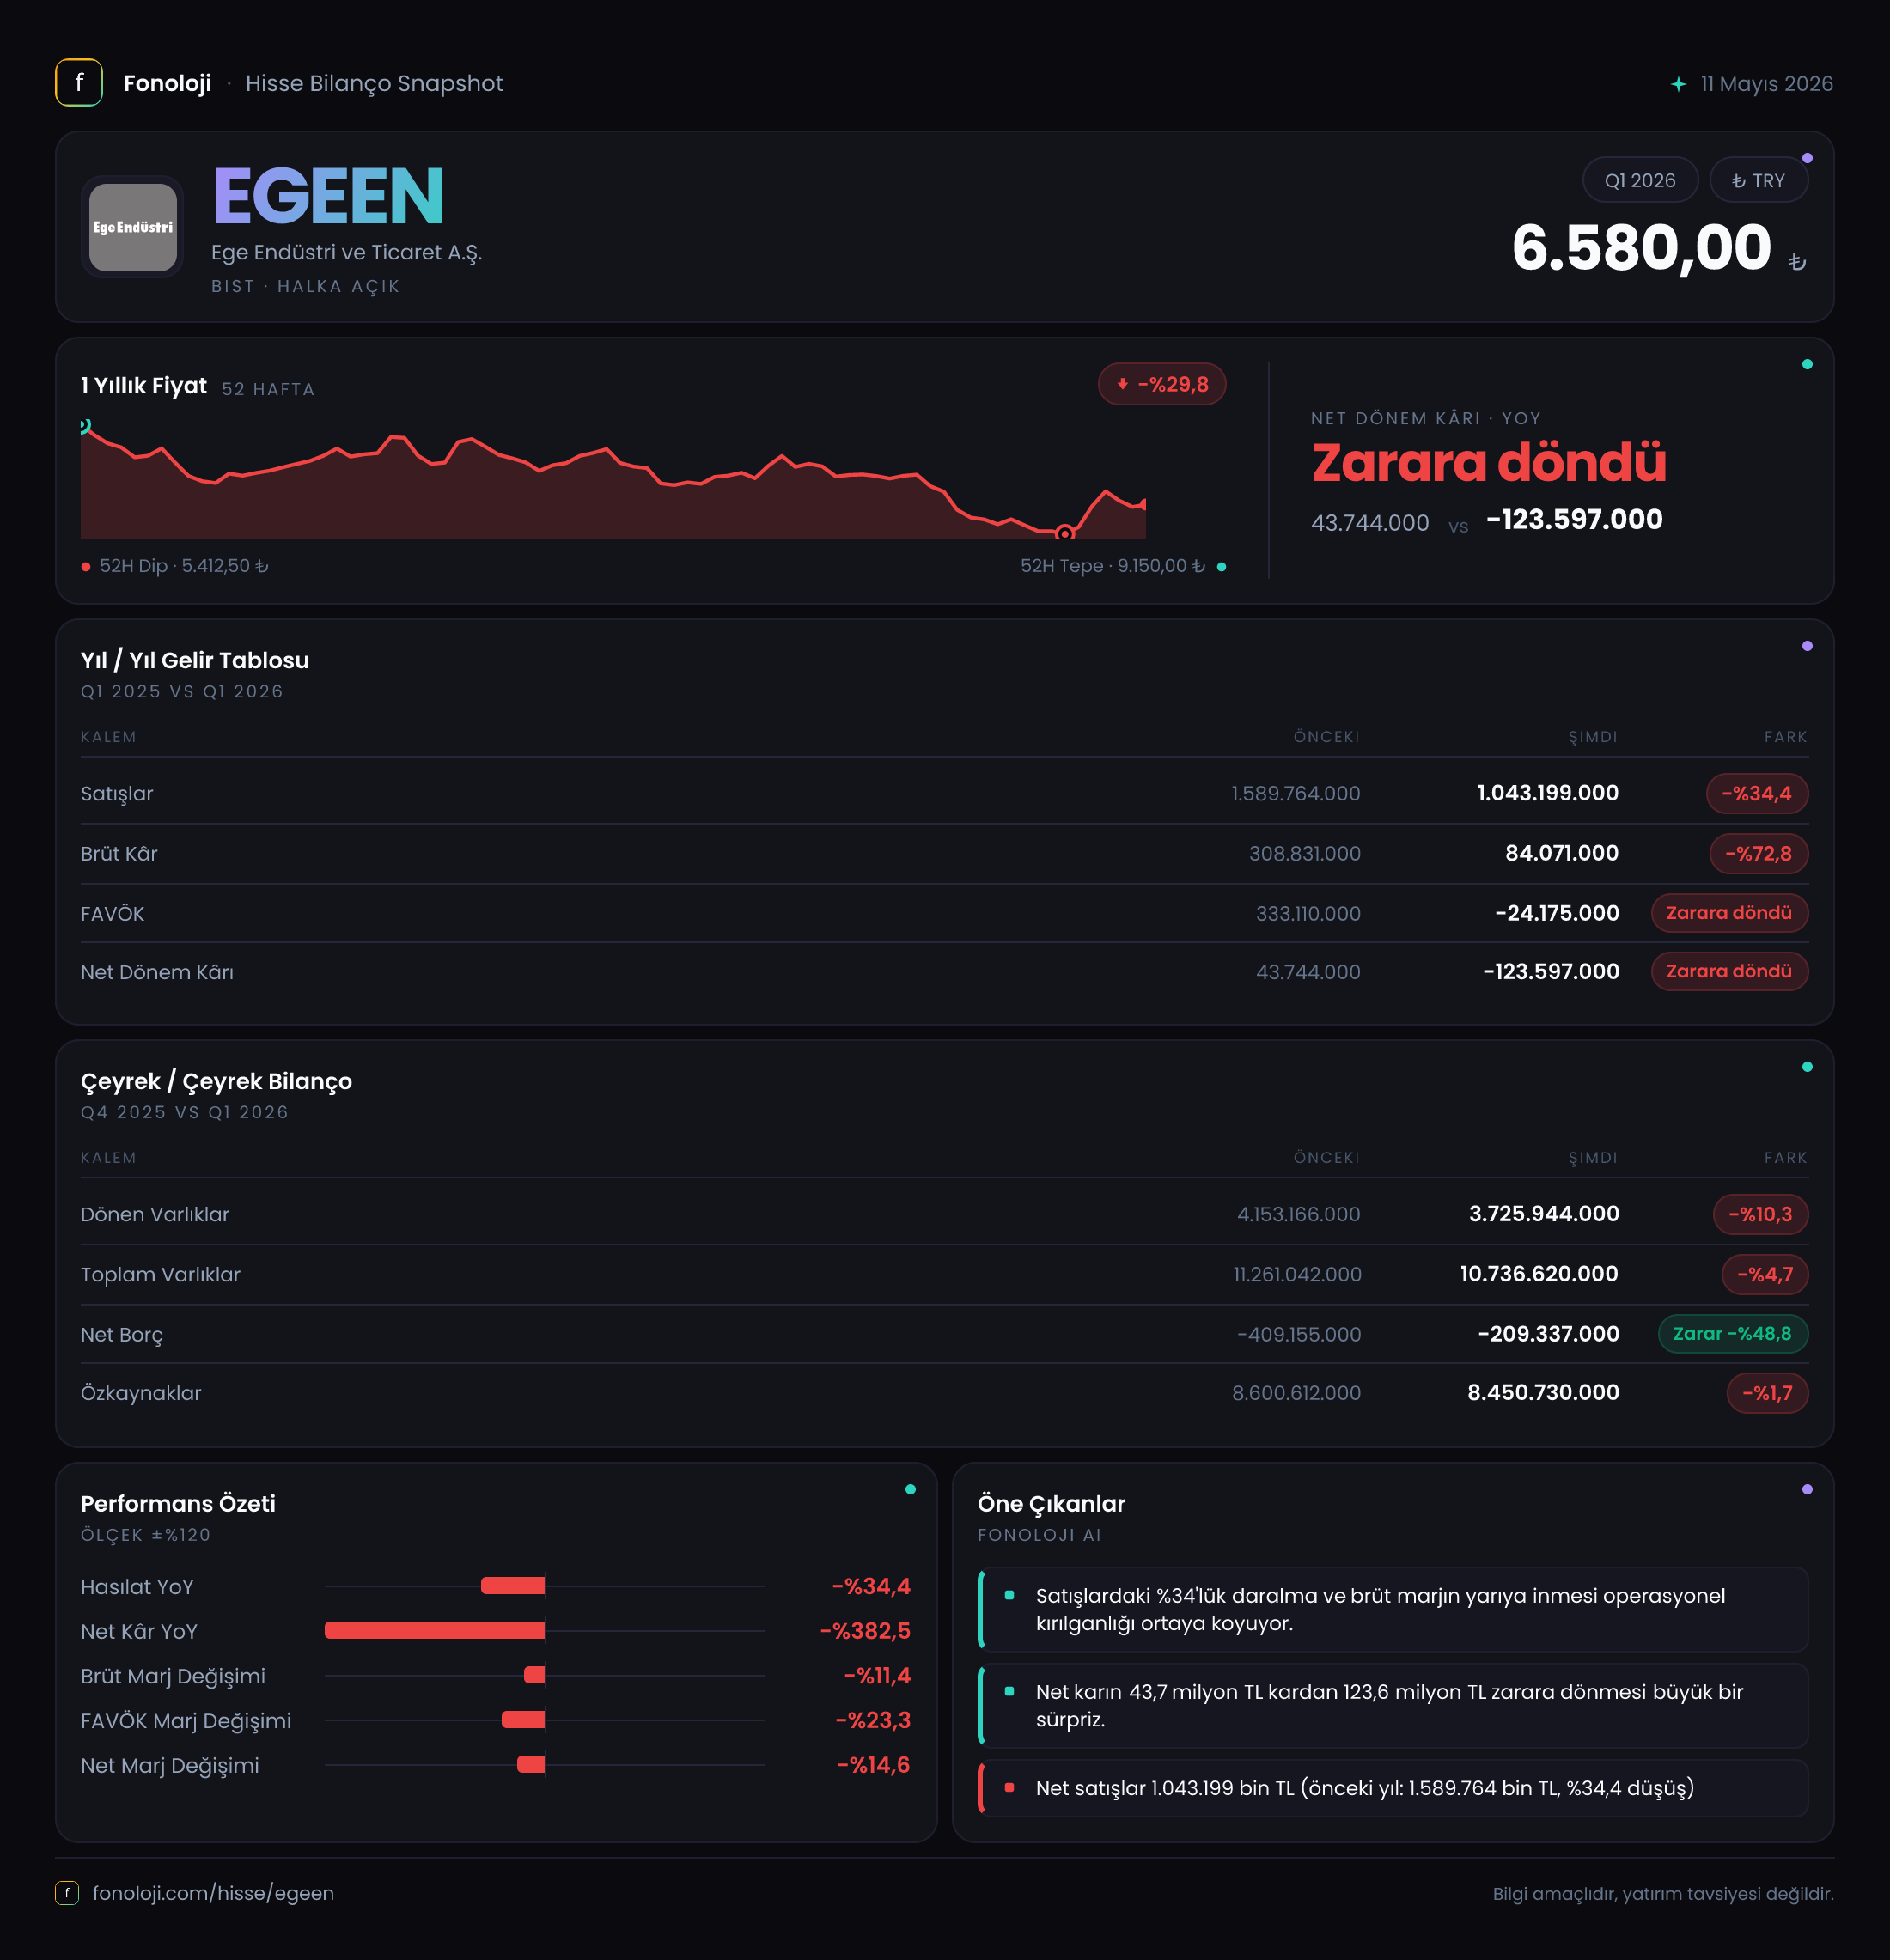
EGEEN’in satışları 2026/3A’da 1,0 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,6 milyar TL idi; böylece yıllık bazda %34,4 düşüş yaşandı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde gerilemesi, reel açıdan çok daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi ve/veya ürün karması açısından da baskı yaşamış görünüyor.
Burada önemli bir ayrım var: Elimizde yalnızca geçen yılın aynı çeyreğiyle karşılaştırma bulunuyor. 2025/12’ye kıyasla 2026/3A satışlarının seyri verilmediği için son çeyrekten ilk çeyreğe geçişte toparlanma ya da ek bozulma olup olmadığını net biçimde ölçmek mümkün değil. Bu nedenle çeyreklik trend konusunda yeni veri beklemek gerekiyor. Ancak yıllık karşılaştırma, şirketin içinde bulunduğu dönemde talep, üretim hacmi veya müşteri siparişleri tarafında belirgin bir zayıflık bulunduğunu gösteriyor.
Satışların daralması, kârlılık üzerindeki baskının ilk halkası. Fakat EGEEN’de sorun yalnızca daha az satış yapılması değil; mevcut satışların da geçen yıla göre çok daha düşük kâr üretmesi. Bu durum, maliyetlerin satışlardan daha hızlı artması, kapasite kullanımının gerilemesi veya düşük marjlı ürünlerin toplam içindeki payının yükselmesi gibi faktörlerle ilişkili olabilir. Veride bu nedenlere ilişkin ayrıntı bulunmadığından, kesin bir operasyonel sebep atfetmek yerine marj göstergelerindeki bozulmaya odaklanmak daha doğru.
Kârlılık
Brüt kâr 2026/3A’da 84,1 milyon TL oldu. Geçen yılın aynı dönemindeki 308,8 milyon TL brüt kâra göre düşüş %72,8 seviyesinde. Satışlar %34,4 azalırken brüt kârın iki katından fazla hızla gerilemesi, üretim ekonomisinin ciddi biçimde bozulduğunu gösteriyor.
Bu tablo brüt marja da yansıyor. Şirketin brüt kâr marjı geçen yılın ilk çeyreğinde yaklaşık %19,3 iken bu dönemde %8,4 seviyesine indi. Yani EGEEN, her 100 TL satıştan geçen yıl yaklaşık 19 TL brüt kâr üretirken bu yıl yalnızca 8 TL civarında brüt kâr elde edebildi. Sanayi şirketleri için bu ölçekte marj kaybı, satış hacmindeki gerilemeden daha kritik bir uyarı niteliğinde.
Faaliyet kârlılığındaki bozulma ise çok daha sert. FAVÖK, geçen yılki 235,7 milyon TL seviyesinden yalnızca 326 bin TL’ye düştü. Yıllık gerileme %99,9. Böylece FAVÖK marjı yaklaşık %14,7’den %0,03’e indi. Başka bir ifadeyle şirket operasyonlarından neredeyse hiç nakit benzeri faaliyet kârı üretememiş durumda. Brüt kârın 84,1 milyon TL olmasına rağmen FAVÖK’ün 326 bin TL seviyesinde kalması, faaliyet giderlerinin brüt kârı neredeyse tamamen tükettiğini gösteriyor.
Net sonuç da bu baskıyı teyit ediyor. EGEEN, geçen yıl ilk çeyrekte 43,7 milyon TL net kâr açıklarken bu dönemde 123,6 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %2,7’den -%12,4’e geriledi. Dolayısıyla zarar, yalnızca satış düşüşünün doğal sonucu değil; brüt kâr kaybı ve faaliyet giderlerinin etkisiyle derinleşen bir kârlılık sorunu. Net parasal pozisyon zararı azalmış olsa da bu iyileşme, operasyonel kârlılıktaki çöküşü telafi etmeye yetmedi.
Bilanço Sağlığı
Bilanço tarafında tablo gelir tablosuna kıyasla daha dirençli. Toplam varlıklar, önceki yıl sonundaki 11,3 milyar TL’den 10,7 milyar TL’ye gerileyerek %4,7 azaldı. Dönen varlıklar 4,2 milyar TL’den 3,7 milyar TL’ye indi; düşüş %10,3. Duran varlıklar ise 7,1 milyar TL’den 7,0 milyar TL’ye gerileyerek daha sınırlı, %1,4 düşüş gösterdi.
Özkaynaklar 8,6 milyar TL’den 8,5 milyar TL’ye geldi ve değişim %1,7 ile sınırlı kaldı. Bu rakam, ilk çeyrekteki zarara rağmen sermaye tabanının hâlâ güçlü olduğunu gösteriyor. Toplam varlıkların yaklaşık %79’u özkaynaklarla finanse ediliyor. Bu oran, şirketin borçluluk kaynaklı finansal kırılganlığının şu aşamada düşük olduğuna işaret ediyor.
Net borç kalemi de teknik olarak negatif seviyede: Şirketin 209,3 milyon TL net borcu değil, 209,3 milyon TL net nakdi bulunuyor. Ancak bu net nakit, önceki yıl sonundaki 409,2 milyon TL’den gerilemiş durumda. Net nakit pozisyonundaki azalma yaklaşık 200 milyon TL ve bu, şirketin likidite tamponunun zayıfladığını gösteriyor. Yine de şirket net borçlu olmadığı için net borç/FAVÖK rasyosu anlamlı bir borçluluk baskısı sunmuyor; FAVÖK’ün yalnızca 326 bin TL olması nedeniyle bu oranı klasik biçimde yorumlamak da sağlıklı değil. Asıl izlenmesi gereken, zarar döneminin nakit rezervlerini ne hızla tükettiği.
Net Parasal Pozisyon (TAS 29)
EGEEN’in net parasal pozisyonu bu dönemde 15,2 milyon TL zarar şeklinde gerçekleşti. Geçen yıl aynı dönemde bu zarar 132,0 milyon TL idi. Böylece parasal pozisyon kaynaklı kayıp mutlak olarak 116,8 milyon TL azaldı ve iyileşme %88,5 oldu.
Bu gelişme, enflasyon muhasebesi açısından olumlu görünüyor: Şirketin parasal varlık ve yükümlülük yapısından kaynaklanan düzeltme zararı geçen yıla kıyasla daha sınırlı. Ancak burada dikkat edilmesi gereken nokta, TAS 29 etkisinin operasyonel performansın yerine geçmemesi. Bu yıl daha düşük parasal zarar yazılması, şirketin esas faaliyetlerindeki sert kârlılık kaybını telafi edemedi. Net parasal pozisyon hâlâ zarar yönünde ve net dönem sonucunu aşağı çekmeye devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
EGEEN’in 2026/3A sonuçlarında yatırımcı açısından iki farklı hikâye aynı anda okunuyor:
- Fırsat tarafında, şirketin 8,5 milyar TL özkaynağı ve 209,3 milyon TL net nakit pozisyonu bulunuyor. Bu yapı, yüksek finansman giderleriyle boğuşan borçlu şirketlere kıyasla önemli bir bilanço avantajı sağlıyor.
- Risk tarafında, satışların %34,4 gerilemesi ve FAVÖK marjının yaklaşık %14,7’den %0,03’e düşmesi, operasyonel modelin bu çeyrekte ciddi baskı altında olduğunu gösteriyor.
- Brüt marjın %19,3’ten %8,4’e inmesi, toparlanma için yalnızca satışların artmasının yeterli olmayacağını; maliyet yapısının ve kapasite verimliliğinin de düzelmesi gerektiğini ortaya koyuyor.
- Net nakdin 409,2 milyon TL’den 209,3 milyon TL’ye gerilemesi, zarar devam ederse bilanço gücünün zaman içinde aşınabileceğine dair erken bir uyarı.
Bu nedenle EGEEN’de izlenecek temel göstergeler, gelecek dönemlerde satışların yeniden büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı ve FAVÖK’ün tekrar anlamlı bir seviyeye çıkıp çıkmadığı olacak. Şirketin güçlü bilançosu kısa vadeli dayanıklılık sağlıyor; ancak yatırım tezinin güçlenmesi için önce operasyonel kârlılıkta somut bir normalleşme görülmesi gerekiyor. Mevcut sonuçlar, bilanço açısından savunulabilir fakat faaliyet performansı bakımından temkinli olunması gereken bir tablo sunuyor.
Yatırım tavsiyesi değildir.