
Açılış
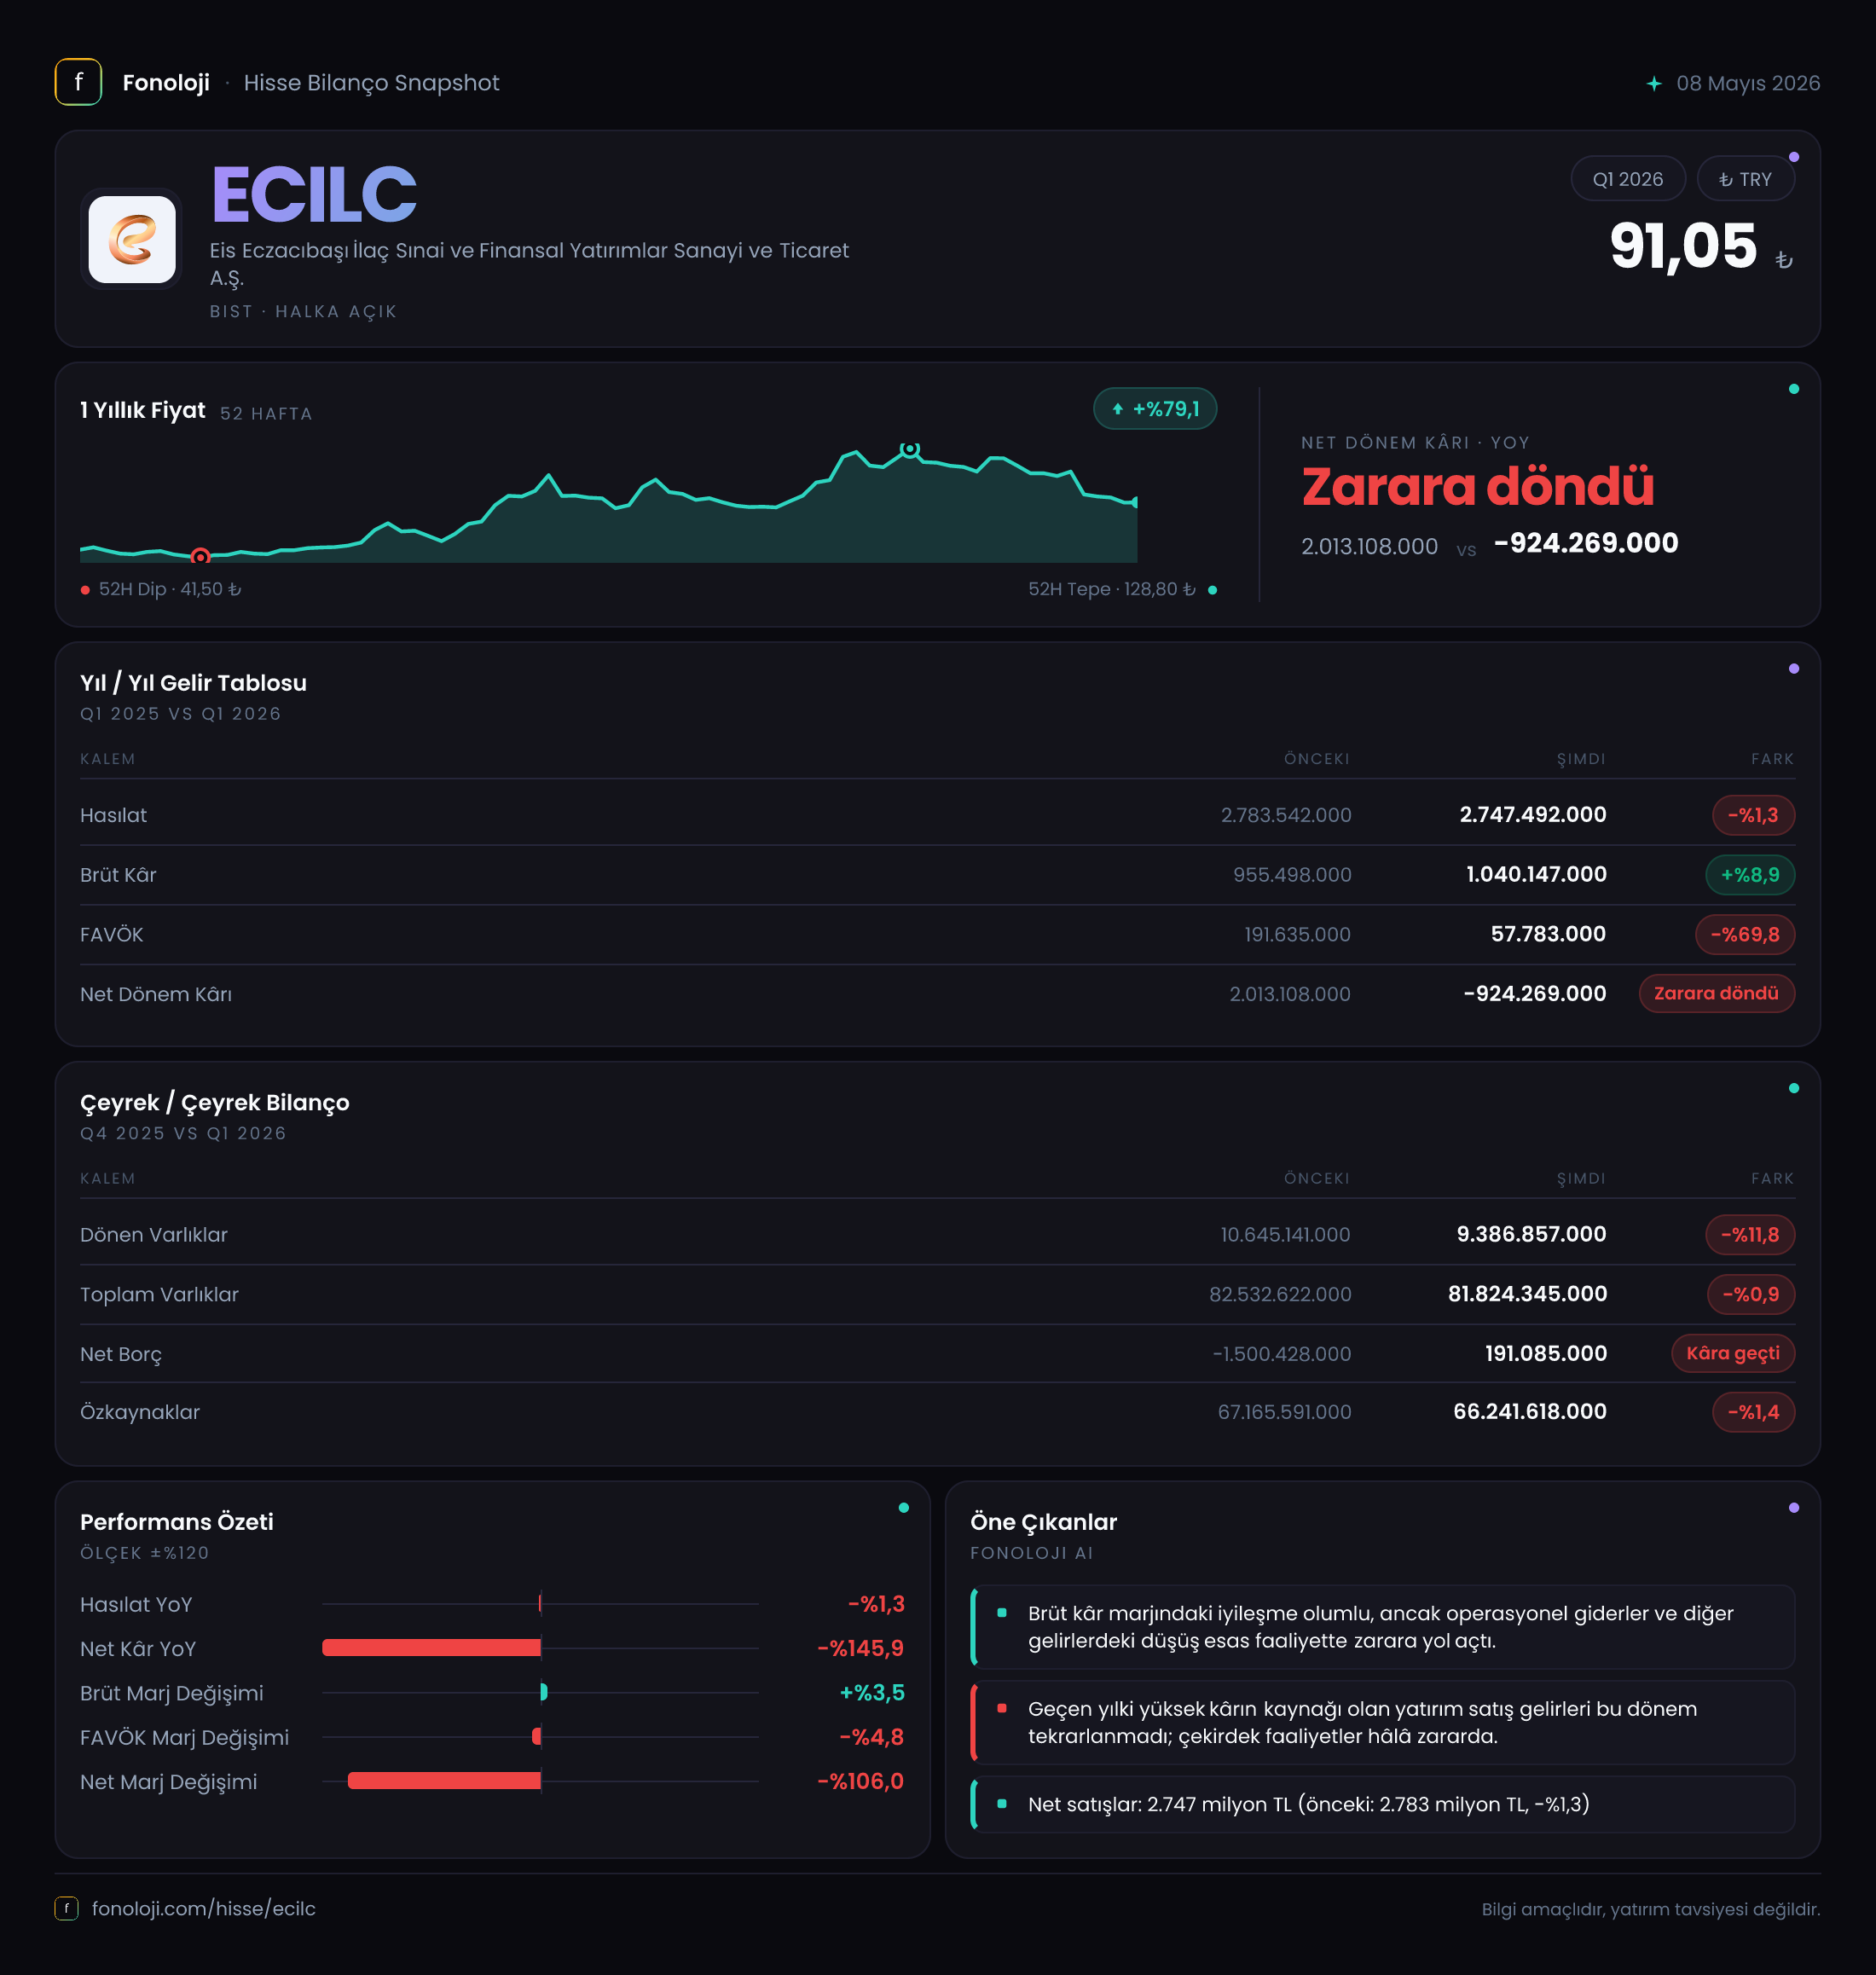
EİS Eczacıbaşı İlaç, ilaç ve sağlık alanındaki faaliyetlerinin yanı sıra finansal yatırımları ve iştirakleriyle değer yaratmaya çalışan, bilançosunda yüksek duran varlık ağırlığı bulunan bir şirket. 2026’nın ilk çeyreğinde ana hikâye, satışların nominal olarak gerilemesine rağmen brüt kârlılığın iyileşmesi; buna karşın şirketin dönem sonunda 924,0 milyon TL net zarar açıklaması oldu. Başka bir ifadeyle, faaliyet seviyesinde bazı olumlu sinyaller var ancak bu iyileşme henüz alt satıra yansımış değil. Özellikle geçen yılın aynı dönemindeki 2,0 milyar TL net kâr ile kıyaslandığında, yatırımcının bu çeyrekte kârın niteliğine ve bilanço hareketlerine daha yakından bakması gerekiyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı çeyreğindeki 2,8 milyar TL’den 2,7 milyar TL’ye gerileyerek %1,3 azaldı. Nominal gerileme sınırlı görünse de Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, bu sonuç reel açıdan daha belirgin bir daralmaya işaret ediyor. Yani şirket, fiyat artışlarının yüksek seyrettiği bir ortamda satışlarını nominal olarak koruyamamış; reel satış hacmi veya ürün karması açısından baskı oluşmuş olabilir. Veride hacim, fiyat ve ürün kırılımı bulunmadığı için gerilemenin hangi kanaldan kaynaklandığını kesin olarak ayırmak mümkün değil.
Buna karşılık brüt kâr 955,5 milyon TL’den 1,0 milyar TL’ye yükseldi ve %8,9 arttı. Satışlar düşerken brüt kârın artması, ürün karması, fiyatlama, maliyet kontrolü veya iştirak katkısı gibi unsurların brüt kârlılık seviyesinde olumlu çalıştığını gösteriyor. Brüt kâr marjı yaklaşık olarak %34,1’den %37,0’a çıktı. Bu, yaklaşık 2,9 puanlık bir iyileşme anlamına geliyor ve satış performansındaki zayıflığın tamamen kârlılık tarafına taşınmadığını ortaya koyuyor.
Yine de bu olumlu tabloyu temkinli okumak gerekiyor. Brüt kâr marjındaki artış, şirketin operasyonel giderlerini ve diğer finansal etkileri karşılamaya yetmemiş. Ayrıca yalnızca ilk çeyrek verisi bulunduğu için çeyreklik satış trendinin güçlenip güçlenmediğini söylemek erken. 2025’in ilk çeyreğinde satışlar 2,8 milyar TL seviyesindeydi; sonraki çeyreklere ait veri bulunmadığından mevsimsellik veya yıl içindeki toparlanma eğilimi için beklemek gerekiyor.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 138,7 milyon TL negatif seviyeden bu çeyrekte 115,5 milyon TL negatif seviyeye geldi. Şirket hâlâ operasyonel olarak FAVÖK üretemiyor ancak zarar %16,7 oranında azaldı. Satışlara oranlandığında FAVÖK marjı yaklaşık -%5,0’dan -%4,3’e iyileşti. Bu, operasyonel verimlilik açısından sınırlı fakat olumlu bir adım. Brüt kâr marjının yükselmesine rağmen FAVÖK’ün negatif kalması, brüt kâr sonrasında faaliyet giderlerinin hâlâ yüksek olduğunu gösteriyor.
Burada kritik nokta, marj iyileşmesinin henüz başabaş seviyesine ulaşmamış olması. Şirketin brüt kârı artıyor ancak bu kâr, satış ve pazarlama giderleri, genel yönetim giderleri ve diğer operasyonel kalemleri karşılamakta yetersiz kalıyor. Dolayısıyla gelecek dönemlerde izlenmesi gereken temel konu yalnızca satış büyümesi değil, brüt kâr artışının FAVÖK’e ne ölçüde aktarılacağı olacak.
Net sonuç tarafında tablo oldukça sert. Şirket 924,0 milyon TL net zarar açıkladı; geçen yılın aynı döneminde ise 2,0 milyar TL net kâr vardı. Böylece net sonuçta 2,9 milyar TL’nin üzerinde bir bozulma yaşandı. FAVÖK zararı bu büyüklükteki değişimi tek başına açıklamıyor. Verilen tabloda net kârı oluşturan diğer kalemlerin ayrıntısı bulunmadığı için, bozulmanın hangi yatırım veya finansal kalemlerden kaynaklandığını kesin biçimde söylemek mümkün değil. Ancak sonuç, brüt kârlılıkta görülen iyileşmenin şirketin toplam kârlılığına dönüşmediğini net biçimde ortaya koyuyor.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 2,7 mlr TL | 2,8 mlr TL | Nominal %1,3 düşüş, enflasyona göre reel daralma | | Brüt kâr marjı | %37,0 | %34,1 | Yaklaşık 2,9 puan iyileşme | | FAVÖK marjı | -%4,3 | -%5,0 | Operasyonel zarar daraldı, ancak devam ediyor | | Net dönem sonucu | -924,0 mn TL | +2,0 mlr TL | Alt satırda belirgin bozulma |
Bilanço Sağlığı
Bilanço, toplam varlıkların 82,5 milyar TL’den 81,8 milyar TL’ye gerilediğini gösteriyor. Bu, önceki yıl sonuna göre %0,9 düşüş demek ve toplam büyüklük açısından sınırlı bir değişim. Ancak varlıkların kompozisyonunda daha belirgin bir hareket var: dönen varlıklar 10,6 milyar TL’den 9,4 milyar TL’ye gerileyerek %11,8 azaldı. Duran varlıklar ise 71,9 milyar TL’den 72,4 milyar TL’ye yükseldi.
Bu yapı, şirket bilançosunun likit ve kısa vadede çevrilebilir varlıklardan çok uzun vadeli varlıklar ve yatırımlar üzerinde yoğunlaştığını gösteriyor. Dönen varlıklardaki gerileme, işletme sermayesi esnekliğini azaltabilir; ancak mevcut veride kısa vadeli borçların tutarı bulunmadığı için likidite riskinin boyutunu kesin olarak ölçemiyoruz.
Özkaynaklar 67,2 milyar TL’den 66,2 milyar TL’ye inerek %1,4 azaldı. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %81’ini finanse ediyor. Bu oldukça güçlü bir sermaye tabanına işaret ediyor. Net borç ise önceki yıl sonundaki 1,5 milyar TL net nakit pozisyonundan 191,1 milyon TL net borç seviyesine döndü. Yaklaşık 1,7 milyar TL’lik bu değişim, şirketin finansal tamponunun zayıfladığını gösteriyor.
FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamıyor. Bununla birlikte net borcun toplam varlıklara oranı yaklaşık %0,2 seviyesinde; yani borçluluk hâlâ bilanço geneline göre düşük. Risk, borcun mutlak büyüklüğünden çok net nakit pozisyonunun kaybedilmiş olması ve operasyonel FAVÖK’ün hâlâ negatif kalmasıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu çeyrekte 38,3 milyon TL zarar olarak gerçekleşti. Geçen yılın aynı döneminde şirket 17,3 milyon TL net parasal kazanç açıklamıştı. Böylece bu kalem, yaklaşık 55,6 milyon TL olumlu katkıdan olumsuz etkiye döndü.
TAS 29 açısından bu sonuç, parasal varlık ve yükümlülüklerin enflasyon ortamındaki dengesinin şirket aleyhine değiştiğini gösteriyor. Net parasal zarar, toplam net zarar içindeki ana unsur değil; ancak geçen yıl kâra katkı sağlayan bu kalemin bu yıl zarara dönüşmesi, alt satır üzerinde ek baskı yaratmış. Enflasyon muhasebesi nedeniyle nominal kâr ve zarar rakamlarının tek başına operasyonel performans olarak okunmaması gerekiyor. Bu nedenle yatırımcı, FAVÖK, faaliyet nakit akışı ve iştiraklerden gelen katkıyı net dönem sonucuyla birlikte değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
ECILC’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt kâr marjının %34,1’den %37,0’a yükselmesi ve FAVÖK zararının daralması, faaliyet yapısında iyileşme potansiyeli olduğunu gösteriyor.
- Risk tarafında, satışların yüksek enflasyon ortamında nominal olarak gerilemesi, şirketin reel büyüme üretmekte zorlandığına işaret ediyor.
- Net kârda, geçen yılki 2,0 milyar TL kârdan 924,0 milyon TL zarara geçiş, yatırım ve finansal kalemlerin şirket sonucu üzerindeki ağırlığını artırıyor.
- Bilanço güçlü kalmaya devam etse de, net nakitten net borca dönüş ve dönen varlıklardaki %11,8’lik düşüş takip edilmesi gereken noktalar.
- FAVÖK negatif olduğu için kısa vadede değerleme açısından satış büyümesi kadar, operasyonel başabaş noktasına ne zaman ulaşılacağı önem taşıyor.
Önümüzdeki dönemlerde özellikle satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının pozitife dönüp dönmediği, net nakit pozisyonunun yeniden oluşup oluşmadığı ve net zararın hangi yatırım/finansal kalemlerden kaynaklandığı izlenmeli. Mevcut çeyrek, güçlü özkaynak yapısına rağmen kârlılık dönüşümünün henüz tamamlanmadığını gösteriyor.
Yatırım tavsiyesi değildir.