
Açılış
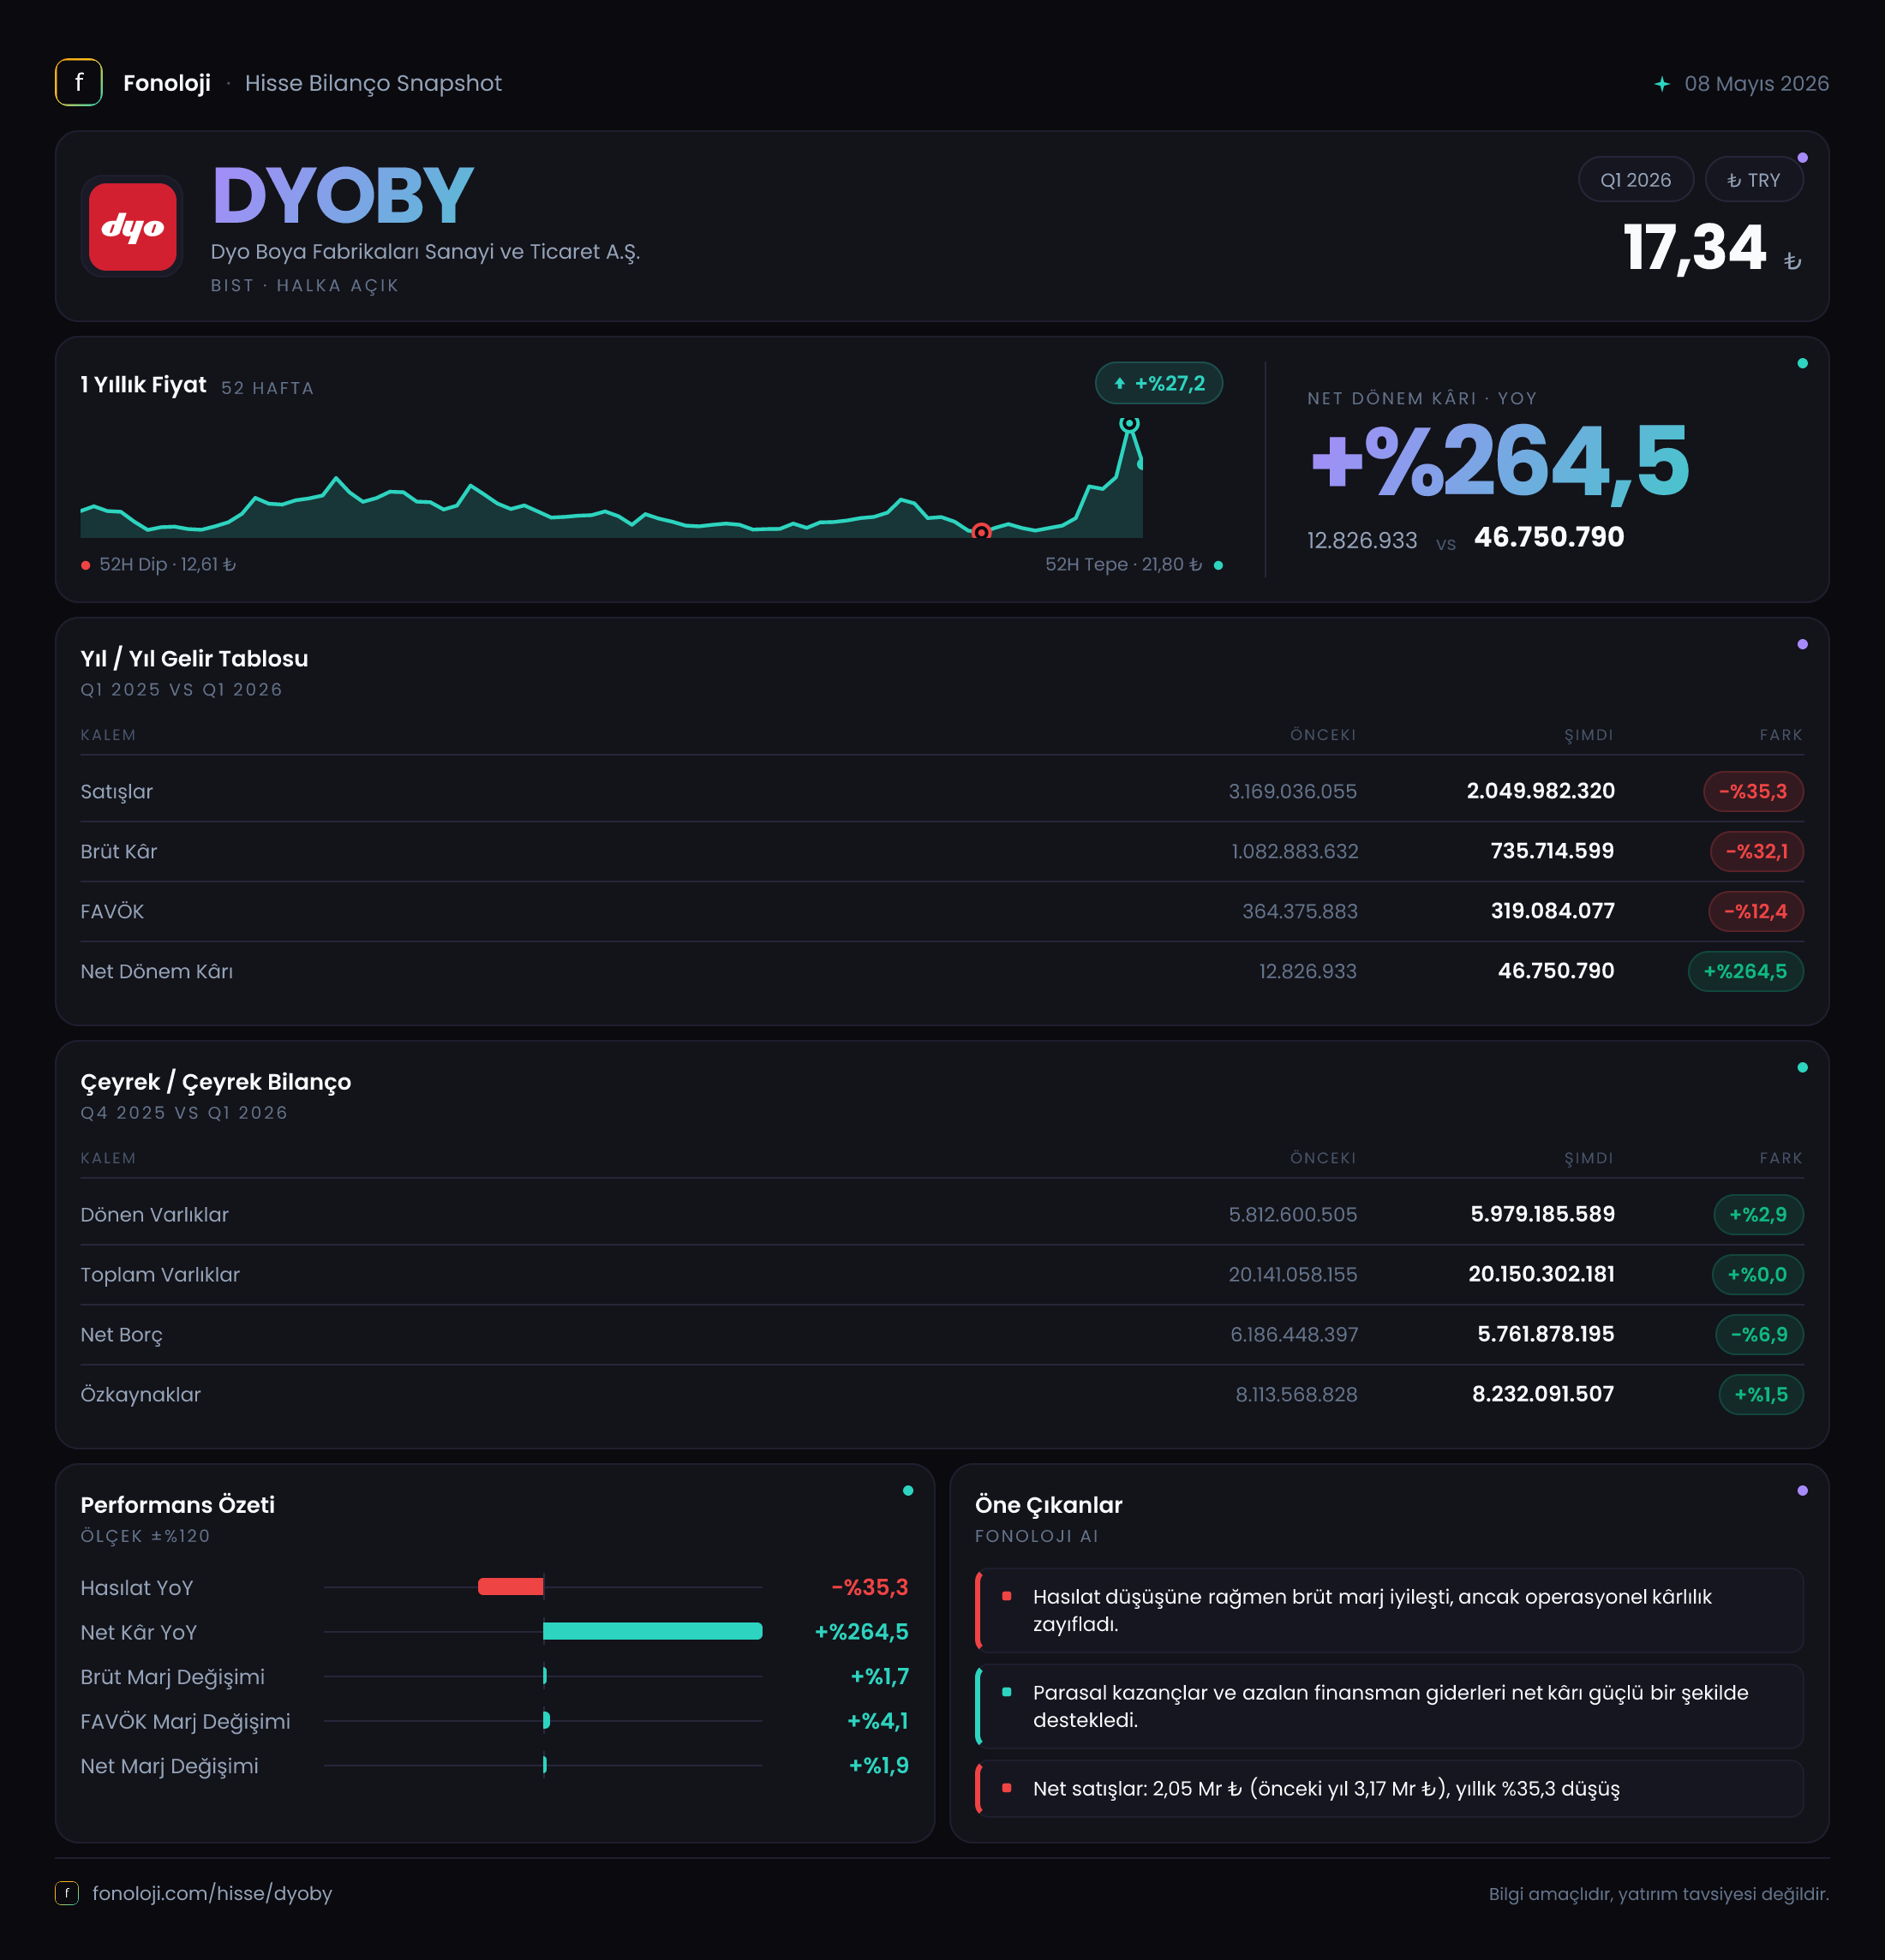
DYO Boya, dekoratif boya başta olmak üzere sanayi, mobilya ve farklı kullanım alanlarına yönelik boya ve kaplama ürünleri üreten bir şirket. 2026’nın ilk çeyreğinde ana hikâye, satışlardaki sert daralmaya rağmen kârlılık marjlarının ve net dönem kârının iyileşmesi oldu. Şirketin satışları geçen yılın aynı dönemine göre gerilerken, brüt kâr ve FAVÖK düşüşleri satış daralmasının altında kaldı; bu da ürün karması, maliyet yönetimi veya fiyatlama tarafında belirli bir direnç olduğunu gösteriyor. Ancak 46,8 milyon TL’lik net kârın, operasyonel kârdan çok net parasal pozisyon katkısına rağmen sınırlı kalması, toparlanmanın henüz güçlü ve kalıcı bir seviyeye ulaşmadığına işaret ediyor.
Satış Hikayesi
DYO Boya’nın satışları, 2025’in ilk çeyreğindeki 3,2 milyar TL’den 2026’nın ilk çeyreğinde 2,0 milyar TL’ye geriledi. Bu, yıllık bazda %35,3’lük ciddi bir daralma anlamına geliyor. Türkiye’de tüketici ve sanayi talebinin yüksek faiz, sıkı finansal koşullar ve satın alma gücündeki baskı nedeniyle zayıfladığı bir ortamda bu düşüş dikkat çekici. Üstelik Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satışların gerilemesi reel anlamda daha da sert bir küçülmeye işaret ediyor.
Burada yalnızca satışların düşmesine bakmak yeterli değil. Şirketin brüt kârı 1,1 milyar TL’den 735,7 milyon TL’ye gerileyerek %32,1 küçüldü. Yani brüt kârdaki düşüş, satış daralmasından daha sınırlı kaldı. Bu durum, şirketin satış hacmi kaybını kısmen daha yüksek marjlı ürünlerle, fiyat ayarlamalarıyla veya hammadde maliyetlerindeki rahatlamayla dengelemiş olabileceğini gösteriyor. Ancak elimizde hacim, fiyat ve ürün kırılımı bulunmadığı için bu etkinin kaynağını kesin olarak ayırmak mümkün değil.
Çeyreklik trend açısından veri setinde yalnızca 2025/3 dönemi bulunduğundan, 2026’nın önceki çeyreğine göre ivmelenme veya yavaşlama konusunda sağlıklı bir değerlendirme yapılamıyor. Bu nedenle yatırımcı açısından bir sonraki çeyrek, satışlardaki daralmanın tek seferlik mi yoksa şirketin karşı karşıya olduğu daha kalıcı bir talep sorununun mu göstergesi olduğunu anlamak bakımından önemli olacak.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %34,4 seviyesinden %36,8’e yükseldi. Satışlar %35,3 gerilerken brüt kâr düşüşünün %32,1’de kalması, marjların satış daralmasına karşı korunduğunu gösteriyor. Başka bir ifadeyle DYO Boya, daha küçük bir satış tabanı üzerinde her 100 TL’lik satıştan yaklaşık 36,8 TL brüt kâr üretmiş durumda. Bu, operasyonel açıdan olumlu bir sinyal; ancak toplam kâr havuzu küçüldüğü için marj artışı henüz satış kaybını telafi edemiyor.
FAVÖK ise 585,2 milyon TL’den 428,6 milyon TL’ye geriledi ve düşüş %26,8 oldu. Buna karşın FAVÖK marjı geçen yılki yaklaşık %18,3’ten %21,4’e yükseldi. Brüt marjla birlikte FAVÖK marjının da artması, şirketin faaliyet giderlerini satışlardaki düşüşe kıyasla daha iyi kontrol ettiğini düşündürüyor. Fakat bu iyileşmenin sürdürülebilirliği kritik. Talep zayıf kalır ve satış hacmi toparlanmazsa, sabit giderlerin daha düşük ciroya yayılması marjları yeniden baskılayabilir.
| KPI | 2025/3 | 2026/3 | Yorum | |---|---:|---:|---| | Satışlar | 3,2 mlr TL | 2,0 mlr TL | %35,3 daralma | | Brüt kâr marjı | %34,4 | %36,8 | Marjda yaklaşık 2,4 puan artış | | FAVÖK marjı | %18,3 | %21,4 | Marjda yaklaşık 3,1 puan artış | | Net kâr marjı | %0,4 | %2,3 | Kâr belirgin iyileşti, ancak hâlâ düşük |
Net dönem kârı 12,8 milyon TL’den 46,8 milyon TL’ye çıkarak %264,5 arttı. Yüzdesel artış yüksek görünse de başlangıç seviyesinin oldukça düşük olması nedeniyle bu artışı güçlü bir kârlılık dönüşümü olarak okumak doğru olmaz. Net kâr marjı yaklaşık %0,4’ten %2,3’e yükseldi; yani şirket 100 TL’lik satıştan yalnızca 2,3 TL net kâr üretebildi. Operasyonel kâr marjları çift haneli seviyede olmasına rağmen net kârın bu kadar sınırlı kalması, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi gibi kalemlerin alt satırı baskıladığını gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre anlamlı bir değişim göstermeyerek yaklaşık 20,2 milyar TL seviyesinde kaldı. Dönen varlıklar 5,8 milyar TL’den 6,0 milyar TL’ye yükselirken, duran varlıklar 14,3 milyar TL’den 14,2 milyar TL’ye geriledi. Bu görünüm, şirketin varlık tabanında büyümeden çok yatay bir seyir olduğunu gösteriyor.
Net borç ise 6,2 milyar TL’den 5,8 milyar TL’ye gerileyerek %6,9 azaldı. Satışların ve FAVÖK’ün yıllık bazda düşmesine rağmen borcun azaltılması bilanço açısından olumlu. Ancak bu düşüşün işletme sermayesi çözülmesi, nakit yaratımı veya diğer bilanço kalemlerinden kaynaklanıp kaynaklanmadığını mevcut veriyle ayrıştırmak mümkün değil.
Özkaynaklar 8,1 milyar TL’den 8,2 milyar TL’ye yükseldi. Artış yalnızca %1,5 ile sınırlı olsa da şirketin özkaynak tabanının korunması önemli. Net borcun özkaynaklara oranı yaklaşık %71 seviyesinde; bu oran borçluluğun göz ardı edilemeyecek düzeyde olduğunu, fakat bilanço yapısının tamamen borçla finanse edilmediğini gösteriyor. Net borç/FAVÖK için yıllıklandırılmış ve karşılaştırılabilir veri bulunmadığından sağlıklı bir kaldıraç oranı hesaplamak mümkün değil. Yine de FAVÖK düşmeye devam ederse borçluluk rasyolarının hızla bozulabileceği unutulmamalı.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon geliri, DYO Boya’nın bu çeyrekteki net kârının en kritik desteklerinden biri oldu. Net parasal pozisyon 453,5 milyon TL’den 578,5 milyon TL’ye yükselerek %27,6 arttı. Enflasyon muhasebesi ortamında parasal varlık ve yükümlülüklerin yapısı, şirketin finansal sonuçlarını operasyonel performanstan bağımsız biçimde ciddi şekilde etkileyebiliyor.
Şirketin FAVÖK’ü 428,6 milyon TL iken net parasal pozisyon katkısının 578,5 milyon TL seviyesinde olması, raporlanan net kârın yalnızca operasyonel faaliyetlerle açıklanamayacağını gösteriyor. Buna rağmen net kârın 46,8 milyon TL’de kalması, diğer finansal giderlerin, amortismanın veya vergi etkisinin oldukça yüksek olabileceğine işaret ediyor. Bu nedenle yatırımcı, net kârdaki artışı doğrudan nakit yaratımı veya kalıcı operasyonel toparlanma olarak değerlendirmemeli. TAS 29 kaynaklı katkı, enflasyon muhasebesi uygulamasına ve bilanço kompozisyonuna bağlı olarak dönemden döneme değişebilir.
Yatırımcı için Ne Anlama Geliyor?
DYO Boya’nın 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta satışlarda reel anlamda sert daralma var; bu, talep koşullarının ve şirketin büyüme ivmesinin baskı altında olduğunu gösteriyor. Diğer tarafta brüt marj ve FAVÖK marjındaki iyileşme, şirketin maliyet ve fiyatlama yönetiminin satış kaybına kıyasla daha dirençli kaldığını ortaya koyuyor.
Öne çıkan fırsatlar şunlar:
- Marjların korunması: Brüt ve FAVÖK marjındaki artış, satışlar toparlandığında kârlılığın daha hızlı iyileşebileceğini gösteriyor.
- Net borçtaki düşüş: 400 milyon TL’lik borç azalması, bilanço riskinin sınırlanmasına katkı sağlıyor.
- Düşük baz etkisi: Net kâr düşük seviyeden geldiği için operasyonel toparlanma halinde yüzdesel büyüme yüksek olabilir.
Buna karşılık temel riskler de belirgin:
- Satışlardaki %35,3’lük gerileme, enflasyon ortamında reel talep kaybının ciddi olduğunu gösteriyor.
- Net kârın 46,8 milyon TL seviyesinde kalması, marj iyileşmesine rağmen alt satırın hâlâ zayıf olduğunu ortaya koyuyor.
- Net parasal pozisyon katkısının yüksekliği, dönem kârının sürdürülebilirliği konusunda dikkatli olunmasını gerektiriyor.
- Net borç azalmış olsa da 5,8 milyar TL seviyesindeki borç, FAVÖK düşüşü sürerse önemli bir finansal hassasiyet yaratabilir.
Bir sonraki dönemde özellikle satış hacmi, FAVÖK marjının korunup korunmadığı, faiz ve finansman giderleri ile net borç hareketi izlenmeli. DYO Boya için kalıcı bir yatırım hikâyesinin oluşması, yalnızca net kârın artmasına değil, bu artışın daha güçlü satışlar ve daha yüksek nakit üretimiyle desteklenmesine bağlı.
Yatırım tavsiyesi değildir.