
Açılış
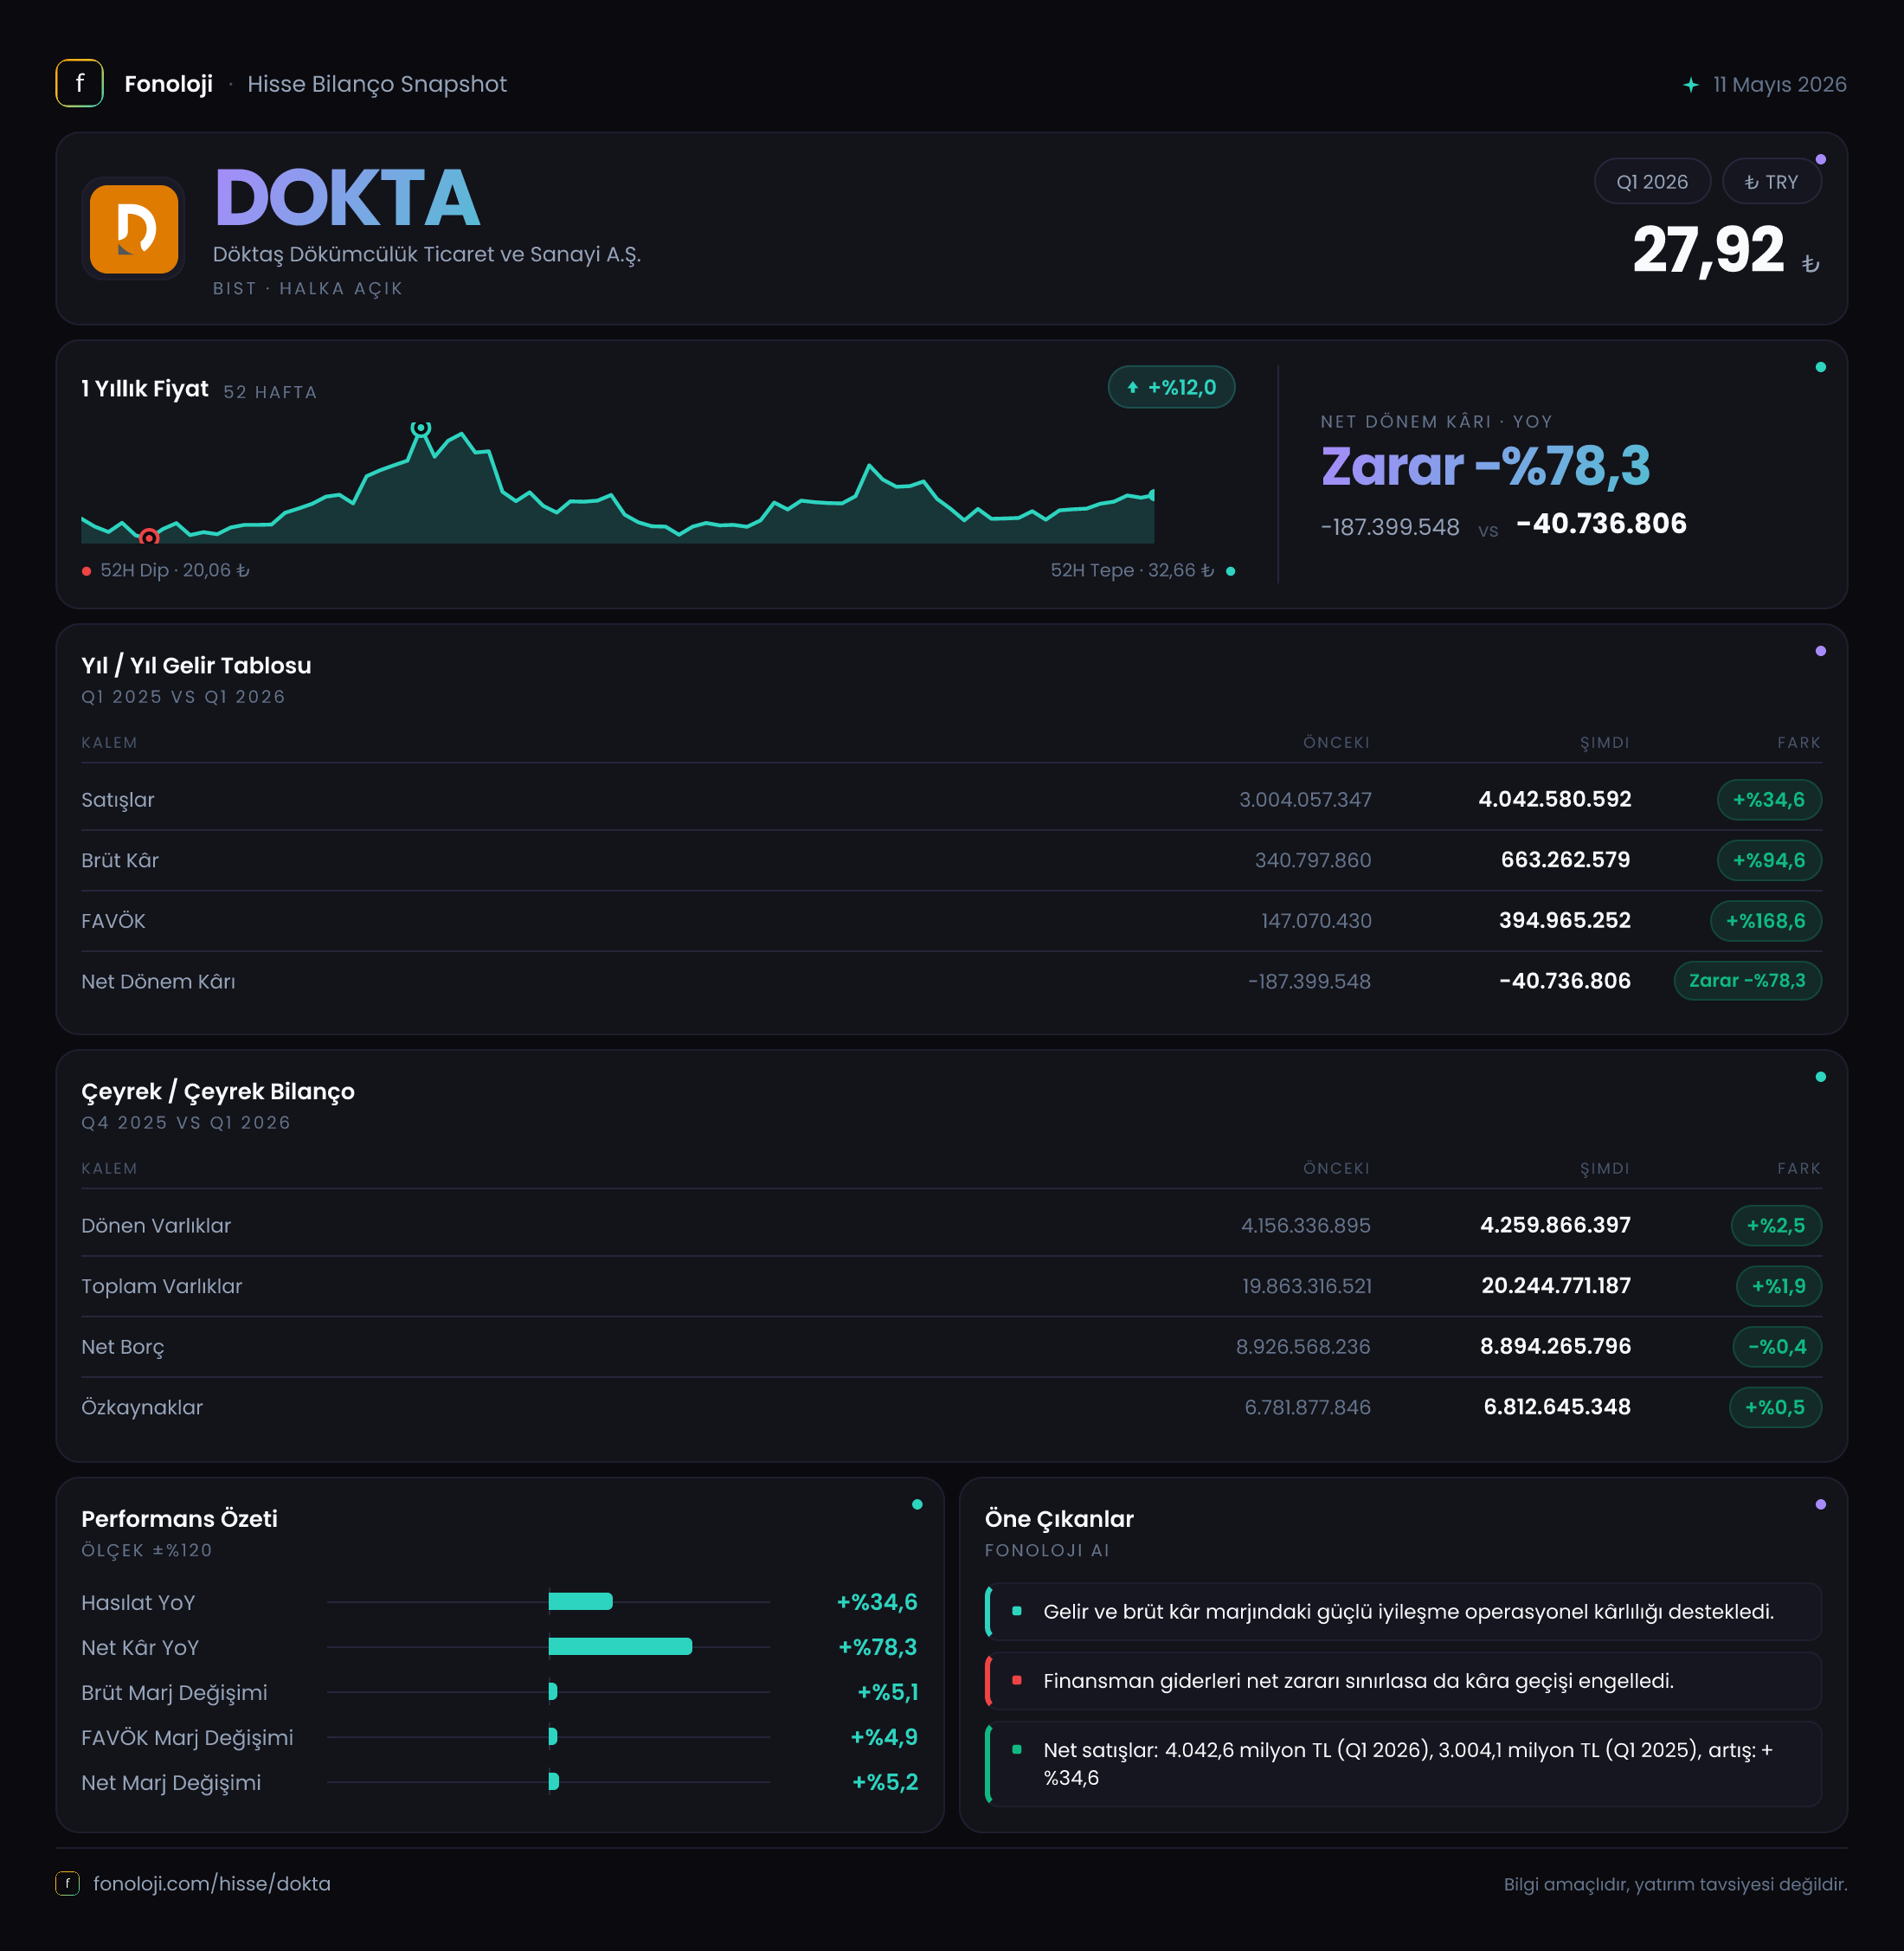
Döktaş Dökümcülük, otomotiv başta olmak üzere sanayi şirketlerine döküm parça üreten, faaliyetleri hem iç talebe hem de ihracat ve küresel otomotiv döngüsüne duyarlı bir şirket. 2026’nın ilk çeyreğinde ana hikâye, operasyonel kârlılığın satışlardan çok daha hızlı toparlanması oldu: satışlar yıllık bazda %34,6 artarken, brüt kâr %94,6, FAVÖK ise %143,5 yükseldi. Buna karşın şirket hâlâ 40,7 milyon TL net zarar açıklıyor; yani üretim ve faaliyet tarafındaki iyileşme, finansman yükü ve enflasyon muhasebesinin etkilerini henüz tamamen aşmış değil.
Satış Hikayesi
Döktaş’ın satışları geçen yılın aynı çeyreğindeki 3,0 milyar TL’den 4,0 milyar TL’ye yükseldi. Yıllık bazda 1,0 milyar TL’lik artış ve %34,6’lık büyüme, nominal olarak güçlü görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyümenin tamamını reel hacim artışı olarak okumak doğru olmaz. Satışlardaki yükselişin bir bölümü fiyat geçişlerinden kaynaklanmış olabilir; gerçek operasyonel ivmeyi anlamak için tonaj, ürün karması, kapasite kullanım oranı ve ihracat hacmi gibi veriler gerekir.
Bununla birlikte, satış büyümesinin brüt kâr ve FAVÖK büyümesinin belirgin şekilde gerisinde kalması olumlu bir sinyal veriyor. Bu tablo, şirketin yalnızca daha yüksek fiyatlarla satış yapmadığını; maliyet yapısında, ürün karmasında veya operasyonel verimlilikte de iyileşme sağladığını gösteriyor. Özellikle enerji, hammadde, işçilik ve lojistik maliyetlerinin döküm sektöründeki ağırlığı düşünüldüğünde, marjların genişlemesi satış büyümesinden daha değerli bir gelişme.
Çeyreklik trend açısından ise mevcut veri sınırlı. Elimizde 2025/3 dönemiyle karşılaştırma bulunuyor; önceki çeyrekler veya 2025/12 gelir tablosu verileri paylaşılmadığı için satışların çeyrekten çeyreğe ivme kazanıp kazanmadığını net biçimde değerlendiremiyoruz. Bu nedenle mevcut sonuç, yıllık karşılaştırmada güçlü; ancak sürdürülebilirlik analizi için önümüzdeki çeyreklerin satış hacmi ve marj performansı takip edilmeli.
Kârlılık
Kârlılık tarafında çeyreğin en dikkat çekici gelişmesi marj genişlemesi. Brüt kâr, 340,8 milyon TL’den 663,3 milyon TL’ye çıkarak yıllık bazda %94,6 arttı. Buna göre brüt kâr marjı yaklaşık %11,4’ten %16,6’ya yükseldi. Yaklaşık 5,2 puanlık bu artış, satışlardaki büyümenin ötesinde bir maliyet ve ürün karması iyileşmesine işaret ediyor.
FAVÖK ise 164,7 milyon TL’den 401,1 milyon TL’ye yükseldi. Böylece FAVÖK marjı yaklaşık %5,5’ten %10,0’a çıktı. Marjdaki yaklaşık 4,5 puanlık iyileşme, şirketin esas faaliyetlerinden yarattığı nakit benzeri operasyonel kârın belirgin şekilde güçlendiğini gösteriyor. FAVÖK’ün satışlardan yaklaşık dört kat daha hızlı büyümesi, faaliyet kaldıracının Döktaş lehine çalıştığını düşündürüyor: sabit maliyetler aynı ölçüde artmadığında, satışlardaki yükseliş kârlılığa daha yüksek oranda yansıyabiliyor.
Ancak FAVÖK ile net kâr arasındaki fark hâlâ önemli. Şirket 401,1 milyon TL FAVÖK üretmesine rağmen dönem sonunda 40,7 milyon TL net zarar açıkladı. Net zarar geçen yılki 187,4 milyon TL’den gerileyerek %78,3 azalmış olsa da şirket henüz net kâr seviyesine ulaşmış değil. Bu farkta finansman giderleri, amortisman ve özellikle net parasal pozisyon kaybı etkili görünüyor.
Dolayısıyla yatırımcı açısından mesaj şu: Döktaş’ın operasyonel kârlılığı toparlanıyor, fakat yüksek borçluluk ve enflasyon muhasebesi etkileri bu toparlanmanın hissedarlara net kâr olarak yansımasını geciktiriyor.
Bilanço Sağlığı
Bilanço, ilk çeyrekte genel olarak yatay bir görünüm sergiliyor. Dönen varlıklar 4,3 milyar TL’ye çıkarak önceki yıl sonuna göre %2,5 artarken, duran varlıklar 16,0 milyar TL’ye yükseldi ve artış %1,8 ile sınırlı kaldı. Toplam varlıklar ise 19,9 milyar TL’den 20,2 milyar TL’ye gelerek yalnızca %1,9 arttı. Bu, şirket bilançosunun ilk çeyrekte hızlı bir yeniden büyüme yerine kontrollü ve büyük ölçüde yatay seyrettiğini gösteriyor.
Özkaynaklar 6,8 milyar TL seviyesinde korunurken yalnızca %0,5 arttı. Toplam varlıkların yaklaşık üçte birinin özkaynaklarla finanse edildiği görülüyor. Bu oran şirketin tamamen özkaynak ağırlıklı olmadığını, bilanço yapısında borcun önemli bir rol oynadığını ortaya koyuyor. Net borç ise 8,9 milyar TL seviyesinde yatay kaldı; önceki dönem sonuna göre düşüş yalnızca %0,4.
Net borcun sabit kalması, FAVÖK’teki güçlü artışa rağmen borç azaltımının henüz başlamadığını gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırılarak yaklaşık 1,6 milyar TL kabul edilirse, net borç/FAVÖK oranı kabaca 5,6x seviyesine gelir. Bu hesap yalnızca tek çeyreğin yıllıklandırılmasına dayandığı için temkinli yorumlanmalı; yine de borçluluğun yüksek olduğunu ve faiz ile kur koşullarına karşı bilançonun hassas kaldığını anlatıyor. Önümüzdeki dönemde operasyonel kârlılık artarken net borcun da gerilemesi, yatırım tezini belirgin biçimde güçlendirecektir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Döktaş’ın net kârını aşağı çeken temel başlıklardan biri olmaya devam ediyor. Şirketin net parasal pozisyon zararı 214,2 milyon TL’den 262,4 milyon TL’ye yükseldi; nominal olarak kayıp %22,5 arttı. Başka bir ifadeyle, operasyonel kârlılık güçlü biçimde iyileşirken, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi net sonuç üzerinde ciddi bir baskı yaratıyor.
Bu kalem, şirketin faaliyetlerinin mutlaka kötüleştiği anlamına gelmez. TAS 29 kapsamında net parasal pozisyon, enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülüklerinin dengesini yansıtır. Yüksek borçluluk, faiz ve enflasyon dinamikleri bu hesaplamayı daha önemli hale getiriyor. Döktaş’ın 401,1 milyon TL’lik FAVÖK üretmesine rağmen net parasal kaybın 262,4 milyon TL olması, operasyonel kârın önemli bir bölümünün enflasyon muhasebesi etkisiyle silindiğini gösteriyor.
Bu nedenle şirketi yalnızca net zarar üzerinden değerlendirmek eksik, yalnızca FAVÖK üzerinden değerlendirmek de fazla iyimser olur. Gerçek tablo, güçlü faaliyet toparlanması ile ağır bilanço ve parasal pozisyon baskısının aynı anda var olduğu bir yapı.
Yatırımcı için Ne Anlama Geliyor?
Döktaş’ın 2026/3 sonuçları, şirketin operasyonel açıdan geçen yılın aynı dönemine göre belirgin bir iyileşme kaydettiğini ortaya koyuyor. Satışlar enflasyonun biraz üzerinde artarken, brüt kâr ve FAVÖK’ün çok daha hızlı büyümesi marj kalitesinde olumlu bir değişime işaret ediyor. Bu, fiyatlama gücü, maliyet kontrolü veya ürün karması açısından şirket lehine gelişmeler olduğunu gösteriyor.
Ancak yatırımcının üç noktayı yakından izlemesi gerekiyor:
- Net borcun gerileyip gerilemediği: FAVÖK artışına rağmen net borç 8,9 milyar TL seviyesinde kaldı. Borç azaltımı başlamazsa yüksek finansman baskısı sürebilir.
- Net parasal kaybın seyri: 262,4 milyon TL’lik kayıp, operasyonel kârlılığın net kâra dönüşmesini sınırlıyor.
- Marjların kalıcılığı: FAVÖK marjının %10,0 seviyesine yükselmesi olumlu; ancak bunun tek çeyreklik bir sıçrama mı yoksa kalıcı bir trend mi olduğu, gelecek dönemlerde görülecek.
Özetle Döktaş’ta faaliyet tarafında güçlü bir toparlanma var, fakat bilanço ve enflasyon muhasebesi bu toparlanmanın hissedarlara yansımasını geciktiriyor. Şirket için en güçlü senaryo, artan FAVÖK’ün borç azaltımına yönlendirilmesi ve net parasal kaybın hafiflemesi olur. Aksi durumda operasyonel iyileşme sürse bile net kâra geçiş beklenenden uzun sürebilir.
Yatırım tavsiyesi değildir.