
Açılış
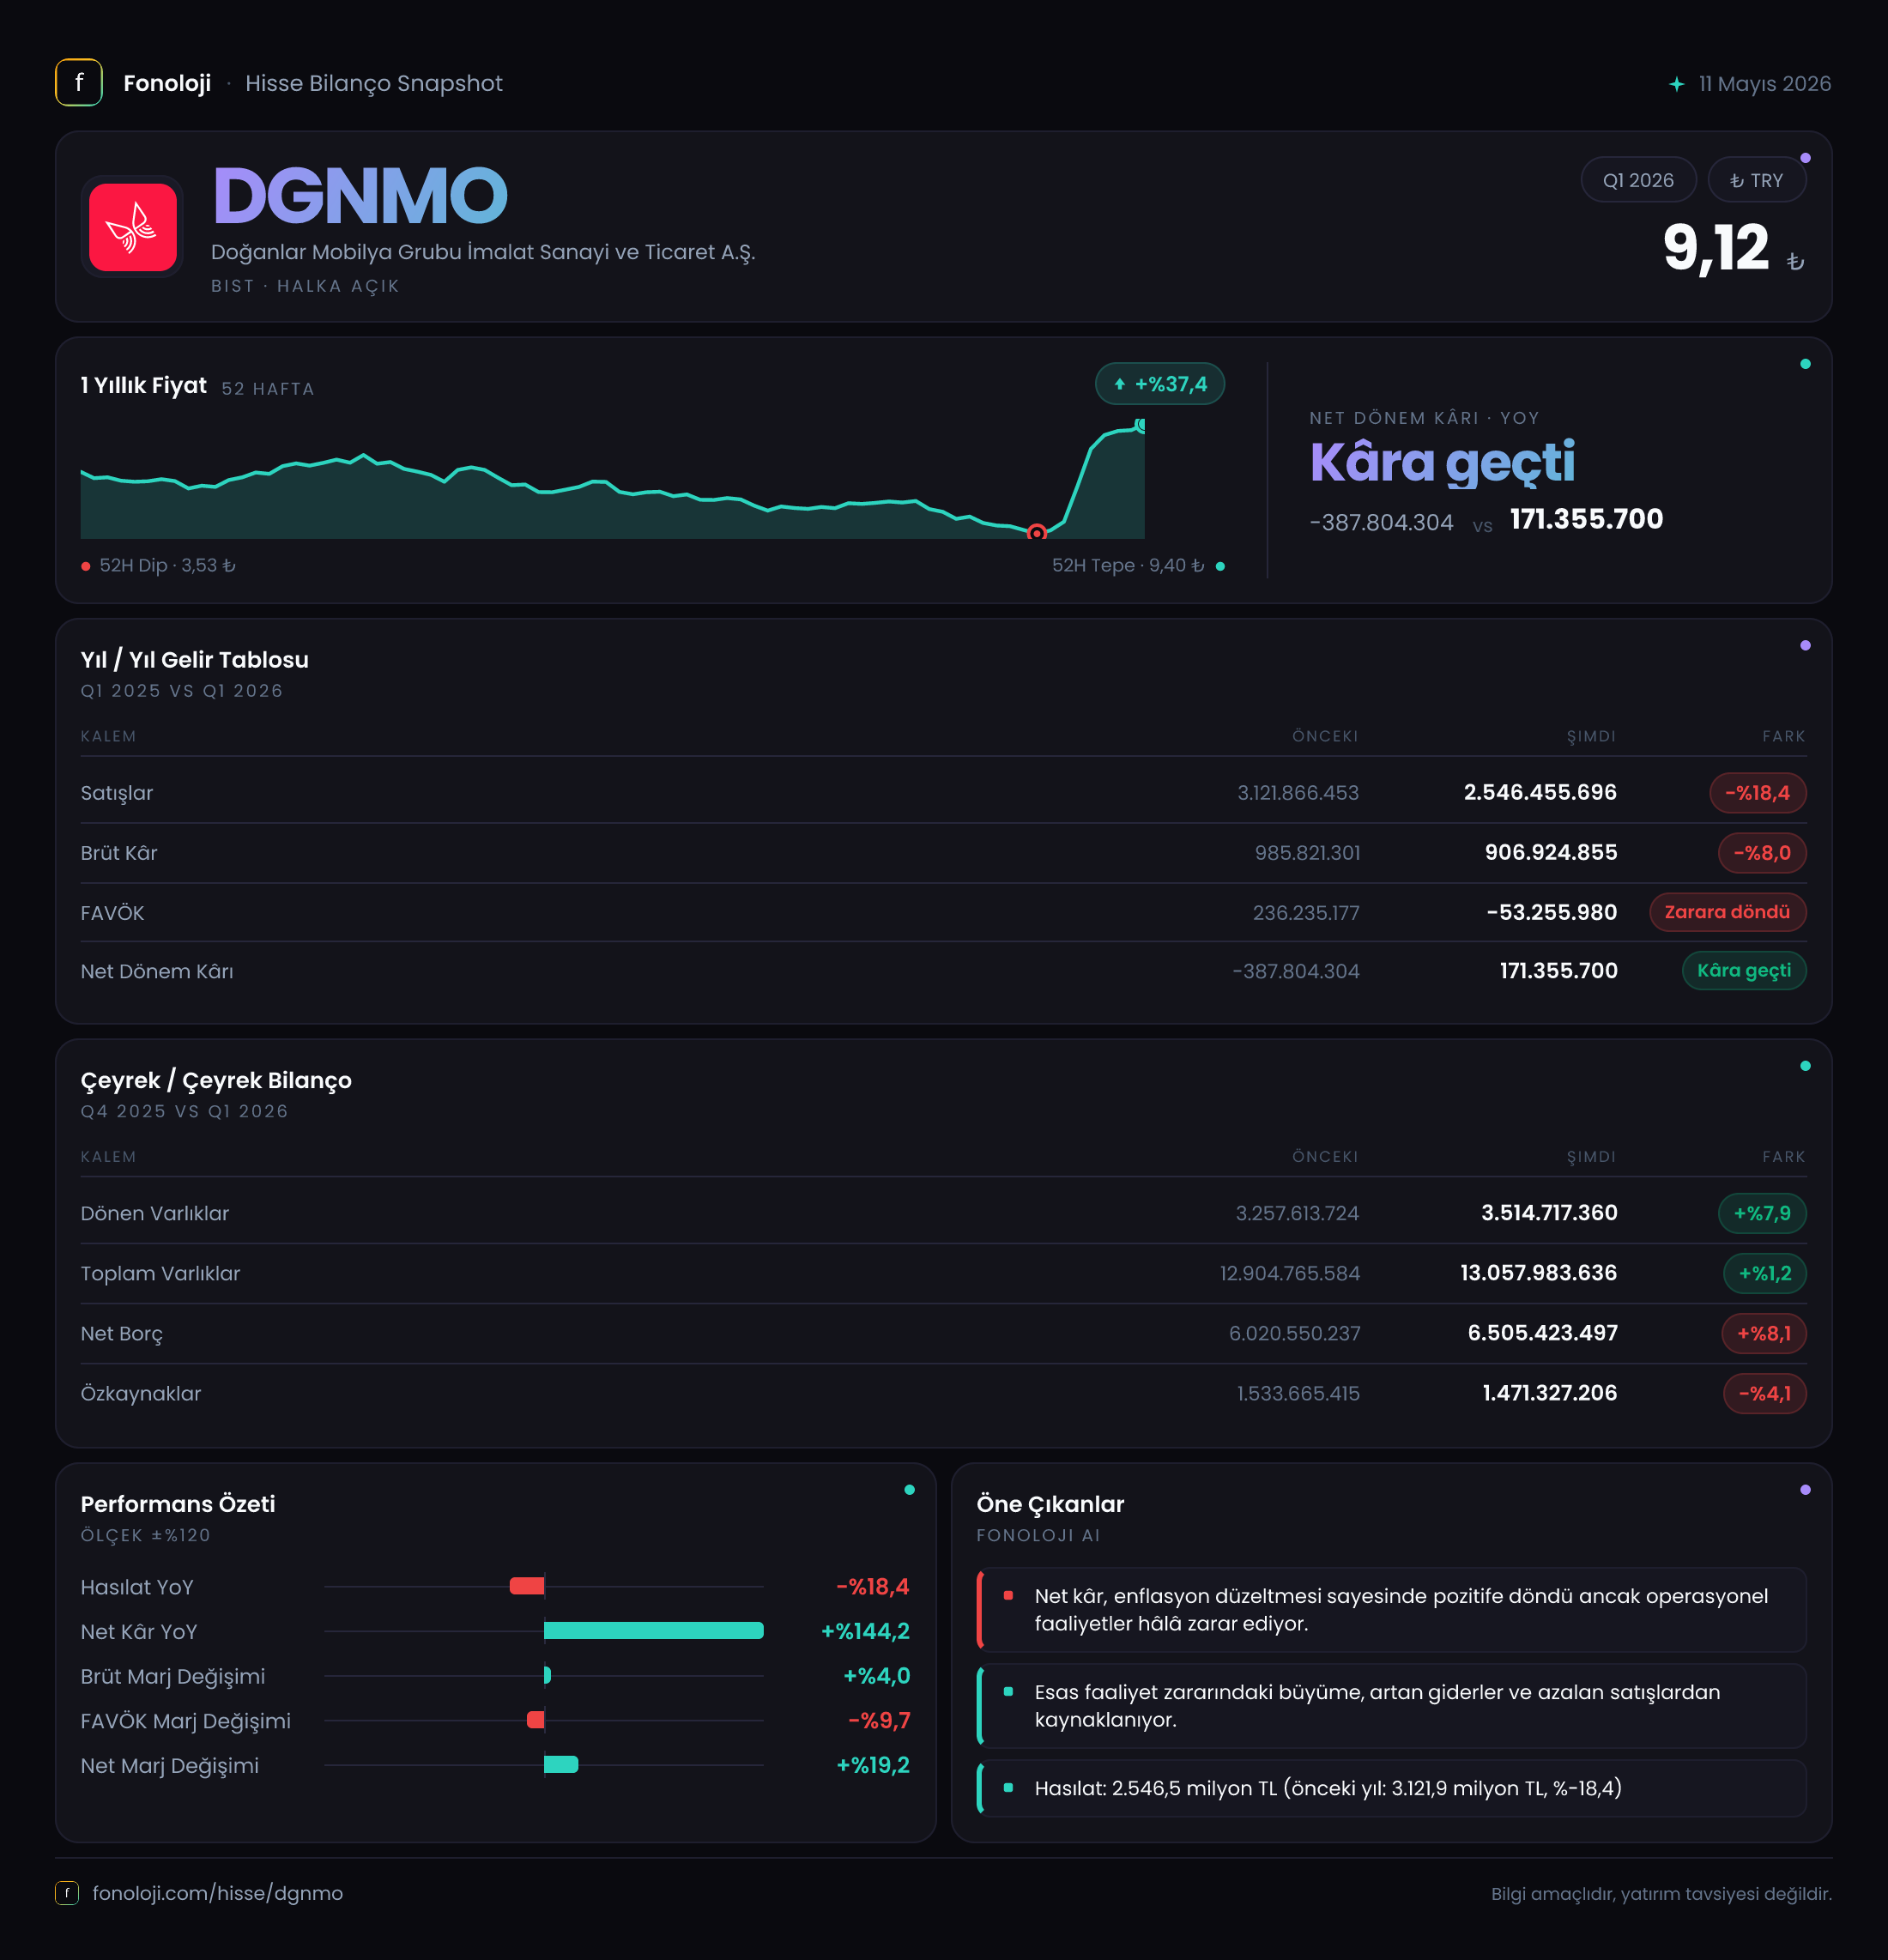
Doğanlar Mobilya Grubu, mobilya üretimi ve perakende operasyonlarıyla faaliyet gösteren, gelirleri tüketici talebine ve konut döngüsüne duyarlı bir şirket. 2026/3 döneminde ana hikâye, satışlardaki belirgin daralmaya rağmen brüt kârlılığın ve FAVÖK’ün korunması; net kârın ise güçlü net parasal pozisyon katkısıyla zarar bölgesinden çıkması oldu. Ancak bu toparlanmanın niteliğine yakından bakmak gerekiyor: operasyonel kârlılık iyileşmiş olsa da 38,7 milyon TL’lik FAVÖK, 2,5 milyar TL’lik satış hacmine kıyasla hâlâ oldukça sınırlı kalıyor. Buna ek olarak net borç artarken özkaynakların gerilemesi, bilançonun şirketin dikkat etmesi gereken tarafı olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğine göre %18,4 azalarak 3,1 milyar TL’den 2,5 milyar TL’ye geriledi. Bu, nominal olarak dahi belirgin bir daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca enflasyona yenilmemesi değil, fiyat artışlarının üzerinde büyümesi beklenir. DGNMO’nun satışlarındaki bu gerileme, şirketin reel satış hacminde ve/veya ürün karmasında daha sert bir zayıflama yaşandığını gösteriyor.
Mobilya sektöründe yüksek fiyatlı dayanıklı tüketim ürünleri, tüketici güveni, konut satışları, kredi koşulları ve hanehalkının harcanabilir geliriyle doğrudan bağlantılı. Bu nedenle satışlardaki düşüş, yalnızca şirket özelinde değil, talep ortamının da zorlayıcı olduğunu düşündürüyor. Bununla birlikte elimizde yalnızca geçen yılın aynı çeyreğine ait satış verisi bulunduğu için, 2025/12’ye veya 2025/6-9 dönemlerine göre çeyreklik ivmeyi değerlendirmek mümkün değil. Satışların yılın ilerleyen dönemlerinde toparlanıp toparlanmadığını görmek için sonraki ara dönem sonuçları önemli olacak.
Satışlardaki düşüşe karşın brüt kârın daha sınırlı gerilemesi dikkat çekiyor. Brüt kâr %8,0 düşüşle 985,8 milyon TL’den 906,9 milyon TL’ye indi. Yani şirket satış hacmi kaybının tamamını brüt kâra yansıtmamış. Bu durum, fiyatlama, ürün karması, maliyet kontrolü veya daha yüksek marjlı ürünlerin payındaki değişim gibi unsurların destekleyici olduğunu gösteriyor; ancak şirketin sunduğu veri seti bu iyileşmenin hangi kalemden kaynaklandığını ayrıştırmaya izin vermiyor.
Kârlılık
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %31,8 seviyesinden %36,3’e yükseldi. Satışların %18,4 gerilediği bir dönemde marjın 4,5 puan artması, operasyonun ilk kademesinde belirgin bir direnç olduğunu ortaya koyuyor. Buna rağmen brüt marjdaki iyileşme, faaliyet giderleri ve finansman yükü nedeniyle alt satıra aynı ölçüde yansımamış.
FAVÖK, 25,9 milyon TL’den 38,7 milyon TL’ye çıkarak %49,7 arttı. Bu olumlu görünse de FAVÖK marjı yalnızca %1,5 düzeyinde kaldı; geçen yıl bu oran yaklaşık %0,8 idi. Başka bir ifadeyle şirket, satış başına yaklaşık 1,5 kuruş operasyonel nakit kârlılık üretiyor. Marjın neredeyse iki katına çıkması önemli bir iyileşme olsa da mutlak seviyenin düşük olması, operasyonun hâlâ kırılgan olduğunu gösteriyor. Küçük bir maliyet artışı, kampanya yoğunluğu veya talep zayıflığı, FAVÖK’ü yeniden baskılayabilir.
Net dönem kârı ise geçen yılki 387,8 milyon TL zarardan 171,3 milyon TL kâra döndü. Net kâr marjı yaklaşık %6,9 seviyesinde oluştu; geçen yıl aynı dönemde net marj yaklaşık -%12,5 idi. Ancak bu dönüşümü yalnızca operasyonel başarı olarak okumak doğru olmaz. Net parasal pozisyon kalemi 707,7 milyon TL’den 829,6 milyon TL’ye yükselerek %17,2 arttı ve net kâra önemli katkı sağladı. Dolayısıyla net kârın güçlü görünümünde, düşük seviyedeki FAVÖK’ten çok enflasyon muhasebesi kaynaklı net parasal pozisyon etkisi belirleyici durumda.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %1,2 artarak 12,9 milyar TL’den 13,1 milyar TL’ye çıktı. Dönen varlıklar %7,9 artışla 3,5 milyar TL’ye yükselirken duran varlıklar %1,1 gerileyerek 9,5 milyar TL’ye indi. Dönen varlıklardaki artış, kısa vadeli işletme sermayesi ihtiyacının veya stok ve ticari alacakların büyümüş olabileceğine işaret edebilir; ancak bu kalemlerin kırılımı verilmediği için artışın likidite açısından ne kadar kaliteli olduğunu söylemek mümkün değil.
Bilanço açısından daha dikkat çekici gelişme net borcun %8,1 artarak 6,0 milyar TL’den 6,5 milyar TL’ye yükselmesi. Buna karşılık özkaynaklar %4,1 azalarak yaklaşık 1,5 milyar TL’de kaldı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %11,5 seviyesine geriliyor. Bu oran, varlıkların büyük bölümünün borç ve diğer yükümlülüklerle finanse edildiğini gösteriyor; toplam yükümlülüklerin ayrıntısı paylaşılmadığı için borçluluk yapısının vade ve faiz riskini tam olarak değerlendiremiyoruz.
Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 168 kat. Çeyrek FAVÖK’ünü yıllıklandırarak bakıldığında dahi oran yaklaşık 42 kat seviyesinde olur. Bu hesaplama mevsimsellik ve ara dönem sonuçları nedeniyle teknik olarak sınırlı olsa da, şirketin mevcut operasyonel kârlılığının borç stokunu taşımakta zorlandığını net biçimde gösteriyor. Borçluluk değerlendirmesinde gelecek çeyreklerde FAVÖK’ün kalıcı biçimde yükselmesi kritik.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi, yüksek enflasyon ortamında finansal tabloların satın alma gücü açısından yeniden ifade edilmesini ve parasal kalemlerin enflasyon karşısındaki etkisinin gelir tablosuna yansıtılmasını gerektiriyor. DGNMO’da net parasal pozisyon kalemi 829,6 milyon TL ile net kârın üzerinde bir büyüklüğe sahip. Bu durum, şirketin raporlanan net kârının önemli bölümünün operasyonel faaliyetlerden değil, enflasyon muhasebesi etkisinden geldiğini gösteriyor.
Bu kalem geçen yıla göre %17,2 artmış olsa da net parasal pozisyonun niteliğini, hangi parasal varlık ve yükümlülüklerden kaynaklandığını bilmeden doğrudan nakit yaratımı gibi değerlendirmemek gerekir. Net parasal pozisyon, faaliyetlerden elde edilen nakit akışı değildir; kârlılığı muhasebesel olarak etkiler. Bu nedenle yatırımcı açısından asıl izlenmesi gereken gösterge, pozitif net parasal pozisyonun yanında FAVÖK’ün ve faaliyetlerden yaratılan nakdin kalıcı biçimde güçlenip güçlenmediğidir.
Yatırımcı için Ne Anlama Geliyor?
DGNMO’nun ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında: Satışlardaki sert gerilemeye rağmen brüt marjın %31,8’den %36,3’e, FAVÖK marjının ise %0,8’den %1,5’e yükselmesi maliyet ve ürün karması açısından olumlu bir sinyal.
- Net kâr tarafında: Şirketin geçen yılki zarardan kâra dönmesi önemli; ancak dönüşümün ana destekçisi 829,6 milyon TL’lik net parasal pozisyon olduğu için kâr kalitesinin operasyonel tarafı ayrıca izlenmeli.
- Risk tarafında: 6,5 milyar TL net borç, yalnızca 38,7 milyon TL çeyreklik FAVÖK ile karşılaştırıldığında yüksek kalıyor. Satışların reel olarak zayıfladığı bir ortamda borç servis kapasitesi baskı altında olabilir.
- Dikkat edilmesi gerekenler: Sonraki dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %1,5 seviyesinden yukarı taşınıp taşınamayacağı, net borcun azalması ve özkaynakların güçlenip güçlenmeyeceği temel takip başlıkları olacak.
Özetle, bu çeyrek DGNMO için operasyonel marjların iyileştiği ancak satış ve bilanço tarafında henüz rahatlama sağlanamadığı bir dönem. Net kâr olumlu görünse de yatırımcıların bu sonucu doğrudan kalıcı kârlılık olarak kabul etmeden, öncelikle borçluluk ve nakit yaratma gücündeki gelişimi izlemesi gerekiyor. Yatırım tavsiyesi değildir.