
Açılış
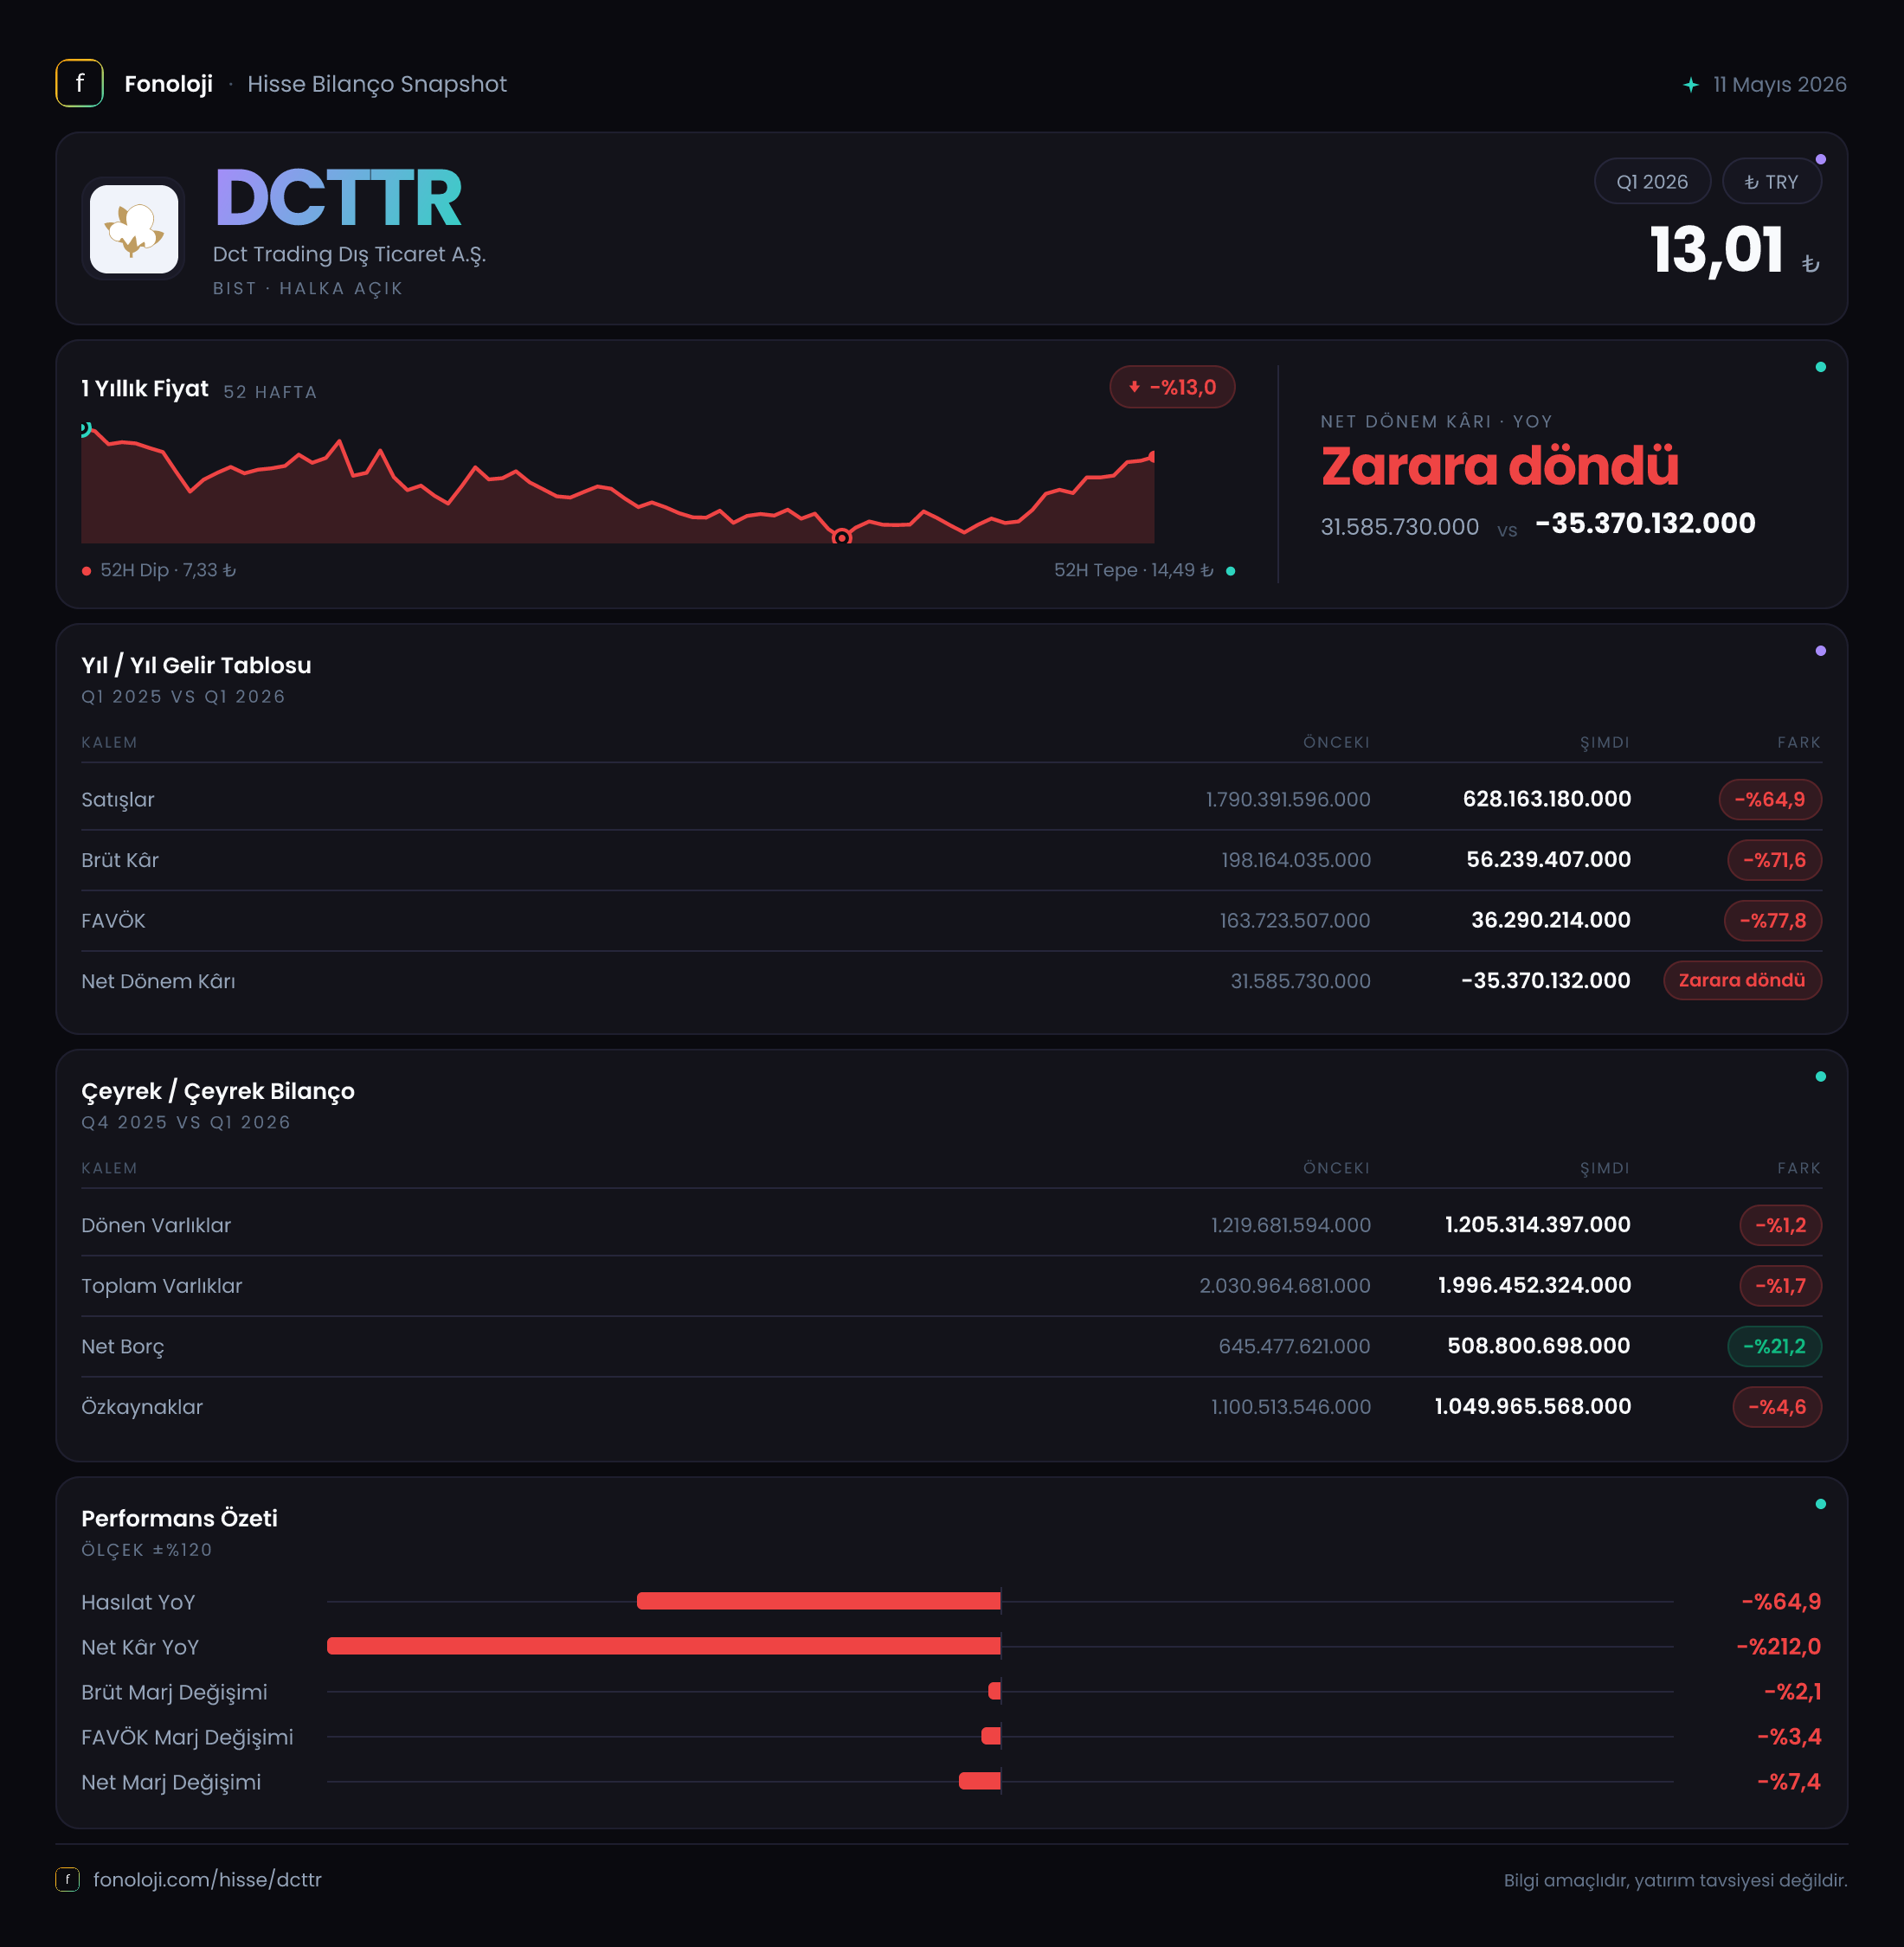
DCT Trading Dış Ticaret, ticaret ve dış ticaret faaliyetleri üzerinden gelir üreten bir şirket olarak 2026 yılının ilk ara döneminde belirgin bir daralma ile karşılaştı. Satışlar geçen yılın aynı dönemine göre %64,9 azalarak 628,2 milyon TL’ye inerken, brüt kâr 56,2 milyon TL’ye, FAVÖK ise 28,1 milyon TL’ye geriledi. Bu tablo yalnızca ciro kaybına değil, aynı zamanda kârlılık kalitesinde de ciddi bozulmaya işaret ediyor. Şirket geçen yılın aynı döneminde 31,2 milyon TL net kâr açıklamışken, bu dönemi 34,6 milyon TL net zararla tamamladı.
Bilançoda toplam varlıklar büyük ölçüde korunurken net borcun azalması olumlu bir gelişme. Ancak faaliyet kârlılığındaki sert gerileme, borçluluk rasyolarını şirket açısından daha hassas hale getiriyor. Özellikle Türkiye’de %30’un üzerindeki enflasyon ortamında satışların nominal olarak dahi %64,9 gerilemesi, şirketin reel faaliyet hacminde çok daha güçlü bir daralma yaşadığını düşündürüyor.
Satış Hikayesi
Şirketin satışları 628,2 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 1,8 milyar TL idi. Böylece yaklaşık 1,2 milyar TL’lik bir satış kaybı oluştu. Yüzde olarak bakıldığında %64,9’luk düşüş, yalnızca enflasyona karşı zayıf bir büyümeyi değil, doğrudan hacim ve/veya işlem büyüklüğünde ciddi bir küçülmeyi gösteriyor.
Türkiye’de yüksek enflasyon nedeniyle satışların nominal olarak artması normalleşmiş durumda. Bu nedenle satışların azalması başlı başına dikkat çekici; çünkü şirket aynı seviyedeki operasyon hacmini koruyabilseydi, fiyat artışları sayesinde nominal ciroda daha dirençli bir görünüm beklenirdi. Mevcut veri, şirketin ya ticaret hacminde önemli bir gerileme yaşadığını ya da daha düşük marjlı ve daha düşük tutarlı işlemlere yöneldiğini gösteriyor.
Bununla birlikte, şirketin faaliyet alanında satışların dönemsel olarak büyük sözleşmelere, emtia fiyatlarına veya sevkiyat zamanlamasına bağlı dalgalanabilmesi mümkündür. Ancak elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunduğu için mevsimsellik ya da önceki çeyreğe göre ivme konusunda kesin bir hüküm vermek mümkün değil. Çeyreklik trendi değerlendirmek için 2025/6, 2025/9 ve 2025/12 dönemlerinin de görülmesi gerekiyor.
Satışlardaki gerileme, kâr kalemlerine satışlardan daha sert yansımış durumda. Bu da şirketin yalnızca daha az satış yapmadığını, aynı zamanda satış başına daha düşük kâr elde ettiğini gösteriyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 198,2 milyon TL’den 56,2 milyon TL’ye geriledi. Bu düşüş %71,6 seviyesinde; yani satışlardaki %64,9’luk daralmadan daha sert. Sonuç olarak brüt kâr marjı geçen yılki yaklaşık %11,0 seviyesinden bu dönemde %8,9’a indi. Marjın yaklaşık 2,1 puan gerilemesi, ürün/hizmet karması, tedarik maliyetleri veya fiyatlama gücü açısından baskıya işaret ediyor.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK geçen yıl 156,3 milyon TL iken bu dönemde 28,1 milyon TL’ye düştü; gerileme oranı %82,0. FAVÖK marjı da yaklaşık %8,7’den %4,5’e indi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 8,7 TL faaliyet kârı üretirken bu dönemde yalnızca 4,5 TL üretebildi.
Brüt kâr marjındaki düşüş ile FAVÖK marjındaki düşüş arasındaki fark, faaliyet giderlerinin satışlara oranla daha ağır hale geldiğini düşündürüyor. Satışlar daralırken sabit giderlerin aynı hızda düşmemesi, ticaret şirketlerinde faaliyet kaldıracını ters yönde çalıştırabilir. Ciro küçüldüğünde operasyonel giderler korunuyorsa FAVÖK çok daha hızlı geriler; DCTTR’de görülen tablo buna uyuyor.
Net kâr tarafında şirket 34,6 milyon TL zarar açıkladı. Geçen yıl aynı dönemde 31,2 milyon TL net kâr vardı. Böylece net kârda 65,8 milyon TL’lik bir bozulma oluştu. Net kâr marjı geçen yıl yaklaşık %1,7 pozitifken, bu dönemde -%5,5’e geriledi. Faaliyet kârındaki daralmaya ek olarak negatif net parasal pozisyon ve muhtemel finansman etkileri, operasyonel zayıflığı net zarara taşıdı.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %1,7 gerileyerek yaklaşık 2,0 milyar TL seviyesinde kaldı. Dönen varlıklar 1,2 milyar TL ile büyük ölçüde korunurken, duran varlıklar 811,3 milyon TL’den 791,1 milyon TL’ye indi. Varlık tarafındaki sınırlı değişim, bilançonun henüz hızlı bir küçülme yaşamadığını gösteriyor.
Net borç ise 642,1 milyon TL’den 505,8 milyon TL’ye geriledi. Yaklaşık 136,3 milyon TL’lik bu azalış ve %21,2’lik düşüş, borç azaltımı açısından olumlu. Şirketin borç seviyesini aşağı çekmesi, özellikle yüksek faiz ve finansman maliyetlerinin sürdüğü ortamda bilanço dayanıklılığı açısından destekleyici.
Ancak bu gelişmeyi yalnızca borç tutarına bakarak olumlu değerlendirmek yeterli değil. Net borcun FAVÖK’e oranı, mevcut dönem verisiyle yaklaşık 18,0x seviyesine geliyor. Geçen yılın aynı dönemindeki FAVÖK kullanıldığında oran yaklaşık 4,1x idi. Bu karşılaştırma dönemsel olarak birebir uyumlu olmasa da faaliyet kârındaki çöküşün borç taşıma kapasitesini ne kadar zayıflattığını açıkça gösteriyor.
Özkaynaklar 1,1 milyar TL’den 1,0 milyar TL’ye geriledi ve düşüş %4,6 oldu. Dönem zararı bu gerilemenin temel nedenlerinden biri. Buna rağmen özkaynaklar hâlâ toplam varlıkların yaklaşık yarısını karşılıyor; bu, bilançonun tamamen borçla finanse edilmediğini gösteriyor. Yine de zarar eğilimi sürerse özkaynak tabanı ve borçluluk görünümü daha fazla baskı altına girebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -50,1 milyon TL oldu. Geçen yıl aynı dönemdeki -19,6 milyon TL’ye kıyasla parasal kayıp yaklaşık 30,5 milyon TL arttı ve negatif pozisyonun büyüklüğü %155,8 yükseldi.
TAS 29 kapsamında bu kalemin negatif olması, şirketin net parasal varlık yerine net parasal yükümlülük taşıdığı ve yüksek enflasyon ortamında parasal pozisyonundan zarar yazdığı anlamına gelir. Basitçe ifade etmek gerekirse, parasal borçların ve yükümlülüklerin etkisi, nakit ve benzeri parasal varlıkların sağladığı avantajı aşmış durumda.
Bu zarar, operasyonel faaliyetlerden kaynaklanmasa da net kârı doğrudan aşağı çekiyor. FAVÖK 28,1 milyon TL gibi sınırlı bir seviyedeyken 50,1 milyon TL’lik negatif net parasal pozisyon etkisi, faaliyet kârının tamamından daha büyük bir baskı oluşturuyor. Bu nedenle DCTTR’de yalnızca FAVÖK’ü değil, enflasyon muhasebesi sonrası net parasal pozisyonu ve finansman yapısını birlikte izlemek gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
DCTTR’nin bu çeyrek görünümünde ana mesaj, satış daralmasının kârlılıkta daha sert bir bozulmaya dönüştüğü yönünde. Fırsat tarafında net borcun %21,2 azalması ve toplam varlıkların büyük ölçüde korunması öne çıkıyor. Şirket faaliyet hacmini toparlayabilir, brüt marjı yeniden %10’un üzerine taşıyabilir ve FAVÖK marjını iyileştirebilirse borçluluk baskısı zaman içinde hafifleyebilir.
Buna karşılık riskler daha belirgin:
- Satışların enflasyonun çok altında kalması, reel faaliyet hacminde ciddi küçülmeye işaret ediyor.
- FAVÖK marjının %4,5’e inmesi, operasyonel tamponun zayıfladığını gösteriyor.
- Net borç azalmasına rağmen net borç/FAVÖK oranının yaklaşık 18x seviyesine yükselmesi finansal riski artırıyor.
- Negatif net parasal pozisyonun 50,1 milyon TL’ye çıkması, yüksek enflasyon ortamında bilanço yapısının şirket aleyhine çalıştığını gösteriyor.
- Özkaynakların %4,6 gerilemesi, zarar devam ederse sermaye tabanının aşınabileceğine işaret ediyor.
Önümüzdeki dönemlerde izlenmesi gereken üç temel gösterge satışların yeniden büyüyüp büyümediği, FAVÖK marjının toparlanıp toparlanmadığı ve net borç azalmasının operasyonel nakit akışıyla desteklenip desteklenmediği olacak. Bu üç başlıkta iyileşme görülmeden yalnızca net borçtaki düşüşe dayanarak güçlü bir toparlanma hikâyesi kurmak erken olur. Yatırım tavsiyesi değildir.