
Açılış
Dardanel, başta ton balığı ve deniz ürünleri olmak üzere paketli gıda alanında faaliyet gösteren, gelirleri hem iç tüketim koşullarına hem de maliyet enflasyonuna duyarlı bir şirket. 2026/3AB döneminin ana mesajı, satış ve operasyonel kârlılıkta daralma yaşanırken net zarar seviyesinin geçen yılın aynı çeyreğine göre iyileşmesi. Ancak bu iyileşme, faaliyetlerde güçlü bir toparlanmadan çok, net parasal pozisyonun katkısı ve zarar tabanının düşük olmasıyla açıklanıyor. Bilanço tarafında ise varlıklar büyürken net borcun daha hızlı artması ve özkaynakların gerilemesi dikkatle izlenmeli.
Satış Hikayesi
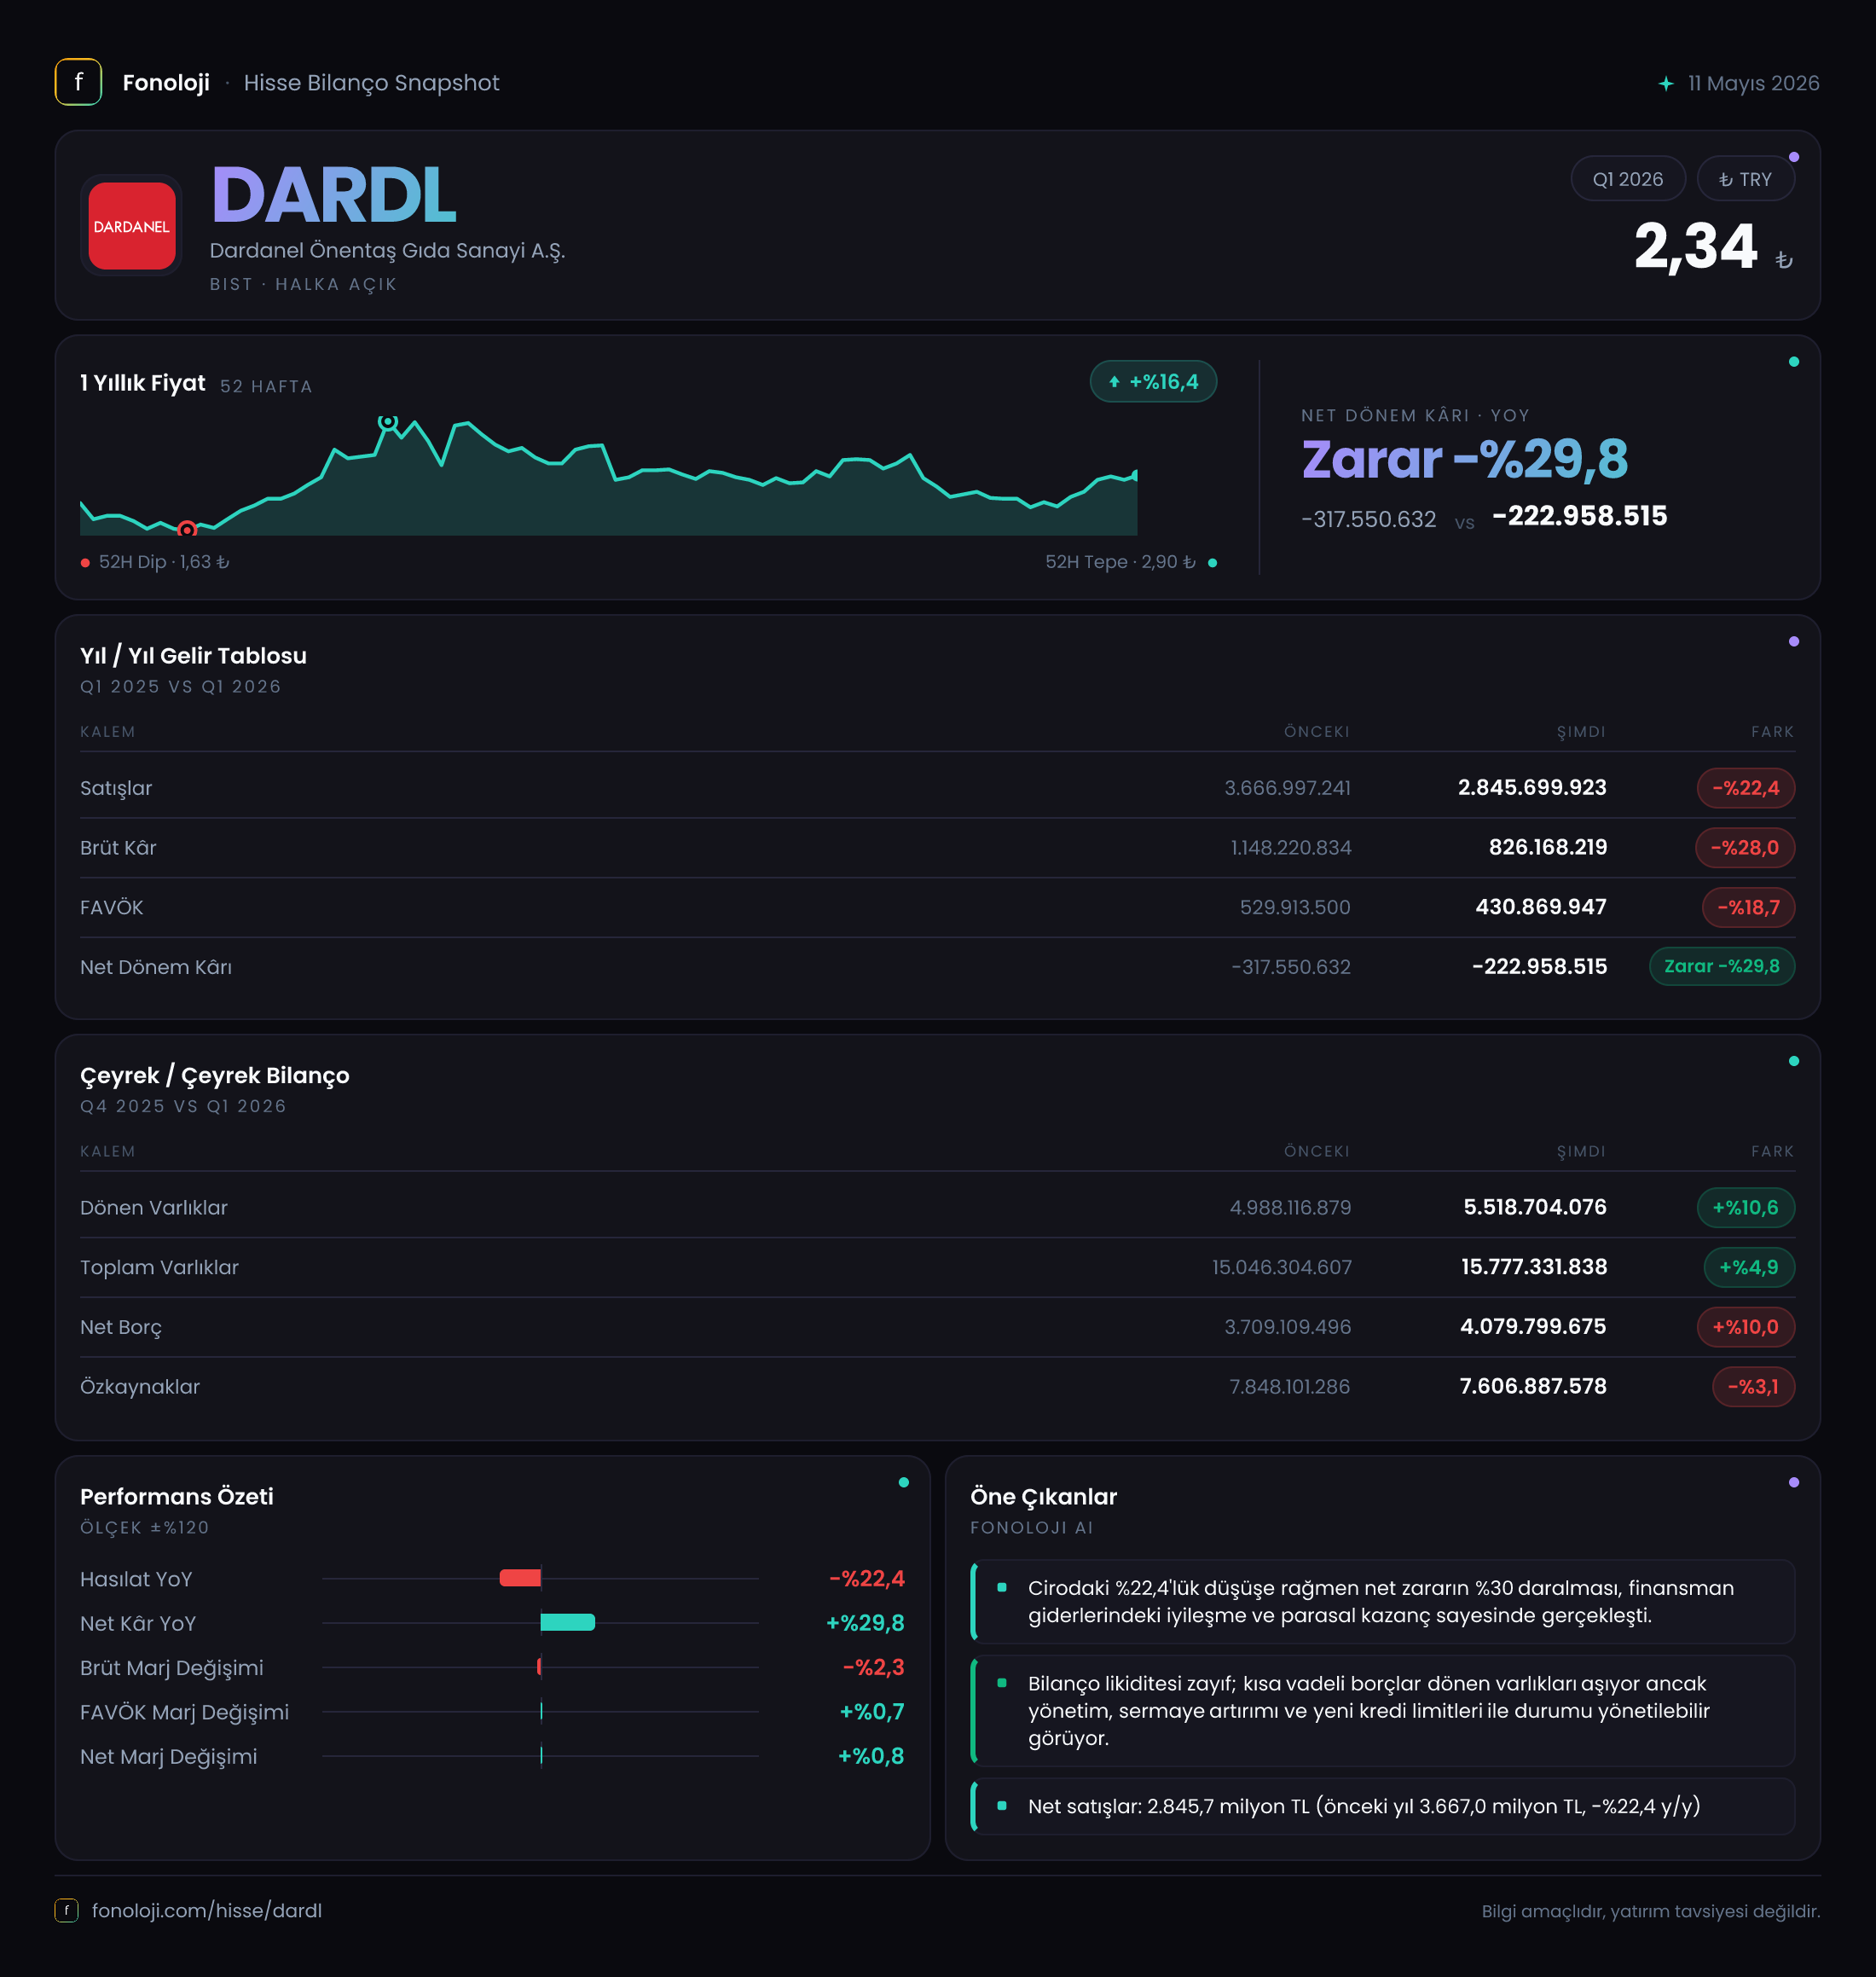
Dardanel’in satışları 2026’nın ilk çeyreğinde geçen yılın aynı dönemindeki 3,7 milyar TL’den 2,8 milyar TL’ye gerileyerek %22,4 azaldı. Bu, nominal olarak yaklaşık 829 milyon TL’lik bir kayıp anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca reel olarak küçülmesi değil, nominal bazda da daralması oldukça önemli bir sinyal. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmi veya ürün karmasıyla telafi edememiş görünüyor.
Bu gerilemenin arkasında tüketicinin daha uygun fiyatlı ürünlere yönelmesi, paketli gıda talebinde yavaşlama, ihracat veya kanal bazlı zayıflık gibi unsurlar olabilir; ancak mevcut veri seti bu nedenlerden hangisinin belirleyici olduğunu göstermiyor. Bu nedenle yorumun odağı, satışlardaki daralmanın şirketin maliyet yapısı üzerindeki etkisi olmalı.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi paylaşıldığından, 2025’in son çeyreğine göre satışların ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Dolayısıyla toparlanmanın başlayıp başlamadığını anlamak için önümüzdeki dönemlerde satışların yeniden büyüyüp büyümediği, özellikle de enflasyonun üzerinde bir artış sağlayıp sağlamadığı izlenmeli. Mevcut tablo, büyümeden ziyade hacim ve talep baskısına işaret ediyor.
Kârlılık
Brüt kâr, satışlardaki gerilemeden daha hızlı düşerek 1,1 milyar TL’den 826,2 milyon TL’ye indi ve %28 azaldı. Bu tablo ilk bakışta marj baskısını düşündürse de brüt kâr marjı hesaplandığında değişim sınırlı kalıyor: marj %29,7’den %29,5’e geriledi. Yani şirket satış kaybetmiş olsa da ürünlerin satış maliyeti karşısındaki brüt kârlılık oranını büyük ölçüde korumuş.
Bu durum iki şekilde okunabilir. Bir yandan fiyatlama ve ürün karması, satışlardaki düşüşe rağmen brüt marjın korunmasına yardımcı olmuş olabilir. Diğer yandan toplam satış hacminin küçülmesi, sabit işletme giderlerinin daha düşük bir ciroya yayılmasına neden olarak aşağıdaki kârlılık kalemlerini baskılayabilir.
FAVÖK, geçen yılın aynı dönemindeki 417,4 milyon TL’den 319,3 milyon TL’ye gerileyerek %23,5 azaldı. FAVÖK marjı ise yaklaşık %11,3’ten %11,4’e yükseldi. Bu, operasyonel kârlılığın tutar olarak gerilemesine rağmen marjın korunduğunu gösteriyor. Satışlardaki düşüşle karşılaştırıldığında FAVÖK’ün daha sınırlı azalması, şirketin operasyonel giderlerini kısmen kontrol ettiğine işaret ediyor. Ancak enflasyon ortamında marjın korunması tek başına yeterli değil; toplam kâr üretme kapasitesinin büyümesi gerekiyor.
Net dönem zararı 317,6 milyon TL’den 223 milyon TL’ye geriledi. Zararın %29,8 oranında azalması olumlu görünse de şirket hâlâ net kâr üretemiyor. Net zarar marjı geçen yılki yaklaşık -%8,6’dan -%8,0’a iyileşti. FAVÖK seviyesinde pozitif sonuç yaratılmasına rağmen net zararın sürmesi; finansman maliyetleri, amortisman, kur etkileri veya diğer finansal giderlerin operasyonel kârı aşağı çektiğini düşündürüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net zararın hangi gider tarafından belirlendiği konusunda kesin hüküm vermek mümkün değil.
Bilanço Sağlığı
Dardanel’in toplam varlıkları önceki yıl sonundaki 15 milyar TL’den 15,8 milyar TL’ye yükselerek %4,9 arttı. Ancak bu büyüme, enflasyonun üzerinde olmadığı için reel anlamda güçlü bir varlık genişlemesi olarak değerlendirilemez. Dönen varlıklar %10,6 artışla 5,5 milyar TL’ye çıkarken duran varlıklar yalnızca %2 artışla 10,3 milyar TL’ye ulaştı. Dönen varlıkların daha hızlı büyümesi, işletme sermayesi ihtiyacının arttığını veya stok ve ticari alacaklarda yükseliş yaşandığını düşündürebilir; fakat kalem detayları bulunmadığından bu artışın niteliği ayrıca incelenmeli.
Net borç 3,7 milyar TL’den 4,1 milyar TL’ye çıkarak %10 arttı. Bu artış, toplam varlık büyümesinin iki katından fazla ve şirketin finansal yükünün ağırlaştığını gösteriyor. Özkaynaklar ise 7,8 milyar TL’den 7,6 milyar TL’ye geriledi. Net zarar, özkaynakları aşağı çekerken borç artışı bilanço esnekliğini azaltıyor.
FAVÖK’ün yıllıklandırılmış yaklaşık 1,3 milyar TL seviyesinde kalacağı varsayımıyla net borç/FAVÖK oranı kabaca 3,2x düzeyinde hesaplanabilir. Bu hesap çeyrek performansının yıl boyunca sürdüğü varsayımına dayanıyor ve mevsimsellik nedeniyle kesin bir yıllık gösterge değil. Yine de borcun operasyonel kâra oranla yüksek olduğu görülüyor. Satışların daraldığı bir dönemde borcun artması, faiz ve yeniden finansman riskini daha önemli hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 138,3 milyon TL oldu ve geçen yılki 128,1 milyon TL’ye göre %7,9 arttı. Enflasyon muhasebesi kapsamında bu pozitif net parasal pozisyon, dönem kâr/zararına 138,3 milyon TL’lik bir katkı sağlıyor. Bu katkı, parasal yükümlülüklerin parasal varlıklardan daha yüksek olmasının yarattığı enflasyon muhasebesi etkisiyle ilişkilidir.
Ancak bu kalem operasyonel bir nakit girişi veya satış büyümesi anlamına gelmez. Nitekim şirketin FAVÖK’ü pozitif olmasına rağmen net zararda kalması, parasal pozisyon katkısının diğer giderleri tamamen telafi edemediğini gösteriyor. Net parasal pozisyonun geçen yıla göre artması olumlu olsa da, 138,3 milyon TL’lik katkı 223 milyon TL’lik net zararı kapatmaya yetmemiştir. Bu nedenle yatırımcı, TAS 29 etkisini faaliyet performansından ayrı okumalı.
Yatırımcı için Ne Anlama Geliyor?
Dardanel’in ilk çeyrek görünümünde öne çıkan fırsat, satışlardaki sert düşüşe rağmen brüt ve FAVÖK marjlarının büyük ölçüde korunması. Şirket yeniden büyüme sağlayabilirse, mevcut operasyonel marj yapısı daha yüksek ciro üzerinde anlamlı bir kâr artışı yaratabilir. Net zararın geçen yıla göre azalması da bu toparlanma ihtimalinin tamamen ortadan kalkmadığını gösteriyor.
Buna karşılık temel riskler daha belirgin:
- Satışların %22,4 gerilemesi, enflasyonist ortamda ciddi bir reel daralmaya işaret ediyor.
- Net borcun %10 artması, finansman giderleri ve likidite riskini yükseltiyor.
- Özkaynakların %3,1 azalması, zararların bilanço gücünü aşındırdığını gösteriyor.
- FAVÖK marjı korunmasına rağmen şirket hâlâ 223 milyon TL net zarar açıklıyor.
- Net parasal pozitif pozisyon katkısı, faaliyet kârlılığındaki zayıflığı kalıcı biçimde telafi etmiyor.
Önümüzdeki dönemlerde özellikle satış hacmi, net borç artışının durup durmadığı, finansman giderleri ve net zararın FAVÖK’e rağmen neden sürdüğü takip edilmeli. Dardanel için yatırım hikâyesinin güçlenmesi, yalnızca zarar azalmasına değil, satışların yeniden enflasyonun üzerinde büyümesine ve borçluluğun kontrol altına alınmasına bağlı. Yatırım tavsiyesi değildir.