
Açılış
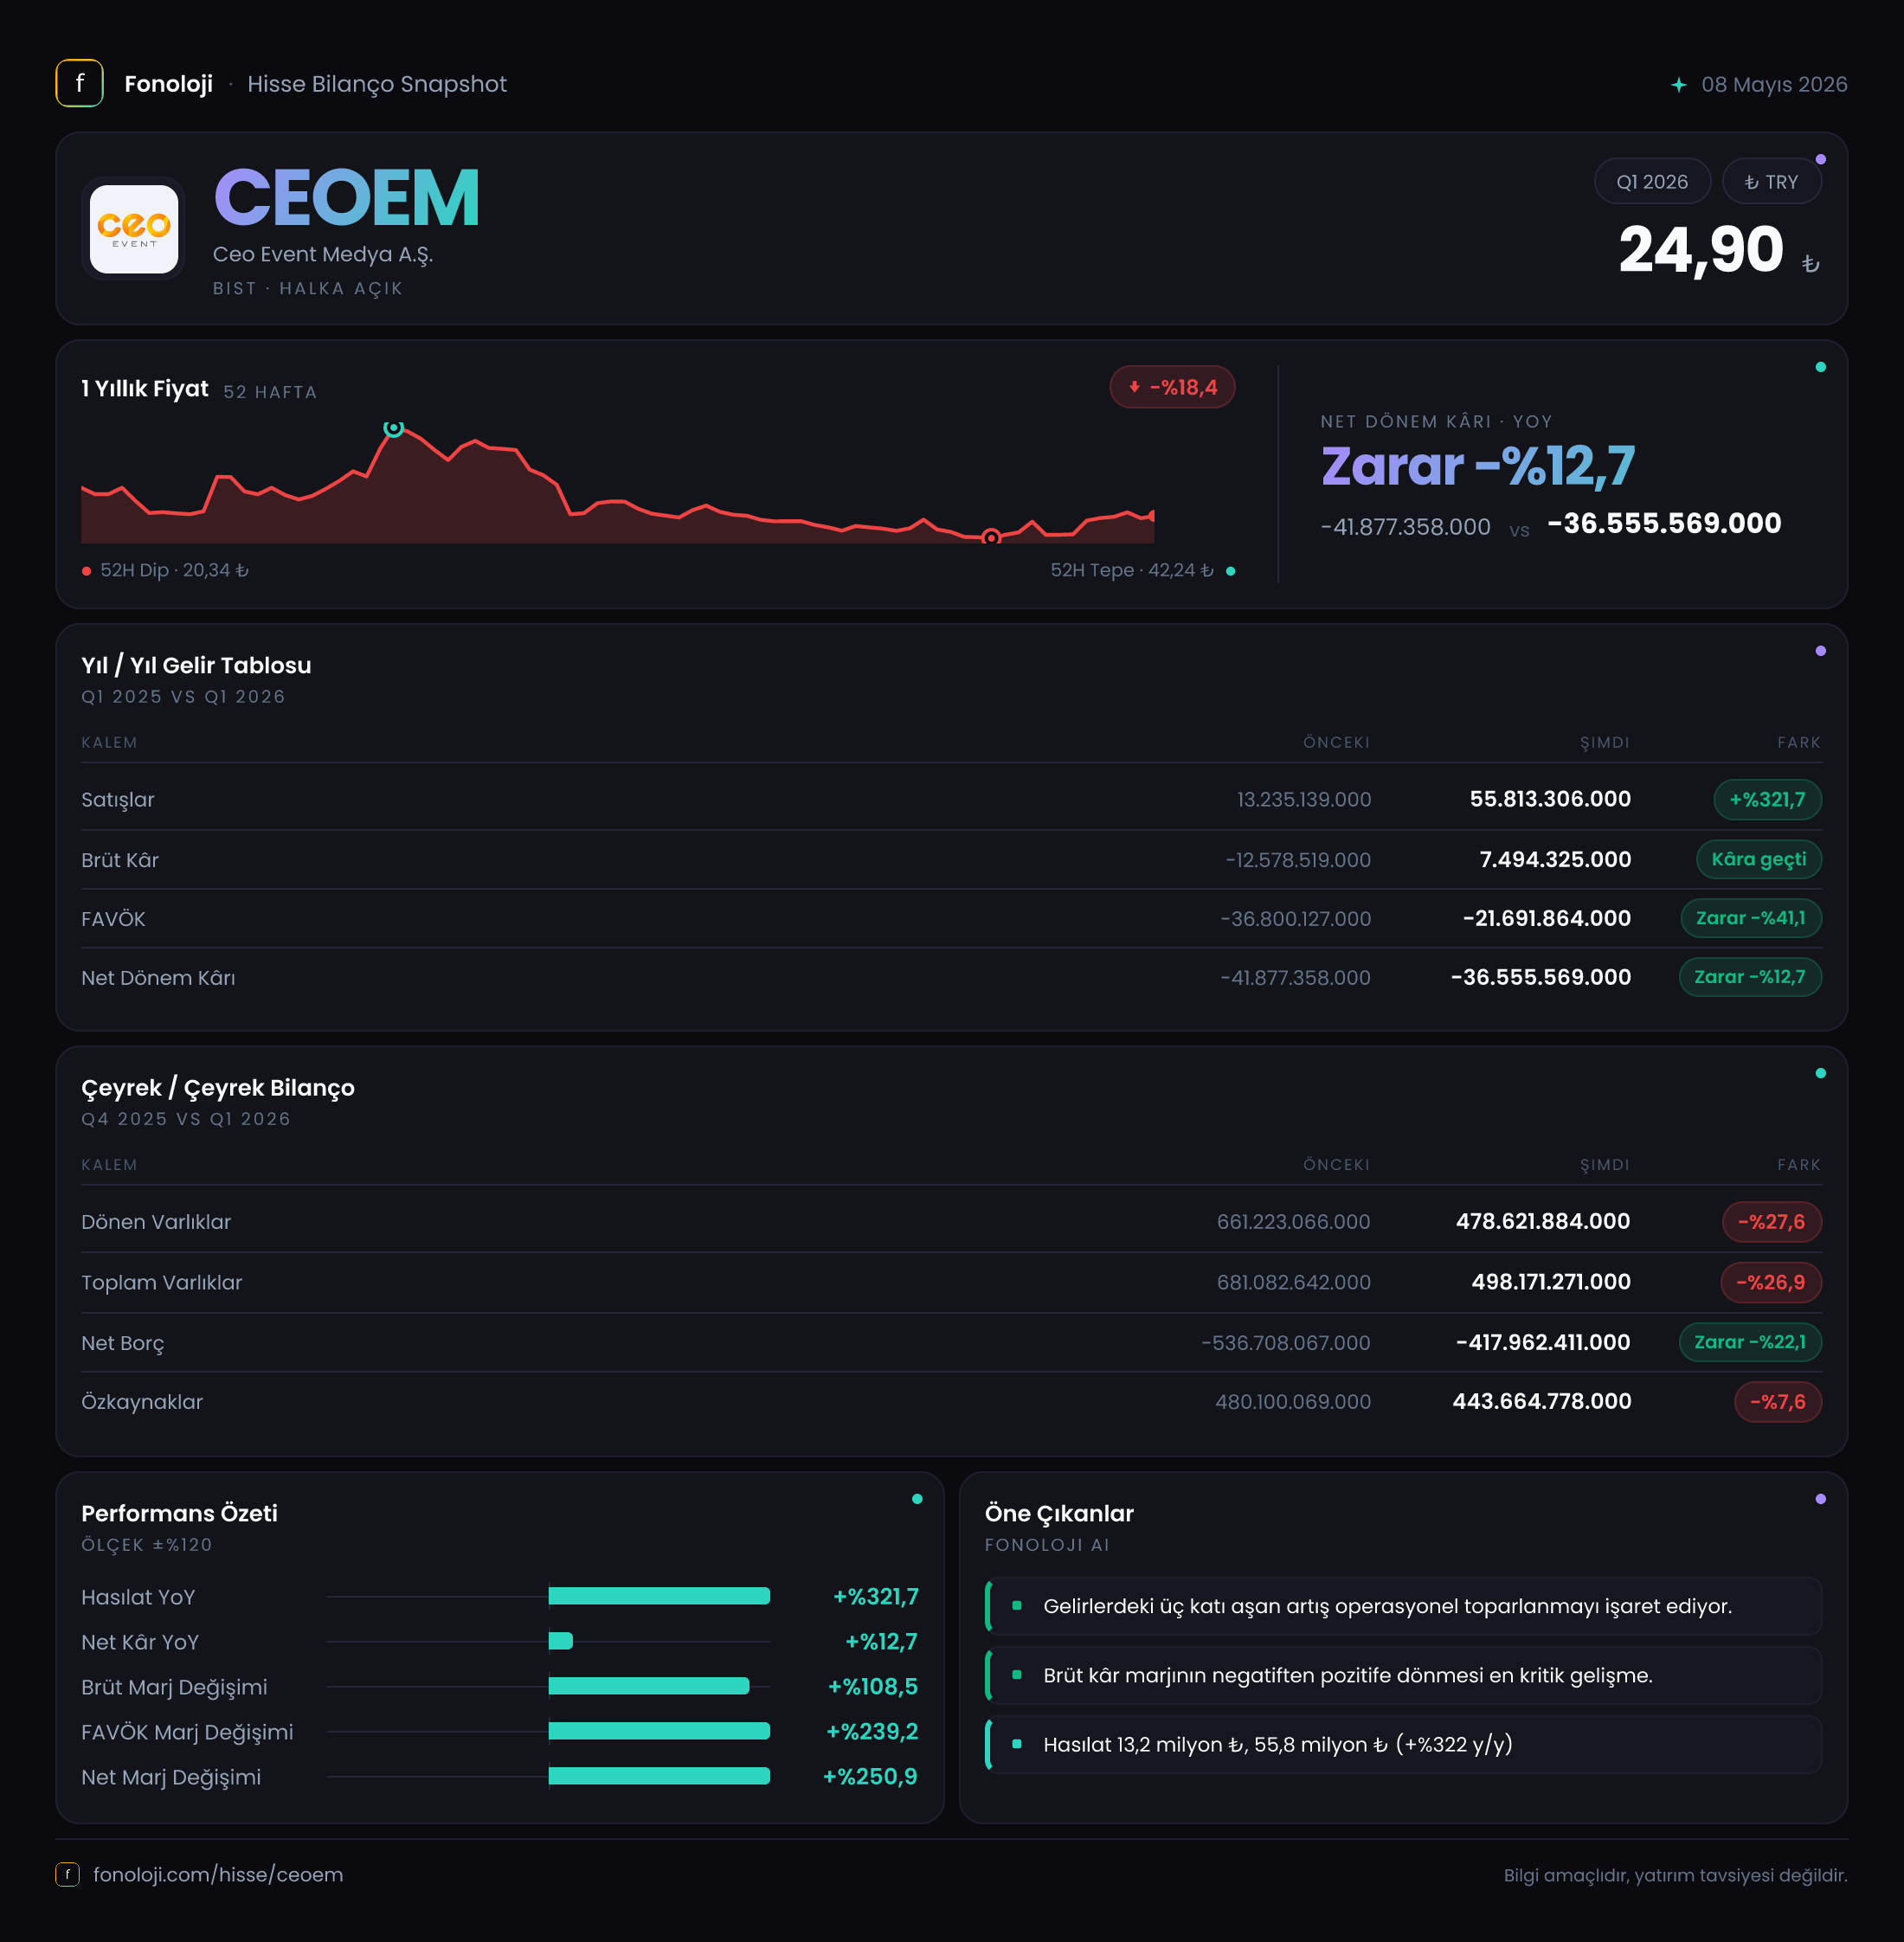
CEO Event Medya (CEOEM), etkinlik, organizasyon ve medya hizmetleri sunan; gelirleri proje takvimine, etkinlik yoğunluğuna ve müşteri siparişlerine bağlı olarak dönemler arasında dalgalanabilen bir şirket. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre güçlü biçimde artarken, brüt kâr tarafında belirgin bir toparlanma yaşandı. Buna karşın faaliyet giderleri ve özellikle 37,7 milyon TL’lik net parasal kayıp, şirketin net zarardan çıkmasını engelledi. Ana mesaj şu: operasyonel görünüm geçen yılın ilk çeyreğine göre iyileşmiş, ancak kârlılık henüz sürdürülebilir seviyeye ulaşmış değil.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 55,8 mn TL | 13,2 mn TL | Nominal olarak %321,7 artış | | Brüt kâr / marj | 7,5 mn TL / %13,4 | -12,6 mn TL / -%95,5 | Brüt seviyede zarar yerine kâra geçiş | | FAVÖK / marj | -6,0 mn TL / -%10,8 | -26,8 mn TL / -%203,0 | Faaliyet zararı azaldı, fakat devam ediyor | | Net dönem kârı / marj | -36,6 mn TL / -%65,6 | -41,9 mn TL / -%317,4 | Zarar daraldı, net kârlılık oluşmadı |
Satış Hikayesi
CEOEM’in satışları 13,2 milyon TL’den 55,8 milyon TL’ye yükseldi. Bu, geçen yılın aynı çeyreğine göre %321,7’lik çok güçlü bir nominal artış anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, artışın tamamını reel büyüme olarak kabul etmek doğru olmaz. Yine de satışların yaklaşık dört katına çıkması, yalnızca fiyat artışıyla açıklanamayacak kadar belirgin bir toparlanmaya işaret ediyor.
Burada önemli ayrıntı, karşılaştırma bazının oldukça düşük olması. Geçen yılın ilk çeyreğinde şirket 13,2 milyon TL satış üretmiş ve brüt seviyede 12,6 milyon TL zarar yazmıştı. Dolayısıyla 55,8 milyon TL’lik yeni dönem geliri güçlü görünse de, bu artışın ne kadarının yeni etkinlik hacminden, ne kadarının proje karmasından veya fiyatlandırmadan kaynaklandığını çeyreklik detaylar olmadan kesinleştirmek mümkün değil.
CEOEM’in iş modeli gereği tek bir çeyreği yıllık performansın tamamına taşımak da riskli. Etkinlik ve organizasyon gelirleri, belirli projelerin hangi dönemde teslim edildiğine bağlı olarak yoğunlaşabilir. Eldeki veri setinde 2025/3 dışında çeyreklik satış bilgisi bulunmadığı için, bu büyümenin devamlılığını değerlendirmek adına önümüzdeki çeyreklerde satışların hangi seviyede kalacağı izlenmeli. Özellikle 2026/6 ve 2026/9 dönemlerinde gelir artışı korunabilirse, ilk çeyrek performansı daha güçlü bir trendin başlangıcı olarak okunabilir.
Kârlılık
Kârlılık tarafındaki en önemli gelişme, şirketin brüt seviyede zarar etmekten çıkıp 7,5 milyon TL brüt kâra geçmesi. Brüt marj, satışların yaklaşık %13,4’üne denk geliyor. Geçen yıl aynı dönemde brüt marj yaklaşık -%95,5 seviyesindeydi. Bu değişim, gelirlerin artmasının yanı sıra etkinlik maliyetleri ve doğrudan hizmet üretim giderlerinde daha iyi bir denge kurulmuş olabileceğini gösteriyor.
Ancak brüt kârın faaliyet giderlerini karşılamaya yetmediği görülüyor. FAVÖK, geçen yılki 26,8 milyon TL zarardan bu yıl 6,0 milyon TL zarara gerilemiş durumda. FAVÖK marjı da yaklaşık -%203’ten -%10,8’e yükseldi. Bu, faaliyet performansında ciddi bir iyileşme olsa da şirketin ana faaliyetlerinden hâlâ nakit yaratır nitelikte pozitif bir kâr elde edemediğini anlatıyor.
Başka bir ifadeyle, CEOEM satış başına brüt düzeyde para kazanıyor; fakat genel yönetim, pazarlama, personel ve diğer faaliyet giderleri sonrasında sonuç negatife dönüyor. 7,5 milyon TL’lik brüt kârın üzerinde 6,0 milyon TL’lik FAVÖK zararı oluşması, gider tabanının hâlâ yüksek olduğunu gösteriyor. Önümüzdeki dönemlerde satışlar artarken FAVÖK marjının önce sıfıra, ardından pozitif bölgeye taşınması kritik olacak.
Net dönem zararı 41,9 milyon TL’den 36,6 milyon TL’ye geriledi. Zararın %12,7 azalması olumlu, ancak net zarar marjı hâlâ yaklaşık -%65,6. Bu oran, 55,8 milyon TL’lik satışın önemli bölümünün finansal ve parasal etkilerle eridiğini gösteriyor. Brüt marjın iyileşmesi tek başına yeterli değil; şirketin faaliyet giderlerini kontrol etmesi ve net parasal kaybı azaltması gerekiyor.
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından güçlü bir tampon taşıdığını gösteriyor. Net borç kaleminin -417,5 milyon TL olması, şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Ancak bu net nakit tutarı önceki yıl sonundaki 536,2 milyon TL’den 417,5 milyon TL’ye gerilemiş. Başka bir ifadeyle net nakit yaklaşık 118,7 milyon TL azalmış ve bilanço likiditesi zayıflamış.
Dönen varlıklar 661,2 milyon TL’den 478,6 milyon TL’ye, toplam varlıklar ise 681,1 milyon TL’den 498,2 milyon TL’ye düştü. Bu düşüş sırasıyla %27,6 ve %26,9 seviyesinde. Duran varlıkların yalnızca 19,9 milyon TL’den 19,5 milyon TL’ye gerilemesi, bilanço küçülmesinin esas olarak dönen varlıklardan kaynaklandığını gösteriyor. Fakat dönen varlıkların nakit, ticari alacak veya diğer kalemler bazında nasıl değiştiği verilmediği için, bu azalmanın operasyonel kullanım mı, tahsilat yapısı mı, yoksa başka bir bilanço hareketi mi olduğu kesin olarak söylenemez.
Özkaynaklar 480,1 milyon TL’den 443,7 milyon TL’ye geriledi. 36,4 milyon TL’lik bu azalış, dönem zararının büyüklüğüyle oldukça uyumlu. Şirketin özkaynakları toplam varlıkların yaklaşık %89’unu oluşturuyor; bu oran, finansal kaldıraç açısından güçlü bir sermaye yapısına işaret ediyor. Bununla birlikte özkaynak gücü, faaliyetlerin kârlı olduğu anlamına gelmiyor. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı şekilde hesaplanamaz; şirketin önceliği borç azaltmaktan çok faaliyet kârlılığını pozitife çevirmek.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -37,7 milyon TL olması, enflasyon muhasebesi kapsamında şirketin dönem içinde net parasal kayıp yaşadığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 30,5 milyon TL idi; zarar %23,6 artmış. Bu kalem, şirketin net nakit taşımasına rağmen enflasyon muhasebesinden olumlu sonuç alamadığını ortaya koyuyor.
Burada net nakit ile net parasal pozisyonun aynı şey olmadığını ayırmak gerekir. Net nakit, finansal borçlar ile nakit ve benzeri varlıkların farkını gösterirken; TAS 29 kapsamındaki net parasal pozisyon, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. CEOEM’in bilançosundaki yüksek likit varlık yapısı, yüksek enflasyon ortamında satın alma gücü kaybına yol açarak bu kalemde zarar oluşturmuş olabilir.
37,7 milyon TL’lik parasal kayıp, şirketin 36,6 milyon TL’lik net zararına neredeyse aynı büyüklükte katkı yapıyor. Dolayısıyla faaliyet zararı azaltılsa bile enflasyon muhasebesi etkisi devam ettiği sürece net kâra geçiş gecikebilir.
Yatırımcı için Ne Anlama Geliyor?
CEOEM’de ilk çeyreğin olumlu tarafı, satışların güçlü biçimde toparlanması ve brüt kârın yeniden pozitif hale gelmesi. Net nakit pozisyonunun sürmesi de borç kaynaklı finansal riskin sınırlı olduğunu gösteriyor. Buna karşılık şirketin hâlâ 6,0 milyon TL FAVÖK zararı ve 36,6 milyon TL net zararı bulunuyor. Üstelik net nakit, yıl sonuna göre 118,7 milyon TL azalmış durumda.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satış büyümesinin 2026’nın sonraki çeyreklerinde korunup korunmayacağı,
- FAVÖK marjının -%10,8’den pozitife dönüp dönemeyeceği,
- Net nakit azalmasının geçici mi, yoksa operasyonel nakit tüketiminin sonucu mu olduğu,
- Net parasal kaybın 37,7 milyon TL seviyesinden gerileyip gerilemeyeceği,
- Proje bazlı gelir yapısının çeyrekler arasında ne ölçüde dalgalanacağı.
Özetle CEOEM’in operasyonel görünümü geçen yılın ilk çeyreğine göre belirgin biçimde iyileşmiş, fakat şirket henüz kârlı büyüme aşamasına ulaşmış değil. Satış artışının faaliyet kârına dönüşmesi ve bilanço likiditesindeki gerilemenin durması, toparlanmanın kalıcı olup olmadığını belirleyecek. Yatırım tavsiyesi değildir.