
Açılış
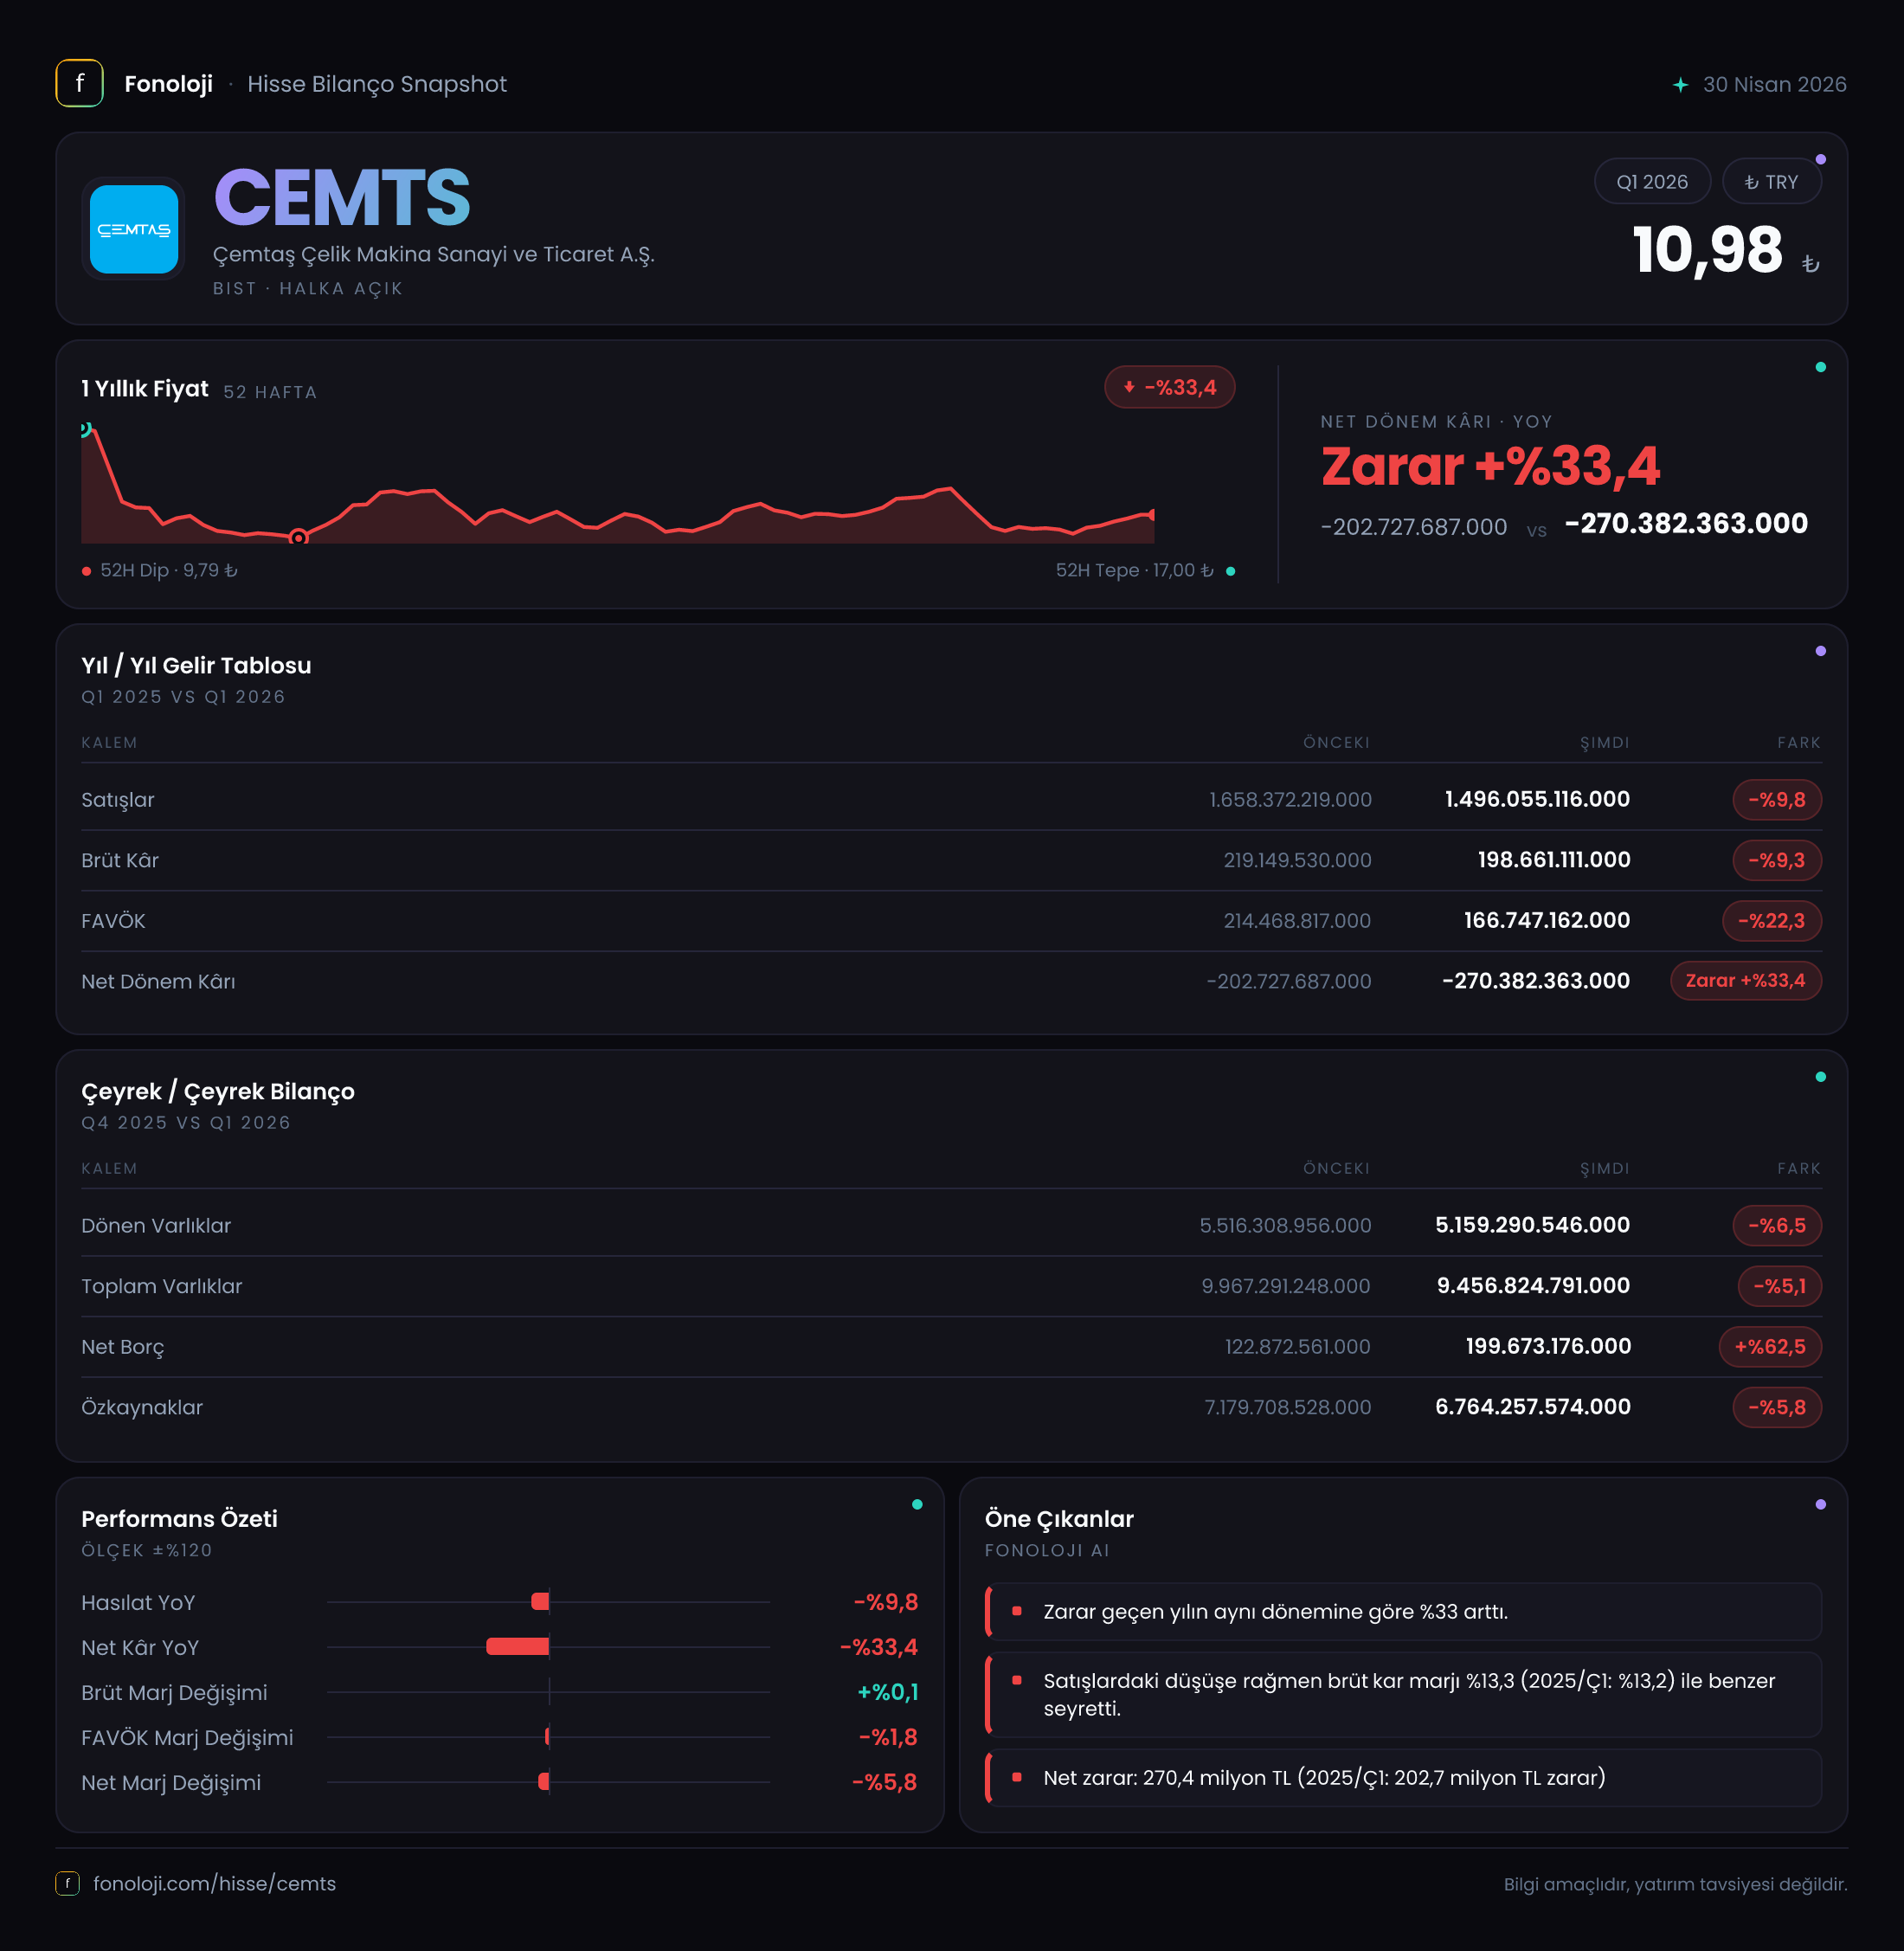
Çemtaş Çelik Makina Sanayi ve Ticaret A.Ş. (CEMTS), çelik ve makine sanayisine yönelik üretim yapan, sonuçları özellikle sanayi talebi, çelik fiyatları, enerji maliyetleri ve enflasyon muhasebesinden etkilenen bir şirket. 2026’nın ilk çeyreğinde ana mesaj, satışlardaki daralmanın kârlılıkta daha sert bir bozulmaya dönüşmesi ve şirketin net zararının büyümesi oldu. Satışlar geçen yılın aynı dönemine göre gerilerken brüt kâr sınırlı ölçüde azaldı; ancak FAVÖK’teki düşüş ve yüksek net parasal kayıp, dönem net zararını 270,4 milyon TL’ye taşıdı. Bilanço hâlâ güçlü bir özkaynak tabanına sahip olsa da net borçtaki artış ve faaliyet kârlılığındaki zayıflama yakından izlenmeli.
Satış Hikayesi
CEMTS’nin satışları 2026/3’te 1,5 milyar TL olarak gerçekleşti. Bu rakam, geçen yılın aynı çeyreğindeki 1,7 milyar TL’ye göre %9,8’lik bir gerilemeye işaret ediyor. Nominal satışların yaklaşık %10 azalması, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha anlamlı bir zayıflık gösteriyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, reel olarak da belirgin biçimde küçülmüş görünüyor.
Elimizde karşılaştırılabilir olarak yalnızca 2025/3 verisi bulunduğu için satışların çeyrekten çeyreğe nasıl ilerlediği konusunda sağlıklı bir trend kurmak mümkün değil. Bu nedenle ilk çeyrekteki gerilemenin geçici mi yoksa talep ve sipariş döngüsündeki daha kalıcı bir yavaşlamanın parçası mı olduğunu görmek için önümüzdeki çeyrekler beklenmeli.
Satışlardaki gerileme, şirketin faaliyet gösterdiği çelik ve makine sanayisinde hacim, fiyatlama veya ürün karması kaynaklı baskı olabileceğini düşündürüyor; ancak mevcut veriler bu unsurların hangisinin belirleyici olduğunu ayrıştırmaya izin vermiyor. Yatırımcı açısından kritik nokta, satışların yeniden büyümeye dönmesi kadar bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği olacak. Sadece nominal satış artışı, yüksek enflasyon ortamında gerçek bir toparlanma anlamına gelmeyebilir.
Kârlılık
Brüt kâr 198,7 milyon TL ile geçen yılki 219,1 milyon TL’nin altında kaldı; düşüş oranı %9,3 oldu. Bu gerileme satışlardaki %9,8’lik daralmaya yakın. Buna rağmen brüt kâr marjı sınırlı biçimde iyileşti: marj geçen yıl yaklaşık %12,9 iken bu çeyrekte %13,2 seviyesine yükseldi. Bu, ürün fiyatlaması veya doğrudan üretim maliyetleri tarafında satış daralmasına kıyasla bir miktar direnç olduğunu gösteriyor. Ancak marj artışı yalnızca yaklaşık 0,3 puan; dolayısıyla operasyonel görünümde güçlü bir iyileşmeden söz etmek mümkün değil.
Asıl bozulma FAVÖK seviyesinde ortaya çıkıyor. FAVÖK, geçen yılki 169,5 milyon TL’den 124,4 milyon TL’ye gerileyerek %26,6 azaldı. FAVÖK marjı da %10,0’dan %8,3’e indi. Satışlar yaklaşık %10 gerilerken FAVÖK’ün iki buçuk katından fazla oranda düşmesi, üretim dışı faaliyet giderleri, genel yönetim giderleri veya faaliyet ölçeğinin küçülmesinin sabit maliyetleri daha görünür hâle getirmesi gibi unsurların kârlılığı baskıladığını düşündürüyor. Detaylı gider kırılımı paylaşılmadığı için nedenleri kesin biçimde ayırmak mümkün değil; ancak mevcut tablo operasyonel kaldıraç etkisinin şirket aleyhine çalıştığını gösteriyor.
Net zarar ise 2025/3’teki 202,7 milyon TL’den 270,4 milyon TL’ye yükseldi. Zararın %33,4 büyümesi, faaliyet kârındaki düşüşün finansal ve parasal etkilerle daha da ağırlaştığını gösteriyor. Net zarar marjı geçen yıl yaklaşık -%11,9 iken bu çeyrekte -%18,0 seviyesine geriledi. Böylece şirket, satışlarının yaklaşık beşte biri kadar net zarar yazmış oldu. Brüt kâr üretilebilmesine rağmen FAVÖK’ün zayıflaması ve yüksek net parasal kayıp, kâr tablosunun alt satırında ciddi baskı yaratıyor.
Bilanço Sağlığı
Çemtaş’ın bilançosunda toplam varlıklar, önceki yıl sonundaki 10,0 milyar TL’den 9,5 milyar TL’ye geriledi. Bu %5,1’lik düşüşün önemli kısmı dönen varlıklardaki azalmadan geliyor: dönen varlıklar 5,5 milyar TL’den 5,2 milyar TL’ye inerken, duran varlıklar 4,5 milyar TL’den 4,3 milyar TL’ye düştü. Bilanço küçülmesi tek başına olumsuz olmak zorunda değil; ancak bu dönemde kârlılık da zayıfladığı için varlık tabanının daha verimli kullanılıp kullanılmadığı önem kazanıyor.
Özkaynaklar 7,2 milyar TL’den 6,8 milyar TL’ye gerileyerek %5,8 azaldı. Bu düşüş, dönem zararının özkaynaklar üzerindeki etkisini yansıtıyor. Buna karşın özkaynaklar hâlâ toplam varlıkların yaklaşık %72’sini oluşturuyor. Bu oran, şirketin bilanço finansmanında borçtan ziyade özkaynaklara dayandığını ve sermaye tamponunun güçlü olduğunu gösteriyor.
Net borç ise 122,9 milyon TL’den 199,7 milyon TL’ye çıkarak %62,5 arttı. Artış yüzdesi yüksek görünse de mutlak net borç seviyesi, 6,8 milyar TL’lik özkaynağa kıyasla sınırlı kalıyor; net borç/özkaynak oranı yaklaşık %2,9. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 497,6 milyon TL seviyesine denk gelir; bu kaba yaklaşım net borç/FAVÖK oranını yaklaşık 0,4x gösterir. Ancak tek çeyreği yıllıklandırmak mevsimsellik ve dönemsel dalgalanmalar nedeniyle yanıltıcı olabilir. Yine de mevcut veriler, şirketin borçluluk riskinden çok operasyonel kârlılık ve zarar üretme kapasitesinin ön planda olduğunu söylüyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin finansal tablolarındaki en kritik kalemlerden biri olmaya devam ediyor. CEMTS, 2026/3’te 176,2 milyon TL net parasal kayıp yazdı. Geçen yıl aynı dönemde bu kayıp 152,2 milyon TL idi. Dolayısıyla parasal kayıp %15,8 büyüdü.
Negatif net parasal pozisyon, enflasyonist ortamda şirketin parasal varlık ve yükümlülük kompozisyonunun net parasal kayıp ürettiğini gösterir. Bu kalem doğrudan nakit çıkışı anlamına gelmez; ancak enflasyon muhasebesiyle düzeltilmiş finansal sonuçta net zararı aşağı çeker. Bu çeyrekte net parasal kayıp, FAVÖK’ün yaklaşık 1,4 katına denk geliyor. Bu karşılaştırma, faaliyetlerden elde edilen kârlılığın muhasebesel parasal kayıp karşısında ne kadar sınırlı kaldığını açık biçimde ortaya koyuyor.
Geçen yıla göre parasal kaybın artması, enflasyon muhasebesinin CEMTS’nin net sonuçları üzerindeki baskısının henüz ortadan kalkmadığını gösteriyor. Önümüzdeki dönemlerde yatırımcıların yalnızca FAVÖK’e değil, net parasal pozisyonun yönüne ve şirketin parasal varlık-yükümlülük dengesine de bakması gerekecek.
Yatırımcı için Ne Anlama Geliyor?
CEMTS’nin ilk çeyrek görünümünde güçlü taraf bilanço yapısı: yüksek özkaynak oranı ve hâlâ düşük seviyede bulunan net borç, finansal dayanıklılık sağlıyor. Buna karşılık kısa vadeli yatırım hikâyesinin önündeki temel engeller satışların reel daralması, FAVÖK marjının 1,7 puan gerilemesi ve net zararın büyümesi.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- FAVÖK marjının yeniden %10 seviyesine yaklaşıp yaklaşamayacağı,
- Net parasal kaybın azalması veya daha da büyümesi,
- Net borç artışının geçici işletme sermayesi ihtiyacından mı, yoksa kalıcı finansman gereksiniminden mi kaynaklandığı,
- Zararın özkaynakları sonraki çeyreklerde ne ölçüde aşındıracağı.
Özetle, CEMTS güçlü sermaye yapısına sahip ancak ilk çeyrekte operasyonel momentum zayıflamış bir şirket görünümünde. Bilanço riski şu aşamada sınırlı olsa da yatırım tezinin güçlenmesi için satış büyümesi, FAVÖK marjı ve net parasal kayıplarda eş zamanlı bir toparlanma gerekiyor. Yatırım tavsiyesi değildir.