
Açılış
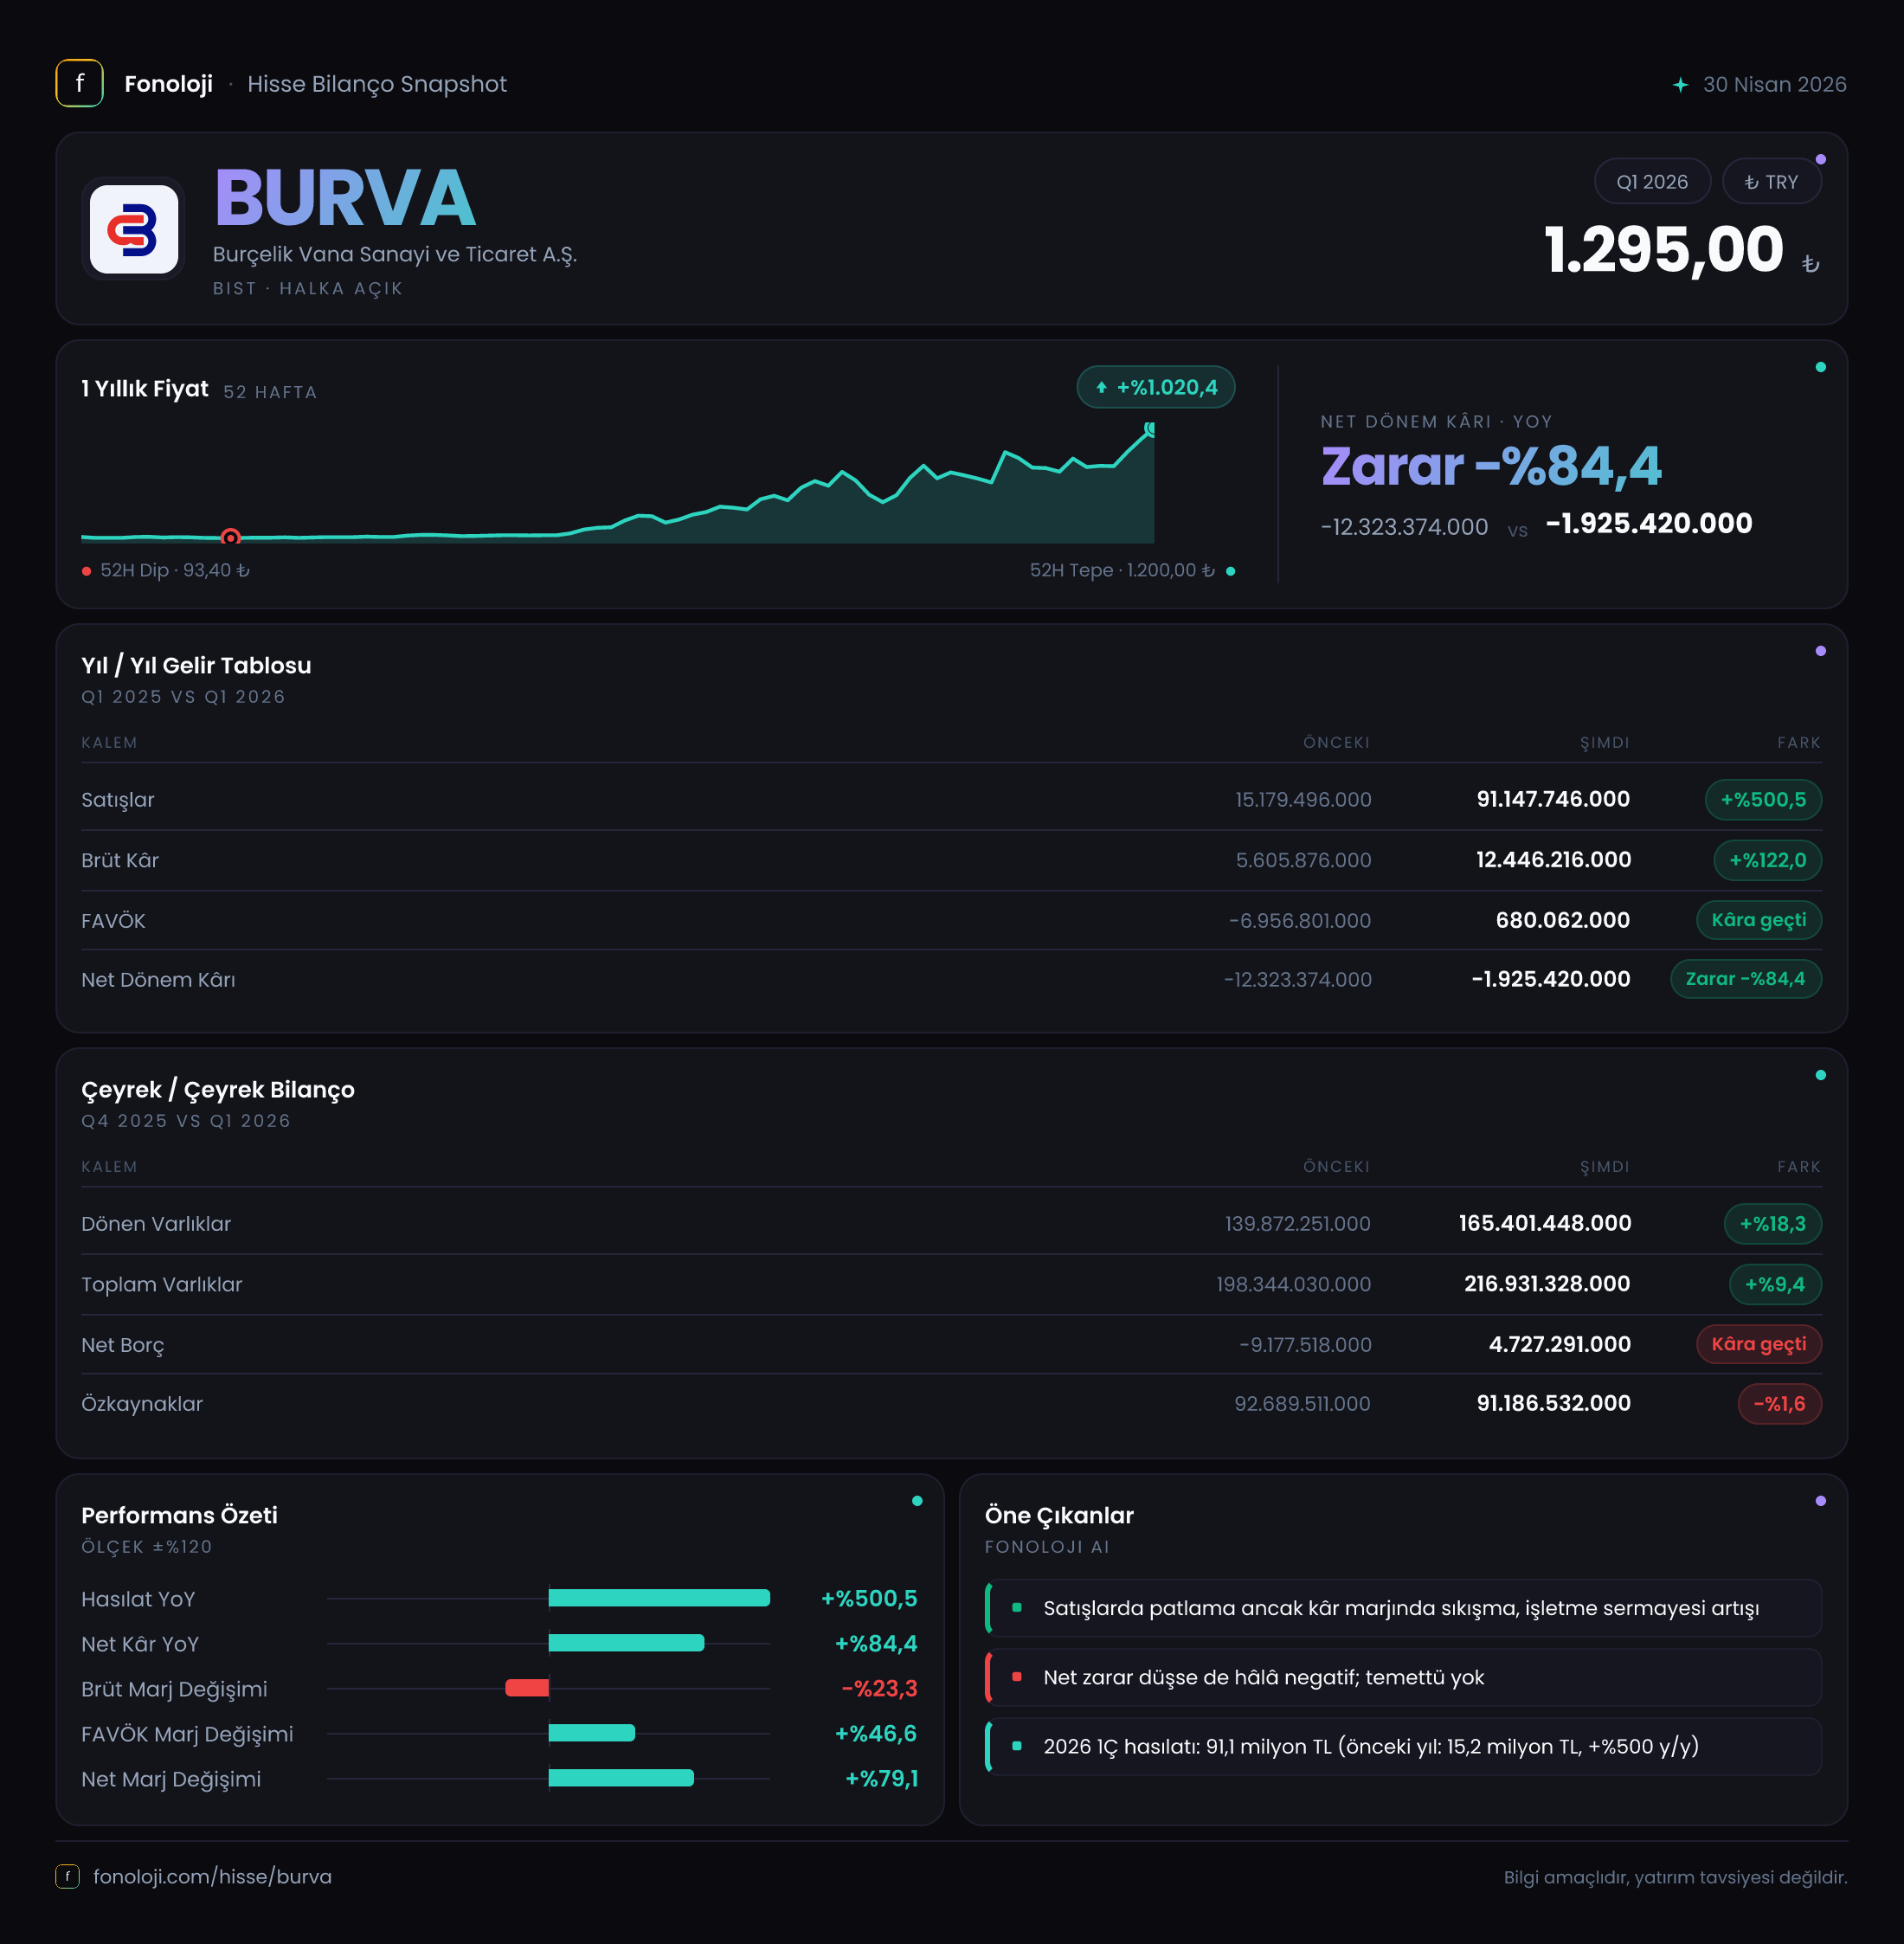
Burçelik Vana, sanayi ve altyapı yatırımlarında kullanılan vana ve ilgili ekipmanların üretimini gerçekleştiren bir BIST şirketi. 2026 yılının ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre çok güçlü bir sıçrama gösterirken, faaliyet kârlılığı da zarar bölgesinden sınırlı pozitif seviyeye geçti. Ancak hikâyenin diğer tarafında brüt kâr marjındaki belirgin gerileme, net zararın devam etmesi ve bilançonun net nakitten net borç pozisyonuna dönmesi dikkat çekiyor. Dolayısıyla bu çeyrek, “satışlar toparlandı ve zarar azaldı” mesajını verirken, henüz tam anlamıyla güçlü ve dengeli bir kârlılık yapısının oluştuğunu göstermiyor.
Satış Hikayesi
BURVA’nın satışları 91,1 milyon TL’ye yükseldi. Geçen yılın aynı çeyreğinde satışlar 15,2 milyon TL seviyesindeydi; bu da yıllık bazda %500,5 artış anlamına geliyor. Başka bir ifadeyle şirket, bir yıl önceki ilk çeyreğe kıyasla yaklaşık altı kat daha yüksek bir satış hacmine ulaşmış durumda.
Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal büyümenin bir bölümü fiyat artışlarından kaynaklanabilir. Ancak satışlardaki %500,5’lik artış, yalnızca enflasyonla açıklanamayacak kadar yüksek bir sıçramaya işaret ediyor. Burada gerçek büyümenin ne kadarının adet artışından, ne kadarının fiyatlama ve ürün karmasından geldiğini değerlendirmek için şirketin faaliyet raporundaki sipariş, ihracat ve kapasite kullanım bilgileri önem taşıyacak. Mevcut veri, satış tarafında güçlü bir toparlanma olduğunu açıkça gösteriyor; fakat bunun sürdürülebilir bir trende dönüşüp dönüşmediğini söylemek için henüz erken.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya satışların dönemsel bir sıçrama mı yaptığını mevcut verilerle ölçemiyoruz. Ara dönem raporlarında tek çeyrek performansının yıllıklaştırılması da yanıltıcı olabilir. Özellikle sanayi şirketlerinde teslimat takvimi ve proje bazlı satışlar dönemler arasında önemli dalgalanmalar yaratabilir.
Bununla birlikte satış büyümesinin kâra aynı ölçüde yansımadığı görülüyor. Satışlar yaklaşık altı kat artarken brüt kâr yalnızca %122 yükseldi. Bu fark, şirketin büyümeyi daha düşük marjla gerçekleştirdiğini gösteren ilk önemli sinyal.
Kârlılık
Şirketin brüt kârı 12,4 milyon TL’ye çıktı. Geçen yılın aynı döneminde brüt kâr 5,6 milyon TL idi. Böylece brüt kâr nominal olarak %122 arttı; ancak satışlardaki %500,5’lik büyümenin oldukça gerisinde kaldı.
Bu tablo brüt kâr marjına da yansıyor:
- 2026/3 brüt kâr marjı: yaklaşık %13,6
- 2025/3 brüt kâr marjı: yaklaşık %36,8
Marjın yaklaşık 23,2 puan gerilemesi, satış artışının maliyetler tarafından önemli ölçüde emildiğini gösteriyor. Şirket daha fazla satış yapıyor, fakat her 100 TL’lik satıştan elde ettiği brüt kâr geçen yıla göre belirgin biçimde düşmüş durumda. Bu durum hammadde maliyetleri, ürün karması, düşük marjlı siparişler veya kapasite kullanımındaki verimsizliklerle ilişkili olabilir; ancak mevcut veride neden konusunda kesin bir ayrım yapılamıyor.
FAVÖK tarafında daha olumlu bir gelişme var. Geçen yılın ilk çeyreğinde 6,5 milyon TL FAVÖK zararı açıklayan şirket, bu çeyrekte 1,7 milyon TL FAVÖK üretti. Böylece faaliyet sonucu zarar bölgesinden pozitif bölgeye geçildi. Ancak FAVÖK marjı yalnızca yaklaşık %1,9 seviyesinde. Satış büyüklüğüne kıyasla faaliyet kârlılığının hâlâ oldukça sınırlı olduğu görülüyor.
Net dönem zararı da 12,3 milyon TL’den 1,9 milyon TL’ye geriledi. Bu, zarar tutarında yaklaşık 10,4 milyon TL iyileşme ve yıllık bazda %84,4 azalma anlamına geliyor. Yine de şirket henüz net kâr üretmiş değil. FAVÖK’ün pozitif olmasına rağmen net zararın sürmesi, amortisman, finansman giderleri veya diğer faaliyet dışı kalemlerin alt seviyede baskı yaratmış olabileceğini gösteriyor; fakat bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden belirtmek mümkün değil.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %9,4 artarak 216,9 milyon TL’ye yükseldi. Bu artışın temel kaynağı dönen varlıklardaki büyüme oldu. Dönen varlıklar 139,9 milyon TL’den 165,4 milyon TL’ye çıkarak %18,3 arttı. Buna karşılık duran varlıklar %11,9 gerileyerek 51,5 milyon TL’ye indi.
Dönen varlıkların büyümesi, işletme sermayesi ve operasyonel faaliyetler açısından olumlu olabilir; ancak bu kalemin hangi unsurlardan oluştuğu kritik. Stok ve ticari alacaklarda yoğunlaşan bir artış, satışların nakde dönüşümünü yavaşlatabilir. Nakit ve ticari alacak ağırlıklı bir artış ise daha sağlıklı bir yapı anlamına gelir. Mevcut veri bu ayrımı yapmaya izin vermiyor.
Özkaynaklar 92,7 milyon TL’den 91,2 milyon TL’ye geriledi. Dönem zararı bu düşüşün temel açıklaması olarak öne çıkıyor. Özkaynakların toplam varlıklara oranı yaklaşık %42 seviyesinde; önceki yıl sonunda bu oran yaklaşık %46,8 idi. Yani varlıklar büyürken özkaynakların gerilemesi, bilanço içinde borç veya diğer yükümlülüklerin ağırlığının arttığına işaret ediyor.
Net borç tarafındaki değişim daha dikkat çekici. Şirket önceki yıl sonunda 9,2 milyon TL net nakit pozisyonundayken, bu dönemde 4,7 milyon TL net borca geçti. Bu, net borçta yalnızca 13,9 milyon TL’lik bir artış değil, bilanço likiditesinin net nakitten net borca döndüğü anlamına geliyor. Net borç/FAVÖK oranı mevcut dönem FAVÖK’ü üzerinden yaklaşık 2,8 kat hesaplanıyor; ancak FAVÖK tek çeyreklik ve düşük olduğu için bu oran yıllıklandırıldığında değişebilir. Yine de borçluluk şimdilik alarm seviyesinde görünmese de, kârlılık zayıf kaldığı sürece izlenmesi gereken bir başlık.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. BURVA, bu çeyrekte 1,3 milyon TL net parasal kazanç kaydetti. Geçen yılın aynı döneminde ise 2,9 milyon TL net parasal zarar bulunuyordu.
Bu dönüşüm, TAS 29 uygulamasının dönem kârına katkı sağladığını gösteriyor. Ancak 1,3 milyon TL’lik katkı, şirketin 1,9 milyon TL’lik net zararını ortadan kaldırmaya yetmemiş. Dolayısıyla net parasal pozitif pozisyon, operasyonel kârlılığın yerini tutmuyor; yalnızca muhasebesel ve parasal etkiler üzerinden sonucu destekliyor.
Enflasyon muhasebesi altında bu kalemin gelecek dönemlerde yönü; şirketin parasal varlık-borç dengesi, işletme sermayesi yapısı ve enflasyon koşullarına bağlı olarak değişebilir. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve nakit yaratımını net parasal pozisyondan ayrı okumalı.
Yatırımcı için Ne Anlama Geliyor?
BURVA’nın ilk çeyrek sonuçları, satış tarafında güçlü bir toparlanma, faaliyet zararında ise önemli bir iyileşme ortaya koyuyor. Özellikle geçen yılki 6,5 milyon TL FAVÖK zararından 1,7 milyon TL FAVÖK’e geçiş, operasyonların yeniden pozitif katkı vermeye başladığını gösteriyor.
Bununla birlikte yatırımcı açısından üç kritik soru açık kalıyor:
- Satışlardaki güçlü sıçrama önümüzdeki çeyreklerde sürdürülebilecek mi?
- Brüt kâr marjı %13,6’dan daha sağlıklı seviyelere yükselebilecek mi?
- Net nakit pozisyonundan net borca geçiş geçici mi, yoksa işletme sermayesi ihtiyacının kalıcı bir sonucu mu?
Şirket için en büyük fırsat, yüksek satış büyümesini daha iyi fiyatlama ve maliyet kontrolüyle birleştirerek FAVÖK marjını yükseltmesi. En önemli risk ise satışların büyümesine rağmen marjların düşük kalması ve net kâra geçişin gecikmesi. Bu nedenle sonraki dönemlerde yalnızca ciroya değil, brüt marja, FAVÖK marjına, nakit akışına ve net borç seviyesine birlikte bakmak gerekiyor. 2026/6 sonuçları, ilk çeyrekteki büyümenin kalıcı bir operasyonel iyileşme mi yoksa dönemsel bir teslimat etkisi mi olduğunu anlamak açısından daha belirleyici olacaktır.
Yatırım tavsiyesi değildir.