
Açılış
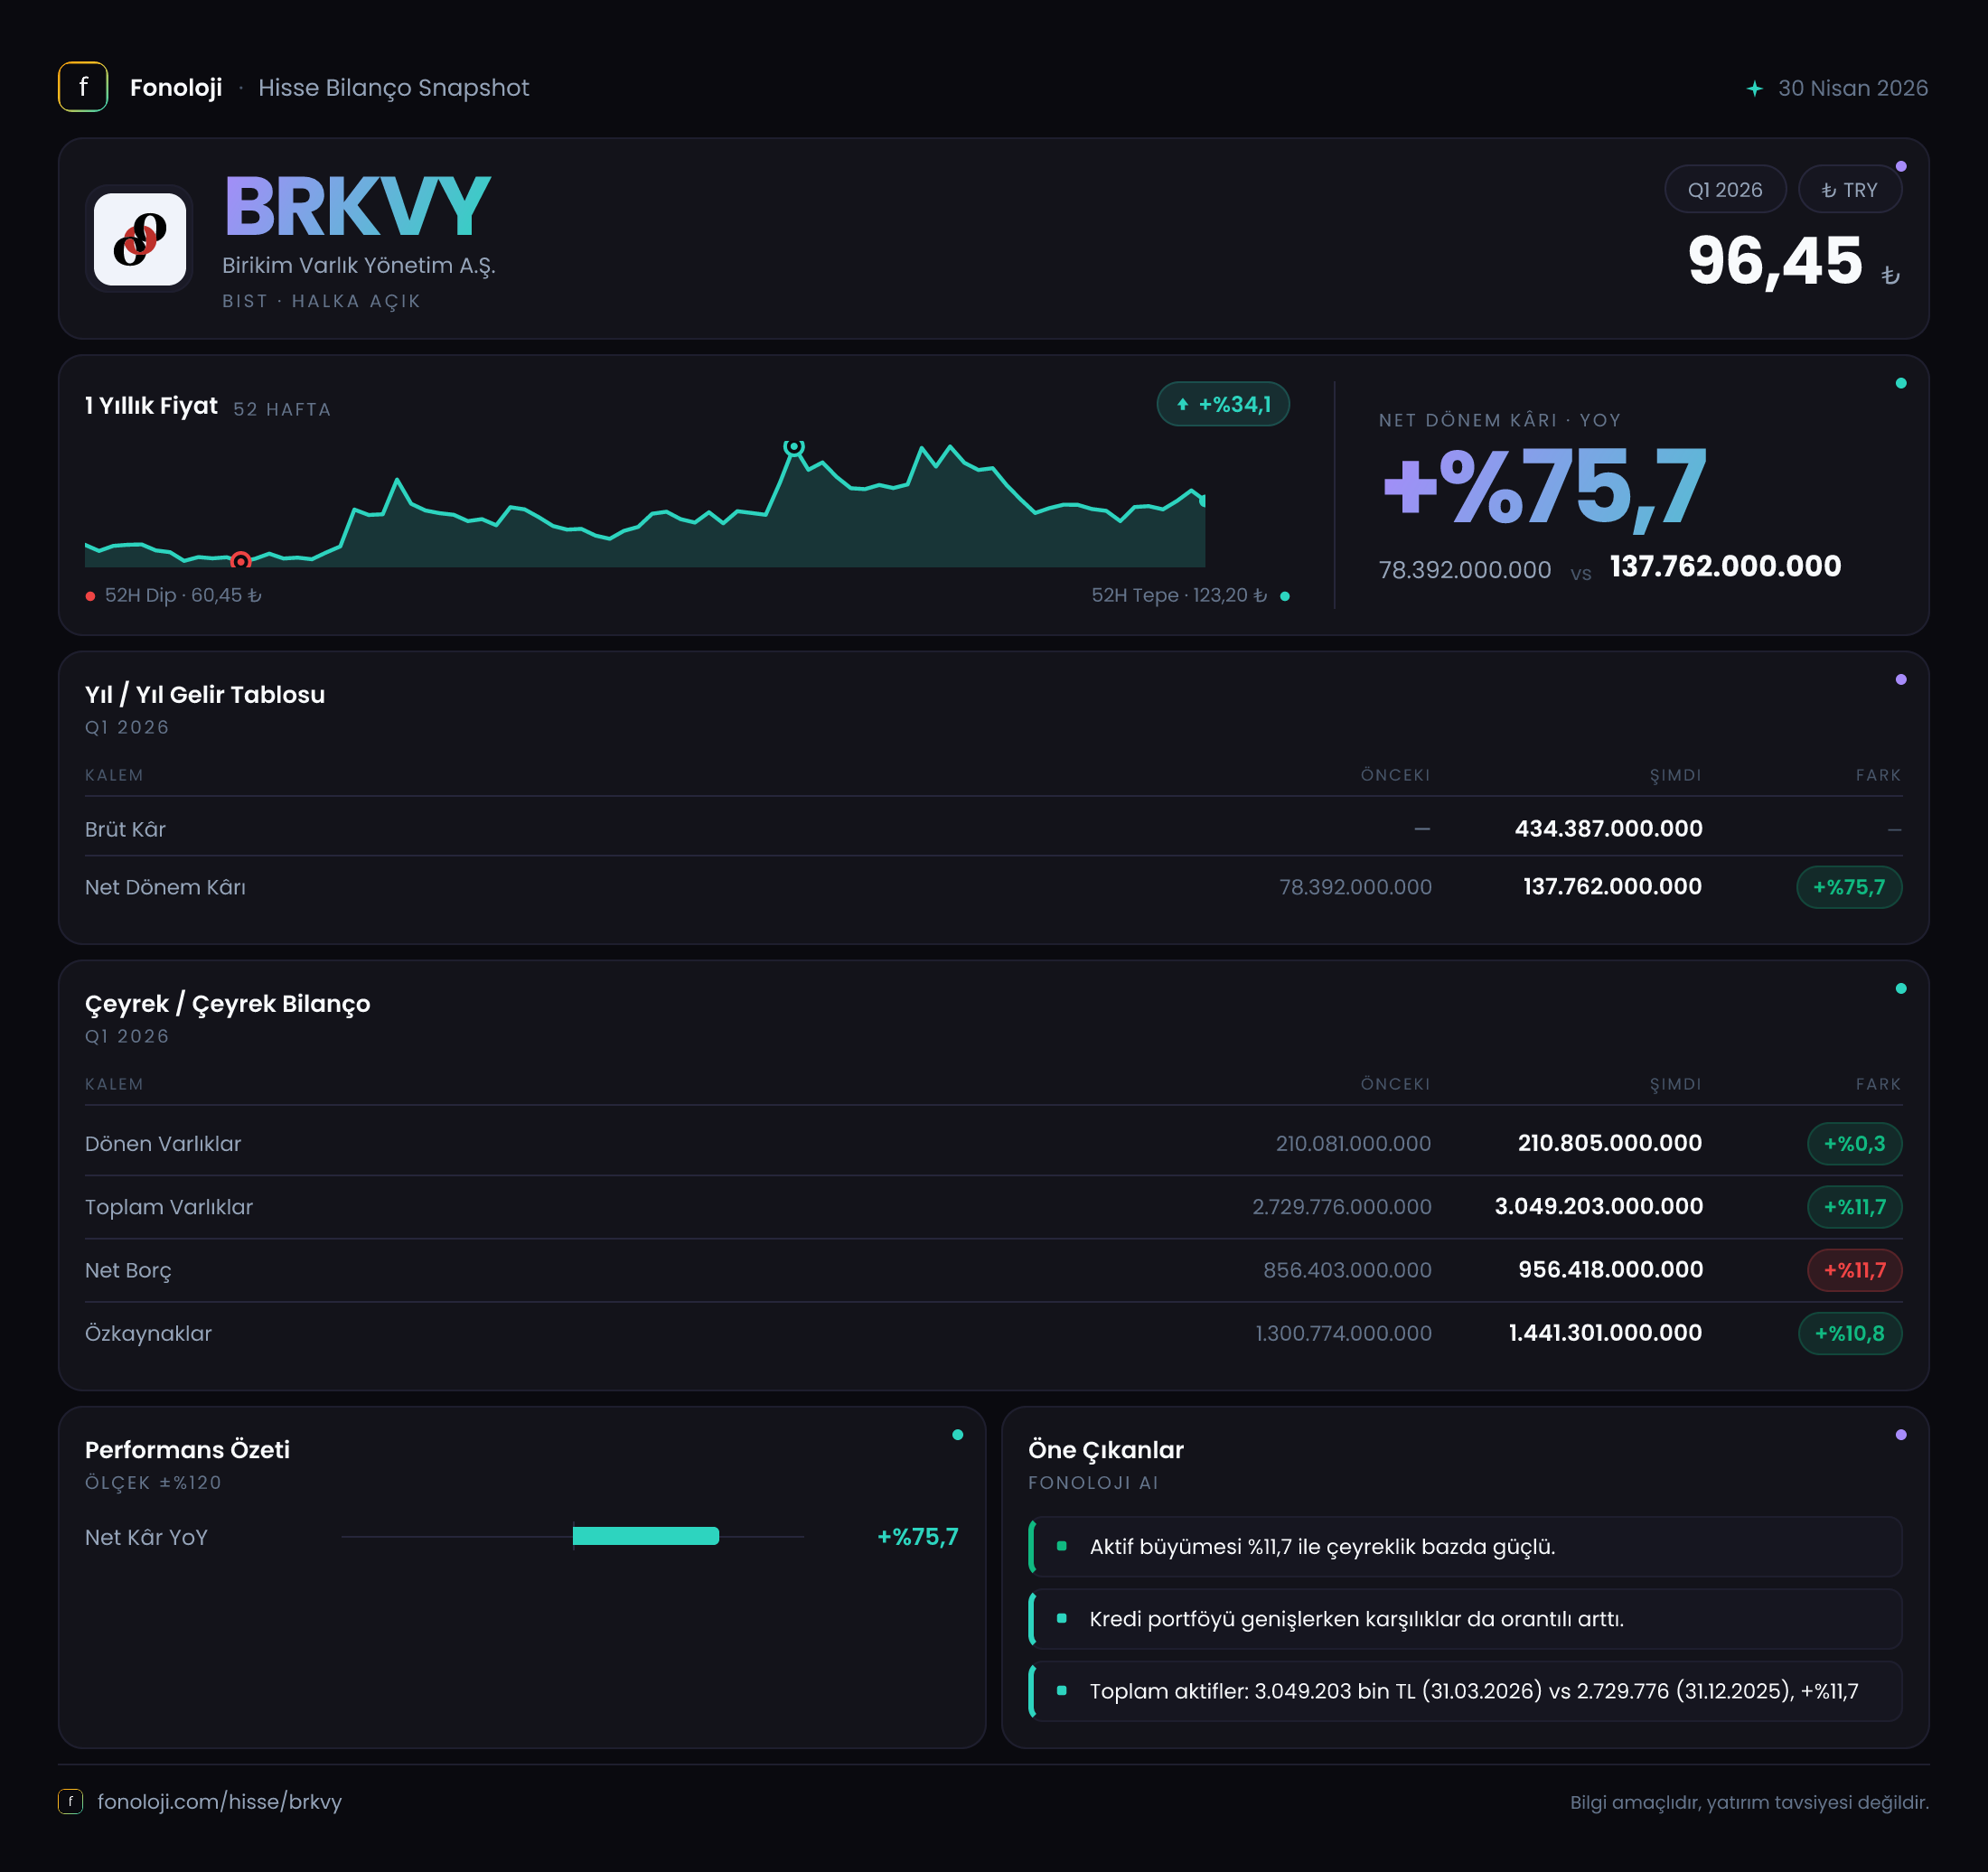
Birikim Varlık Yönetim A.Ş. (BRKVY), varlık yönetimi sektöründe faaliyet gösteren bir finansal hizmet şirketidir. 2026’nın ilk çeyreğinde şirketin en dikkat çekici göstergesi, net dönem kârının geçen yılın aynı dönemine göre %75,7 artarak 137,8 milyon TL’ye yükselmesidir. Bu artış, kârlılık tarafında güçlü bir başlangıca işaret etse de gelir tablosunda satışlar, brüt kâr, FAVÖK ve net parasal pozisyon kalemlerinin paylaşılmamış olması, kârın hangi operasyonel dinamiklerden kaynaklandığını sınırlı ölçüde değerlendirmemize neden oluyor. Bilançoda ise toplam varlıklar, net borç ve özkaynaklar yıl sonuna göre çift haneli büyüme göstermiştir.
Satış Hikayesi
BRKVY için bu çeyrekte satışlar ve brüt kâr verileri açıklanmadığı için, şirketin faaliyet hacminin ne ölçüde büyüdüğünü doğrudan izlemek mümkün değil. Varlık yönetimi şirketlerinde “satışlar” kalemi, sanayi veya perakende şirketlerindeki kadar anlamlı bir operasyonel gösterge olmayabilir; portföy büyüklüğü, tahsilat performansı, yönetim gelirleri ve finansal varlıklardan elde edilen kazançlar da sonuç üzerinde belirleyici olabilir. Ancak bu kalemlerin ayrıntısı bulunmadığından, 137,8 milyon TL’lik net kârın hangi gelir kaynaklarıyla üretildiği net biçimde ayrıştırılamıyor.
Geçen yılın aynı çeyreğinde net kâr 78,4 milyon TL seviyesindeydi. Buna göre kârda 59,4 milyon TL artış oluştu. Nominal olarak bakıldığında bu güçlü bir büyümedir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, kâr artışının tamamını reel operasyonel büyüme olarak kabul etmek doğru olmaz. Enflasyon muhasebesi sonrası sonuç, şirketin reel performansına dair daha anlamlı bir çerçeve sunar.
Çeyreklik gelir ve kâr kırılımı paylaşılmadığı için 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte ivmenin korunup korunmadığını söylemek mümkün değil. Şirketin 2025 yılının tamamında 314,3 milyon TL net kâr üretmiş olması dikkate alındığında, 2026’nın ilk çeyreğindeki 137,8 milyon TL kâr yıllık toplamın yaklaşık %43,8’ine denk geliyor. Bu oran dikkat çekici olsa da tek bir çeyreği yıllıklandırmak sağlıklı değildir; özellikle varlık yönetimi şirketlerinde tahsilat ve finansal gelirler dönemsel dalgalanabilir.
Kârlılık
Şirketin brüt kârı, FAVÖK’ü ve ilgili marjları açıklanmadığı için brüt marj veya FAVÖK marjı üzerinden operasyonel verimlilik analizi yapılamıyor. Bu eksiklik önemli; çünkü net kâr artışı tek başına ana faaliyetlerin güçlendiğini göstermeyebilir. Net kâr; faaliyet gelirlerinin yanı sıra finansman giderleri, değerleme farkları, enflasyon muhasebesi ve vergi etkilerinden de etkilenebilir.
Mevcut veri, yalnızca net kârlılık tarafında güçlü bir iyileşmeye işaret ediyor. 137,8 milyon TL net kâr, geçen yılın aynı çeyreğine göre %75,7 daha yüksek. Fakat bu artışın sürdürülebilirliğini değerlendirmek için özellikle şu kalemlerin takip edilmesi gerekiyor:
- Gelirlerin tahsilat ve portföy yönetimi faaliyetlerinden ne ölçüde geldiği,
- Finansman giderlerinin kâr üzerindeki etkisi,
- Enflasyon muhasebesi kaynaklı net parasal pozisyon kazanç veya kaybı,
- Vergi oranı ve tek seferlik gelir-giderlerin net kâra katkısı.
Bu kalemler açıklanmadığı sürece, net kâr artışını doğrudan marj genişlemesi olarak yorumlamak mümkün değil. Dolayısıyla bu çeyrek için en doğru ifade, kâr seviyesi güçlü; ancak kârın kalitesi ve operasyonel kaynağı henüz tam görünür değil şeklindedir.
Bilanço Sağlığı
BRKVY’nin bilançosu 2026’nın ilk çeyreğinde büyümüştür. Dönen varlıklar yıl sonuna göre %14,2 artarak 2,6 milyar TL’ye, toplam varlıklar ise %11,7 yükselerek 3,0 milyar TL’ye ulaşmıştır. Duran varlıkların %1,0 gerileyerek 451,7 milyon TL’ye inmesi, büyümenin ağırlıklı olarak kısa vadeli varlıklarda gerçekleştiğini gösteriyor. Bu durum, varlık yönetimi şirketinin likit veya kısa vadeli bilanço kalemlerinde genişleme yaşadığını düşündürür; ancak dönen varlıkların içeriği açıklanmadığı için likidite kalitesini ayrıca incelemek gerekir.
Özkaynaklar yıl sonuna göre %10,8 artarak 1,4 milyar TL’ye yükselmiştir. Bu artış, bilanço büyümesine önemli ölçüde eşlik ediyor ve şirketin sermaye tabanının güçlendiğini gösteriyor. Toplam varlıklar %11,7 büyürken özkaynakların %10,8 artması, büyümenin tamamının özkaynaklarla finanse edilmediğine işaret ediyor.
| Gösterge | 2026/3 | 2025/12 | Değişim | |---|---:|---:|---:| | Toplam varlıklar | 3,0 mlr TL | 2,7 mlr TL | %11,7 | | Özkaynaklar | 1,4 mlr TL | 1,3 mlr TL | %10,8 | | Net borç | 956,4 mn TL | 856,4 mn TL | %11,7 |
Net borç 100 milyon TL artarak 956,4 milyon TL’ye ulaşmıştır. Borç artışının toplam varlık büyümesiyle aynı oranda gerçekleşmesi, bilanço kaldıraç seviyesinin kabaca korunduğunu gösteriyor. Bununla birlikte FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu nedenle borçluluğun faaliyet kârına göre makul olup olmadığı konusunda kesin bir hüküm vermek mümkün değil. Finansal şirketlerde ayrıca borcun vadesi, faiz yapısı ve hangi varlıklarla eşleştiği de en az borcun toplam tutarı kadar önemlidir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin BRKVY’nin ilk çeyrek net kârına pozitif mi yoksa negatif mi katkı yaptığını belirleyemiyoruz. Türkiye’de uygulanan TAS 29 kapsamında parasal varlık ve borçların enflasyon karşısındaki yapısı, özellikle yüksek enflasyon dönemlerinde net kârı anlamlı biçimde etkileyebilir.
Şirketin bilançosunda dönen varlıkların 2,6 milyar TL ile toplam varlıkların büyük bölümünü oluşturması ve net borcun 956,4 milyon TL seviyesinde bulunması, parasal pozisyon etkisinin dikkatle izlenmesini gerektiriyor. Ancak dönen varlıkların ne kadarının nakit, ticari alacak veya diğer parasal kalemlerden oluştuğu bilinmediği için yön konusunda varsayım yapmak doğru olmaz.
Bu nedenle 137,8 milyon TL’lik net kârın reel faaliyet performansını değerlendirmek için net parasal pozisyonun yanı sıra enflasyon muhasebesi öncesi ve sonrası kâr köprüsünün görülmesi gerekiyor. Şirketin gelecek raporlarında bu ayrımın yatırımcı açısından kritik olacağı açıktır.
Yatırımcı için Ne Anlama Geliyor?
BRKVY’nin 2026 ilk çeyrek görünümü, güçlü net kâr büyümesi ve büyüyen özkaynaklarla olumlu bir başlangıç sunuyor. Buna karşılık gelir tablosunun temel ara kalemleri açıklanmadığı için bu performansın ne kadarının sürdürülebilir faaliyetlerden, ne kadarının finansal veya muhasebesel etkilerden kaynaklandığı henüz net değil.
Öne çıkan fırsatlar:
- Net kârın yıllık bazda %75,7 büyümesi,
- Özkaynakların 1,4 milyar TL’ye yükselmesi,
- Toplam varlıkların büyümesine rağmen özkaynak tabanının da genişlemesi,
- 2025 yılındaki 314,3 milyon TL kâra kıyasla 2026’ya güçlü bir başlangıç yapılması.
Dikkat edilmesi gereken riskler:
- Net borcun 956,4 milyon TL’ye yükselmesi,
- FAVÖK açıklanmadığı için borç taşıma kapasitesinin ölçülememesi,
- Satış, brüt kâr ve faaliyet kârlılığı verilerinin bulunmaması,
- TAS 29 kaynaklı net parasal pozisyon etkisinin görülememesi,
- İlk çeyrek kârının yılın geri kalanında aynı hızla devam edip etmeyeceğinin belirsiz olması.
Bir sonraki raporda özellikle gelir kompozisyonu, tahsilat performansı, borcun vadesi ve net parasal pozisyon açıklaması izlenmeli. Mevcut veri, BRKVY’nin bilanço ve net kâr açısından güçlü bir çeyrek geçirdiğini gösteriyor; ancak yatırım tezinin kalıcı hale gelmesi için kârın operasyonel niteliğinin ve borçluluk kapasitesinin daha şeffaf biçimde ortaya konması gerekiyor.
Yatırım tavsiyesi değildir.