
Açılış
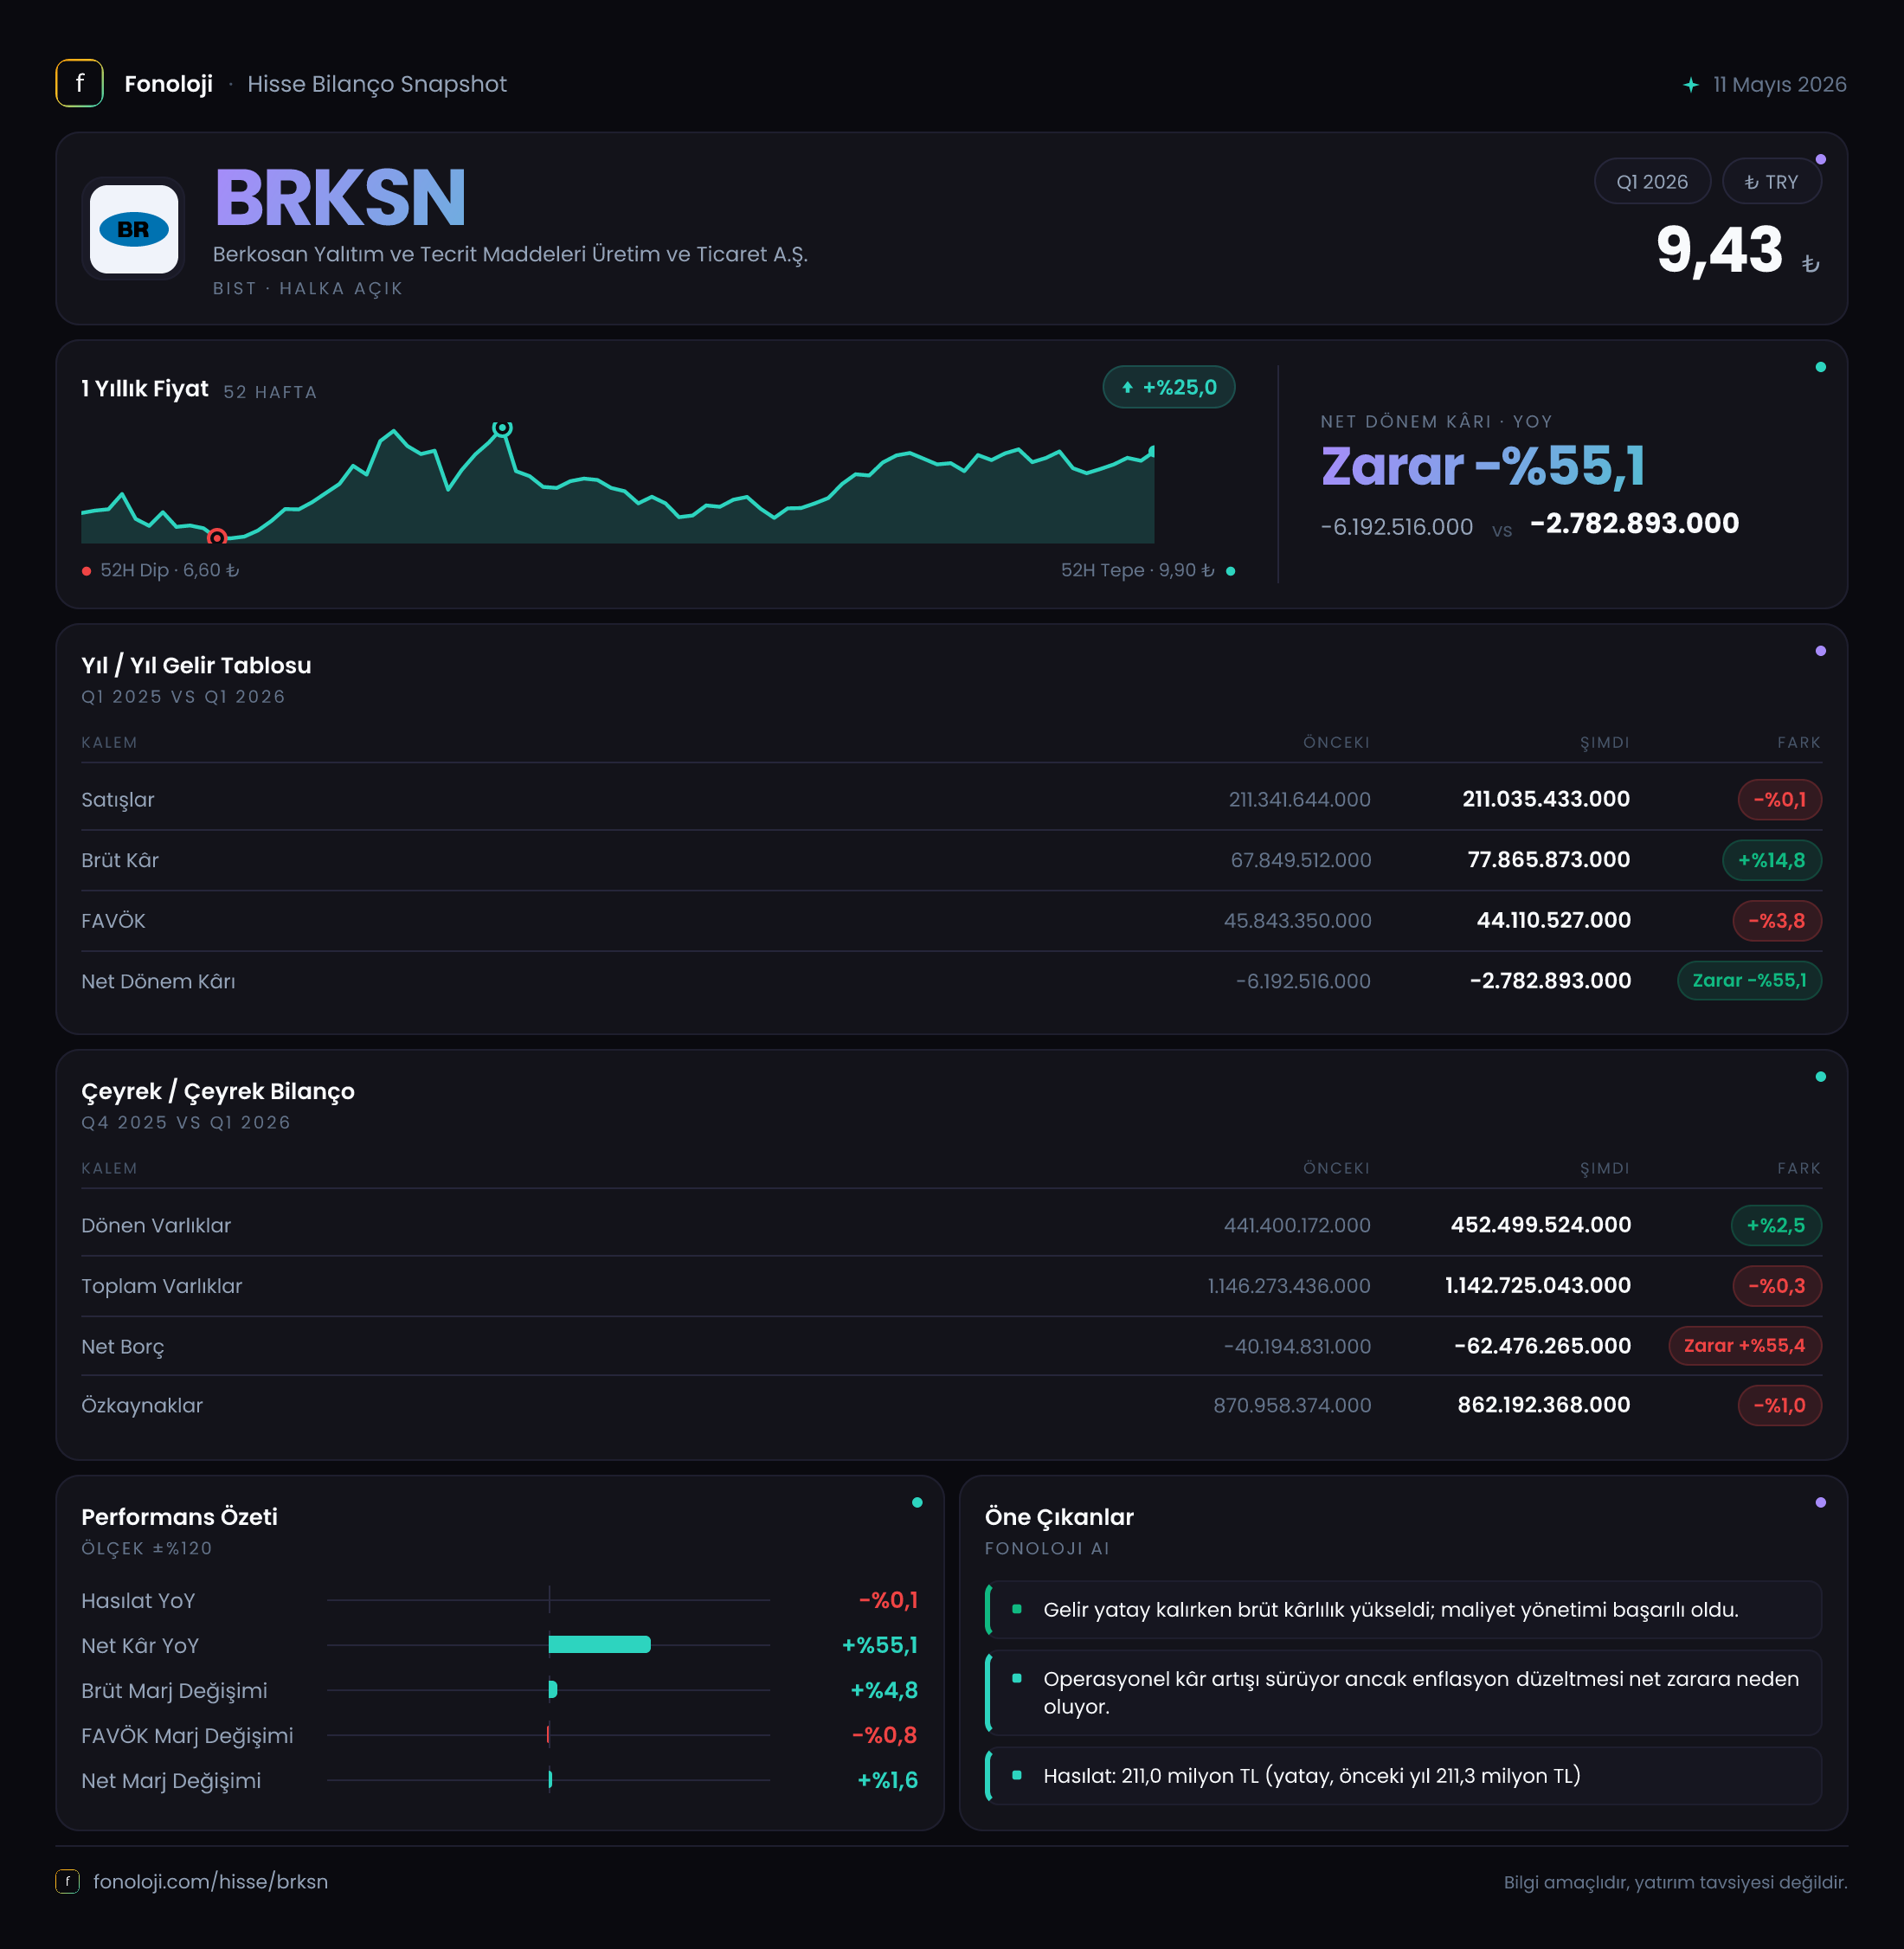
Berkosan Yalıtım ve Tecrit Maddeleri, yalıtım ve tecrit ürünleri üreten, satışlarını hem iç pazar hem de ihracat kanalları üzerinden geliştirmeye çalışan bir sanayi şirketi. 2026/3AB sonuçlarının ana mesajı, satışların nominal olarak neredeyse yerinde saymasına karşın operasyonel kârlılığın belirgin biçimde güçlenmesi. Şirket, geçen yılın aynı dönemindeki 7,1 milyon TL net zararı bu çeyrekte 3,7 milyon TL seviyesine indirerek zararı yaklaşık yarı yarıya azaltmış durumda. Bununla birlikte, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında 211,0 milyon TL seviyesindeki satışların reel büyüme üretmediği, asıl iyileşmenin maliyet ve marj yönetiminden geldiği görülüyor.
Satış Hikayesi
Berkosan’ın satışları 2026/3AB’de 211,0 milyon TL oldu. Geçen yılın aynı döneminde satışlar 211,3 milyon TL seviyesindeydi; yani nominal değişim yalnızca -%0,1. Bu görünüm, ilk bakışta istikrarlı bir ciro performansına işaret etse de yüksek enflasyon ortamında daha dikkatli okunmalı. Şirketin satışları TL bazında korunmuş olsa da, genel fiyat seviyesindeki %30+ artışın oldukça gerisinde kalıyor. Bu nedenle reel olarak bakıldığında satış hacmi, ürün fiyatları veya müşteri karmasında baskı yaşanmış olması muhtemel; ancak mevcut veri bu unsurların hangisinin belirleyici olduğunu ayrıştırmaya izin vermiyor.
İhracat payı, satışların hangi para biriminden oluştuğu veya satış hacminin tonaj bazında nasıl değiştiği paylaşılmadığı için, cironun kalitesini detaylandırmak mümkün değil. Yine de cirodaki yatay seyre rağmen brüt kâr ve FAVÖK’teki güçlü artış, şirketin mevcut satış hacminden daha yüksek katkı üretmeye başladığını gösteriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026/3’ten önceki çeyreğe göre satış ivmesi veya marjların ardışık olarak nasıl değiştiği konusunda kesin bir trend kurmak mümkün değil. Yatırımcı açısından sonraki çeyreklerde satışların yeniden büyümeye başlayıp başlamadığı kritik olacak; çünkü marj artışı tek başına yeterli değil, bunun sürdürülebilir bir ciro tabanıyla desteklenmesi gerekiyor.
Kârlılık
Şirketin en güçlü tarafı bu çeyrekte operasyonel kârlılık oldu. Brüt kâr, geçen yılın aynı dönemindeki 67,8 milyon TL’den 77,9 milyon TL’ye yükselerek %14,8 arttı. Satışlar yatay kalırken brüt kârın artması, brüt marjın belirgin biçimde iyileştiğini gösteriyor. Brüt marj yaklaşık olarak %32,1’den %36,9’a yükseldi. Başka bir ifadeyle Berkosan, her 100 TL’lik satıştan geçen yıl yaklaşık 32 TL brüt kâr üretirken bu çeyrekte yaklaşık 37 TL brüt kâr üretmiş.
Bu artışın arkasında ürün fiyatlaması, hammadde maliyetleri, üretim verimliliği veya ürün karması gibi unsurlar bulunabilir; ancak şirket verisinde nedenlere ilişkin ayrıntı yer almıyor. Bu nedenle mevcut sonuç, olumlu bir marj sinyali olarak değerlendirilmeli fakat kalıcı bir trend olarak kabul edilmeden izlenmeli.
FAVÖK daha da güçlü bir performans sergiledi. 40,1 milyon TL’lik FAVÖK, geçen yılki 27,3 milyon TL’ye göre %47,0 arttı. FAVÖK marjı da yaklaşık %12,9’dan %19,0’a yükseldi. Satışlar artmazken FAVÖK’ün bu denli yükselmesi, faaliyet giderlerinin kontrol edildiğine veya brüt kârdaki iyileşmenin operasyonel seviyeye güçlü biçimde yansıdığına işaret ediyor. Bu, şirketin kısa vadede kârlılık kalitesini artırdığını gösteren en önemli veri.
Net zarar ise 7,1 milyon TL’den 3,7 milyon TL’ye geriledi. Zararın %48,5 azalması olumlu olsa da şirket henüz net kâr üretmiş değil. Net kâr marjı geçen yıl yaklaşık -%3,4 iken bu çeyrekte -%1,8 seviyesine geldi. Dolayısıyla operasyonel iyileşme, finansal ve parasal etkiler nedeniyle henüz net kâra dönüşmemiş durumda.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 211,0 mn TL | 211,3 mn TL | Nominal olarak yatay, reel olarak zayıf | | Brüt marj | %36,9 | %32,1 | Belirgin iyileşme | | FAVÖK marjı | %19,0 | %12,9 | Operasyonel kaldıraç güçlü | | Net dönem kârı | -3,7 mn TL | -7,1 mn TL | Zarar önemli ölçüde azaldı |
Bilanço Sağlığı
Bilanço, şirketin kısa vadeli finansal dayanıklılığının korunduğunu gösteriyor. Dönen varlıklar önceki yıl sonundaki 441,4 milyon TL’den 452,5 milyon TL’ye yükseldi; artış %2,5 ile sınırlı kaldı. Duran varlıklar ise 704,9 milyon TL’den 690,2 milyon TL’ye geriledi. Toplam varlıklar yaklaşık 1,1 milyar TL seviyesinde yatay kaldı.
Özkaynaklar 871,0 milyon TL’den 862,2 milyon TL’ye geriledi. Bu %1,0’lik düşüş, şirketin hâlâ zarar yazmasının bilançoya yansıdığını gösteriyor. Gerileme sınırlı olsa da net kâra geçilmediği sürece özkaynakların büyümesi zorlaşacaktır.
Net borç kaleminin negatif olması önemli bir avantaj. Net borç, önceki dönem sonundaki -40,2 milyon TL’den -62,5 milyon TL’ye geriledi. Bu, teknik olarak şirketin net borçlu değil, yaklaşık 62,5 milyon TL net nakit pozisyonunda olduğunu gösteriyor. Net nakit tamponunun artması, faiz ve refinansman riskini sınırlar. Ancak nakit ve borçların vade yapısı paylaşılmadığı için bu pozisyonun ne kadarının operasyonel olarak kullanılabilir olduğu ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -17,9 milyon TL oldu. Geçen yıl aynı dönemde bu rakam -16,1 milyon TL idi; parasal kayıp %11,2 arttı. Negatif net parasal pozisyon, şirketin parasal varlıklarından daha yüksek parasal yükümlülük taşıdığı ve enflasyon ortamında net parasal kayıp yazdığı anlamına gelir.
Bu kalem, operasyonel performansın güçlü olmasına rağmen net zararın devam etmesinde etkili olan başlıklardan biri. FAVÖK’ün 40,1 milyon TL seviyesine çıkmasına karşın net parasal pozisyonun 17,9 milyon TL negatif olması, faaliyet kârlılığının tamamının net sonuca taşınamadığını gösteriyor. Yine de net parasal kaybın FAVÖK’ü aşmaması, zararın yönetilebilir kaldığını düşündürüyor. Enflasyon muhasebesinin etkileri sürdükçe, yatırımcı yalnızca FAVÖK’e değil, net parasal pozisyonun yönüne ve finansman giderlerine de bakmalı.
Yatırımcı için Ne Anlama Geliyor?
Berkosan’ın bu çeyrek performansı, satış büyümesi zayıf ancak marj toparlanması güçlü bir tablo sunuyor. Özellikle brüt marjın %32,1’den %36,9’a, FAVÖK marjının ise %12,9’dan %19,0’a çıkması, şirketin operasyonel verimlilik ve maliyet yönetiminde önemli bir ilerleme kaydettiğini gösteriyor. Net nakit pozisyonunun 62,5 milyon TL’ye ulaşması da bilanço riskini sınırlayan olumlu bir unsur.
Buna karşılık, satışların enflasyonun belirgin biçimde gerisinde kalması temel risk olmaya devam ediyor. Marj artışının sürdürülebilmesi için şirketin önümüzdeki dönemlerde hem satış hacmini büyütmesi hem de mevcut brüt kâr seviyesini koruması gerekecek. Ayrıca net parasal kayıp nedeniyle operasyonel kârlılık henüz net kâra dönüşmedi. Önümüzdeki çeyreklerde izlenmesi gereken başlıklar şunlar:
- Satışların reel olarak büyümeye başlayıp başlamadığı,
- FAVÖK marjının %19 seviyesini koruyup koruyamadığı,
- Net parasal kaybın azalması,
- Net nakit pozisyonunun korunması,
- Net zararın tamamen ortadan kalkıp kalkmadığı.
Özetle, 2026/3AB sonuçları Berkosan’ın operasyonel açıdan geçen yıla göre daha verimli çalıştığını, ancak büyüme ve net kârlılık tarafında henüz tamamlanmamış bir toparlanma süreci bulunduğunu gösteriyor. Yatırım tavsiyesi değildir.