
Açılış
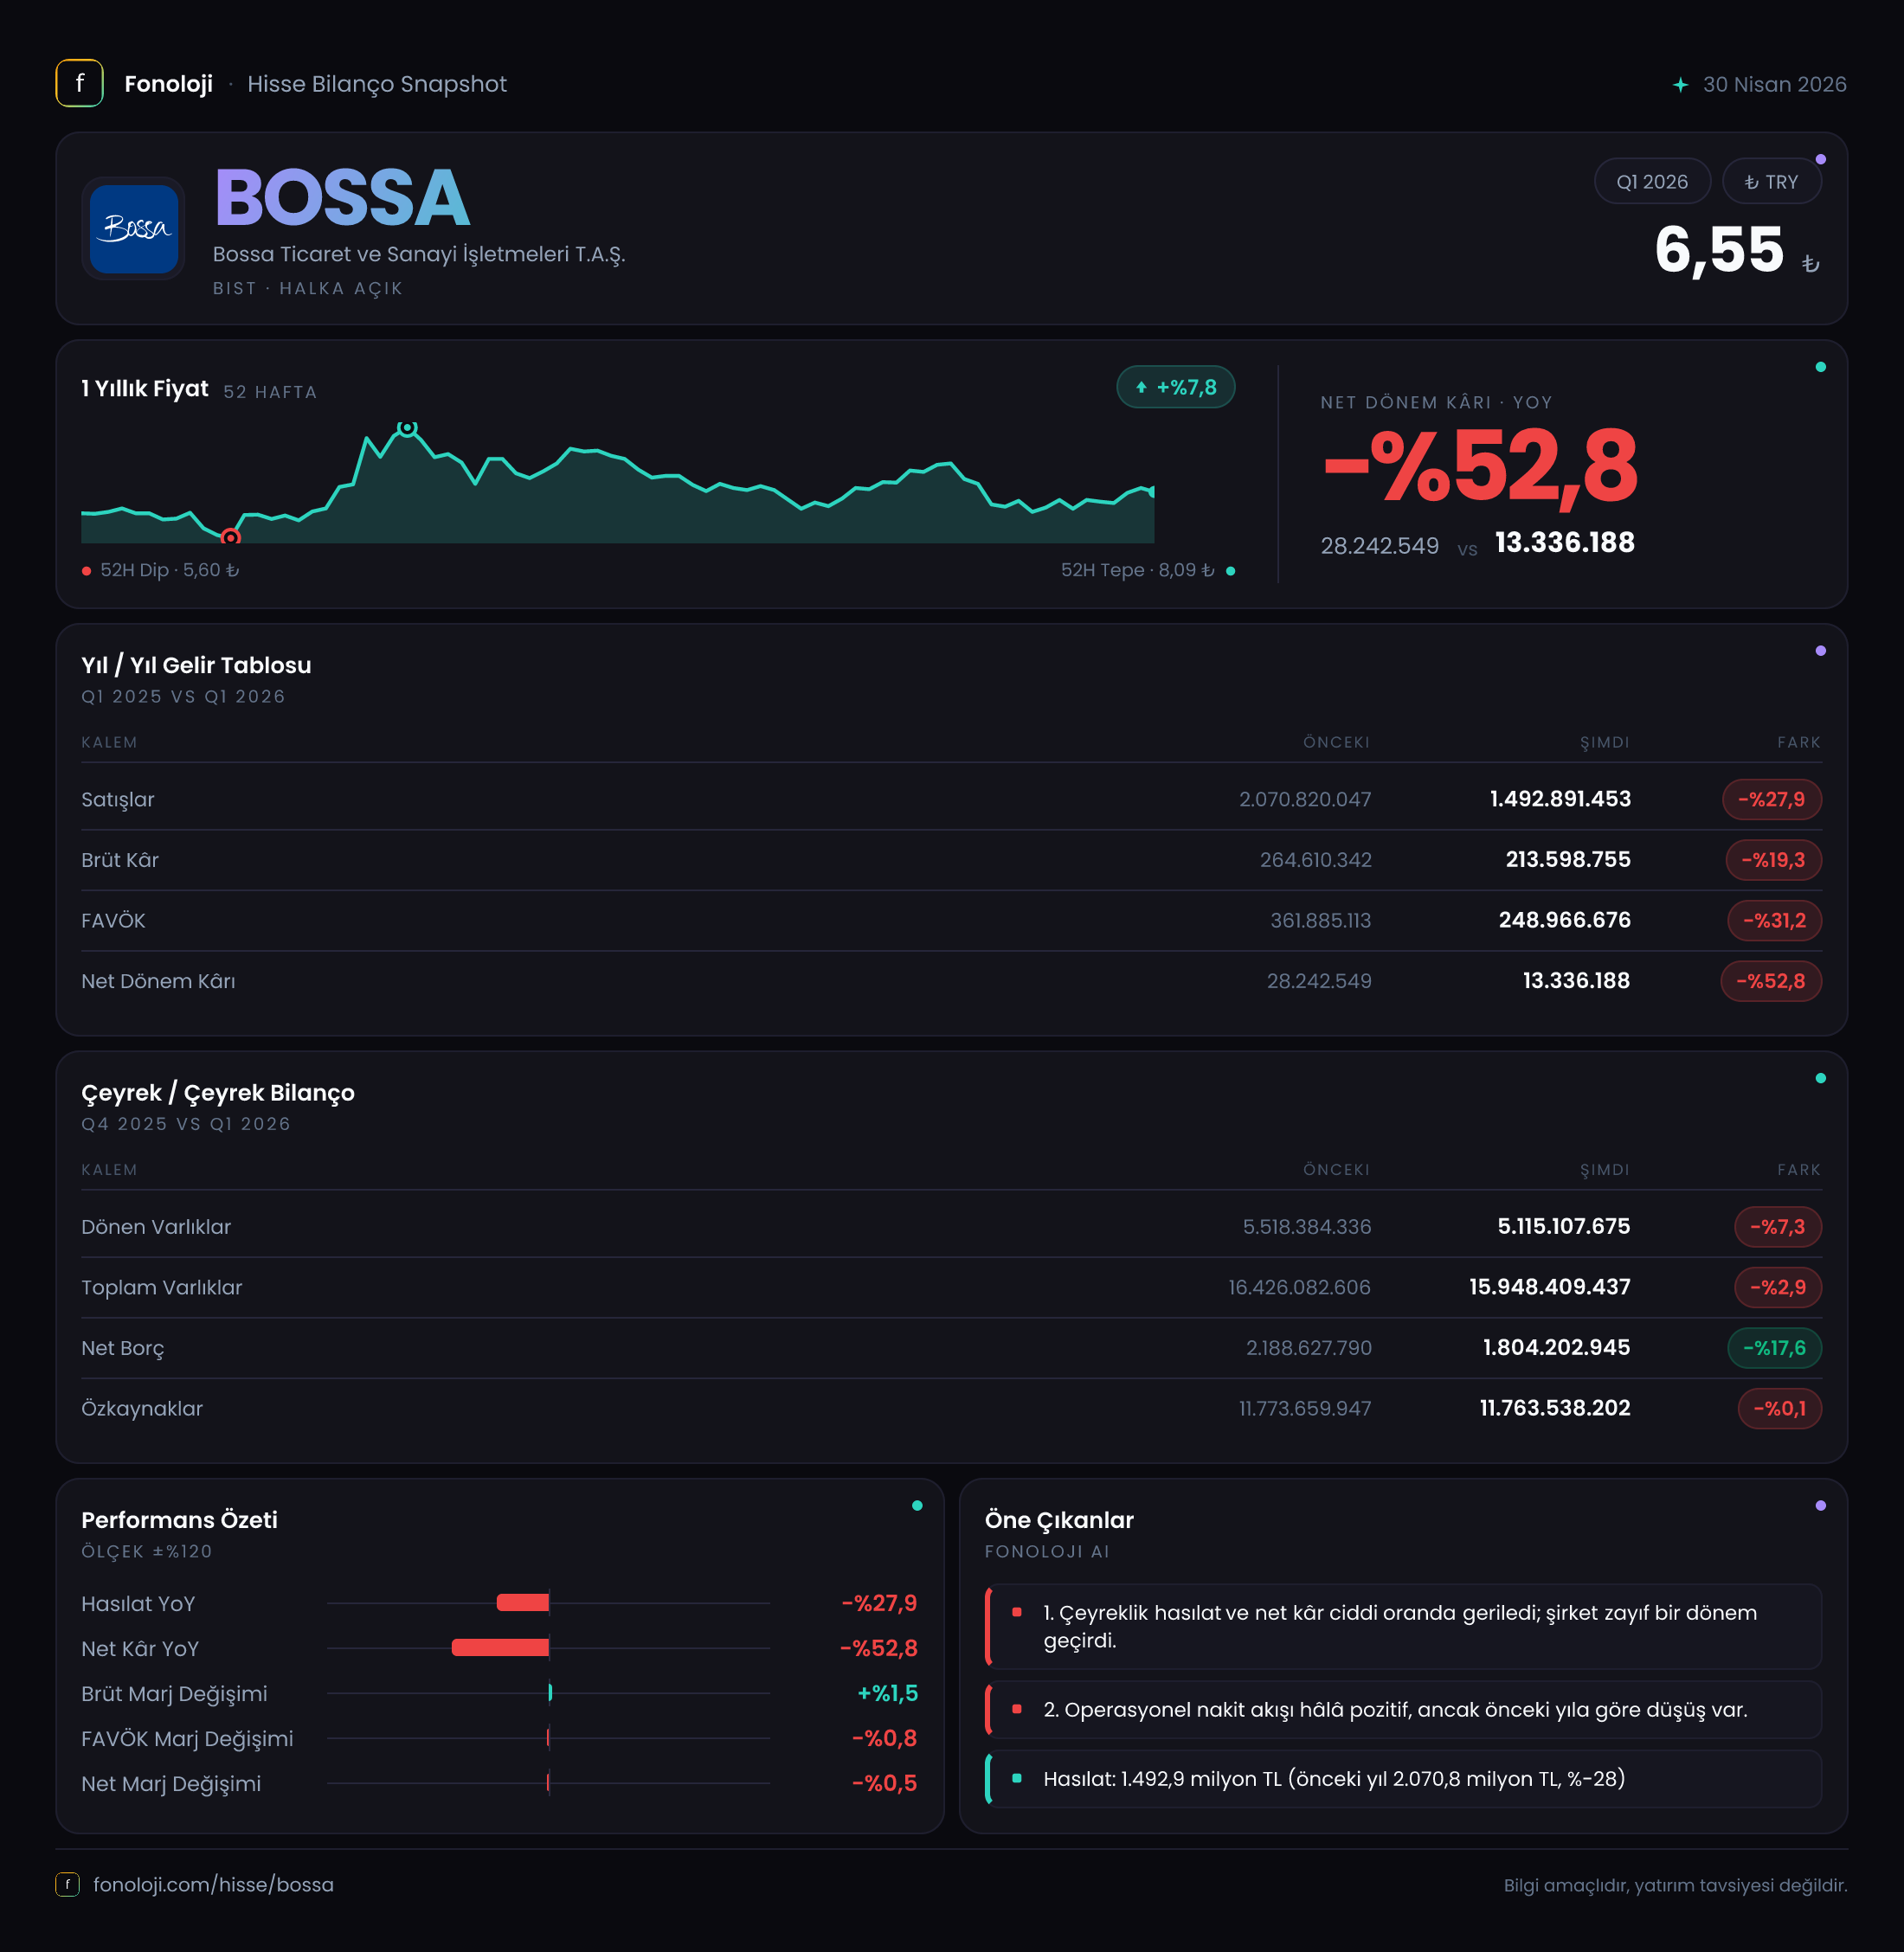
BOSSA, tekstil sektöründe faaliyet gösteren ve özellikle denim ile kumaş üretimi tarafındaki kapasitesiyle öne çıkan, varlık ağırlığı yüksek bir sanayi şirketi. 2026/3AB döneminde şirketin ana hikâyesi, satışlardaki sert daralmaya rağmen operasyonel marjların korunması ve net borcun azaltılması oldu. Buna karşın, enflasyon muhasebesi kapsamında kaydedilen net parasal kazancın gerilemesi ve düşük satış hacmi, net kârı baskıladı. Sonuç olarak BOSSA’nın bilançosu güçlü görünmeye devam ederken, gelir tablosu büyüme açısından daha temkinli bir tablo ortaya koyuyor.
Satış Hikayesi
BOSSA’nın satışları, geçen yılın aynı çeyreğindeki 2,1 milyar TL’den 1,5 milyar TL’ye gerileyerek nominal olarak %27,9 daraldı. Bu, yaklaşık 586 milyon TL’lik bir satış kaybı anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir dönemde nominal satışların da düşmesi, reel satış hacminde ve/veya ürün fiyatlamasında belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle, şirket yalnızca enflasyonun gerisinde büyümekle kalmamış, nominal bazda da küçülmüş durumda.
Burada kritik soru, daralmanın talep kaynaklı mı, ihracat pazarlarındaki zayıflıktan mı, yoksa ürün karması ve fiyatlama etkisinden mi kaynaklandığı. Paylaşılan veriler bu ayrımı yapmaya izin vermiyor; ancak tekstil sektöründe yüksek faiz, zayıf iç talep, küresel hazır giyim stoklarının normalleşme süreci ve ihracat pazarlarındaki rekabet, satış performansı açısından önemli baskı unsurları olmaya devam ediyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle satışların 2025/12 veya 2026/2 dönemlerine göre hızlanıp hızlanmadığını değerlendirmek mümkün değil. Çeyreklik trend için sonraki ara dönem sonuçlarını beklemek gerekiyor. Yatırımcı açısından özellikle gelecek çeyreklerde satışların yeniden artıp artmadığı ve bu artışın enflasyonun üzerinde gerçekleşip gerçekleşmediği izlenmeli.
Kârlılık
Satışlardaki düşüşe rağmen BOSSA’nın brüt kâr marjı iyileşti. Brüt kâr, 264,6 milyon TL’den 213,6 milyon TL’ye gerileyerek %19,3 azaldı; ancak satışlardaki %27,9’luk düşüşten daha sınırlı kaldı. Bunun sonucunda brüt kâr marjı geçen yılki yaklaşık %12,6’dan %14,2’ye yükseldi. Bu gelişme, ürün karması, hammadde maliyetleri, enerji giderleri veya üretim verimliliği tarafında operasyonel bir direnç bulunduğunu gösteriyor.
FAVÖK de 135,2 milyon TL’den 105,3 milyon TL’ye gerileyerek %22,1 azaldı. Ancak FAVÖK marjı %6,4’ten %7,0’a yükseldi. Satış hacmi küçülürken marjın korunması olumlu; çünkü şirketin faaliyet giderlerini satışlardaki düşüşe paralel biçimde kontrol edebildiğini gösteriyor. Buna karşılık, FAVÖK’ün mutlak olarak gerilemesi, marj iyileşmesinin henüz büyüme sorununu telafi edemediğini ortaya koyuyor.
Net kâr tarafında tablo daha zayıf. Net dönem kârı 28,2 milyon TL’den 13,3 milyon TL’ye düşerek %52,8 geriledi. Net kâr marjı da yaklaşık %1,3’ten %0,9’a indi. Böylece operasyonel marjlar iyileşmiş olsa da bu kazanım net kâra aynı ölçüde yansımamış durumda. Net parasal pozisyon gelirindeki düşüş bu farkın önemli nedenlerinden biri olurken, finansman giderleri ve diğer faaliyet dışı kalemlerin etkisi paylaşılan verilerde ayrıştırılmıyor.
Özetle, BOSSA’nın üretim ekonomisi satış hacmine göre daha dayanıklı görünüyor; fakat düşük ciro, net kâra ulaşan kazancı sınırlıyor. Marjların korunması olumlu, ancak sürdürülebilir kârlılık için öncelikle satışların toparlanması gerekiyor.
Bilanço Sağlığı
BOSSA’nın toplam varlıkları, önceki yıl sonundaki 16,4 milyar TL’den 15,9 milyar TL’ye gerileyerek %2,9 azaldı. Duran varlıklar 10,9 milyar TL’den 10,8 milyar TL’ye sınırlı bir düşüş gösterirken, dönen varlıklar 5,5 milyar TL’den 5,1 milyar TL’ye geriledi. Dönen varlıklardaki %7,3’lük azalış, işletme sermayesi, stoklar veya ticari alacaklarda bir normalleşme yaşanmış olabileceğini düşündürüyor; ancak kalem bazlı veri olmadan bunun nakit yaratımı mı, yoksa çalışma sermayesi baskısı mı olduğunu kesinleştirmek mümkün değil.
Özkaynaklar 11,8 milyar TL seviyesinde neredeyse sabit kaldı. Bu, toplam varlıkların yaklaşık dörtte üçünün özkaynaklarla finanse edildiğini ve bilanço kaldıraç seviyesinin genel olarak kontrollü olduğunu gösteriyor. Net borç ise 2,2 milyar TL’den 1,8 milyar TL’ye inerek %17,6 azaldı. Satışların ve FAVÖK’ün gerilediği bir dönemde borcun azaltılması, finansal risk açısından olumlu bir gelişme.
Bununla birlikte, çeyreklik FAVÖK basitçe yıllıklandırıldığında yaklaşık 421 milyon TL seviyesine denk geliyor. Bu varsayımla net borç/FAVÖK yaklaşık 4,3x düzeyinde hesaplanıyor. Önceki dönem FAVÖK’ü de aynı yöntemle yıllıklandırıldığında oran yaklaşık 4,1x seviyesindeydi. Dolayısıyla net borç azalmış olsa da operasyonel kârdaki düşüş, borçluluk oranının belirgin biçimde iyileşmesini sınırlamış görünüyor. Mevsimsellik ve tekstil sektöründeki çeyreksel dalgalanmalar nedeniyle bu oran yaklaşık bir göstergedir; yine de borç azaltımının devam edip etmediği yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
BOSSA, enflasyon muhasebesi kapsamında 56,2 milyon TL net parasal pozisyon geliri kaydetti. Bu tutar geçen yılın aynı dönemindeki 125,8 milyon TL’ye göre %55,3 daha düşük. Net parasal kazanç, enflasyon muhasebesinde parasal borç ve varlıkların enflasyon karşısındaki etkisini yansıtan teknik bir kalemdir; doğrudan operasyonel satış performansı anlamına gelmez.
Geçen yıl bu kalemin net kârı daha güçlü desteklediği görülüyor. Bu dönemde ise katkının yaklaşık 69,6 milyon TL azalması, FAVÖK’teki gerilemeyle birleşerek net kâr düşüşünü hızlandırmış. Dolayısıyla BOSSA’nın 13,3 milyon TL’lik net kârını değerlendirirken, bunun yalnızca üretim faaliyetlerinin sonucu olmadığı; TAS 29 etkilerinin de sonucu önemli ölçüde şekillendirdiği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
BOSSA’nın mevcut finansal görünümü iki farklı mesaj veriyor:
- Fırsat tarafında, brüt ve FAVÖK marjlarının satışlardan daha iyi performans göstermesi, şirketin maliyet yönetimi ve üretim verimliliği açısından dirençli olduğunu gösteriyor.
- Net borcun %17,6 azalması ve özkaynakların korunması, bilanço tarafında önemli bir denge unsuru oluşturuyor.
- Risk tarafında, satışların enflasyonun üzerinde artmak bir yana nominal olarak gerilemesi, talep ve kapasite kullanımına ilişkin soru işaretlerini artırıyor.
- Net kâr marjının %1’in altında kalması, operasyonel marj iyileşmesinin henüz hissedar getirisine güçlü biçimde dönüşmediğini gösteriyor.
- Net parasal pozisyon gelirindeki sert düşüş, enflasyon muhasebesinin geçen yılki desteğinin bu yıl tekrarlanmadığını ortaya koyuyor.
- Net borç azalsa da yaklaşık 4,3x seviyesindeki yıllıklandırılmış net borç/FAVÖK oranı, borç azaltımının sürdürülmesini önemli hale getiriyor.
Önümüzdeki dönemde yatırımcı için en kritik göstergeler satışların yeniden büyümeye başlaması, FAVÖK marjının %7 civarındaki seviyesini koruyabilmesi ve net borcun operasyonel kâra oranla daha hızlı azalması olacak. BOSSA’nın bilançosu ani bir finansal stres sinyali vermiyor; ancak düşük büyüme ve sınırlı net kârlılık nedeniyle hikâyenin güçlenmesi için yalnızca maliyet kontrolü yeterli olmayacak, ciro toparlanması da gerekecek.
Yatırım tavsiyesi değildir.