
Açılış
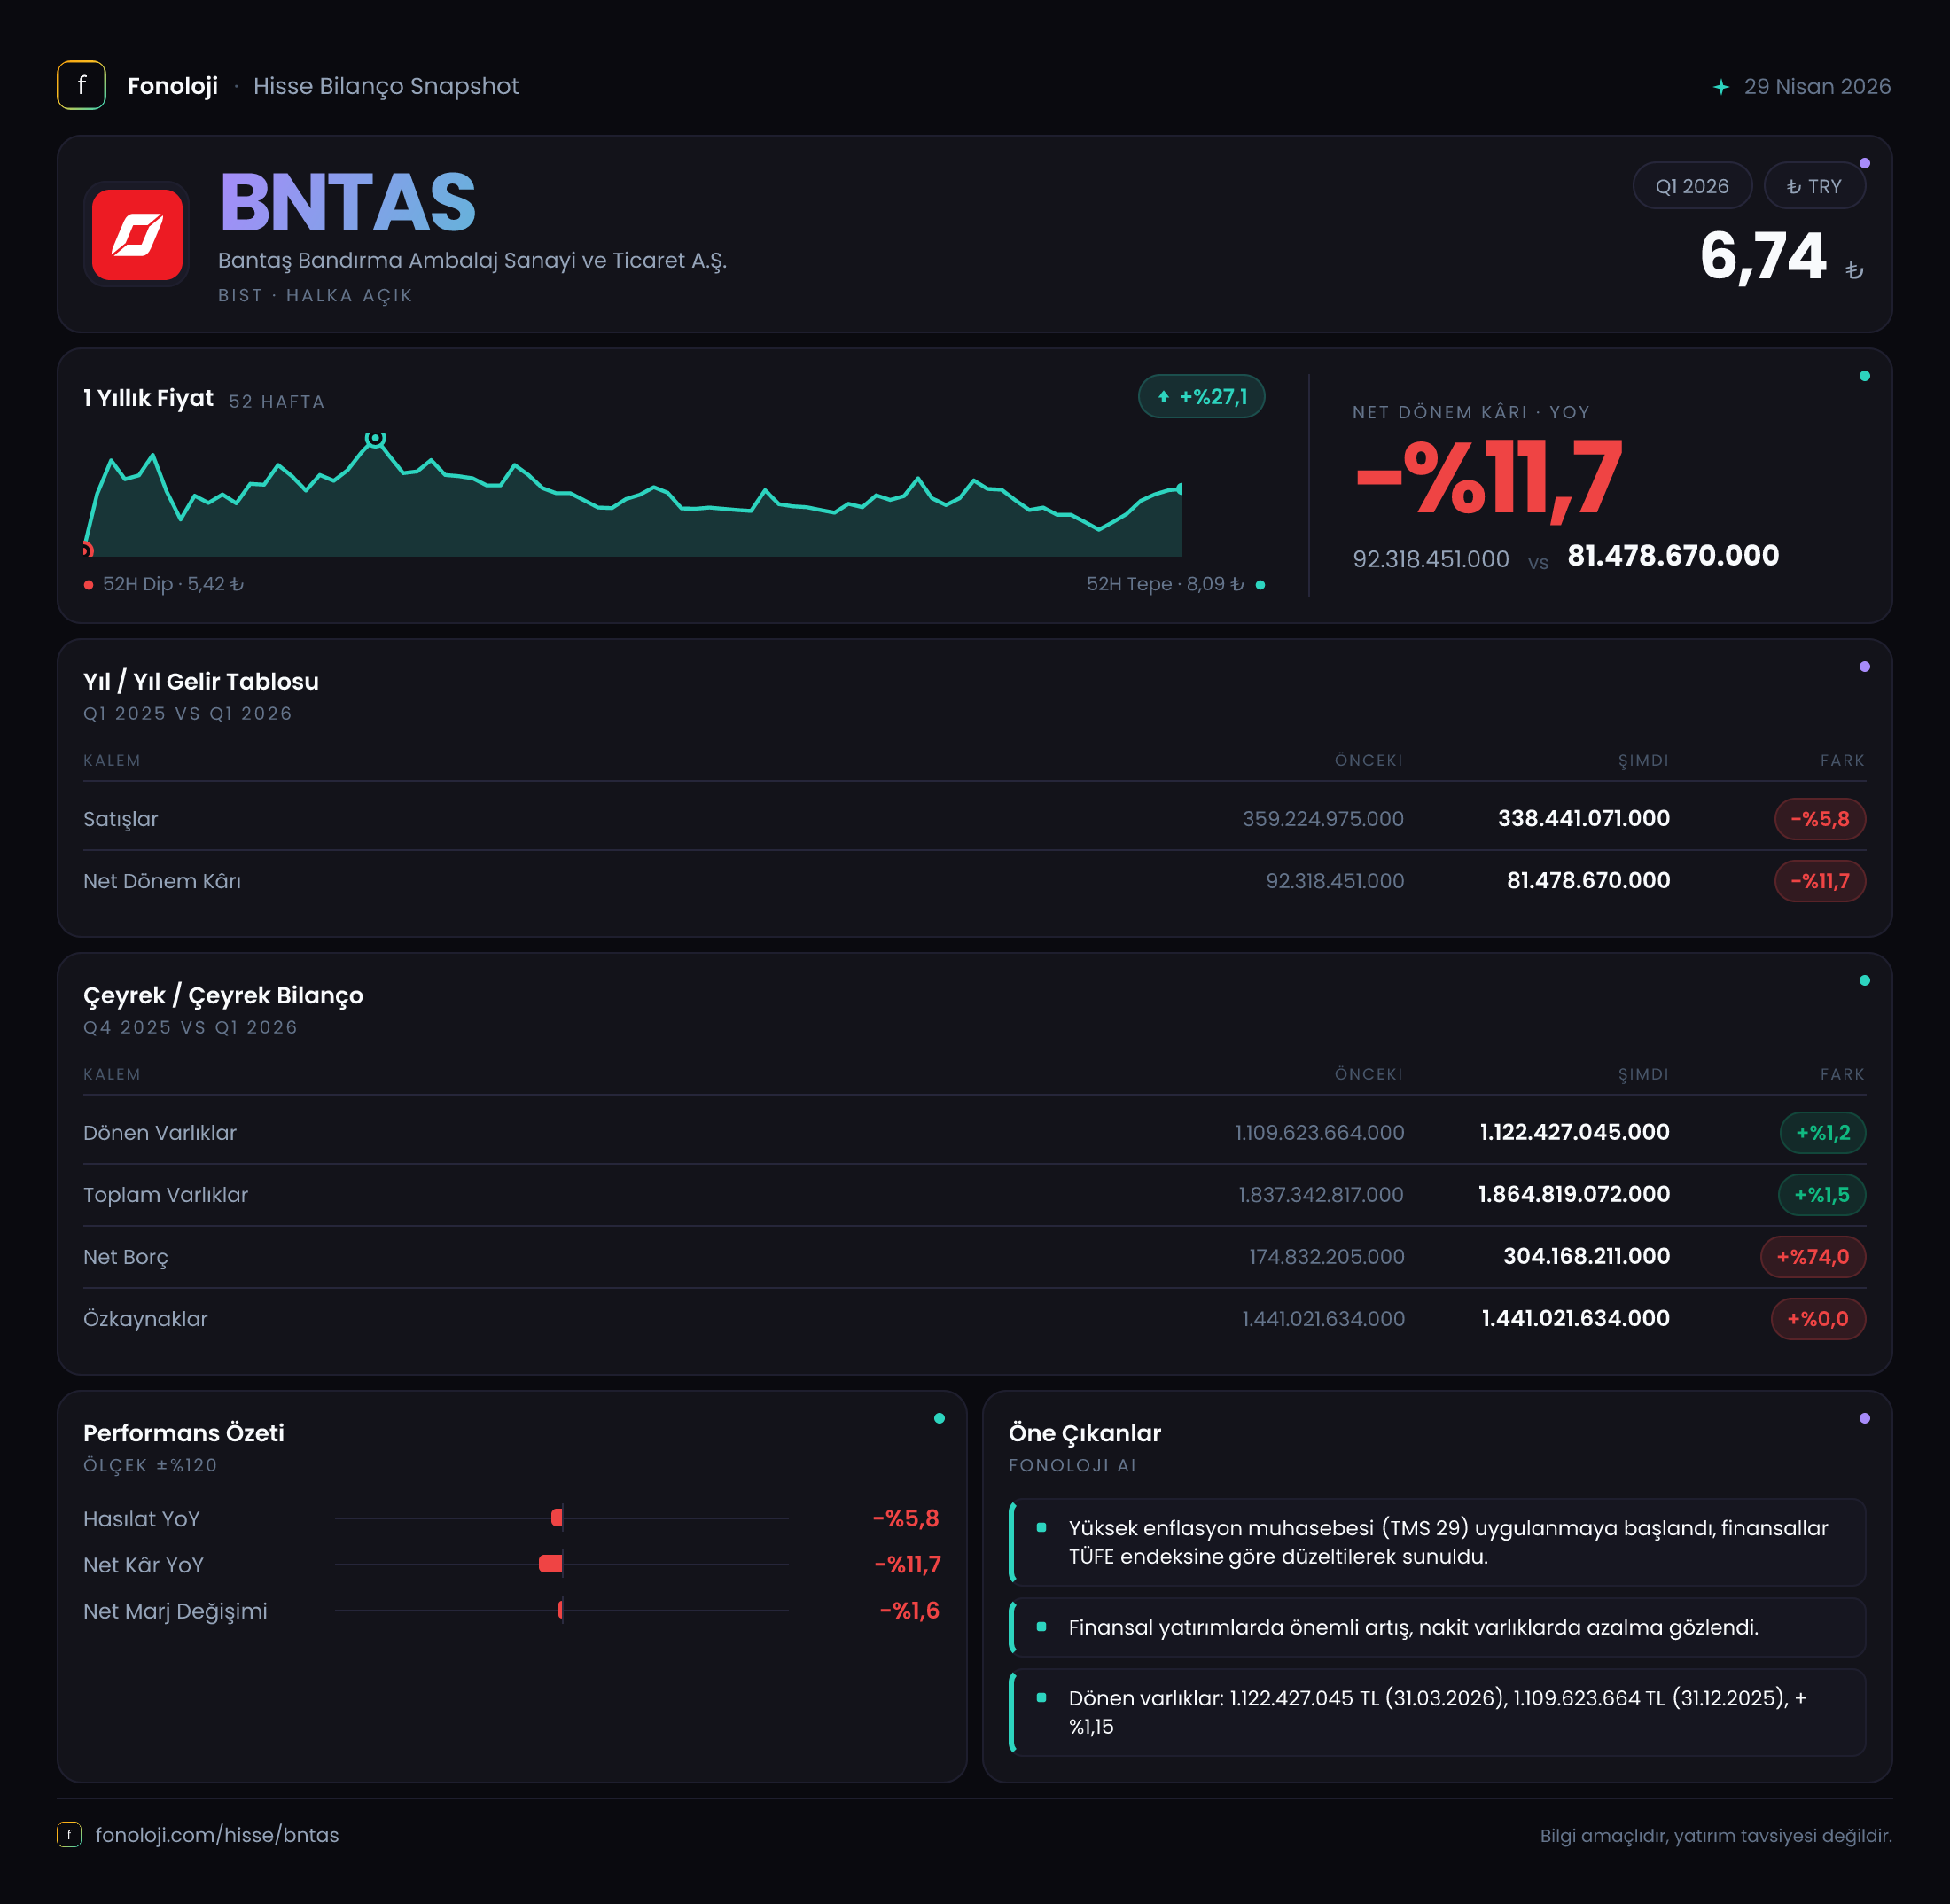
Bantaş Bandırma Ambalaj, ambalaj sektöründe faaliyet gösteren ve gelirlerini ağırlıklı olarak üretim hacmi, fiyatlama gücü ve hammadde maliyetleri üzerinden şekillendiren bir şirket. 2026/3A döneminde ana mesaj, satışlardaki daralmanın kârlılık göstergelerine de yansıdığı; buna karşın bilançonun güçlü özkaynak yapısını ve net nakit pozisyonunu koruduğu yönünde. Şirketin satışları yıllık bazda %5,8 gerilerken FAVÖK’teki düşüş %14,0 ile daha belirgin gerçekleşmiş. Bu tablo, yalnızca talep veya ciro tarafında değil, marjlar üzerinde de baskı oluştuğunu gösteriyor.
Net dönem kârı 81,5 milyon TL ile geçen yılki 92,3 milyon TL’nin altında kalmasına rağmen, şirket hâlâ net nakit taşıyan ve varlıklarının büyük bölümünü özkaynaklarıyla finanse eden bir yapıda. Dolayısıyla bu çeyreğin temel sorusu bilanço dayanıklılığından çok, operasyonel kârlılığın yeniden güçlenip güçlenemeyeceği.
Satış Hikayesi
Bantaş’ın satışları 338,4 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı çeyreğinde satışlar 359,2 milyon TL idi; yani şirket nominal olarak 20,8 milyon TL daha düşük ciro üretti. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların yıllık bazda gerilemesi, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya ürün karması tarafında da baskı yaşamış olabilir.
Ancak mevcut veri setinde hacim, fiyat ve ürün bazlı kırılım bulunmuyor. Bu nedenle satışlardaki düşüşün ne kadarının müşteri talebindeki zayıflamadan, ne kadarının fiyat rekabetinden veya ürün karmasından kaynaklandığını kesin olarak söylemek mümkün değil. Ambalaj sektöründe hammadde, enerji, işçilik ve finansman maliyetlerinin fiyatlara ne ölçüde yansıtılabildiği kritik önem taşıyor. Cirodaki gerilemenin enflasyonun çok altında kalması, şirketin fiyatlama gücünün bu çeyrekte yeterli olmadığını düşündürüyor.
Çeyreklik karşılaştırma için veri sınırlı. Paylaşılan tabloda yalnızca 2025/3A dönemi bulunduğundan, 2026 yılının ilk çeyreğinin bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendiremiyoruz. Bu nedenle yılın geri kalanında satışların toparlanıp toparlanmadığını görmek için yeni dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Brüt kâr 57,5 milyon TL olurken geçen yıl aynı dönemde 62,9 milyon TL idi. Brüt kârdaki düşüş %8,6 ile satışlardaki %5,8’lik gerilemeden daha yüksek. Bu durum, satışların azalmasının yanında üretim maliyetlerinin ciroya göre daha hızlı arttığını gösteriyor.
Brüt kâr marjı yaklaşık %17,0 seviyesinde gerçekleşti. Geçen yıl bu oran yaklaşık %17,5 idi. Marjda yalnızca 0,5 puanlık bir gerileme var; ancak enflasyonist ortamda bu küçük görünen düşüş bile önem taşıyor. Çünkü şirket satışlarını korumakta zorlanırken aynı zamanda her 100 TL’lik satıştan elde ettiği brüt kâr da sınırlı ölçüde azalmış durumda.
FAVÖK 45,1 milyon TL ile geçen yılki 52,4 milyon TL’nin altında kaldı ve yıllık düşüş %14,0 oldu. FAVÖK marjı %13,3 seviyesine gerilerken, geçen yıl bu oran yaklaşık %14,6 idi. Böylece FAVÖK marjındaki daralma yaklaşık 1,3 puan oldu. FAVÖK’ün satışlardan daha hızlı düşmesi, faaliyet giderlerinin de cirodaki gerilemeye yeterince hızlı uyum sağlayamadığını gösteriyor.
Net dönem kârı ise 81,5 milyon TL olarak gerçekleşti. Bu rakam geçen yılki 92,3 milyon TL’ye göre %11,7 daha düşük. Net kâr marjı yaklaşık %24,1 seviyesinde; geçen yıl yaklaşık %25,7 idi. Net kâr marjının FAVÖK marjının belirgin biçimde üzerinde olması, dönem kârının yalnızca operasyonel performansla açıklanamayacağını gösteriyor. Ancak finansal gelir-gider, yatırım geliri veya diğer faaliyet kalemlerine ilişkin ayrıntı paylaşılmadığı için bu farkın hangi kalemlerden kaynaklandığını varsaymamak gerekir.
| KPI | 2026/3A | 2025/3A | Yorum | |---|---:|---:|---| | Satışlar | 338,4 mn TL | 359,2 mn TL | Yıllık %5,8 düşüş | | Brüt kâr marjı | %17,0 | %17,5 | Maliyet baskısıyla sınırlı daralma | | FAVÖK marjı | %13,3 | %14,6 | Operasyonel kaldıraç baskısı | | Net kâr marjı | %24,1 | %25,7 | Net kârda %11,7 düşüş |
Bilanço Sağlığı
Bantaş’ın bilançosunda en dikkat çekici unsur, borçluluk yerine net nakit taşıması. Net borç kalemi -165,4 milyon TL seviyesinde. Negatif net borç, şirketin finansal borçlarından daha yüksek nakit ve nakit benzeri varlıklara sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına geliyor.
Bununla birlikte önceki yıl sonundaki -232,2 milyon TL seviyesine kıyasla net nakit miktarı azalmış. Teknik olarak net borç %28,8 artmış görünse de burada artış borçlu hale gelmekten değil, negatif net borcun daha az negatif olmasından kaynaklanıyor. Şirketin nakit tamponu yıl sonuna göre yaklaşık 66,8 milyon TL daralmış. Bu gelişme henüz bilanço açısından alarm verici değil; ancak işletme sermayesi ihtiyacı, yatırım harcamaları veya temettü gibi nakit kullanımlarının izlenmesini gerektiriyor.
Dönen varlıklar 1,1 milyar TL ile yıl sonuna göre yalnızca %1,2 artmış, duran varlıklar ise 781,9 milyon TL seviyesine gerilemiş. Toplam varlıklar 1,9 milyar TL civarında ve değişim %0,5 ile sınırlı. Özkaynaklar 1,7 milyar TL düzeyinde korunurken %0,2 gerilemiş. Bu görünüm, bilançonun büyük ölçüde istikrarlı kaldığını ve varlık finansmanında özkaynakların başat rolünü sürdürdüğünü gösteriyor.
Mevcut çeyrek FAVÖK’ü yıllıklandırmak mekanik bir yaklaşım olacağı için dikkatli olmak gerekir. Yine de yalnızca gösterge amacıyla bakıldığında net borç/FAVÖK rasyosu yaklaşık -3,7x seviyesinde. Bu, borç baskısından ziyade güçlü net nakit kapasitesine işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesinin şirketin dönem kârına etkisini anlamak açısından önemli bir gösterge. Bantaş, bu çeyrekte 1,1 milyon TL net parasal kazanç açıklarken geçen yıl aynı dönemde 1,9 milyon TL net parasal kayıp yaşamıştı. Böylece iki dönem arasında yaklaşık 3,0 milyon TL’lik olumlu bir değişim oluştu.
Bu dönüşüm, şirketin parasal varlık ve yükümlülük kompozisyonunun geçen yıla göre enflasyon muhasebesi açısından daha avantajlı hale geldiğini gösteriyor. Ancak 1,1 milyon TL’lik pozitif tutar, 81,5 milyon TL’lik net dönem kârına kıyasla sınırlı. Dolayısıyla bu çeyrekte net kârın ana belirleyicisi net parasal pozisyon değil. TAS 29 etkisi olumlu olsa da operasyonel marjlardaki zayıflığı telafi edecek büyüklükte değil.
Yatırımcı için Ne Anlama Geliyor?
Bantaş’ın 2026 ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor. Operasyon tarafında satışlar enflasyonun gerisinde kalmış, brüt ve FAVÖK marjları daralmış, net kâr da geçen yıla göre gerilemiş. Bu nedenle yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satışların reel toparlanıp toparlanmadığı: Yeni çeyreklerde ciro büyümesinin enflasyonu aşması gerekiyor.
- FAVÖK marjının yönü: %13,3 seviyesinden yeniden %14-15 bandına dönüş, maliyetlerin ve faaliyet giderlerinin daha iyi yönetildiğini gösterebilir.
- Net nakit pozisyonu: Şirket hâlâ güçlü bir net nakit yapısına sahip; ancak nakit tamponundaki azalma izlenmeli.
- Fiyatlama gücü: Hammadde ve enerji maliyetleri satış fiyatlarına yansıtılamazsa brüt marj üzerindeki baskı devam edebilir.
- Net kâr kalitesi: Net kârın operasyonel kârdan daha yüksek olması nedeniyle finansal ve diğer gelir kalemlerinin sürdürülebilirliği ayrıca incelenmeli.
Özetle Bantaş’ın bilançosu dayanıklı, borçluluk riski düşük ve özkaynak tabanı güçlü. Buna karşılık hisse hikâyesinin güçlenmesi için bilanço sağlamlığından daha fazlası gerekiyor: satışların reel olarak büyümesi ve FAVÖK marjının yeniden genişlemesi şart. Şimdilik veriler, şirketin finansal açıdan zorlanmadığını ancak operasyonel ivmesinin zayıfladığını gösteriyor. Yatırım tavsiyesi değildir.