
Açılış
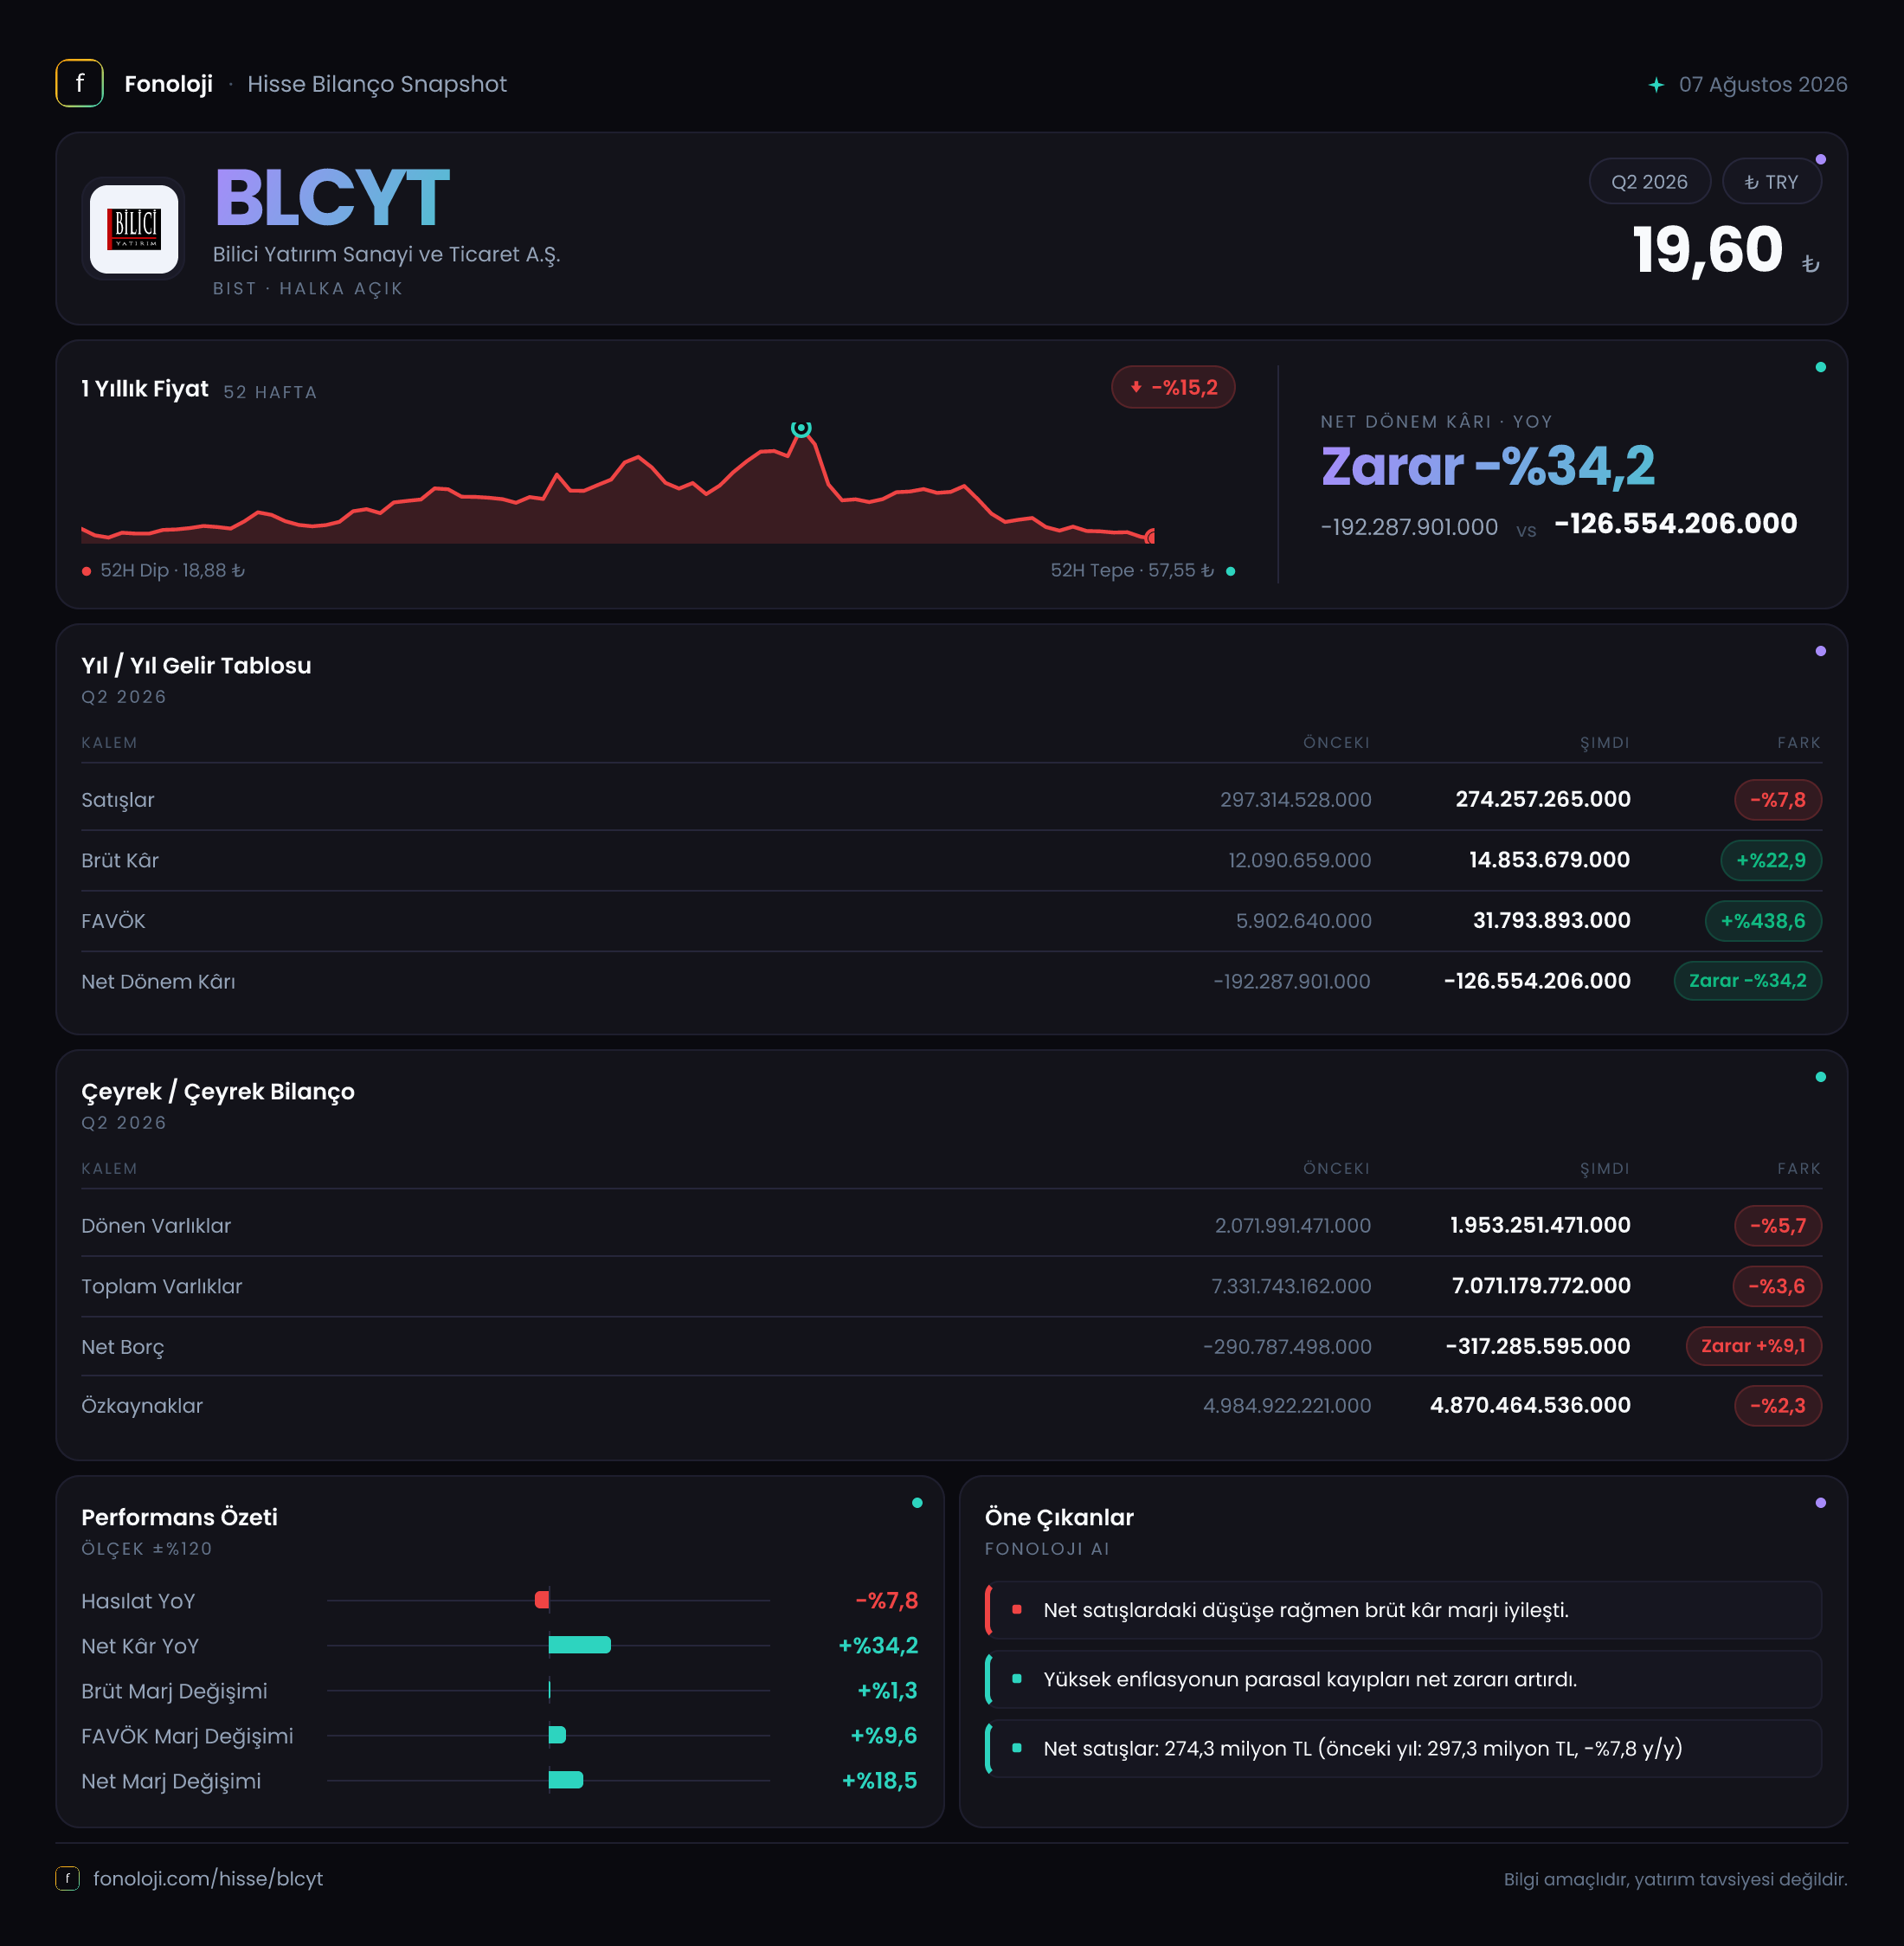
Bilici Yatırım Sanayi ve Ticaret A.Ş. (BLCYT), 2026/6AB döneminde satış tarafında daralma yaşarken operasyonel kârlılık göstergelerinde belirgin bir toparlanma sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %7,8 azalarak 274,3 milyon TL’ye geriledi; buna karşın FAVÖK 5,9 milyon TL’den 31,8 milyon TL’ye yükseldi. Net zarar devam etse de zarar 192,3 milyon TL’den 126,6 milyon TL’ye geriledi. Ancak bu iyileşmenin önündeki en önemli engel, net parasal pozisyon zararının 312,9 milyon TL’ye ulaşması oldu. Dolayısıyla BLCYT’de operasyonel toparlanma işaretleri görülürken, enflasyon muhasebesi ve satış hacmindeki zayıflık yatırımcıların yakından izlemesi gereken iki ana başlık olarak öne çıkıyor.
Satış Hikayesi
BLCYT’nin satışları 274,3 milyon TL ile geçen yılın aynı dönemindeki 297,3 milyon TL’nin altında kaldı. Nominal olarak %7,8’lik bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca fiyat artışlarının etkisini bile tam olarak yansıtamamış; satış hacmi, ürün karması veya müşteri talebi tarafında baskı oluşmuş olabilir.
Bu noktada nominal satış gerilemesini tek başına olumsuz okumak yeterli değil; şirketin faaliyet gösterdiği alanlarda fiyatlama gücü, ihracat payı, kapasite kullanımı ve maliyet geçişkenliği de önemli. Ancak mevcut veri setinde satışların büyüme hızının enflasyonun oldukça gerisinde kaldığı görülüyor. Bu durum, BLCYT’nin gelir tablosundaki operasyonel iyileşmenin satış büyümesinden değil, maliyet yapısındaki değişimlerden veya faaliyet giderlerinin daha iyi kontrol edilmesinden kaynaklandığını düşündürüyor.
Çeyreklik veri paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, toparlanmanın hız kazanıp kazanmadığını veya düşüşün tek seferlik mi yoksa süreklilik taşıyan bir eğilim mi olduğunu söylemek mümkün değil. Bu nedenle bir sonraki raporda özellikle çeyreklik satış trendi ve satış hacminin enflasyondan arındırılmış seyri izlenmeli.
Kârlılık
Kârlılık tarafında tablo satışlardan daha güçlü görünüyor. Brüt kâr 12,1 milyon TL’den 14,9 milyon TL’ye çıkarak %22,9 arttı. Satışlar düşerken brüt kârın yükselmesi, ürün karmasında iyileşme, hammadde maliyetlerinde rahatlama veya fiyatlama-maliyet dengesinde olumlu bir değişim olabileceğine işaret ediyor.
Brüt kâr marjı da geçen yılki yaklaşık %4,1 seviyesinden %5,4’e yükseldi. Marjda 1,3 puanlık iyileşme önemli olsa da seviyenin hâlâ düşük olduğu unutulmamalı. Şirketin satışlarının yalnızca küçük bir bölümü brüt kâra dönüşüyor; bu nedenle hammadde, enerji, işçilik veya lojistik maliyetlerinde yaşanabilecek sınırlı bir bozulma bile kârlılığı hızlı şekilde baskılayabilir.
FAVÖK ise çok daha dikkat çekici bir toparlanma sergiledi. 31,8 milyon TL’lik FAVÖK, geçen yılın aynı dönemindeki 5,9 milyon TL’nin yaklaşık 5,4 katına ulaştı. FAVÖK marjı da %2,0’den %11,6’ya çıktı. Satışların gerilediği bir dönemde marjın bu kadar yükselmesi operasyonel gider kontrolünün veya faaliyet kârlılığına katkı sağlayan diğer kalemlerin etkili olduğunu gösteriyor.
Bununla birlikte brüt kâr 14,9 milyon TL iken FAVÖK’ün 31,8 milyon TL olması, iki gösterge arasında alışılmışın dışında bir fark bulunduğunu ortaya koyuyor. Bu fark; faaliyetlerden elde edilen diğer gelirler, yatırım faaliyetleriyle ilişkili kalemler veya şirketin raporlama sınıflandırmasıyla bağlantılı olabilir. Bu nedenle FAVÖK artışını olumlu bir sinyal olarak değerlendirmekle birlikte, artışın ne kadarının ana faaliyetlerden ve ne kadarının diğer faaliyet kalemlerinden geldiği dipnotlardan kontrol edilmeli.
Net zarar 126,6 milyon TL seviyesinde gerçekleşti. Geçen yılki 192,3 milyon TL zarara göre zarar %34,2 azaldı. Net zarar marjı da yaklaşık %64,7’den %46,2’ye iyileşti. Ancak şirket hâlâ satışlarının neredeyse yarısına denk gelen bir net zarar açıklıyor. Operasyonel kâr artışının net kâra tam olarak yansımamasının temel nedeni, aşağıda değinilen yüksek net parasal pozisyon zararıdır.
Bilanço Sağlığı
BLCYT’nin toplam varlıkları önceki yıl sonundaki 7,3 milyar TL’den 7,1 milyar TL’ye geriledi. %3,6’lık düşüş, bilanço ölçeğinde sınırlı sayılabilir; ancak hem dönen hem de duran varlıklarda daralma görülmesi dikkat çekiyor. Dönen varlıklar 2,1 milyar TL’den 2,0 milyar TL’ye, duran varlıklar ise 5,3 milyar TL’den 5,1 milyar TL’ye indi.
Özkaynaklar 5,0 milyar TL’den 4,9 milyar TL’ye geriledi. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %69 seviyesinde kalıyor. Bu oran, bilançonun önemli bölümünün özkaynaklarla finanse edildiğini ve şirketin yüksek finansal kaldıraçla çalışmadığını gösteriyor. Net zarara rağmen özkaynak erimesinin sınırlı kalması, bilanço tamponunun şimdilik güçlü olduğunu düşündürüyor.
Net borç kalemi -317,3 milyon TL seviyesinde. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani yaklaşık 317,3 milyon TL net nakit pozisyonunda bulunduğu anlamına geliyor. Önceki yıl sonundaki 290,8 milyon TL net nakit ile karşılaştırıldığında likidite tamponu nominal olarak güçlenmiş. Bu, finansman maliyetlerinin ve yeniden borçlanma riskinin yüksek olduğu bir dönemde önemli bir avantaj.
Bununla birlikte net borç/FAVÖK oranını yalnızca bu altı aylık FAVÖK üzerinden okumak yanıltıcı olabilir. Basitçe yıllıklandırılmış FAVÖK yaklaşık 63,6 milyon TL kabul edilirse net borç/FAVÖK oranı negatif, yani net nakit pozisyonuna işaret eder. Ancak FAVÖK artışının sürdürülebilirliği ve diğer faaliyet kalemlerinin etkisi netleşmeden bu oranı kalıcı finansal güç göstergesi olarak kabul etmemek gerekir.
Net Parasal Pozisyon (TAS 29)
BLCYT’nin en kritik sorunu, net parasal pozisyon zararının büyüklüğü. Şirket bu kalemde 312,9 milyon TL zarar kaydetti; geçen yıl aynı dönemde zarar 169,8 milyon TL idi. Böylece zarar %84,3 arttı ve operasyonel tarafta yaratılan FAVÖK iyileşmesini büyük ölçüde gölgeledi.
TAS 29 kapsamında net parasal pozisyon zararı, enflasyonist ortamda parasal varlık ve yükümlülüklerin şirket üzerindeki etkisini yansıtıyor. Şirketin parasal yükümlülükleri, parasal varlıklarından daha yüksekse enflasyon bu pozisyonun reel değerini aşındırarak zarar yaratabiliyor. BLCYT’de operasyonel kârlılık toparlanmasına rağmen net parasal pozisyon zararının ağırlaşması, şirketin bilanço yapısının enflasyon muhasebesine karşı hassas olduğunu gösteriyor.
Burada önemli ayrım şu: Bu kalem doğrudan nakit çıkışı anlamına gelmeyebilir; ancak raporlanan net kârı ve özkaynakları etkiliyor. Dolayısıyla yatırımcı sadece FAVÖK’e değil, FAVÖK’ün net parasal zarar ve diğer finansal kalemler sonrasında ne kadarının net kâra dönüştüğüne de bakmalı. Bu dönemde dönüşüm zayıf kalmış durumda.
Yatırımcı için Ne Anlama Geliyor?
BLCYT’nin 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: FAVÖK marjı %2,0’den %11,6’ya yükseldi, brüt marj iyileşti ve net zarar %34,2 azaldı.
- Riskli taraf: Satışlar enflasyonun gerisinde kaldı, şirket hâlâ 126,6 milyon TL net zarar yazıyor ve net parasal pozisyon zararı 312,9 milyon TL ile çok yüksek.
- Bilanço avantajı: Yaklaşık 317,3 milyon TL net nakit ve %69 özkaynak/varlık oranı, finansal dayanıklılık sağlıyor.
- İzlenmesi gereken nokta: FAVÖK artışının ana faaliyetlerden mi yoksa diğer faaliyet kalemlerinden mi kaynaklandığı ve çeyreklik bazda satış trendinin yeniden güçlenip güçlenmediği.
Özetle BLCYT’de operasyonel tarafta umut veren bir marj toparlanması var; ancak bu toparlanma henüz net kâra dönüşmüş değil. Şirketin yatırım hikâyesinin güçlenmesi için satışların enflasyonun üzerinde büyümeye başlaması, FAVÖK marjının korunması ve net parasal pozisyon zararının belirgin şekilde azalması gerekiyor. Çeyreklik verilerin eksik olması nedeniyle mevcut tablo, tamamlanmış bir dönüşümden çok izlenmesi gereken bir toparlanma sinyali niteliğinde.
Yatırım tavsiyesi değildir.