
Açılış
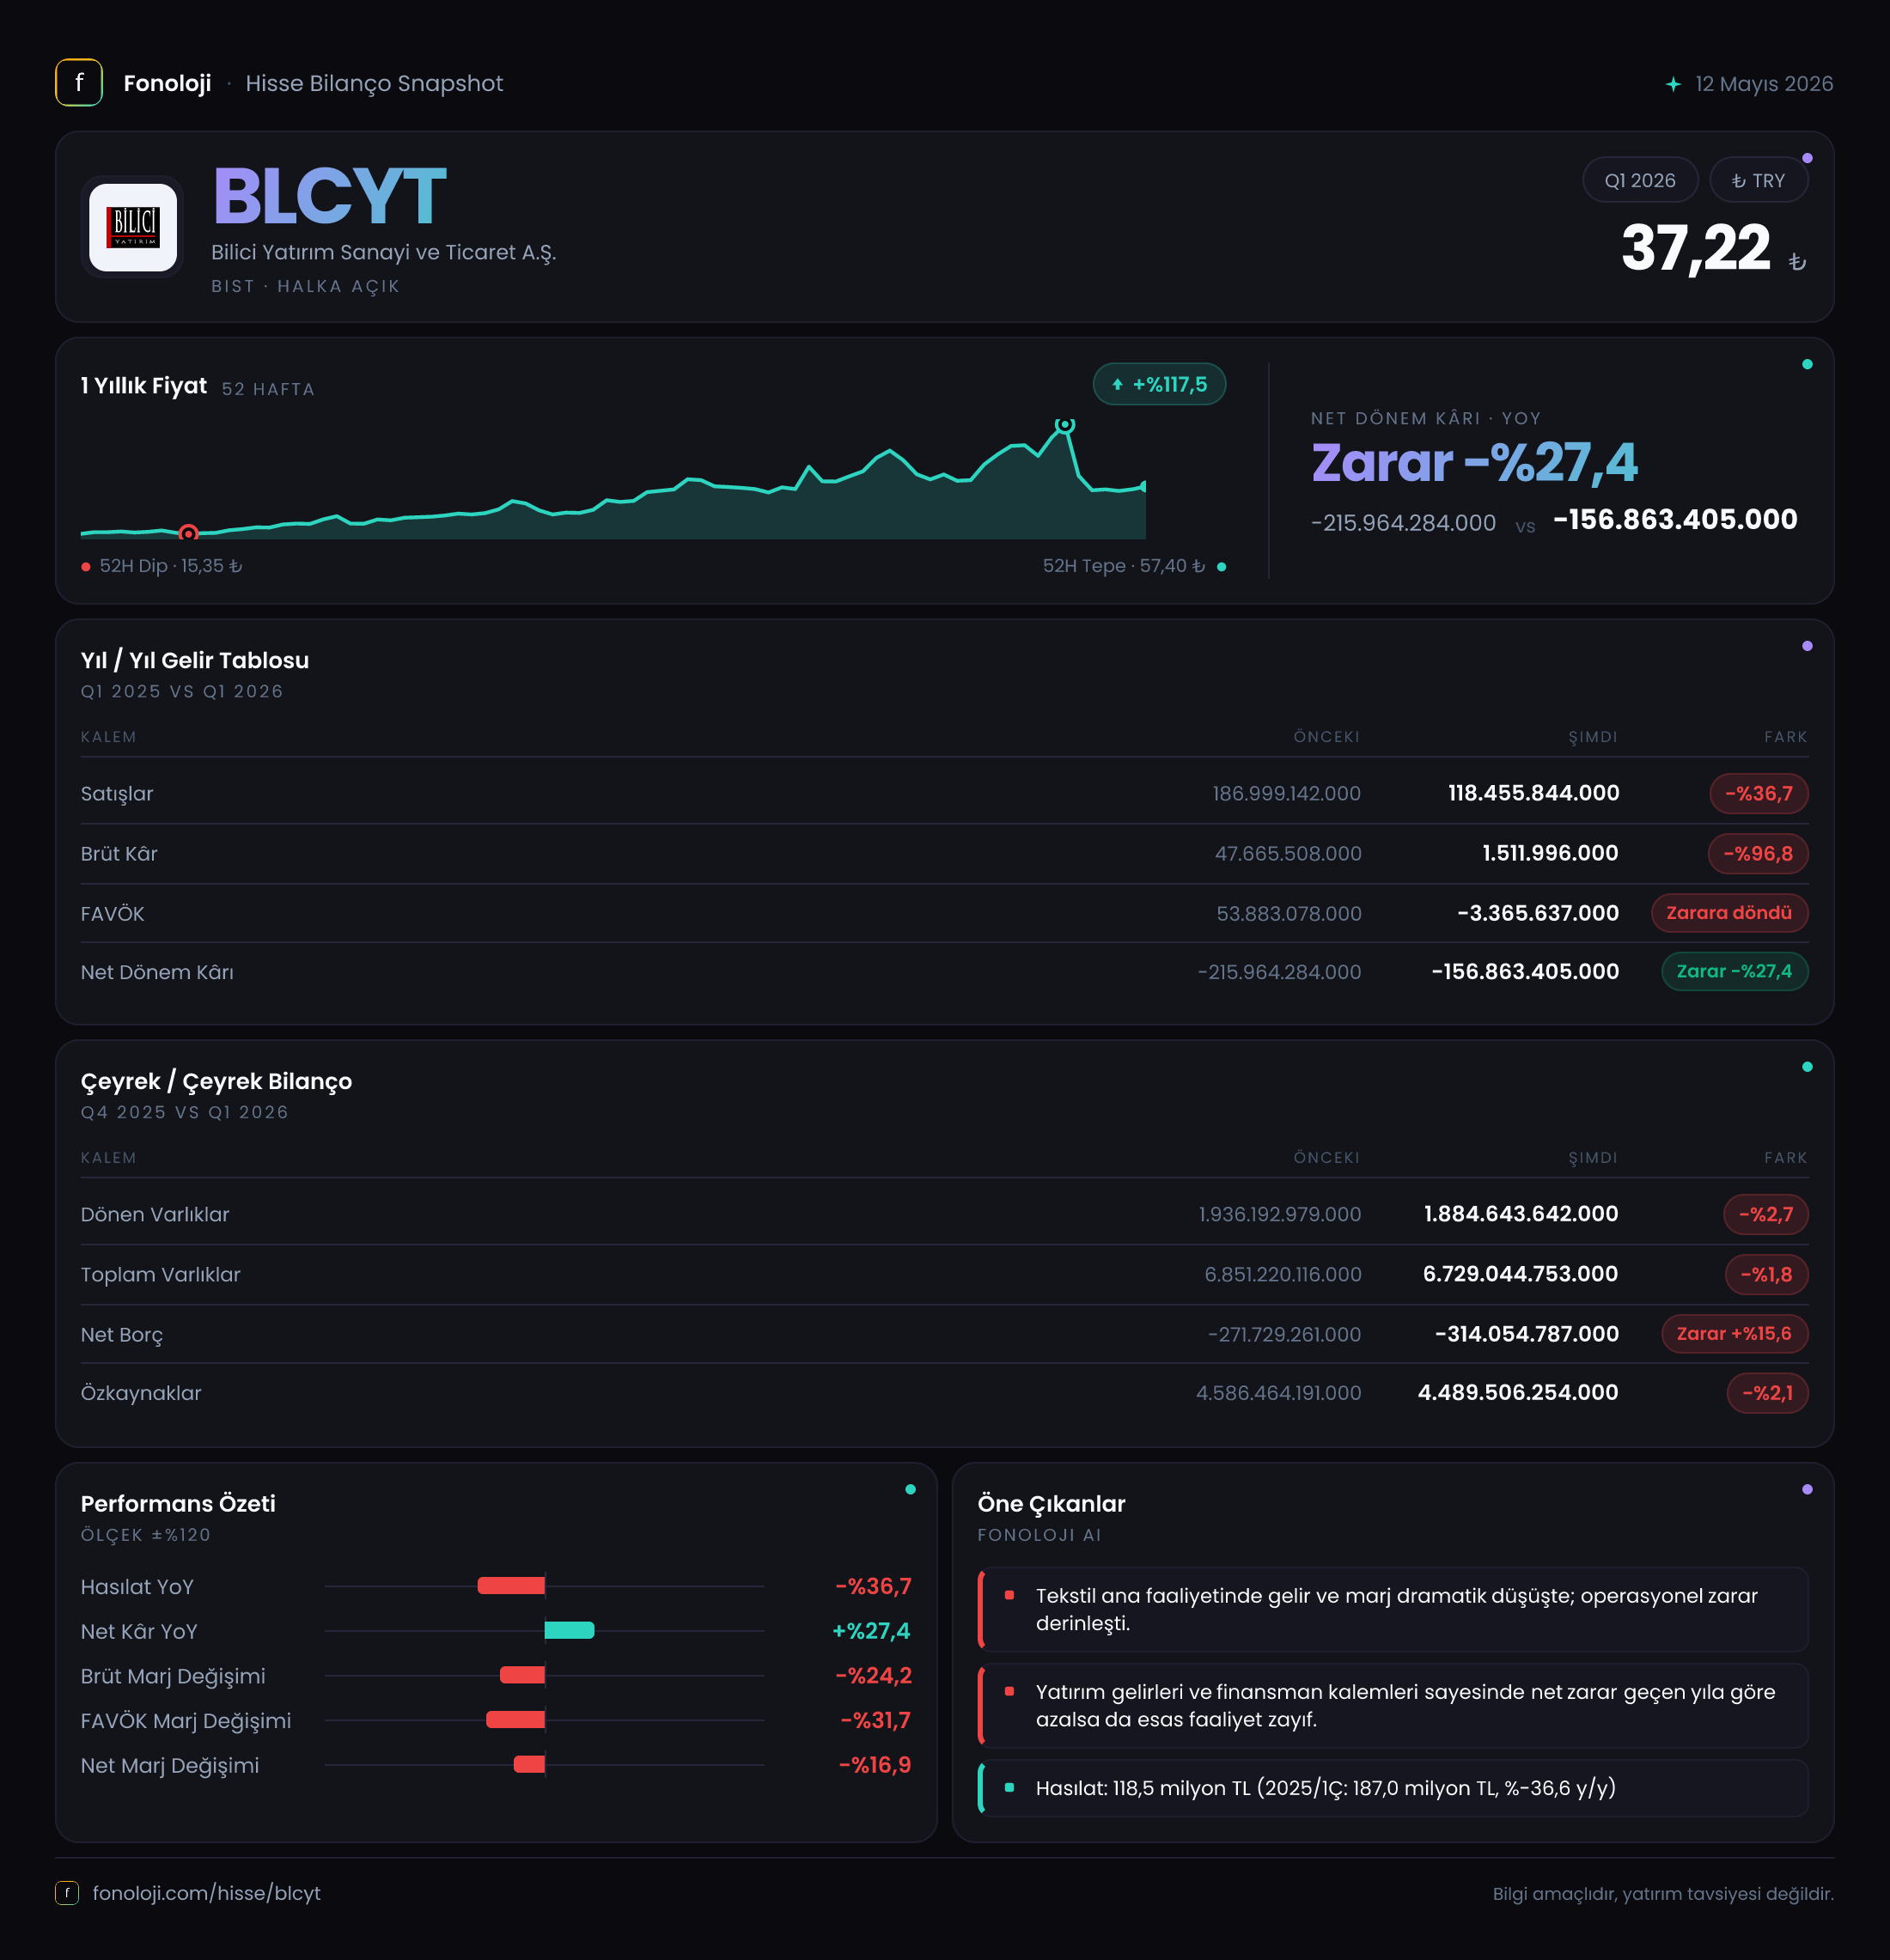
Bilici Yatırım Sanayi ve Ticaret A.Ş.’nin 2026/3AB sonuçları, bilanço tarafındaki dayanıklılığa karşın operasyonel performansın belirgin biçimde zayıfladığını gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre %36,7 gerileyerek 118,5 milyon TL’ye inerken, brüt kâr ve FAVÖK’teki düşüş satışlardaki daralmanın oldukça üzerine çıktı. Buna karşılık net dönem zararı 2025/3’teki 202,5 milyon TL’den 107,9 milyon TL’ye geriledi. Ancak bu iyileşme, faaliyet kârlılığının güçlenmesinden çok, geçen yılki yüksek zarar tabanının etkisiyle okunmalı; çünkü şirket hâlâ 186,8 milyon TL’lik net parasal pozisyon zararı taşıyor.
Satış Hikayesi
BLCYT’nin satışları 118,5 milyon TL ile geçen yılın aynı dönemindeki 187 milyon TL’nin oldukça altında kaldı. Yıllık bazda %36,7’lik bu daralma, Türkiye’de tüketici ve üretici fiyatlarının yıllık bazda %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici. Nominal satışlar enflasyonun altında kalmadı; doğrudan geriledi. Bu nedenle reel satış performansında da belirgin bir küçülme olduğu görülüyor.
Burada iki ayrı noktayı birbirinden ayırmak gerekiyor:
- Şirketin satış hacmi, ürün fiyatları veya ihracat kompozisyonu hakkında bu veri setinde ayrıntı bulunmuyor.
- Ancak toplam satıştaki düşüş, şirketin mevcut dönemde ya talep, ya kapasite kullanımı, ya da ürün/müşteri karması açısından baskı altında olduğunu gösteriyor.
Satışlardaki gerileme yalnızca ciroyu değil, kârlılığın temelini de zayıflatmış durumda. Geçen yılın ilk çeyreğinde 187 milyon TL olan satışların bu yıl 118,5 milyon TL’ye düşmesi, yaklaşık 68,5 milyon TL’lik bir kayba işaret ediyor. Çeyreklik karşılaştırmada elimizde yalnızca 2025/3 verisi bulunduğu için, satışların 2025/12’den 2026/3’e nasıl seyrettiği konusunda sağlıklı bir trend değerlendirmesi yapmak mümkün değil. Bu nedenle toparlanmanın başladığını söylemek için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
Kârlılık tablosu, satış daralmasından daha sert bir bozulmaya işaret ediyor. Brüt kâr 47,7 milyon TL’den 1,5 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %25,5’ten %1,3’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 25,5 TL brüt kâr üretirken, bu yıl yalnızca 1,3 TL seviyesinde kaldı. Bu, maliyetlerin satış fiyatlarına yeterince yansıtılamadığını veya ürün karmasının belirgin biçimde bozulduğunu düşündüren güçlü bir sinyal.
FAVÖK de 41,4 milyon TL’den 6,4 milyon TL’ye geriledi. FAVÖK marjı buna bağlı olarak %22,1’den yaklaşık %5,4’e düştü. Brüt marjdaki daralmanın FAVÖK marjına da yansıması, sorunun yalnızca amortisman veya finansman giderlerinde değil, doğrudan ana faaliyet ekonomisinde olduğunu gösteriyor. Şirket satış üretmeye devam etse de bu satışların operasyonel kâra dönüşme kabiliyeti ciddi biçimde zayıflamış.
Net zarar ise yıllık bazda %46,7 iyileşerek 107,9 milyon TL’ye geriledi. İlk bakışta bu gelişme olumlu görünse de faaliyet kârındaki sert düşüşle birlikte değerlendirilmesi gerekiyor. Şirketin FAVÖK’ü 35 milyon TL azalırken net zarar yalnızca yaklaşık 94,6 milyon TL daralmış durumda. Ayrıca net parasal pozisyon zararı da yüksek seviyesini koruyor. Dolayısıyla net zarardaki iyileşme, henüz sürdürülebilir bir operasyonel kâr dönüşümü anlamına gelmiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sergiliyor. Toplam varlıklar önceki yıl sonundaki 6,9 milyar TL’den 6,7 milyar TL’ye gerileyerek %1,8 azaldı. Dönen varlıklar 1,9 milyar TL seviyesinde büyük ölçüde korunurken, duran varlıklar 4,9 milyar TL’den 4,8 milyar TL’ye indi. Bu sınırlı değişim, bilançonun kısa sürede agresif biçimde küçülmediğini gösteriyor.
Özkaynaklar 4,6 milyar TL’den 4,5 milyar TL’ye geriledi. Düşüş %2,1 ile sınırlı kalsa da bunun temel nedeni, dönem zararının özkaynaklar üzerinde baskı yaratmasıdır. Buna rağmen toplam varlıkların yaklaşık %67’sinin özkaynaklarla finanse edilmesi, şirketin sermaye yapısının güçlü olduğunu gösteriyor. Bu oran, yüksek borçlulukla çalışan şirketlere kıyasla önemli bir finansal tampon sağlıyor.
Net borç kaleminin -314,1 milyon TL olması, şirketin borcundan daha yüksek nakit ve benzeri finansal varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına geliyor. Önceki yıl sonundaki -271,7 milyon TL seviyesine kıyasla net nakit yaklaşık 42,4 milyon TL arttı. Veri tablosundaki negatif işaretli %15,6 değişim, mutlak anlamda şirketin net nakit pozisyonunun güçlendiğine işaret ediyor.
Mevcut çeyreklik FAVÖK üzerinden mekanik bir hesap yapılırsa net borç/FAVÖK oranı yaklaşık -49 kat seviyesindedir. Ancak bu oran, yalnızca tek çeyreklik ve oldukça düşük bir FAVÖK üzerinden hesaplandığı için yanıltıcı olabilir. Yine de ana mesaj açık: BLCYT’nin temel bilanço riski borçluluk değil, operasyonel kârlılığın yetersizliği ve bu kârlılığın sürdürülebilir olup olmadığıdır.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -186,8 milyon TL olması, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 178,5 milyon TL idi; zarar mutlak olarak 8,3 milyon TL artmış ve yıllık bazda %4,6 kötüleşmiş durumda.
Bu kalem, şirketin nakit, alacak, borç ve benzeri parasal varlık-yükümlülük yapısının enflasyon karşısındaki etkisini yansıtıyor. Net parasal pozisyon zararının yüksek olması, faaliyet dışı bir muhasebe etkisi gibi görülse de net kâr üzerinde gerçek bir baskı yaratıyor. Özellikle operasyonel FAVÖK’ün yalnızca 6,4 milyon TL olduğu bir çeyrekte 186,8 milyon TL’lik net parasal kayıp, faaliyet kârlılığının net sonucu dengelemesini neredeyse imkânsız hâle getiriyor.
Net zarar geçen yıla göre azalmış olsa da TAS 29 etkisi hâlâ şirketin kâr üretme kapasitesini gölgeliyor. Bu nedenle yatırımcıların yalnızca net zarar rakamına değil, FAVÖK’ün ve net parasal kaybın birlikte nasıl değiştiğine bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
BLCYT’nin 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta 4,5 milyar TL özkaynak, 314,1 milyon TL net nakit ve sınırlı bilanço daralması, şirketin finansal açıdan ayakta kalabildiğini gösteriyor. Diğer tarafta satışların enflasyonun da altında kalacak şekilde gerilemesi, brüt marjın %25,5’ten %1,3’e düşmesi ve FAVÖK marjının %5,4’e inmesi, ana faaliyetlerde ciddi bir toparlanma ihtiyacına işaret ediyor.
Önümüzdeki dönem için en kritik göstergeler şunlar:
- Satışların yeniden büyüyüp büyümediği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği,
- Brüt marjın %1,3 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK’ün 6,4 milyon TL seviyesinden kalıcı biçimde yükselip yükselmediği,
- Net parasal pozisyon zararının azalması,
- Net nakit pozisyonunun operasyonel zararlar nedeniyle eriyip erimediği.
Özetle, BLCYT’de bilanço güvenlik yastığı sağlıyor; fakat yatırım tezinin güçlenmesi için asıl ihtiyaç, satışların ve faaliyet marjlarının toparlanması. Net zarardaki iyileşme olumlu olsa da mevcut veriler, şirketin henüz operasyonel bir dönüşüm gerçekleştirdiğini göstermiyor. Yatırım tavsiyesi değildir.