
Açılış
Birleşim Grup Enerji Yatırımları A.Ş. (BIGEN), enerji yatırımları ve bu yatırımlardan elde edilen gelirler üzerinden büyümeye çalışan bir şirket görünümünde. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre belirgin biçimde gerilerken, net zarar daraldı; yani operasyonel gelir tarafı zayıflamış olsa da kârlılık üzerindeki baskı önceki yıla kıyasla bir miktar hafifledi. Bilanço ise duran varlık ağırlıklı yapısını koruyor; buna karşılık net borcun özkaynaklardan daha hızlı büyümesi, finansal kaldıraç ve nakit üretimi konusunu yatırımcı açısından daha önemli hale getiriyor.
Satış Hikayesi
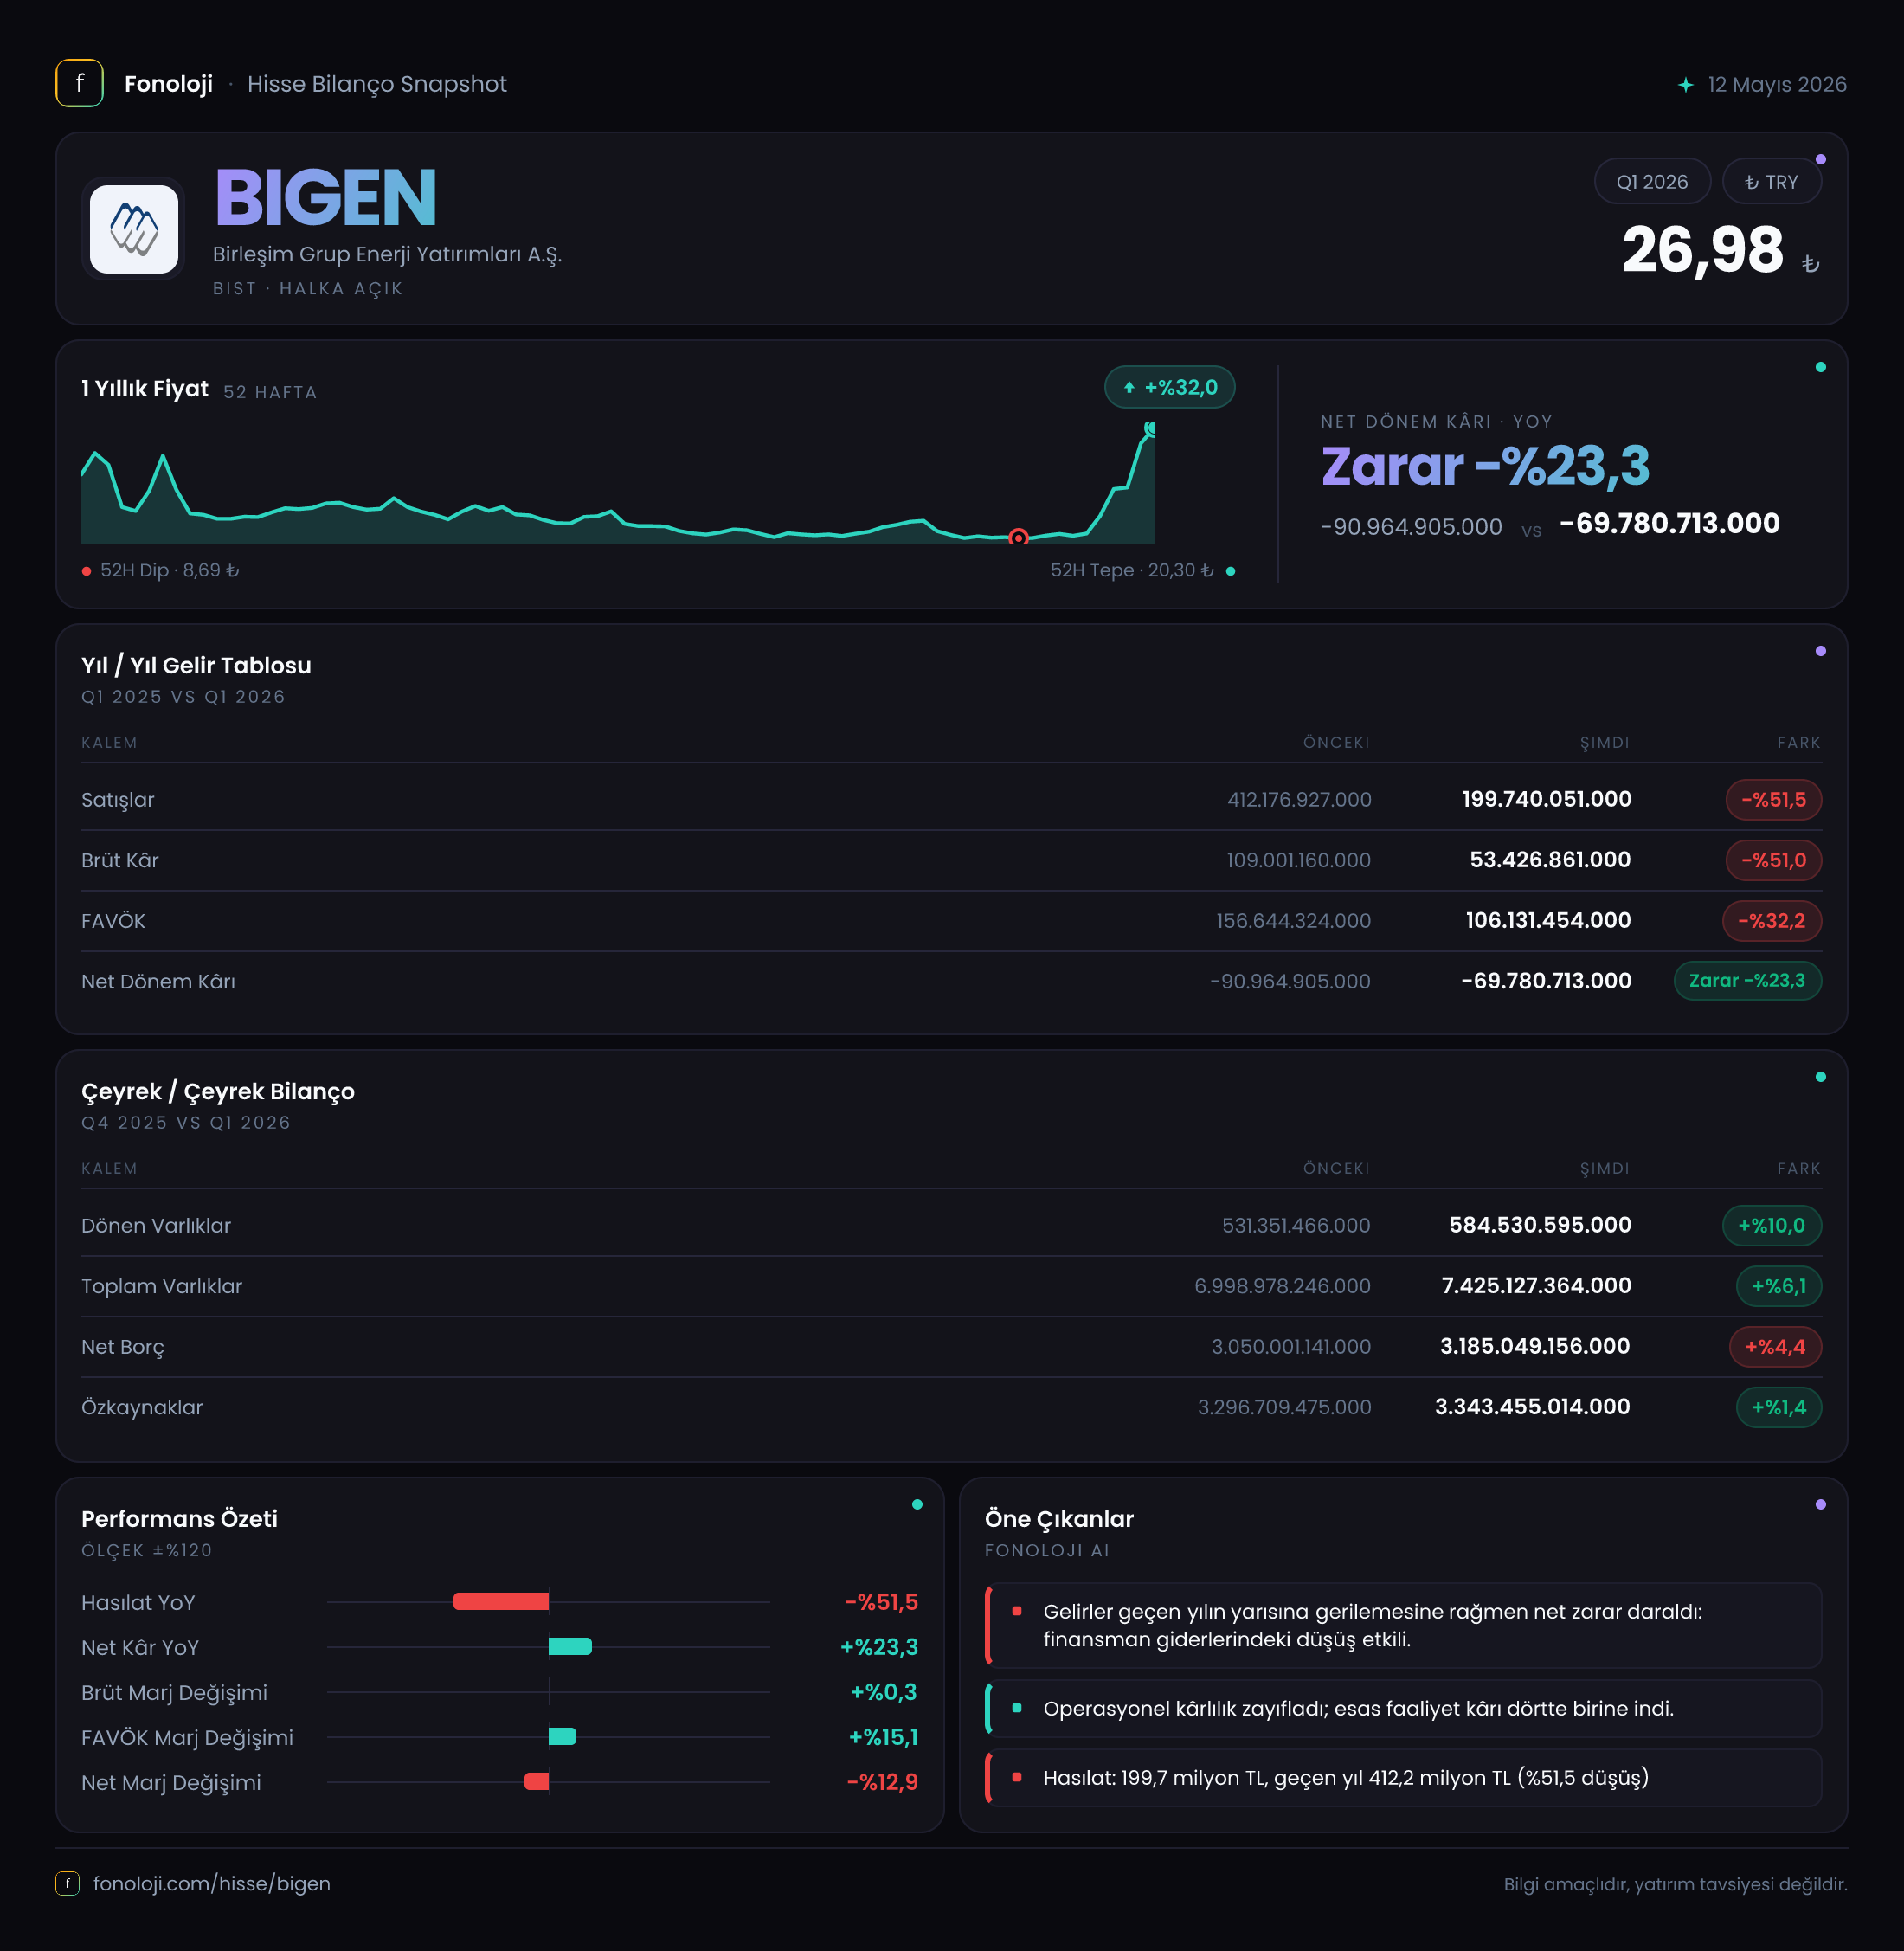
BIGEN’in satışları 2026/3’te 199,7 milyon TL seviyesinde gerçekleşti. Bu rakam, geçen yılın aynı çeyreğindeki 412,2 milyon TL’ye göre %51,5’lik sert bir düşüş anlamına geliyor. Nominal olarak satışların yarıdan fazla gerilemesi, özellikle Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici. Başka bir ifadeyle şirket yalnızca nominal satış kaybı yaşamıyor; reel anlamda da faaliyet hacminde ciddi bir daralma sinyali veriyor.
Burada önemli bir ayrım yapmak gerekiyor: Veride yalnızca 2025/3 ve 2026/3 dönemleri yer aldığı için çeyrekten çeyreğe, yani 2025/12’den 2026/3’e uzanan satış trendini değerlendirmek mümkün değil. Bu nedenle düşüşün geçici bir proje takviminden mi, enerji üretimindeki dalgalanmadan mı, fiyatlama veya kapasite kullanımındaki değişimden mi kaynaklandığını kesinleştirmek için sonraki çeyrekleri beklemek gerekiyor.
Satışlardaki daralma, brüt kâra da doğrudan yansımış durumda. Brüt kâr 109,0 milyon TL’den 53,4 milyon TL’ye gerileyerek %51,0 azalmış. Satış ve brüt kârın neredeyse aynı oranda düşmesi, ilk bakışta ana faaliyet marjının korunduğunu düşündürüyor. Ancak toplam gelir tabanının küçülmesi, sabit giderlerin satışlara oranını artırabilir ve ilerleyen dönemlerde operasyonel kaldıraç üzerinde baskı yaratabilir.
Kârlılık
BIGEN’in brüt kâr marjı 2025/3’te yaklaşık %26,4 iken 2026/3’te %26,7’ye yükselmiş. Yani satışlardaki %51,5’lik gerilemeye rağmen şirket ürün veya hizmet bazında brüt kârlılığını büyük ölçüde korumuş. Bu, fiyatlama gücünün tamamen kaybolmadığını veya doğrudan maliyetlerin satışlarla paralel hareket ettiğini gösteriyor. Ancak marjın yaklaşık 0,3 puan iyileşmesi, satışlardaki sert düşüşü telafi edecek ölçekte değil.
Daha dikkat çekici nokta FAVÖK tarafında ortaya çıkıyor. FAVÖK 139,6 milyon TL’den 106,2 milyon TL’ye gerilemiş; düşüş %23,9 ile satışlardaki gerilemenin oldukça altında kalmış. Buna göre FAVÖK marjı 2025/3’te yaklaşık %33,9’dan 2026/3’te %53,2’ye yükseliyor. Bu, kârlılık görünümünde çok güçlü bir iyileşme gibi görünse de önemli bir muhasebe kontrolü gerektiriyor: Raporda FAVÖK, 53,4 milyon TL’lik brüt kârın üzerinde yer alıyor.
Normal faaliyet akışında FAVÖK’ün brüt kârdan yüksek olması olağan değildir. Bu durum, FAVÖK hesaplamasına diğer faaliyet gelirleri, değerleme etkileri, proje bazlı gelirler veya şirketin kullandığı özel bir hesaplama metodolojisinin dahil edilmiş olabileceğini düşündürür. Dolayısıyla %53,2’lik FAVÖK marjını doğrudan sürdürülebilir operasyonel marj olarak kabul etmek doğru olmaz. Yatırımcının dipnotlarda FAVÖK tanımını, diğer faaliyet gelirlerini ve tek seferlik kalemleri incelemesi gerekiyor.
Net zarar ise 91,0 milyon TL’den 69,8 milyon TL’ye gerilemiş. Zararın %23,3 oranında daralması olumlu olmakla birlikte şirket hâlâ net kâr üretemiyor. Operasyonel tarafta FAVÖK marjı yükselmiş görünse de finansman giderleri, enflasyon muhasebesi ve diğer kalemler bu iyileşmenin net kâra dönüşmesini engelliyor.
Bilanço Sağlığı
BIGEN’in toplam varlıkları 2025 yıl sonundaki 7,0 milyar TL’den 7,4 milyar TL’ye yükselmiş ve artış %6,1 olmuş. Bu büyümenin ana kaynağı duran varlıklar. Duran varlıklar 6,5 milyar TL’den 6,8 milyar TL’ye çıkarak %5,8 artarken, dönen varlıklar 531,4 milyon TL’den 584,5 milyon TL’ye yükselmiş. Bu yapı, şirket bilançosunun enerji yatırımlarına bağlı olarak yüksek miktarda sabit varlık taşıdığını gösteriyor.
Duran varlıkların toplam varlıklar içindeki payı yaklaşık %92 düzeyinde. Bu oran, şirketin sermaye yoğun bir yapıya sahip olduğunu ve varlıkların nakde dönüşümünün hızlı olmayabileceğini gösterir. Dönen varlıkların artması kısa vadede olumlu görünse de bu kalemin nakit, ticari alacak veya stoklardan hangisinden oluştuğu verilmediği için likidite gücü hakkında kesin hüküm vermek mümkün değil.
Özkaynaklar 3,3 milyar TL seviyesinde ve önceki dönem sonuna göre yalnızca %1,4 artmış. Buna karşılık net borç 3,1 milyar TL’den 3,2 milyar TL’ye çıkarak %4,4 yükselmiş. Böylece net borç artışı özkaynak artışının üzerinde gerçekleşmiş. Net borcun özkaynaklara oranı yaklaşık 0,97x seviyesinde; başka bir ifadeyle şirketin net borcu, özkaynaklarının neredeyse tamamına denk geliyor.
FAVÖK’ün ilk çeyrek seviyesinin yıl boyunca tekrarlandığı varsayımıyla yıllıklandırılmış FAVÖK yaklaşık 424,8 milyon TL olur. Bu varsayım altında net borç/FAVÖK yaklaşık 7,5x seviyesine ulaşır ve yüksek kabul edilir. Ancak çeyreklik faaliyetlerin mevsimselliği ve rapordaki FAVÖK hesaplama belirsizliği nedeniyle bu oran yalnızca bir uyarı göstergesi olarak ele alınmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 236,3 milyon TL’den 102,6 milyon TL’ye gerilemiş. Zararın %56,6 oranında azalması, net kâr üzerindeki enflasyon muhasebesi baskısının geçen yılın aynı dönemine göre hafiflediğini gösteriyor.
Bununla birlikte şirket hâlâ 102,6 milyon TL tutarında net parasal pozisyon zararı yazıyor. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısının net dönem sonucunu önemli ölçüde etkilediğini ortaya koyuyor. Zararın azalması, tek başına nakit yaratıldığı anlamına gelmez; daha çok enflasyon muhasebesi hesaplamasının dönem kârı üzerindeki etkisinin önceki yıla göre sınırlı kaldığını gösterir.
Net zararın 69,8 milyon TL seviyesinde kalmasında bu kalemin hâlâ önemli payı bulunuyor. Dolayısıyla yatırımcı, operasyonel FAVÖK’teki iyileşme iddiasını net kârla birlikte değerlendirmeli; TAS 29 etkisi ve finansman giderleri ayrıştırılmadan yalnızca FAVÖK’e bakmamalı.
Yatırımcı için Ne Anlama Geliyor?
BIGEN’in ilk çeyrek tablosu iki farklı hikâye anlatıyor. Bir tarafta satışlar %51,5 gerilemiş ve bu düşüş yüksek enflasyon ortamında reel olarak daha ciddi bir daralmaya işaret ediyor. Diğer tarafta net zarar %23,3 azalmış, net parasal pozisyon zararı gerilemiş ve raporlanan FAVÖK marjı yükselmiş. Ancak FAVÖK’ün brüt kârı aşması, bu olumlu görüntünün muhasebe kalitesi ve tek seferlik gelirler açısından mutlaka incelenmesi gerektiğini gösteriyor.
Öne çıkan fırsatlar:
- Brüt kâr marjının yaklaşık %26,7 ile korunması, maliyetlerin satışlarla paralel yönetilebildiğini gösteriyor.
- Net parasal pozisyon zararındaki %56,6’lık düşüş, enflasyon muhasebesi baskısının azalması açısından olumlu.
- Duran varlık tabanının büyümesi, şirketin enerji yatırımlarını sürdürdüğüne işaret ediyor.
Temel riskler ise şunlar:
- Satışların 199,7 milyon TL’ye gerilemesi ve reel bazda daha da zayıf bir görünüm sunması.
- Net borcun 3,2 milyar TL’ye yükselmesi ve borçluluğun özkaynaklara yaklaşması.
- FAVÖK marjındaki olağanüstü yükselişin sürdürülebilir olup olmadığının belirsizliği.
- Şirketin hâlâ 69,8 milyon TL net zarar yazması ve operasyonel iyileşmenin net kâra tam olarak yansımaması.
Bu nedenle BIGEN’de sonraki çeyreklerde özellikle satışların toparlanıp toparlanmadığı, FAVÖK’ün brüt kârla uyumlu hale gelip gelmediği ve net borcun nakit akışıyla azaltılıp azaltılamadığı izlenmeli. Mevcut veriler, bilanço yatırımlarının güçlü olduğunu ancak bu yatırımların henüz yeterli ve düzenli net kâr üretmediğini gösteriyor.
Yatırım tavsiyesi değildir.