
Açılış
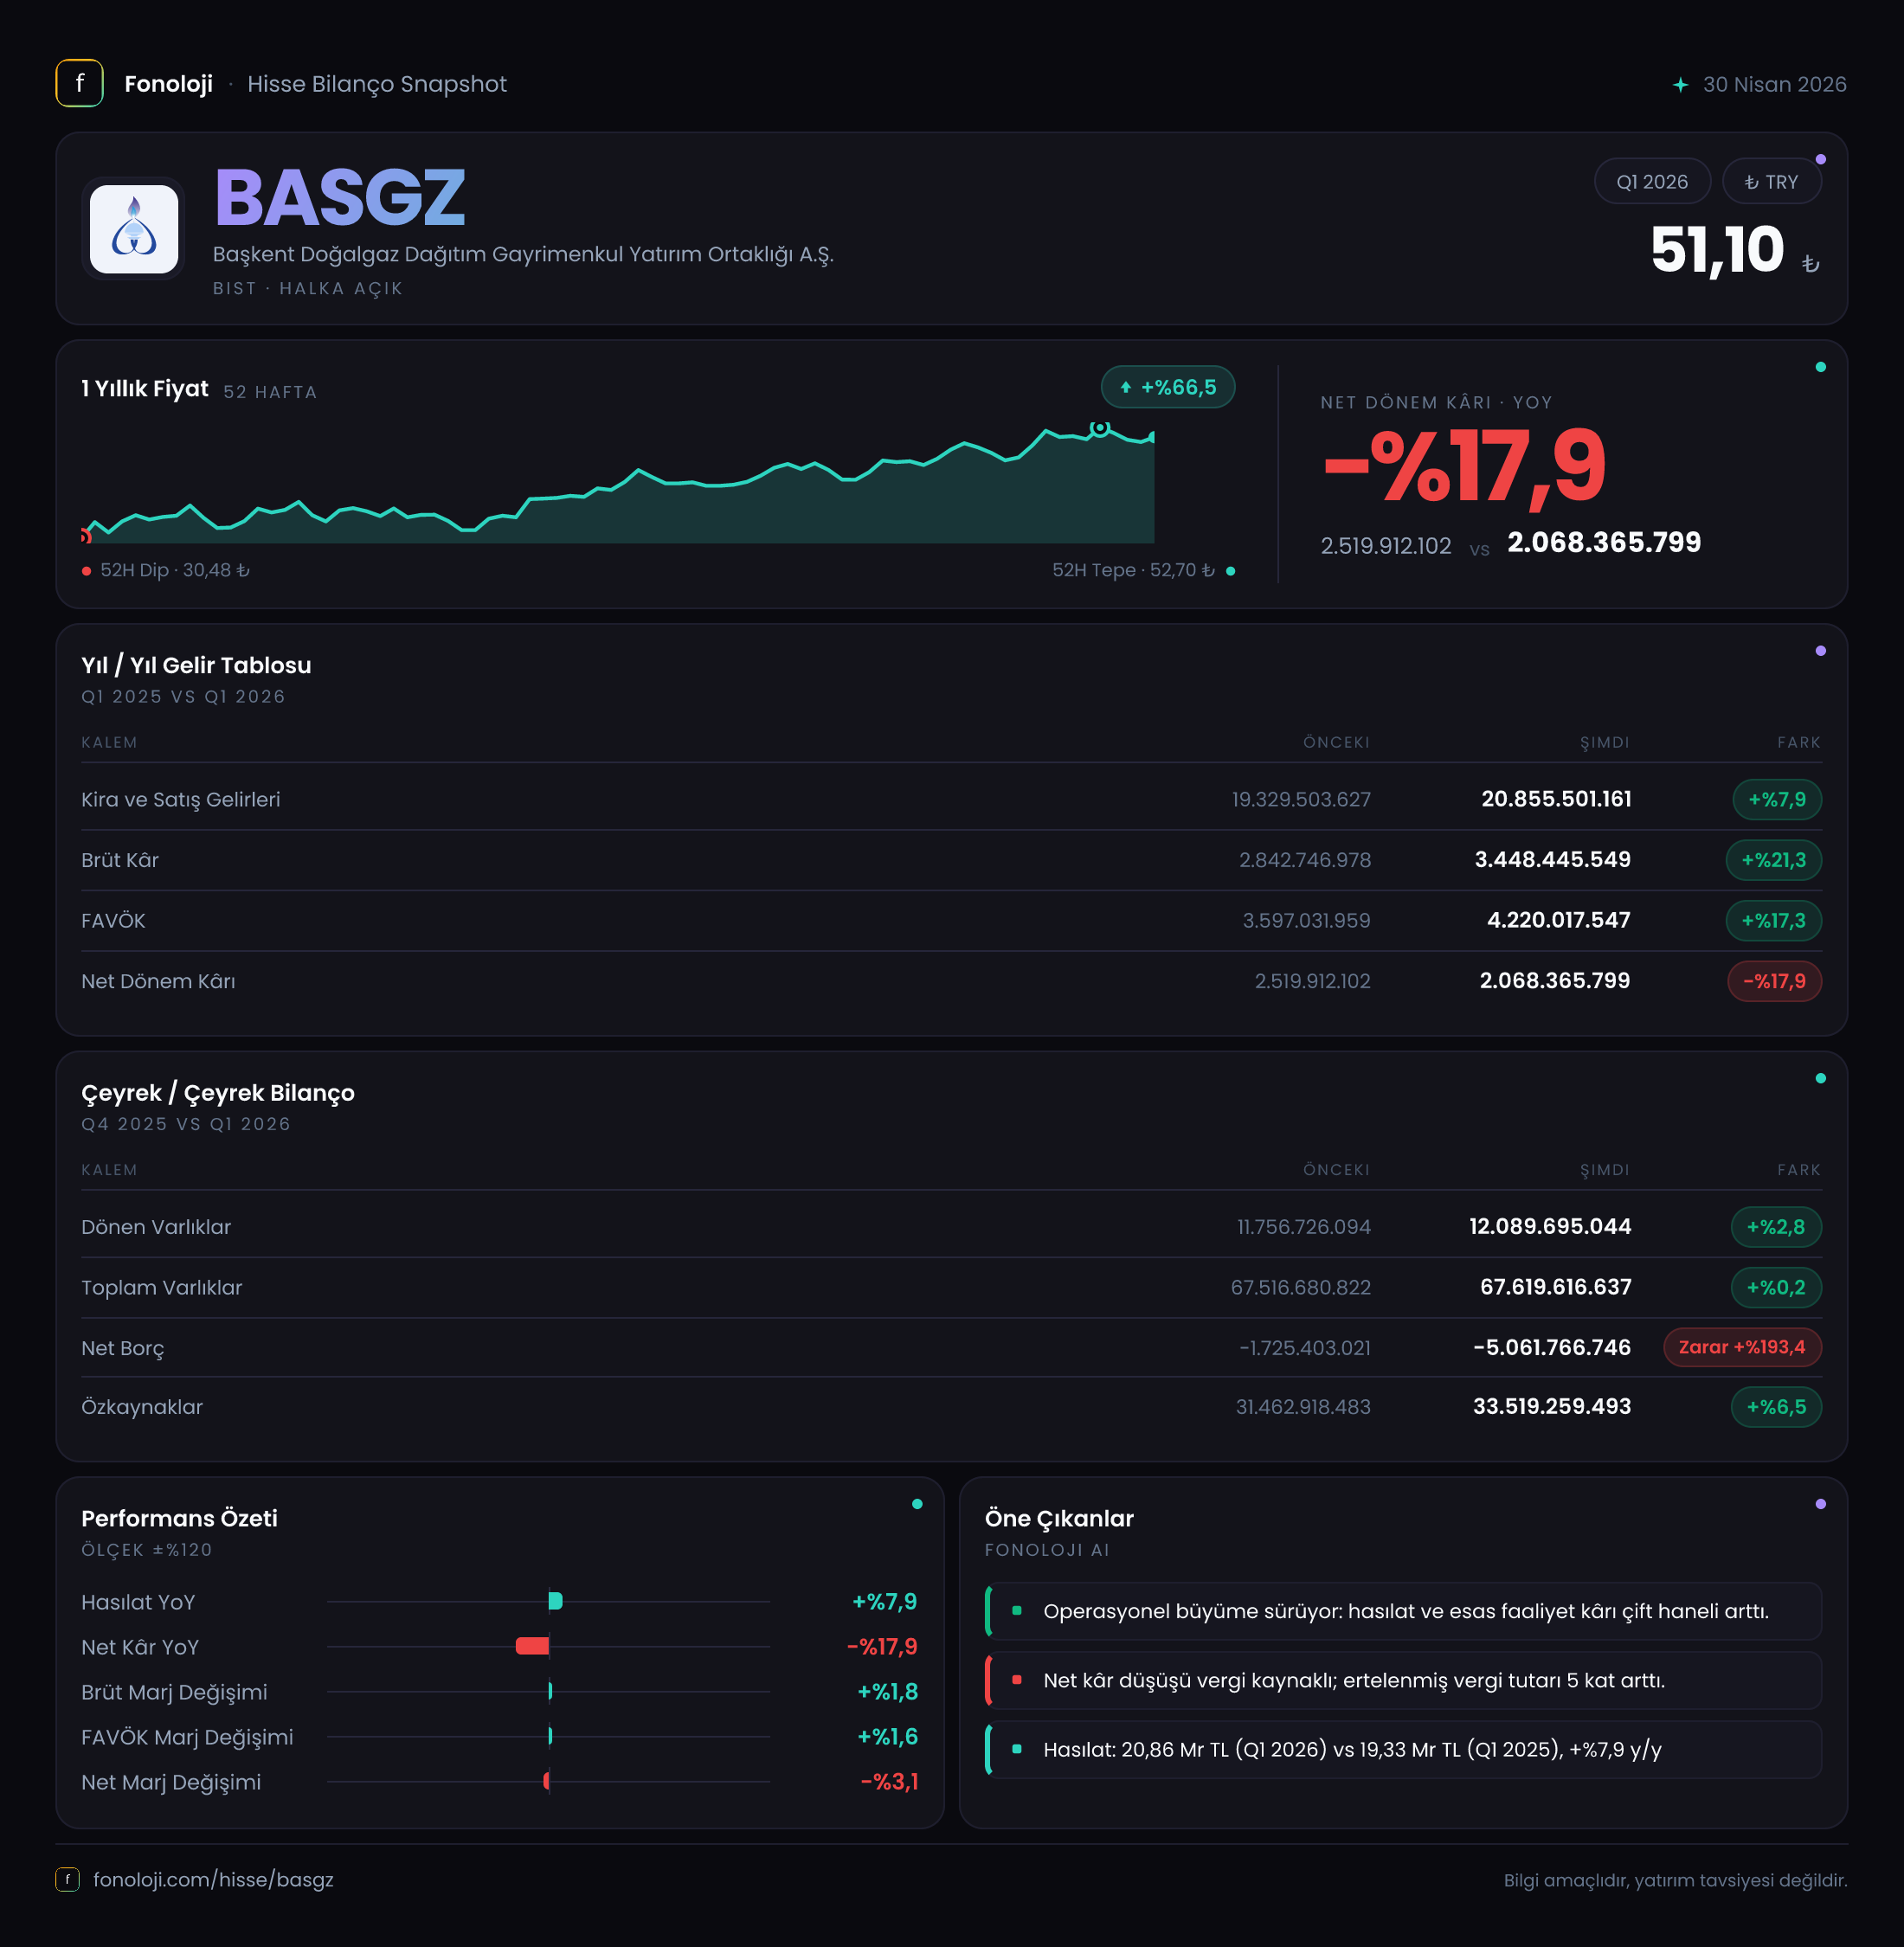
Başkent Doğalgaz Dağıtım GYO, Ankara’daki doğal gaz dağıtım faaliyetleriyle düzenlemeye tabi, görece öngörülebilir nakit akışı yaratabilen bir altyapı şirketi görünümünde. 2026’nın ilk çeyreğinde satışlar yıllık bazda %7,9 artarak 20,9 milyar TL’ye yükselirken, brüt kâr ve FAVÖK daha güçlü büyüdü. Ancak bu operasyonel iyileşme net kâra aynı ölçüde yansımadı; net dönem kârı %17,9 düşerek 2,1 milyar TL’ye geriledi. Ana hikâye, faaliyet tarafındaki marj kazanımına karşılık enflasyon muhasebesi kaynaklı net parasal pozisyon katkısının azalması ve net kârın baskı altında kalmasıdır.
| Gösterge | 2026/3 | Yıllık değişim | Kısa yorum | |---|---:|---:|---| | Satışlar | 20,9 mlr TL | %7,9 | Nominal büyüme enflasyonun gerisinde | | Brüt kâr | 3,4 mlr TL | %21,3 | Brüt marj iyileşti | | FAVÖK | 4,2 mlr TL | %18,0 | Operasyonel kârlılık satışlardan hızlı arttı | | Net parasal pozisyon | 296,3 mn TL | -%39,5 | TAS 29 katkısı belirgin azaldı | | Net dönem kârı | 2,1 mlr TL | -%17,9 | Operasyonel güç, alt satıra taşınamadı | | Net borç | -5,1 mlr TL | Önceki döneme göre iyileşme | Şirket net nakit pozisyonunu güçlendirdi |
Satış Hikayesi
Başkentgaz’ın satışları geçen yılın aynı dönemindeki 19,3 milyar TL’den 20,9 milyar TL’ye çıktı. İlk bakışta 1,5 milyar TL’lik artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel olarak güçlü değildir. Başka bir ifadeyle şirketin cirosu nominal olarak artmış, fakat fiyat seviyesindeki genel yükselişin gerisinde kalmıştır. Bu durum satış hacminde, dağıtım miktarında veya reel tarifeli gelirlerde baskı olabileceğini düşündürür; ancak verilen veriler hacim ve tarife ayrımını göstermediği için bu başlıklarda kesin hüküm kurmak mümkün değildir.
Doğal gaz dağıtım şirketlerinde ciro, yalnızca tüketim miktarına değil, gaz fiyatlarına ve tarife mekanizmasına da bağlıdır. Bu nedenle satışlardaki %7,9’luk büyüme, doğrudan müşteri sayısı veya operasyonel hacim büyümesi olarak okunmamalıdır. Şirketin asıl güçlü tarafı, satışların sınırlı büyüdüğü bir dönemde brüt kâr ve FAVÖK’ü daha yüksek hızda artırabilmesidir. Bu tablo, gelir kompozisyonunun veya maliyet yönetiminin faaliyet kârlılığı lehine geliştiğine işaret ediyor.
Çeyreklik karşılaştırma için elde yalnızca 2025/3 ve 2026/3 verileri bulunuyor. Dolayısıyla 2025’in son çeyreğine veya 2026’nın ilk çeyreğinde mevsimsellik etkisine ilişkin sağlıklı bir trend analizi yapmak için sonraki ara dönemleri beklemek gerekir. Doğal gaz tüketiminin kış aylarında yükselmesi, ilk çeyrek sonuçlarının yılın diğer dönemleriyle karşılaştırılmasını özellikle önemli hale getiriyor.
Kârlılık
Brüt kâr %21,3 artarak 3,4 milyar TL’ye ulaşırken, brüt kâr marjı yaklaşık %14,5’ten %16,3’e yükseldi. Satışların enflasyonun gerisinde büyüdüğü bir ortamda marjın yaklaşık 1,8 puan artması, maliyetlerin satışlardan daha kontrollü yönetildiğini gösteriyor. Bu, şirketin faaliyet modelindeki en olumlu gelişme.
FAVÖK ise 3,5 milyar TL’den 4,2 milyar TL’ye çıkarak yıllık %18,0 büyüdü. FAVÖK marjı da yaklaşık %18,1’den %20,1’e yükseldi. Böylece operasyonel kârlılıkta yaklaşık 2 puanlık iyileşme oluştu. Brüt kâr marjı ile FAVÖK marjı arasındaki farkın açılması, faaliyet giderleri ve operasyonel kalemlerin de kârlılığa destek verdiğini gösteriyor. Bununla birlikte verilen tabloda FAVÖK’ün brüt kârdan yüksek görünmesi, kullanılan finansal sunumda faaliyet gelirleri veya FAVÖK düzeltmelerinin önemli olduğunu düşündürüyor. Bu nedenle yatırımcıların raporun dipnotlarında FAVÖK tanımını ve tek seferlik kalemleri kontrol etmesi gerekir.
Sorun net kâr seviyesinde ortaya çıkıyor. Net kâr 2,5 milyar TL’den 2,1 milyar TL’ye gerileyerek %17,9 düştü. Net kâr marjı yaklaşık %13,0’dan %10,0’a indi. Yani şirket faaliyet seviyesinde daha kârlı hale gelirken, faaliyet dışı ve enflasyon muhasebesi kaynaklı etkiler bu kazanımı aşağı çekmiş. Net parasal pozisyonun da aynı dönemde azalması, net kârdaki düşüşün en önemli açıklamalarından biri olarak öne çıkıyor.
Bilanço Sağlığı
Bilanço toplamı 67,6 milyar TL ile önceki yıl sonundaki 67,5 milyar TL’ye oldukça yakın kaldı. Dönen varlıklar %2,8 artarak 12,1 milyar TL’ye yükselirken, duran varlıklar %0,4 gerileyerek 55,5 milyar TL’ye indi. Bu tablo, şirketin varlık tabanında önemli bir genişleme olmadığını; bilanço büyümesinden çok mevcut varlıkların daha verimli işletilmesinin önem kazandığını gösteriyor.
En dikkat çekici gelişme net borç tarafında. Net borç kalemi -1,7 milyar TL’den -5,1 milyar TL’ye gerilemiş. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Başka bir ifadeyle şirketin net nakit tamponu 1,7 milyar TL’den 5,1 milyar TL’ye yükselmiş. Bu, finansman maliyetlerinin yüksek olduğu Türkiye ortamında önemli bir avantajdır ve faiz oranı riskini azaltır.
Özkaynaklar da 31,5 milyar TL’den 33,5 milyar TL’ye çıkarak %6,5 büyüdü. Toplam varlıklar yatay kalırken özkaynakların artması, bilançonun finansal dayanıklılığını destekliyor. Ayrıca FAVÖK’ün 4,2 milyar TL ve net nakit pozisyonunun 5,1 milyar TL olması, şirketin borç ödeme kapasitesi açısından rahat bir görünüm sunduğunu gösteriyor. Yine de nakit artışının faaliyetlerden mi, tahsilat zamanlamasından mı veya başka bilanço hareketlerinden mi kaynaklandığı nakit akış tablosuyla teyit edilmelidir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi uygulaması, parasal varlık ve borçların enflasyon karşısındaki etkisini net parasal pozisyon kalemi üzerinden gelir tablosuna yansıtır. Başkentgaz’ın net parasal pozisyon geliri geçen yılın aynı dönemindeki 490,1 milyon TL’den 296,3 milyon TL’ye geriledi. Bu, şirketin net kârına sağlanan enflasyon muhasebesi katkısının 193,8 milyon TL azaldığı anlamına geliyor.
Söz konusu düşüş, operasyonel performansın zayıfladığı anlamına gelmez; tersine, faaliyet kârlılığı güçlenirken TAS 29 kaynaklı katkının azalması net kârı aşağı çekmiştir. Bu nedenle net kâr performansını değerlendirirken FAVÖK ile net parasal pozisyonu birbirinden ayırmak gerekir. Net parasal pozisyon gelirinin gelecek çeyreklerde aynı seviyede kalacağı varsayılamaz; faiz, nakit kompozisyonu, borçluluk ve enflasyon muhasebesi hesaplamaları bu kalemi değiştirebilir.
Yatırımcı için Ne Anlama Geliyor?
BASGZ’nin ilk çeyrek sonuçları, operasyonel olarak güçlenen ancak net kâr açısından gerileyen bir şirket profili sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr ve FAVÖK’ün satışlardan hızlı büyümesi, marj yönetiminin iyileştiğini gösteriyor.
- 5,1 milyar TL net nakit pozisyonu, yüksek faiz ortamında finansal riskleri sınırlıyor.
- Özkaynakların artması ve toplam varlıkların yatay kalması, bilanço kalitesini destekliyor.
Buna karşılık dikkat edilmesi gereken riskler de var:
- Satış büyümesi %7,9 ile enflasyonun gerisinde; reel büyüme ve hacim dinamikleri henüz güçlü görünmüyor.
- Net kârın %17,9 düşmesi, operasyonel marj artışının yatırımcıya doğrudan yansımadığını gösteriyor.
- Net parasal pozisyon gelirindeki %39,5’lik düşüş, TAS 29 katkısının sürdürülebilir ve sabit bir kâr kaynağı olmadığını hatırlatıyor.
- Doğal gaz tüketimindeki mevsimsellik nedeniyle yılın tamamı için değerlendirme yapmak adına sonraki çeyrek sonuçları önem taşıyor.
Özetle veri, BASGZ’de borçluluğu düşük, net nakit pozisyonu güçlenen ve faaliyet marjları iyileşen bir yapı gösteriyor. Ancak satış büyümesinin enflasyonun altında kalması ve net kârın gerilemesi, yatırım tezinin yalnızca FAVÖK artışına dayandırılmaması gerektiğini ortaya koyuyor. Bir sonraki aşamada nakit akışı, dağıtılan temettü, tarife gelişmeleri ve net parasal pozisyonun seyri yakından izlenmeli.
Yatırım tavsiyesi değildir.