
Açılış
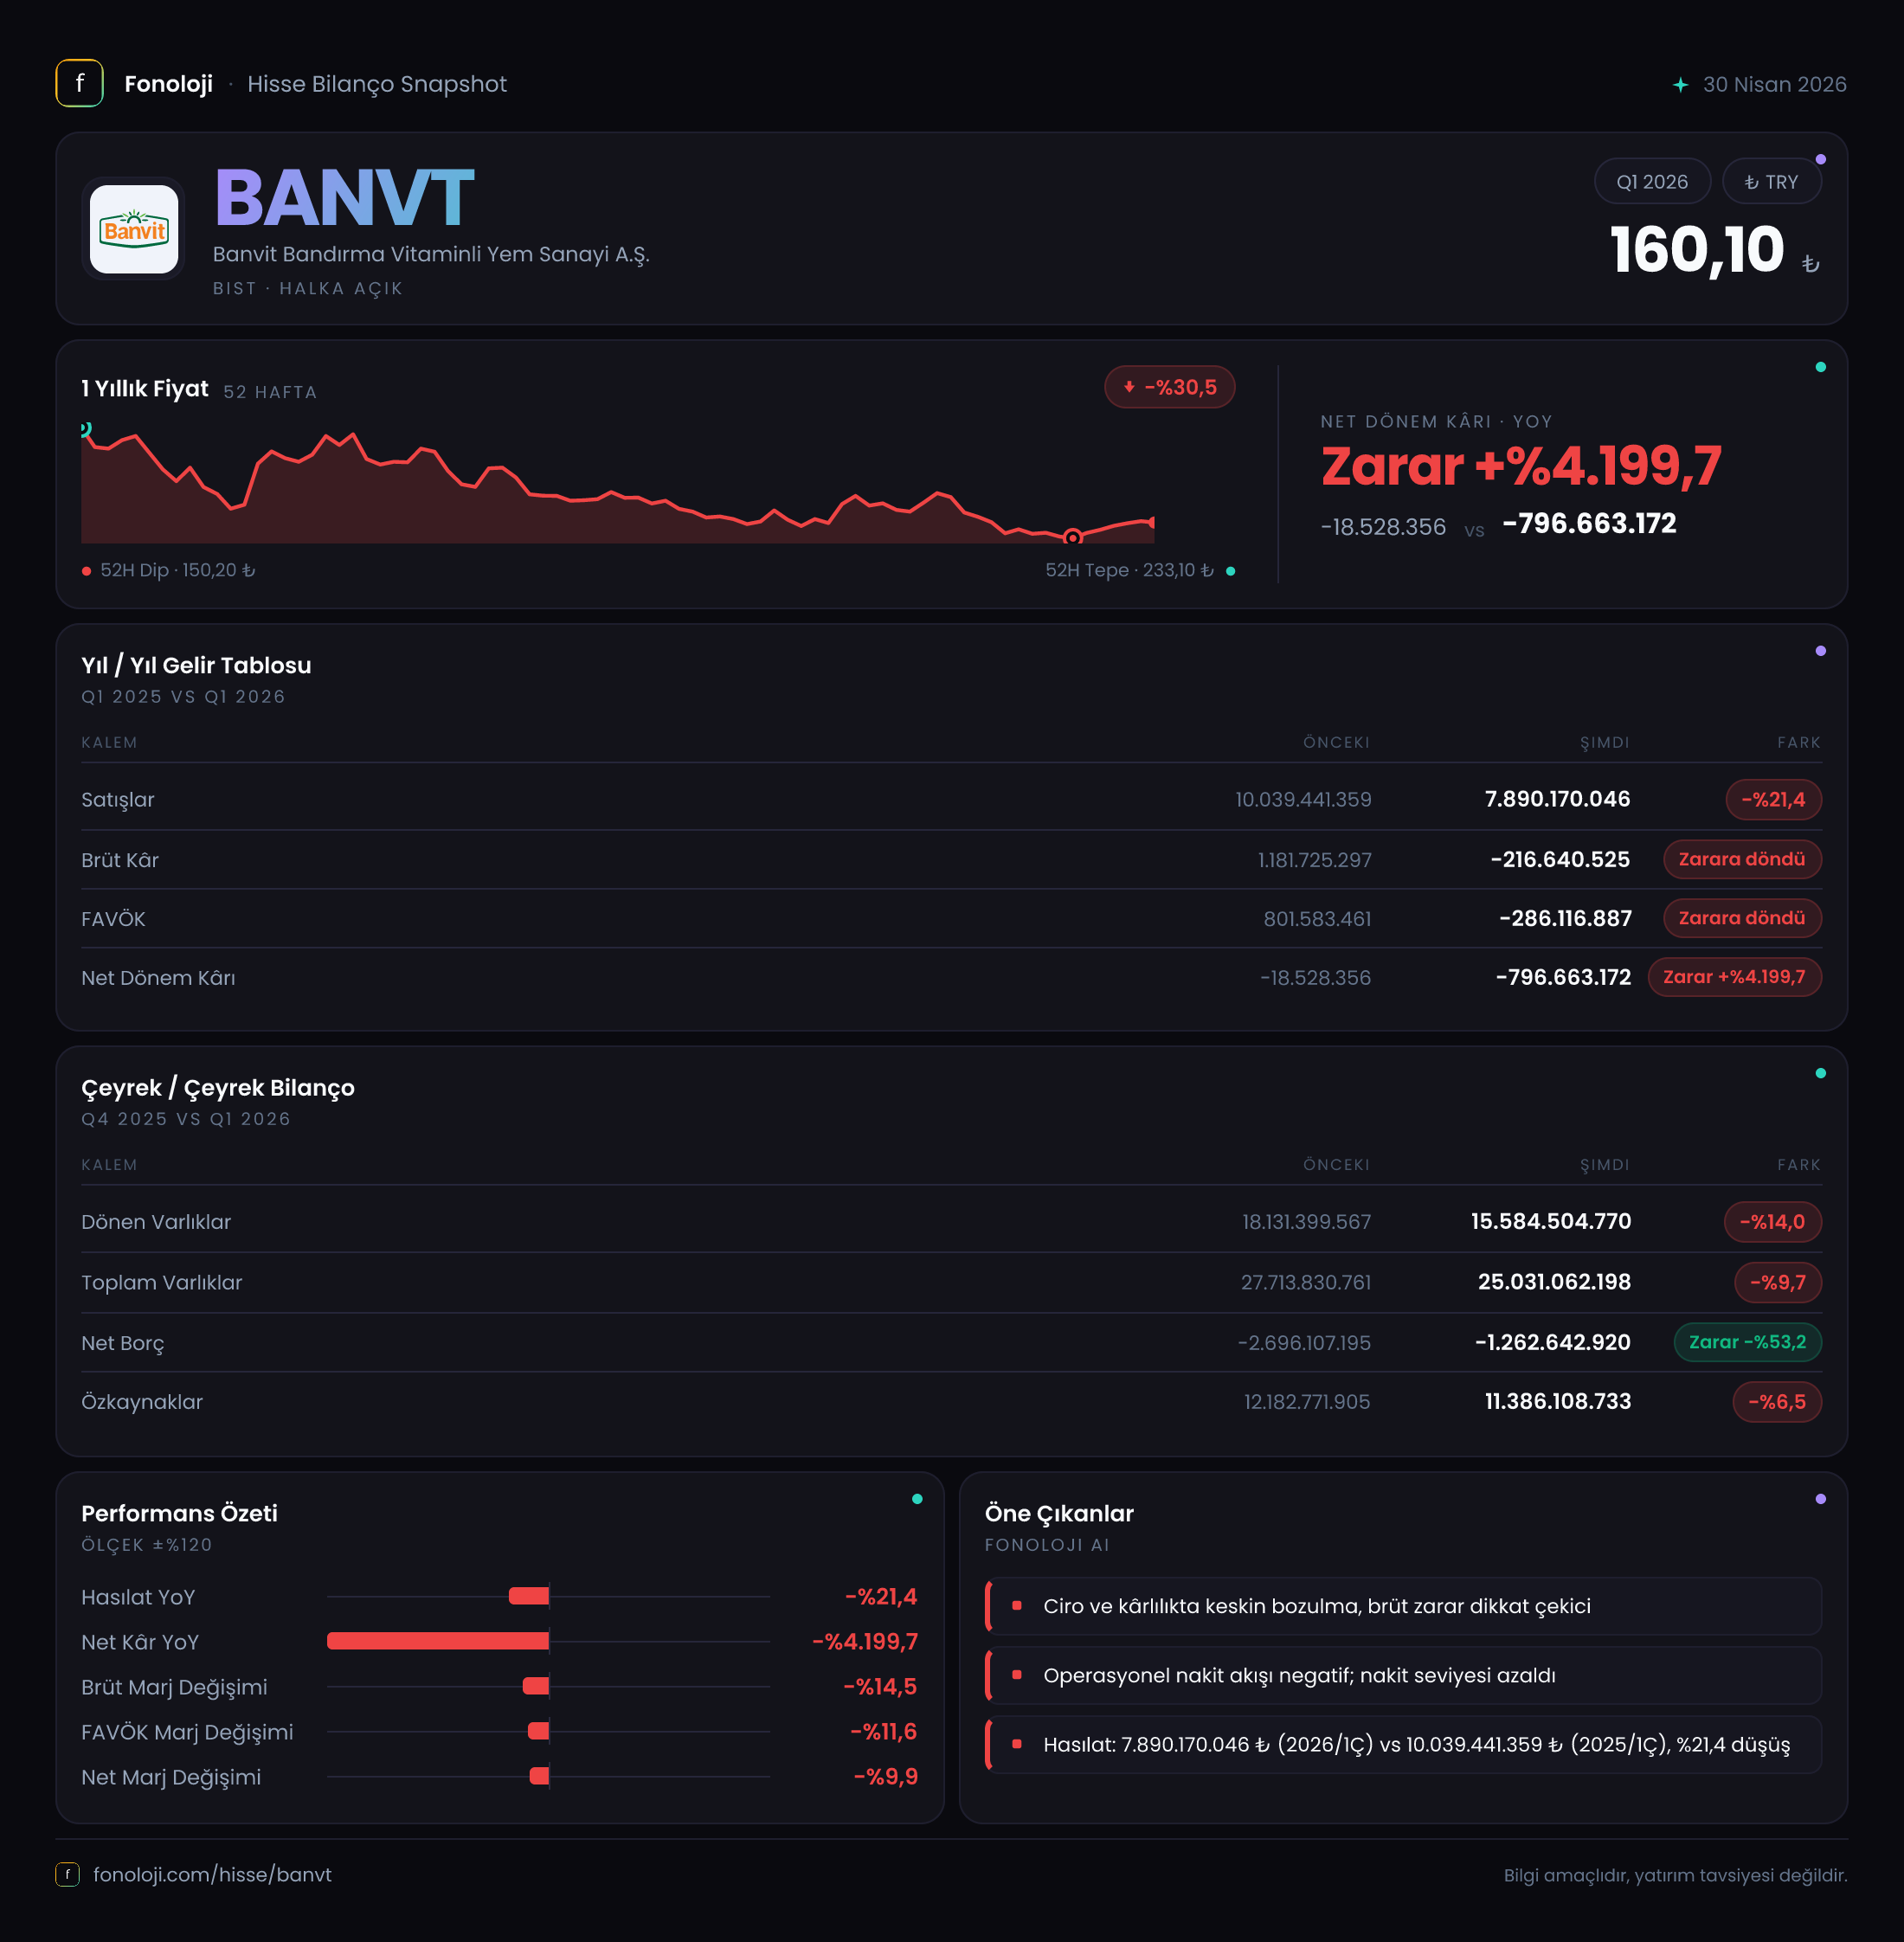
Banvit, Türkiye’de kanatlı et, yem ve gıda ürünleri alanında faaliyet gösteren, maliyet yapısı yem hammaddeleri, enerji, lojistik ve canlı hayvan fiyatlarına duyarlı bir şirket. 2026’nın ilk çeyreği, şirket açısından satış hacmi ve operasyonel kârlılık tarafında belirgin bozulmanın yaşandığı bir dönem olmuş. Satışlar geçen yılın aynı çeyreğine göre %21,4 gerileyerek 7,9 milyar TL’ye inerken, brüt kâr ve FAVÖK pozitiften negatife dönmüş. Net parasal pozisyonun 110 milyon TL gelir yaratması tabloyu desteklese de bu katkı, operasyonel zararı telafi etmeye yetmemiş ve şirket 796,7 milyon TL net zarar açıklamış.
| KPI | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 7,9 mlr TL | 10,0 mlr TL | -%21,4 | | Brüt kâr | -216,6 mn TL | 1,2 mlr TL | Pozitiften negatife | | FAVÖK | -558,9 mn TL | 769,0 mn TL | Pozitiften negatife | | Net kâr | -796,7 mn TL | -18,5 mn TL | Zarar belirgin arttı | | Net parasal pozisyon | 110,0 mn TL | -170,8 mn TL | +280,8 mn TL iyileşme |
Satış Hikayesi
Banvit’in satışları ilk çeyrekte 7,9 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 10,0 milyar TL’ye kıyasla 2,1 milyar TL’lik düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların %21,4 gerilemesi, yalnızca enflasyona göre zayıf bir büyümeye değil, reel olarak da ciddi bir daralmaya işaret ediyor.
Burada iki olasılık öne çıkıyor: Şirketin satış hacmi gerilemiş olabilir veya fiyat artışları maliyet enflasyonunun gerisinde kalmış olabilir. Veriler bu iki etkinin hangisinin baskın olduğunu ayrıştırmıyor; ancak satışlardaki düşüşün brüt kâr ve FAVÖK’teki bozulmayla birlikte gerçekleşmesi, sorunun yalnızca hacim değil fiyat-maliyet makasının kapanması olduğunu gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025’in son çeyreğinden 2026’nın ilk çeyreğine geçişte satışların nasıl seyrettiğini söylemek mümkün değil. Özellikle gıda şirketlerinde mevsimsellik ve canlı hayvan arzı önemli olduğundan, sonraki çeyreklerde satış hacmi, kilogram başına gelir ve ürün karması yakından izlenmeli. Nominal satışların yeniden yükselmesi tek başına yeterli olmayacak; bu artışın %30’un üzerindeki enflasyonu aşması ve marj toparlanmasıyla desteklenmesi gerekecek.
Kârlılık
Kârlılık tablosundaki bozulma, Banvit’in ilk çeyrekte yalnızca daha az satış yapmadığını, mevcut satışlarını da zarar ederek gerçekleştirdiğini gösteriyor. Brüt kâr geçen yılki 1,2 milyar TL’den 216,6 milyon TL brüt zarara dönmüş. Buna göre brüt marj, yaklaşık %12,0’den -%2,7’ye gerilemiş. Başka bir ifadeyle şirket, her 100 TL’lik satışta geçen yıl yaklaşık 12 TL brüt kâr üretirken bu çeyrekte yaklaşık 2,7 TL brüt zarar yazmış.
FAVÖK tarafındaki dönüş daha da sert. Geçen yıl 769,0 milyon TL olan FAVÖK, bu yıl 558,9 milyon TL zarara dönmüş. FAVÖK marjı da yaklaşık %7,7’den -%7,1’e inmiş. Brüt zarar ile FAVÖK zararı arasındaki fark, faaliyet giderlerinin de negatif brüt kârı daha aşağı çektiğini gösteriyor. Satış ve pazarlama, genel yönetim, lojistik veya diğer operasyonel giderlerin satışlardaki düşüşe yeterince hızlı uyarlanamadığı anlaşılıyor; ancak gider kırılımı paylaşılmadığı için hangi kalemin baskın olduğunu kesinleştirmek mümkün değil.
Net zarar 18,5 milyon TL’den 796,7 milyon TL’ye yükselmiş. Net kâr marjı geçen yıl yaklaşık -%0,2 iken bu çeyrekte -%10,1 seviyesine gerilemiş. Net parasal pozisyonun 110 milyon TL gelir sağlamasına rağmen şirketin faaliyet seviyesinde zarar üretmesi kritik nokta. Kalıcı toparlanma için öncelik, net parasal gelir değil, brüt marjın yeniden pozitife dönmesi ve FAVÖK’ün toparlanması olmalı.
Bilanço Sağlığı
Banvit’in bilançosunda toplam varlıklar önceki yıl sonuna göre %9,7 azalarak 25,0 milyar TL’ye gerilemiş. Bu düşüşün ana kaynağı dönen varlıklar: dönen varlıklar 18,1 milyar TL’den 15,6 milyar TL’ye inmiş. Duran varlıklar ise yalnızca %1,4 azalarak 9,4 milyar TL olmuş. Dönen varlıklardaki gerileme, işletme sermayesi ihtiyacının veya stok ve ticari alacakların azaldığını düşündürebilir; fakat borç ve kalem detayları verilmediği için bunun nakit yaratımı mı yoksa faaliyet hacmindeki daralma mı olduğu ayrıştırılamıyor.
Özkaynaklar 12,2 milyar TL’den 11,4 milyar TL’ye, yani %6,5 gerilemiş. Bu düşüşün temel nedeni, ilk çeyrekte oluşan 796,7 milyon TL’lik net zarar. Özkaynakların toplam varlıklara oranı yaklaşık %45,6 seviyesinde; bu oran şirketin bilançosunda hâlâ anlamlı bir özkaynak tamponu bulunduğunu gösteriyor. Ancak zarar devam ederse bu tamponun aşınması hızlanabilir.
Net borç kalemi aslında şirketin net nakit pozisyonunda olduğunu gösteriyor. Net borç, önceki yıl sonundaki -2,7 milyar TL’den -1,3 milyar TL’ye yükselmiş; bu, net nakdin 2,7 milyar TL’den 1,3 milyar TL’ye gerilediği anlamına geliyor. Yüzde değişim burada yanıltıcıdır; çünkü başlangıç değeri negatiftir. Ekonomik açıdan bakıldığında şirketin net nakit tamponu yaklaşık 1,4 milyar TL azalmış. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz. Yine de şirketin bilançosunda net borçtan ziyade nakit tamponunun erimesi izlenmesi gereken ana konu.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Banvit, geçen yıl aynı çeyrekte 170,8 milyon TL net parasal pozisyon zararı yazarken bu yıl 110,0 milyon TL gelir elde etmiş. Böylece bu kalemde yaklaşık 280,8 milyon TL’lik olumlu dönüş gerçekleşmiş.
Bu iyileşme, şirketin parasal yükümlülükleri ile parasal varlıklarının bileşiminin enflasyon muhasebesi altında bu dönemde daha avantajlı hale geldiğini gösteriyor. Ancak bu gelir nakit operasyonel kâr anlamına gelmiyor; brüt kâr ve FAVÖK’teki bozulmayı telafi eden sürdürülebilir bir faaliyet kazancı olarak değerlendirilmemeli. Nitekim 110 milyon TL’lik katkıya rağmen net zarar 796,7 milyon TL seviyesinde kalmış. Bu nedenle yatırımcı, TAS 29 kaynaklı olumlu etkinin operasyonel toparlanmanın yerine geçmediğini göz önünde bulundurmalı.
Yatırımcı için Ne Anlama Geliyor?
Banvit’in 2026 ilk çeyrek sonuçları, şirketin kısa vadede maliyet baskısı, zayıf satışlar ve negatif operasyonel marjlarla karşı karşıya olduğunu gösteriyor. En kritik eşik, satışların yeniden artmasından önce brüt marjın pozitife dönmesi. Çünkü fiyat artışları maliyetleri karşılamadığı sürece daha yüksek ciro, daha yüksek zarar anlamına gelebilir.
İzlenmesi gereken başlıklar şunlar:
- Brüt marj: Negatif seviyeden ne hızla toparlanacağı.
- FAVÖK: Faaliyet giderlerinin satış düşüşüne göre ne kadar esnek yönetileceği.
- Net nakit: Mevcut 1,3 milyar TL’lik net nakit pozisyonunun ne hızla eridiği.
- Satış hacmi ve fiyatlama: Nominal büyümenin enflasyonu aşıp aşmadığı.
- TAS 29 etkisi: Net parasal gelirin operasyonel zararı maskeleyip maskelemediği.
Bilanço hâlâ net nakit taşıdığı için finansal kaldıraç kaynaklı acil bir baskı görünmüyor. Buna karşılık, negatif FAVÖK ve azalan özkaynaklar şirketin operasyonel toparlanmaya ihtiyaç duyduğunu açıkça ortaya koyuyor. Önümüzdeki çeyreklerde marjlar düzelmezse nakit tamponundaki gerileme hızlanabilir. Bu nedenle yatırımcı açısından ana hikâye, satış büyümesinden çok maliyetlerin kontrol altına alınması ve faaliyet kârlılığının yeniden kurulması olacak.
Yatırım tavsiyesi değildir.