
Açılış
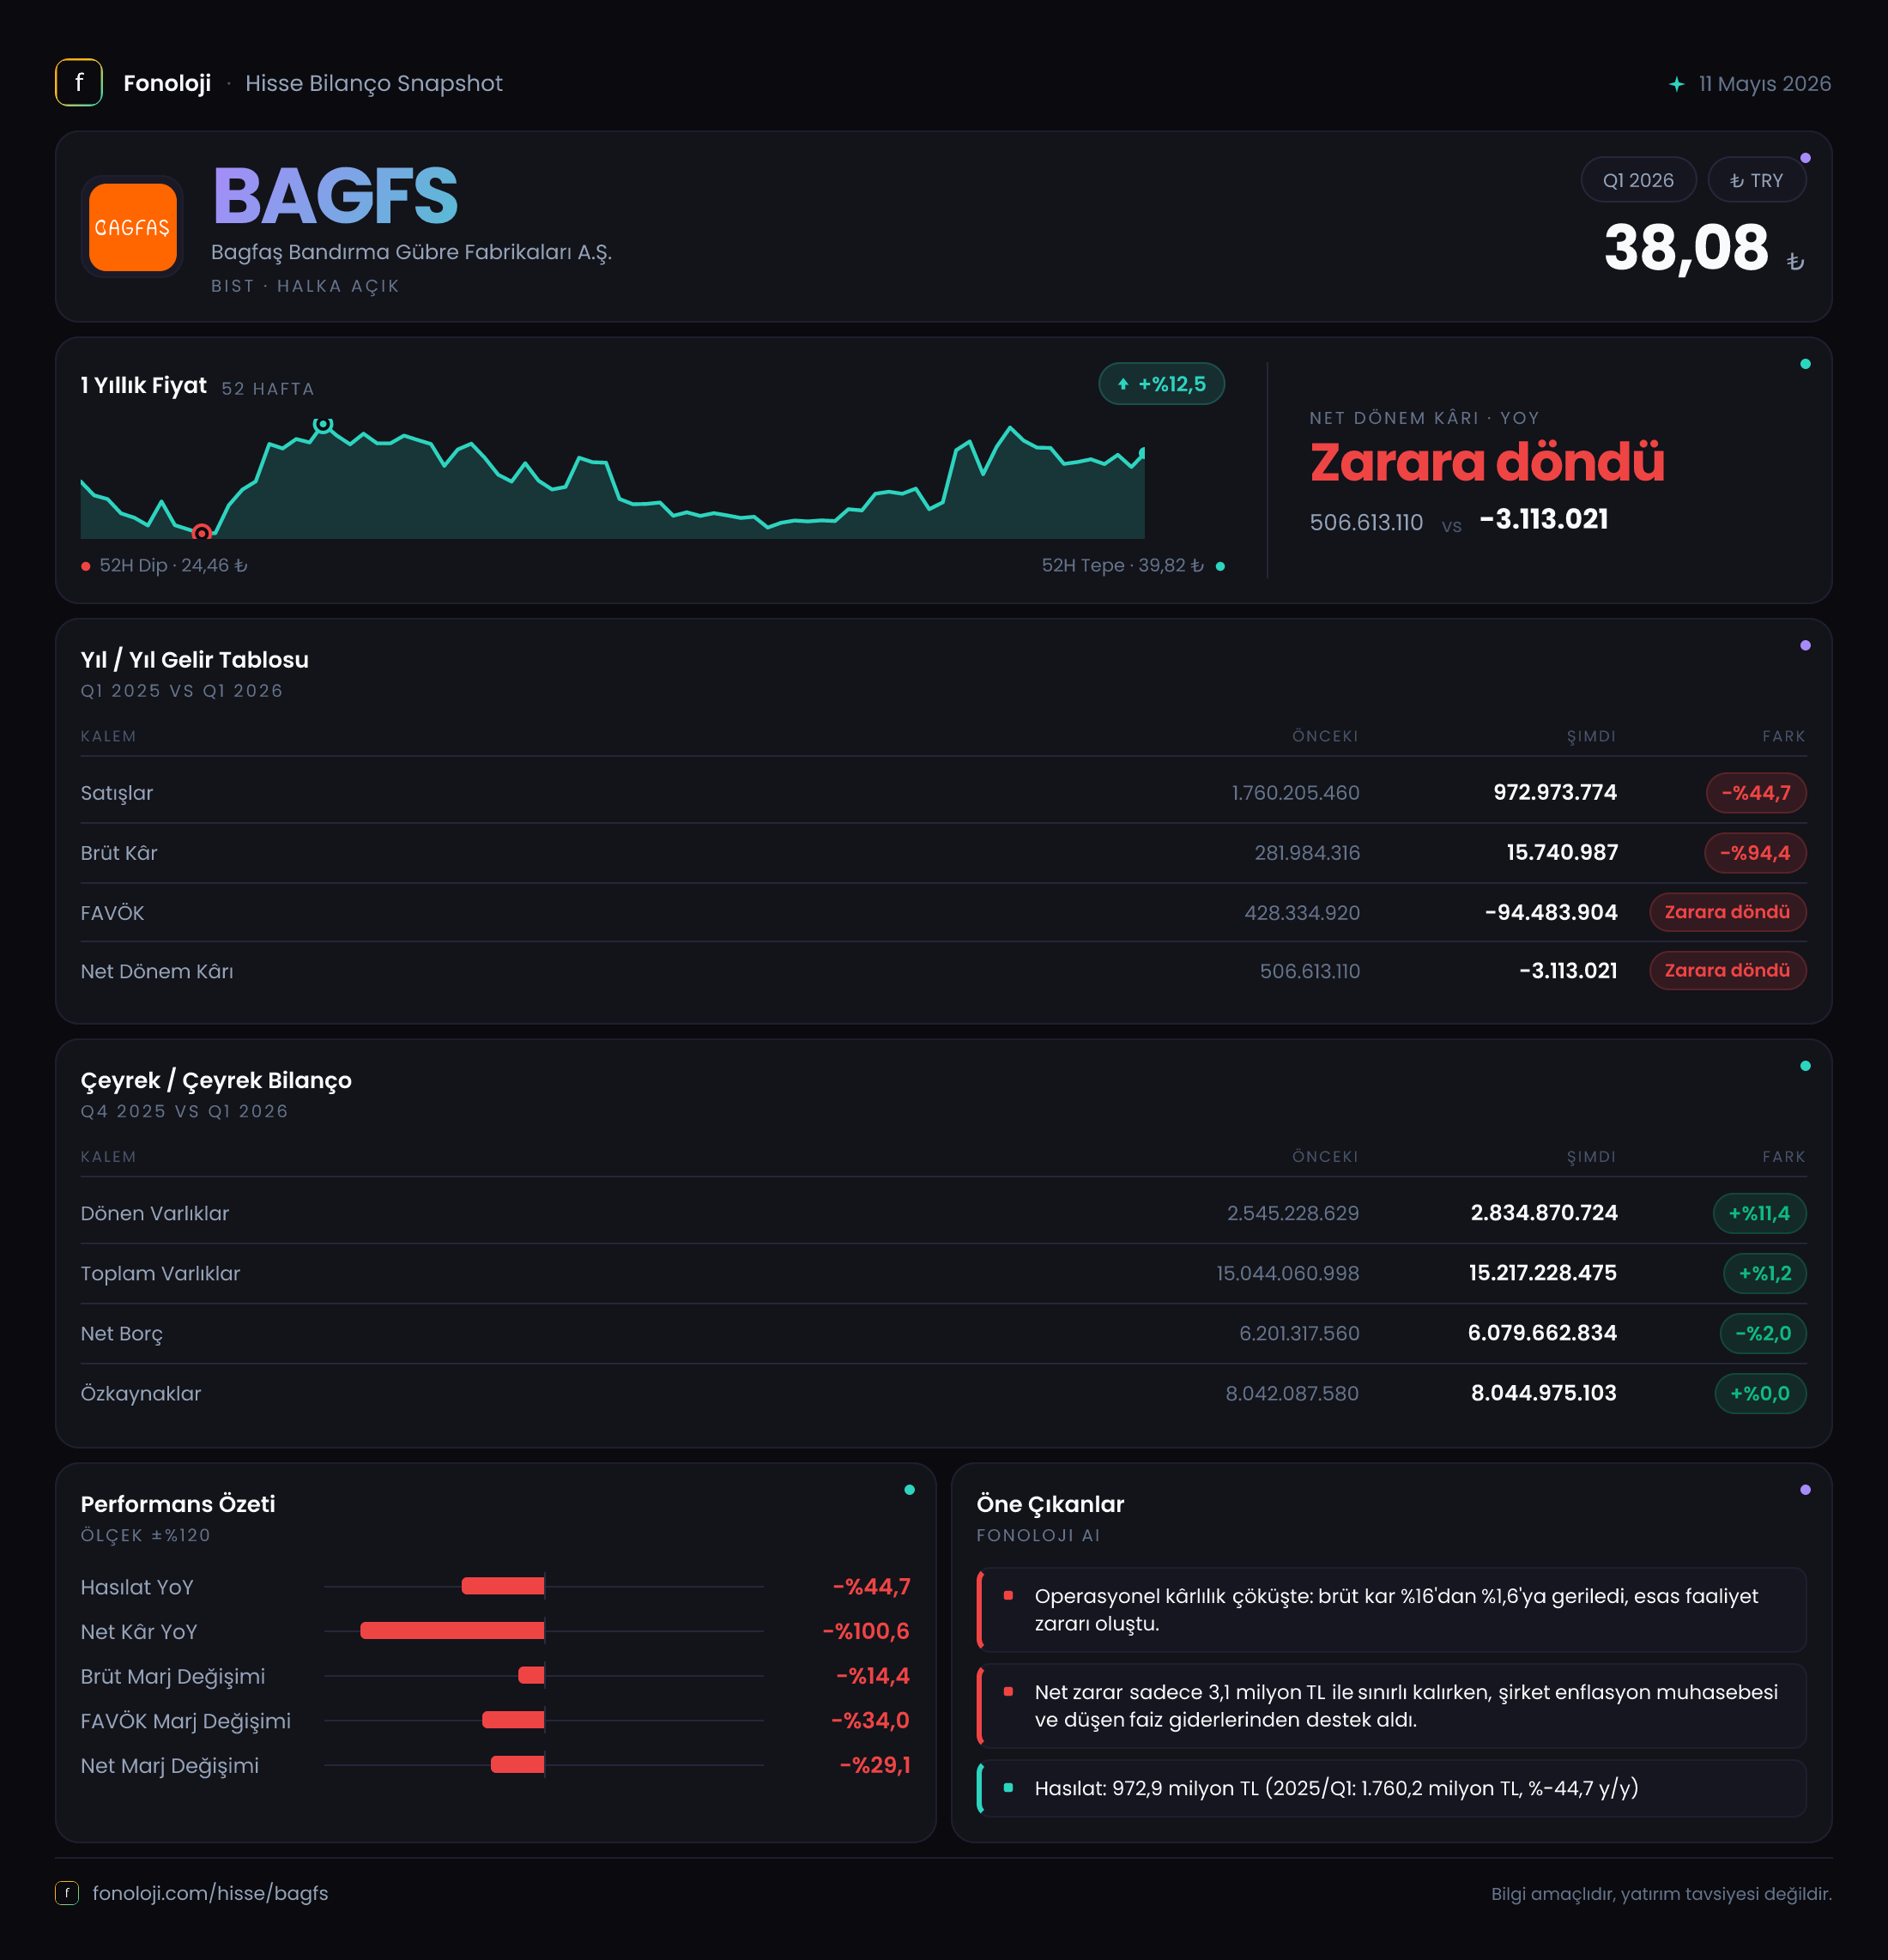
BAGFAŞ’ın 2026/3AB sonuçları, şirketin faaliyet tarafında geçen yılın ilk çeyreğine kıyasla belirgin bir ivme kaybettiğini gösteriyor. Satışlar 973 milyon TL’ye gerilerken, brüt kâr 15,7 milyon TL’ye, net dönem sonucu ise 3,1 milyon TL zarara dönmüş durumda. Buna karşılık, enflasyon muhasebesi kapsamında oluşan 545,7 milyon TL’lik net parasal pozisyon kazancı, operasyonel zayıflığın net kâra yansımasını önemli ölçüde sınırlamış. Yine de bu finansal kazanç, şirketin üretim ve satış performansındaki bozulmayı ortadan kaldırmıyor.
Satış Hikayesi
BAGFAŞ’ın satışları geçen yılın aynı çeyreğindeki 1,8 milyar TL’den 973 milyon TL’ye inerek %44,7 daraldı. Bu, yalnızca nominal bir gerileme değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda gerçekleştiği için reel açıdan daha sert bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmini veya ürün karmasındaki zayıflığı telafi edecek ölçüde yansıtamamış görünüyor.
Gübre sektöründe satışlar; ürün fiyatları, tarımsal talep, ihracat olanakları, hammadde maliyetleri ve döviz hareketleriyle birlikte değerlendirilmelidir. Ancak mevcut veri seti, BAGFAŞ’ın bu çeyrekte geçen yılın yüksek satış tabanını koruyamadığını açık biçimde ortaya koyuyor. Satışlardaki düşüşün ne kadarının hacim, ne kadarının fiyat ve ürün karması kaynaklı olduğu rapordaki ayrıntılı dipnotlar olmadan netleştirilemez.
Çeyreklik karşılaştırma açısından ise elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre toparlanıp toparlanmadığı ya da zayıflığın yılın son çeyreğinden taşınıp taşınmadığı konusunda kesin bir trend kurulamaz. Yatırımcı açısından takip edilmesi gereken ilk konu, ikinci çeyrekte satışların yeniden 1 milyar TL’nin üzerine çıkıp çıkamayacağı ve bu artışın enflasyonun üzerinde gerçek bir büyümeye dönüşüp dönüşmeyeceğidir.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha sert gerçekleşti. Brüt kâr, geçen yılki 282 milyon TL’den 15,7 milyon TL’ye gerileyerek %94,4 azaldı. Buna göre brüt kâr marjı yaklaşık %15,7’den %1,6’ya düştü. Satışlardaki her 100 TL’nin geçen yıl yaklaşık 15,7 TL’si brüt kâr olarak kalırken, bu çeyrekte yalnızca 1,6 TL’si brüt kâr seviyesinde tutulabilmiş.
Bu tablo; ürün fiyatları ile hammadde, enerji ve üretim maliyetleri arasındaki makasın BAGFAŞ aleyhine açıldığını veya kapasite kullanımının zayıfladığını düşündürüyor. Gübre üretimi gibi yüksek sabit maliyet içeren işlerde satış hacmindeki düşüş, birim maliyetleri artırarak marjları hızla aşağı çekebilir.
FAVÖK ise 435,9 milyon TL’den 141,7 milyon TL’ye geriledi; düşüş oranı %67,5 oldu. FAVÖK marjı da yaklaşık %24,2’den %14,6’ya indi. Bu marj hâlâ faaliyet seviyesinde pozitif bir üretim gücüne işaret etse de geçen yılın ilk çeyreğine göre şirketin satışlarından yarattığı nakit benzeri operasyonel kazanç ciddi biçimde zayıflamış durumda.
Burada dikkat çeken nokta, 141,7 milyon TL’lik FAVÖK’ün 15,7 milyon TL’lik brüt kârın üzerinde olmasıdır. Bu fark, gelir tablosundaki kalemlerin sınıflandırılması, diğer faaliyet gelirleri veya enflasyon muhasebesi etkileriyle ilişkili olabilir. Verilen özet bilgiler bu farkı açıklamaya yetmediği için yatırımcıların ayrıntılı finansal tablo ve dipnotlarda FAVÖK hesaplamasının hangi kalemlerden oluştuğunu kontrol etmesi gerekir.
Net sonuç tarafında şirket, geçen yılın aynı çeyreğindeki 506,6 milyon TL kârdan 3,1 milyon TL zarara geçti. Net marj yaklaşık %28,1’den -%0,3’e geriledi. Dolayısıyla şirket operasyonel olarak tamamen kârsız hale gelmemiş olsa da faaliyet kârındaki zayıflık, finansman giderleri ve diğer kalemlerle birleşince net kârı başa baş seviyesinin altına çekmiş.
Bilanço Sağlığı
BAGFAŞ’ın toplam varlıkları yıl sonuna göre %1,2 artarak 15,2 milyar TL’ye yükseldi. Dönen varlıklar 2,5 milyar TL’den 2,8 milyar TL’ye çıkarak %11,4 büyürken, duran varlıklar 12,5 milyar TL’den 12,4 milyar TL’ye sınırlı şekilde geriledi. Bu yapı, bilançonun büyük bölümünün üretim tesisleri ve uzun vadeli varlıklarda tutulmaya devam ettiğini gösteriyor.
Özkaynaklar 8 milyar TL seviyesinde sabit kalırken, net borç 4 milyar TL’den 3,9 milyar TL’ye geriledi. Net borçtaki düşüş yalnızca %3,3 ile sınırlı; bu nedenle bilanço kaldıraçında belirgin bir rahatlama oluştuğunu söylemek zor. Net borç, özkaynakların yaklaşık %49’u seviyesinde bulunuyor. Bu oran tek başına alarm verici olmak zorunda değil; ancak faaliyet kârlılığının zayıfladığı bir dönemde borç servis kapasitesi daha önemli hale geliyor.
Çeyreklik FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 27,5 kat seviyesinde hesaplanıyor. Bu oran, tek çeyrek FAVÖK’ünün yıllık performansı temsil etmediği unutularak yorumlanmalı. FAVÖK’ü basitçe dört çeyreğe yayarsak oran yaklaşık 6,9 kata iner; ancak bu da mevsimsellik, ürün fiyatları ve faaliyet koşulları nedeniyle kesin bir yıllık kaldıraç göstergesi değildir. Yine de şirketin borçluluk riskinin izlenmesi gerektiği açıktır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi BAGFAŞ’ın bu çeyrek net sonucunda belirleyici rol oynadı. Net parasal pozisyon kazancı geçen yılki 134,1 milyon TL’den 545,7 milyon TL’ye yükselerek %306,8 arttı. Bu kazanç, yüksek enflasyon döneminde parasal yükümlülüklerin ve parasal varlıkların enflasyon karşısındaki etkisinin muhasebeleştirilmesinden kaynaklanır.
Ancak bu kalem, şirketin kasasına aynı tutarda yeni nakit girişi olduğu anlamına gelmez. Daha çok bilançodaki parasal pozisyonun enflasyon karşısındaki muhasebesel sonucunu gösterir. Bu nedenle 545,7 milyon TL’lik kazancı operasyonel kâr gibi değerlendirmek doğru olmaz. Nitekim bu yüksek parasal kazanca rağmen şirket net olarak 3,1 milyon TL zarar açıklamıştır. Bu fark, faaliyet performansının ve finansman yapısının yatırımcı açısından hâlâ ana odak olması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
BAGFAŞ’ın ilk çeyrek görünümünde ana mesaj, bilanço büyüklüğünün korunmasına karşın gelir tablosunda ciddi bir zayıflama yaşanmasıdır. Fırsat tarafında şirketin 8 milyar TL’lik özkaynak tabanı, yüksek üretim varlıkları ve hâlâ pozitif olan 141,7 milyon TL’lik FAVÖK’ü öne çıkıyor. Gübre fiyatlarında iyileşme, satış hacminde toparlanma veya maliyet baskısında gevşeme, marjların düşük bazdan hızlı şekilde düzelmesini sağlayabilir.
Buna karşılık temel riskler daha somut:
- Satışların yıllık bazda %44,7 daralması ve reel büyümenin belirgin biçimde negatife dönmesi
- Brüt marjın %15,7’den %1,6’ya gerilemesi
- Net borç seviyesinin 3,9 milyar TL ile yüksek kalması
- Net kârın, parasal kazanca rağmen zarara dönmesi
- FAVÖK ile brüt kâr arasındaki farkın ayrıntılı olarak açıklanması gereği
Önümüzdeki dönemlerde özellikle satış hacmi, brüt marjın yeniden %10’un üzerine çıkıp çıkamayacağı, net borcun faaliyet kârına oranı ve enflasyon muhasebesi dışındaki gerçek operasyonel kârlılık izlenmeli. İkinci çeyrek sonuçları, bu zayıflığın geçici mi yoksa şirketin kârlılık yapısında daha kalıcı bir bozulma mı olduğunu anlamak açısından kritik olacaktır.
Yatırım tavsiyesi değildir.