
Açılış
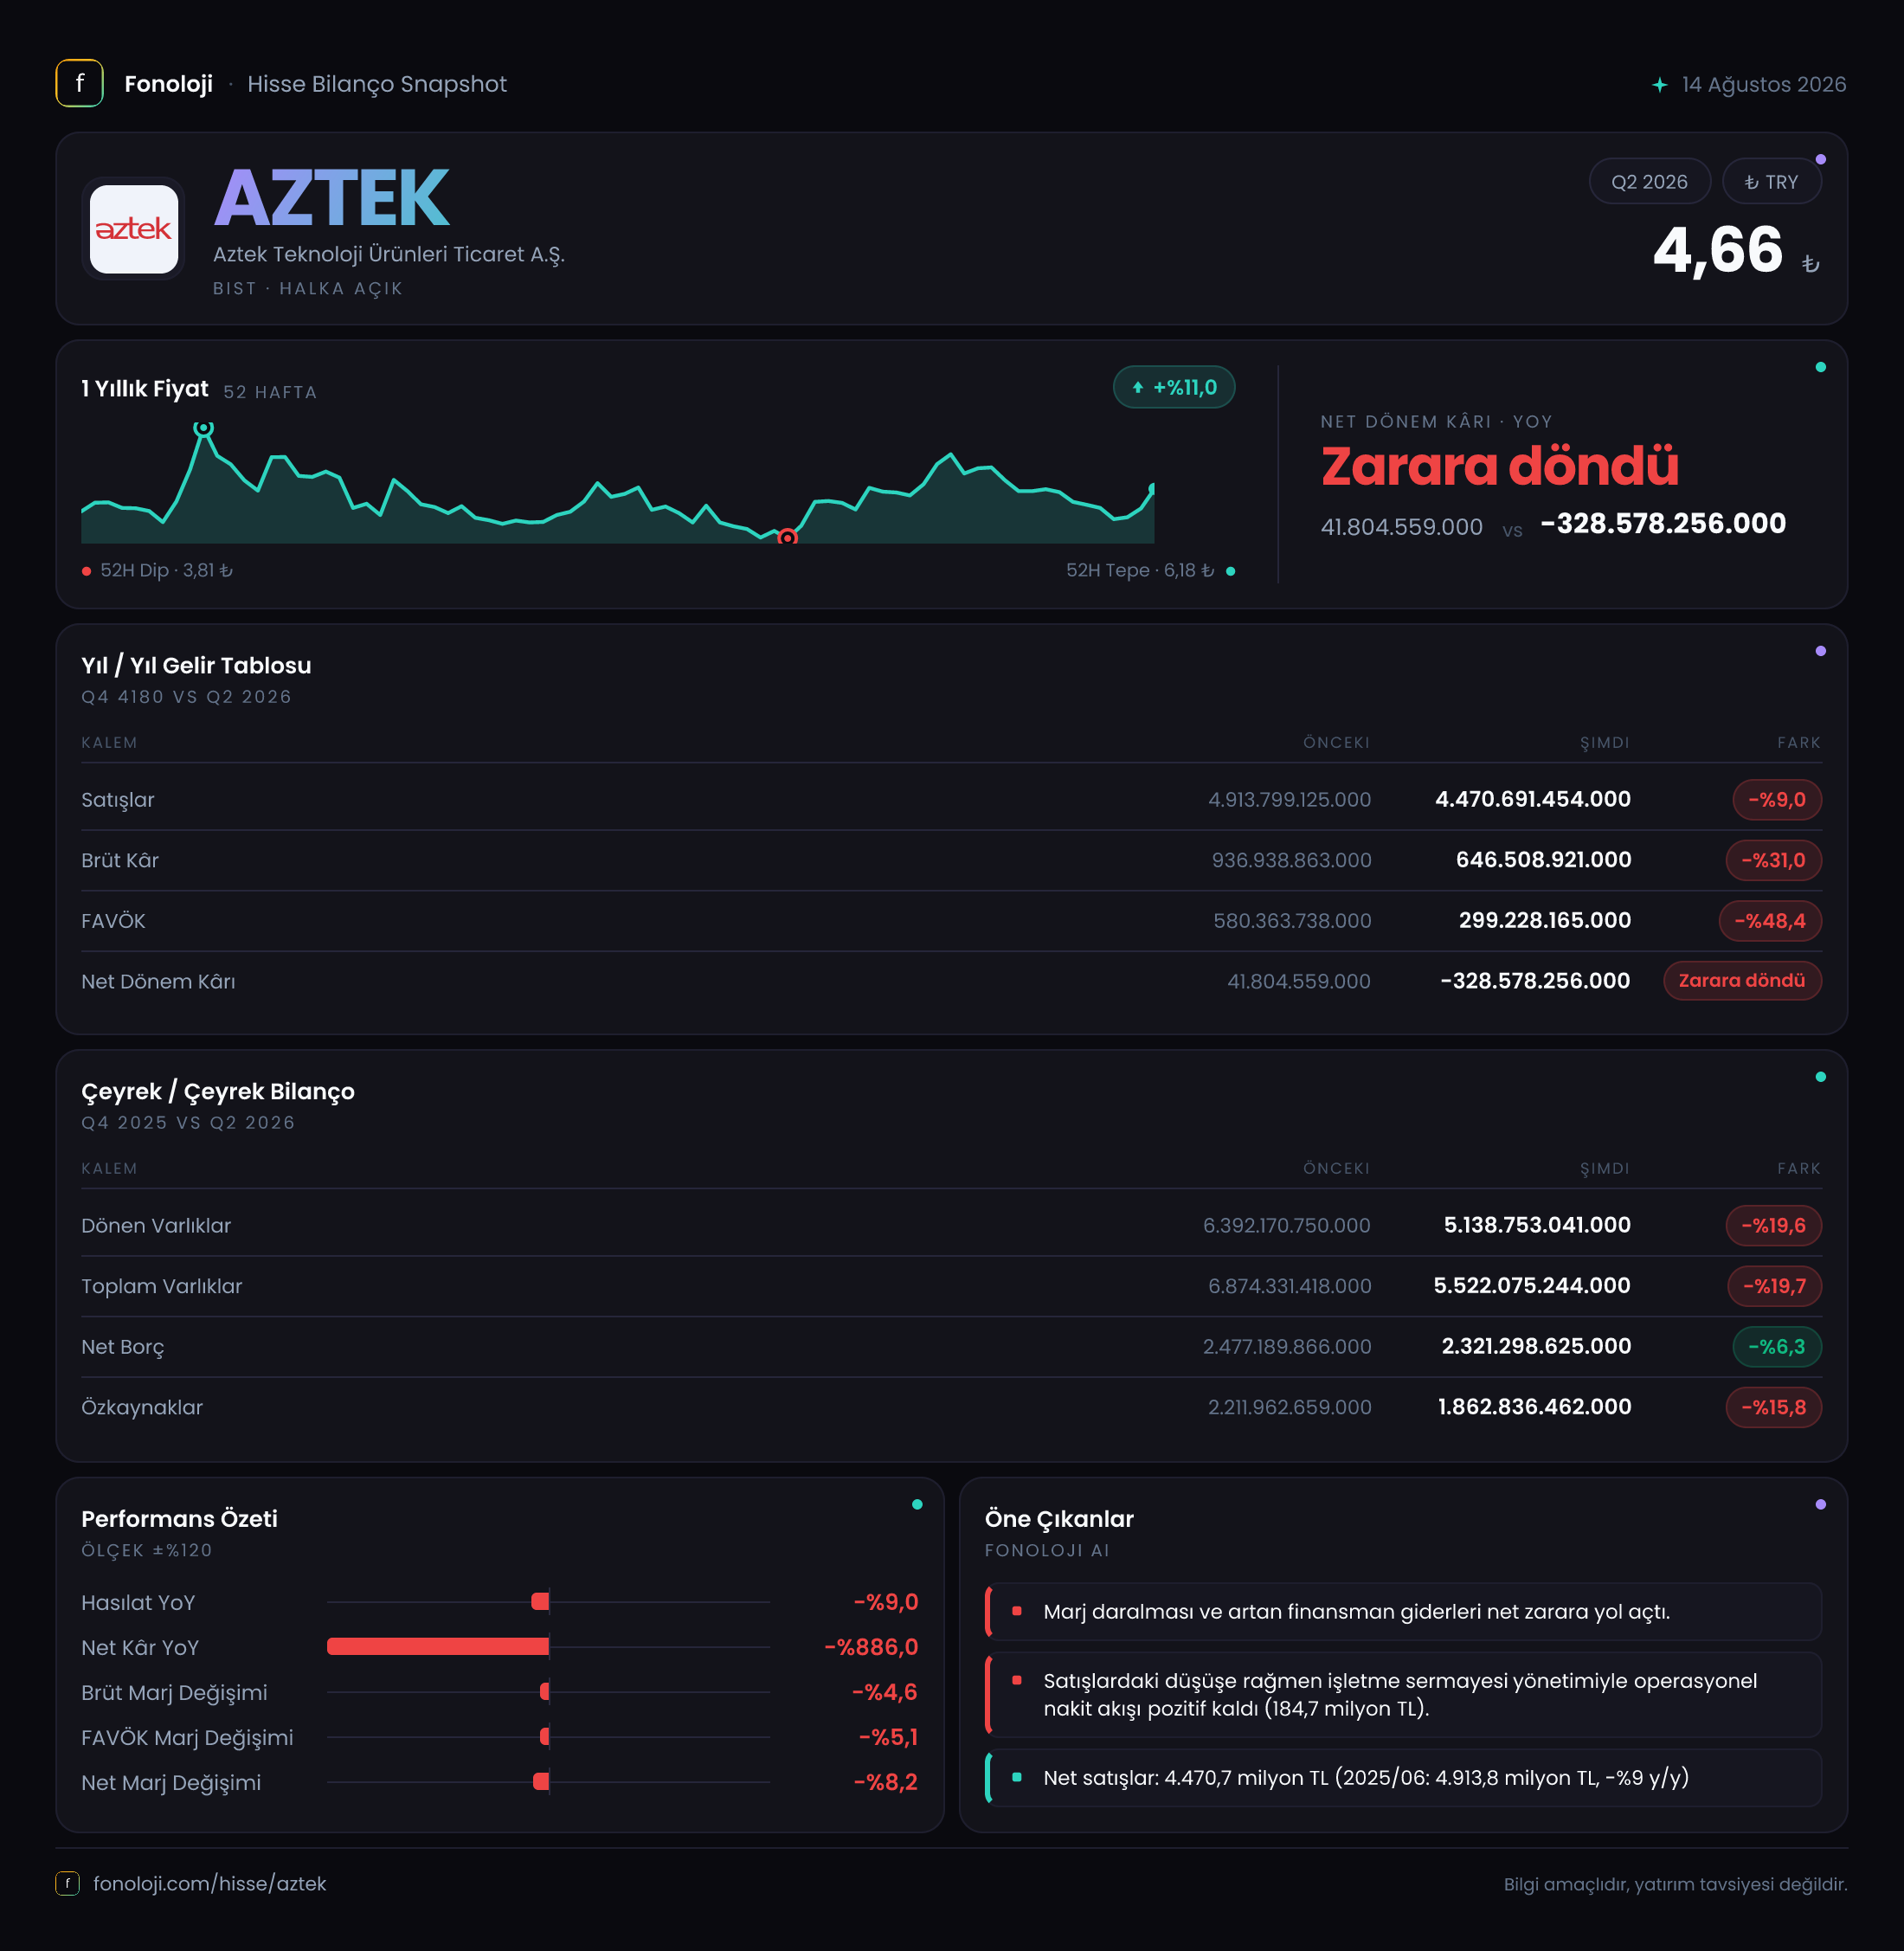
AZTEK Teknoloji Ürünleri Ticaret A.Ş., teknoloji ve tüketici elektroniği ürünlerinin ticaretini yapan bir şirket olarak 2026/6AB döneminde zorlu bir finansal tablo ortaya koydu. İlk 6 aylık dönemde satışlar geçen yılın aynı dönemine göre %9 gerilerken, brüt kâr %31, FAVÖK ise %48,4 düştü. Bu tablo, yalnızca satış hacminde değil, satışların kâra dönüşme kapasitesinde de belirgin bir bozulmaya işaret ediyor. Net parasal pozisyon zararı geçen yıla göre azalsa da şirket dönemi 328,6 milyon TL net zararla tamamladı ve bilanço tarafında özkaynaklar gerilerken net borç yüksek seviyesini korudu.
Buradaki karşılaştırmalar gelir tablosu için geçen yılın aynı 6 aylık dönemiyle, bilanço kalemleri için ise önceki yıl sonuyla yapılmaktadır. Dolayısıyla çeyrek bazında, yani yalnızca ikinci çeyreğin performansını ayrıca değerlendirmek için mevcut veri yeterli değil; çeyreklik trendi görmek için gelecek raporları beklemek gerekiyor.
Satış Hikayesi
AZTEK’in satışları 4,5 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 4,9 milyar TL’ye göre %9 azaldı. Nominal olarak bakıldığında düşüş ilk bakışta sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satışların nominal olarak da gerilemesi, reel tarafta çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca daha az satış yapmamış; fiyat artışlarının etkisiyle büyümesi gereken bir dönemde ciro üretme kapasitesini de koruyamamış.
Bu gerilemenin şirketin satış hacminden mi, ürün karmasından mı, fiyatlama gücünden mi yoksa tüketici elektroniği talebindeki zayıflıktan mı kaynaklandığı mevcut veriden ayrıştırılamıyor. Ancak satışlardaki %9’luk düşüşün, brüt kârdaki %31’lik gerilemeden daha sınırlı kalması, asıl baskının cirodan çok marjlarda toplandığını gösteriyor.
Satışların kâra dönüşümündeki bu bozulma yatırımcı açısından önemli. Teknoloji ürünleri ticaretinde yüksek rekabet, kampanyalar, kur hareketleri ve stok maliyetleri marjları hızlı biçimde etkileyebilir. AZTEK’in satışlarını koruyamadığı, koruduğu satışlarda ise önceki döneme kıyasla daha düşük kârlılık elde ettiği görülüyor. Çeyreklik veri bulunmadığından, bu zayıflığın yılın ilk çeyreğinde mi başladığı yoksa ikinci çeyrekte mi derinleştiği henüz net değil.
Kârlılık
Brüt kâr 646,5 milyon TL ile geçen yılki 936,9 milyon TL’nin belirgin şekilde altında kaldı. Buna göre brüt kâr marjı yaklaşık %14,4 seviyesine geriledi; geçen yıl aynı dönemde bu oran yaklaşık %19,1 idi. Yaklaşık 4,7 puanlık marj kaybı, satışların yalnızca azalmasından daha önemli bir sorun ortaya koyuyor: Şirket ürünleri daha düşük brüt kârla satıyor veya maliyet artışlarını fiyatlara yeterince yansıtamıyor.
FAVÖK de 299,2 milyon TL seviyesine inerek geçen yılki 580,4 milyon TL’ye göre %48,4 azaldı. FAVÖK marjı %6,7 civarında gerçekleşirken, önceki yıl bu oran yaklaşık %11,8 idi. Böylece faaliyet kârlılığı yaklaşık 5,2 puan geriledi. Brüt marjdaki bozulmanın FAVÖK’e daha sert yansıması, faaliyet giderlerinin satışlara göre daha dirençli kaldığını veya düşük brüt kârın giderleri karşılamada yetersiz kaldığını düşündürüyor. Gider kırılımı paylaşılmadığı için burada belirli bir kalemi sorumlu ilan etmek mümkün değil; ancak operasyonel kaldıraç şirket aleyhine çalışmış görünüyor.
Net kâr tarafında tablo daha da zayıf. Geçen yılın aynı dönemindeki 41,8 milyon TL net kâra karşılık bu dönem 328,6 milyon TL net zarar oluştu. Net kâr marjı yaklaşık -%7,3 seviyesine inerken, önceki yıl yaklaşık %0,9 idi. Faaliyet kârındaki düşüşe ek olarak finansman, vergi, kur ve enflasyon muhasebesi kaynaklı etkiler net sonucu aşağı çekmiş olabilir; ancak bu kalemlerin ayrıntısı verilmediğinden kesin bir dağılım yapmak doğru olmaz. Verinin gösterdiği net sonuç, operasyonel kârlılığın şirketi pozitif net kâra taşımaya yetmediğidir.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %19,7 azalarak 5,5 milyar TL’ye geriledi. Bu düşüşte dönen varlıkların 6,4 milyar TL’den 5,1 milyar TL’ye inmesi etkili oldu. Dönen varlıklardaki %19,6’lık azalma, şirketin işletme sermayesi büyüklüğünün daraldığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı bulunmadığından bu değişimin likidite açısından olumlu mu yoksa faaliyet hacmindeki daralmanın sonucu mu olduğu net biçimde söylenemez.
Duran varlıklar da 482,2 milyon TL’den 383,3 milyon TL’ye geriledi. Şirketin toplam varlıkları küçülürken özkaynaklar 2,2 milyar TL’den 1,9 milyar TL’ye indi ve %15,8 azaldı. Net zarar, özkaynak tabanını doğrudan aşındıran temel unsurlardan biri. Özkaynakların varlıklara oranı yaklaşık %35 seviyesinde; bu, şirketin bilançosunda anlamlı bir özkaynak tamponu bulunduğunu gösterse de tamponun geçen yıl sonuna göre zayıfladığı da açık.
Net borç 2,5 milyar TL’den 2,3 milyar TL’ye gerileyerek %6,3 azaldı. Borcun azalması olumlu olsa da faaliyet kârlılığındaki düşüş nedeniyle borç taşıma kapasitesi üzerindeki baskı arttı. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 7,7 kat seviyesindedir. Bu oran yıllıklandırılmış FAVÖK dikkate alındığında kabaca 3,8 kat civarına gelir; ancak ikinci yarı performansı bilinmediği için yıllıklandırılmış hesap yalnızca gösterge niteliğindedir. Geçen yılın aynı döneminde bu karşılık yaklaşık 4,3 kat, yıllıklandırılmış bazda ise 2,2 kat düzeyindeydi. Dolayısıyla net borç azalmış olsa bile, kârlılıktaki sert düşüş borçluluk oranını yatırımcı açısından daha hassas hale getirdi.
Net Parasal Pozisyon (TAS 29)
AZTEK’in net parasal pozisyon zararı 195,3 milyon TL’den 117,2 milyon TL’ye geriledi. Bu, zarar kaleminde yaklaşık %40’lık bir iyileşme anlamına geliyor ve enflasyon muhasebesinin net parasal pozisyon üzerinden yarattığı olumsuz etkinin geçen yılın aynı dönemine kıyasla azaldığını gösteriyor.
Bununla birlikte şirket hâlâ net parasal pozisyon tarafında zarar yazıyor. TAS 29 kapsamında nakit ve nakit benzeri parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki konumu net sonucu etkiliyor. Net parasal pozisyon zararının azalması tek başına operasyonların iyileştiği anlamına gelmez; burada esas dikkat çekici nokta, faaliyet kârlılığındaki zayıflığın sürmesine rağmen enflasyon muhasebesi kaynaklı etkinin net kârı aşağı çekmeye devam etmesidir. Bu nedenle yatırımcı, enflasyon muhasebesi uygulanmış net kârı FAVÖK ve nakit yaratımıyla birlikte okumalıdır.
Yatırımcı için Ne Anlama Geliyor?
AZTEK’in 2026/6AB sonuçları, satışlarda reel daralma, brüt ve operasyonel marjlarda belirgin gerileme ve net zarara dönüşen bir kârlılık tablosu sunuyor. Net borçtaki %6,3’lük düşüş olumlu bir unsur; ancak bu iyileşme FAVÖK’teki sert gerilemenin önüne geçemediği için bilanço riski tamamen ortadan kalkmış değil.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yılın ikinci yarısında yeniden büyüyüp büyümeyeceği,
- Brüt marjın %14,4 seviyesinden toparlanıp toparlanamayacağı,
- FAVÖK marjının yeniden çift haneli seviyelere yaklaşması,
- Net borcun faaliyet kârlılığına oranla düşüp düşmeyeceği,
- Özkaynaklardaki daralmanın durup durmayacağı,
- Net parasal pozisyon zararının kalıcı biçimde azalması.
Şirketin fırsatı, satış hacmi ve ürün marjlarını toparlayarak mevcut operasyonel yapıyı yeniden daha yüksek kârlılıkla çalıştırabilmesi. Temel risk ise düşük marj, yüksek borçluluk ve negatif net kârın birlikte devam etmesi. Bu verilerle AZTEK için ana hikâye büyümeden çok marjların ve borç taşıma kapasitesinin yeniden inşa edilmesi olarak öne çıkıyor. Yatırım tavsiyesi değildir.