
Açılış
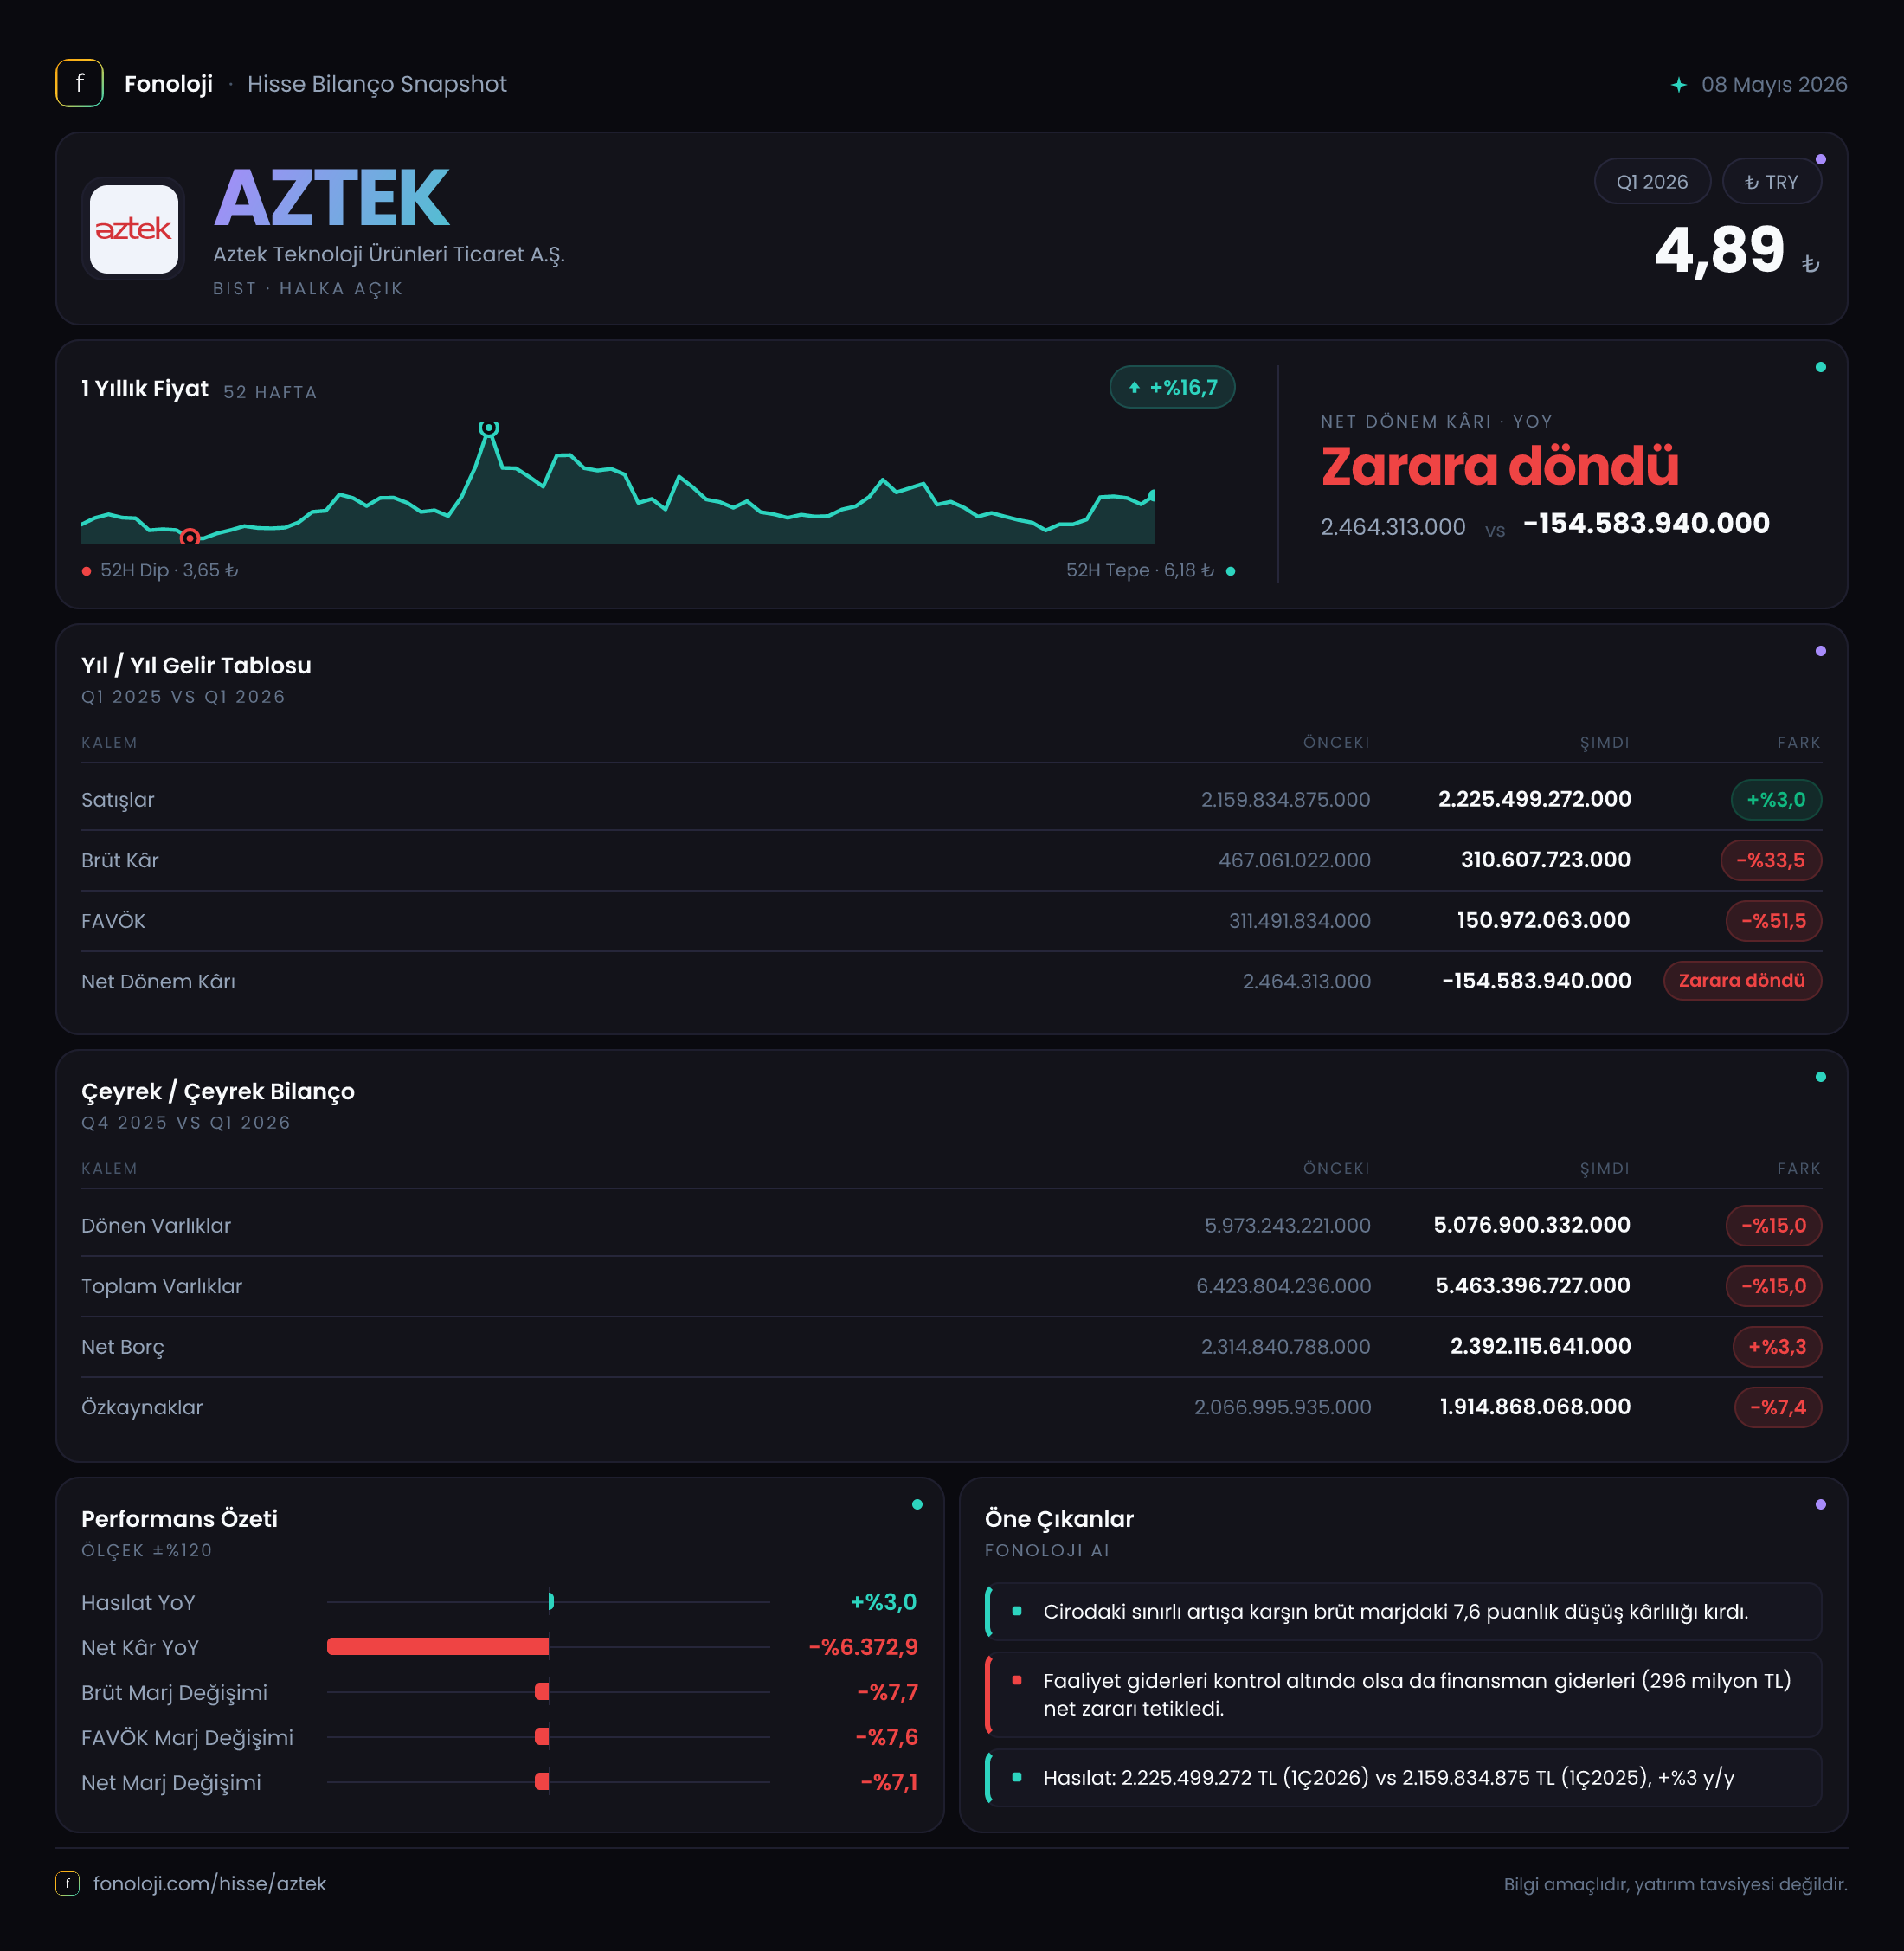
Aztek Teknoloji, tüketici elektroniği ve teknoloji ürünlerinin dağıtımını gerçekleştiren, satış hacmi yüksek ancak kârlılığı operasyonel marjlara ve finansman koşullarına oldukça duyarlı bir şirket görünümünde. 2026 yılının ilk çeyreğinde satışlar nominal olarak %3 artarak yaklaşık 2,2 milyar TL’ye ulaşırken, brüt kâr ve FAVÖK belirgin biçimde geriledi. Başka bir ifadeyle şirket ürün satmaya devam ediyor; ancak bu satışların kâra dönüşme kabiliyeti geçen yılın aynı dönemine göre ciddi şekilde zayıflamış durumda. Net kâr tarafında ise operasyonel marj daralması, finansal yük ve enflasyon muhasebesinin etkileri birleşerek şirketi 153,4 milyon TL net zarara taşıdı.
Satış Hikayesi
Aztek’in ilk çeyrek satışları geçen yılın aynı dönemindeki 2,2 milyar TL seviyesinden yaklaşık %3 artışla 2,2 milyar TL’ye yükseldi. Nominal büyüme pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel anlamda satış hacminin veya fiyatlama gücünün zayıfladığına işaret ediyor. Şirketin cirosu enflasyonun oldukça altında büyüdüğü için, satışların gerçek satın alma gücüyle ölçüldüğünde daralmış olması muhtemel.
Burada özellikle tüketici elektroniği sektörünün niteliği önem taşıyor. Ürün fiyatları yüksek enflasyon nedeniyle artabilir; fakat tüketicinin alım gücü baskılandığında adet bazında satışlar gerileyebilir. Bu durumda ciro nominal olarak korunurken, stok maliyetleri, kampanyalar, kur etkisi ve kanal indirimleri brüt kârı aşağı çekebilir. Aztek’in verileri de buna benzer bir tabloyu gösteriyor: Satışlar %3 artarken brüt kâr %33,5 azaldı.
Çeyreklik trend açısından mevcut veri sınırlı. Elimizde yalnızca 2025/3 dönemindeki 2,2 milyar TL satış ile 2026/3 dönemindeki 2,2 milyar TL satış karşılaştırması bulunuyor. Bu nedenle son çeyrekten ilk çeyreğe satış ivmesinin nasıl değiştiğini söylemek mümkün değil. Bununla birlikte, yıllık karşılaştırma şirketin en azından bu dönemde enflasyona paralel bir ciro büyümesi üretemediğini açık biçimde ortaya koyuyor.
Kârlılık
Kârlılık tablosu, bilançonun en kritik mesajını veriyor. Brüt kâr 467,1 milyon TL’den 310,6 milyon TL’ye geriledi. Böylece brüt kâr marjı yaklaşık %21,2’den %14,1’e düştü. Satışlar korunurken brüt marjın yaklaşık 7,1 puan gerilemesi, ürün maliyetlerinin satış fiyatlarından daha hızlı arttığını veya şirketin satışları korumak için daha düşük marjlı kampanya ve kanal stratejilerine yöneldiğini düşündürüyor.
FAVÖK daha sert bir bozulma sergiledi. FAVÖK 306,8 milyon TL’den 147,0 milyon TL’ye inerken, FAVÖK marjı yaklaşık %13,9’dan %6,7’ye geriledi. Bu düşüş, yalnızca ürün maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla daha ağır hale geldiğini gösteriyor. Brüt kâr marjındaki düşüşün ardından operasyonel giderlerin de önemli ölçüde baskı yaratması, faaliyet kaldıracının şirket aleyhine çalıştığı bir çeyreğe işaret ediyor.
Net kâr tarafındaki değişim çok daha sert. Geçen yılın aynı döneminde 3,5 milyon TL olan net dönem kârı, bu çeyrekte 153,4 milyon TL net zarara döndü. Net kâr marjı yaklaşık %0,2’den -%7,0’a geriledi. Bu sonuç, Aztek’in operasyonel kârındaki düşüşün finansman giderleri ve diğer kalemlerle birlikte net seviyede daha da ağırlaştığını gösteriyor. Özellikle FAVÖK’ün 147,0 milyon TL olduğu bir dönemde 153,4 milyon TL zarar açıklanması, faaliyet kârının finansal ve muhasebesel yükleri karşılamakta yetersiz kaldığını ortaya koyuyor.
Bilanço Sağlığı
Bilanço, şirketin işletme sermayesi ve finansal dayanıklılık tarafında dikkat gerektiren bir görünüm sunuyor. Dönen varlıklar önceki yıl sonundaki 6,0 milyar TL’den 5,1 milyar TL’ye, yani %15 geriledi. Duran varlıklar da 450,6 milyon TL’den 386,5 milyon TL’ye düştü. Bunun sonucunda toplam varlıklar 6,4 milyar TL’den 5,5 milyar TL’ye indi.
Varlıkların küçülmesi tek başına olumsuz olmak zorunda değil; stokların veya ticari alacakların azalması nakit yaratımı anlamına gelebilir. Ancak aynı dönemde net borcun 2,3 milyar TL’den 2,4 milyar TL’ye %3,3 artması, bilanço küçülürken borç yükünün hafiflememesi açısından olumsuz bir ayrışma yaratıyor. Özkaynaklar ise 2,1 milyar TL’den 1,9 milyar TL’ye %7,4 geriledi. Net zarar, özkaynak tabanını aşağı çekerken borcun yükselmesi finansal tamponu daraltıyor.
Net borç/FAVÖK oranı çeyreklik FAVÖK üzerinden yaklaşık 16,3x seviyesine geliyor. Bu oran, yıllıklandırılmış bir FAVÖK kullanılmadığı için doğrudan yıllık borçluluk göstergesi olarak okunmamalı; ancak geçen yılın aynı dönemindeki yaklaşık 7,5x seviyeye göre belirgin bir bozulma olduğunu gösteriyor. FAVÖK marjı toparlanmadığı sürece borcun faaliyet kârına oranla daha ağır hale gelmesi, faiz ve likidite riskini artırabilir.
Net Parasal Pozisyon (TAS 29)
Aztek’in net parasal pozisyonu bu dönemde -63,6 milyon TL oldu. Geçen yıl aynı dönemdeki -78,5 milyon TL’ye kıyasla zarar %19,1 azalmış olsa da pozisyon hâlâ negatif. Enflasyon muhasebesinde negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu bir yapıya işaret eder. Yüksek enflasyon ortamında bu durum şirketin net parasal kayıp yazmasına neden olabilir.
Dolayısıyla bu kalemdeki iyileşme olumlu görünse de zarar tamamen ortadan kalkmış değil. Ayrıca net parasal pozisyonun operasyonel performanstan farklı bir gösterge olduğu unutulmamalı. Şirketin brüt kâr ve FAVÖK marjları gerilerken, net parasal zararın azalması genel net kâr sorununu çözmeye yetmemiştir. Bu çeyrekte esas baskı, operasyonel kârlılıktaki bozulma ile borçluluğun birlikte değerlendirilmesini gerektiriyor.
Yatırımcı için Ne Anlama Geliyor?
Aztek’in ilk çeyrek sonuçları, satış hacminin korunmasına rağmen kârlılık kalitesinin belirgin biçimde bozulduğunu gösteriyor. Yatırımcı açısından ana başlıklar şöyle özetlenebilir:
- Fırsat: Şirketin ciro üretme kapasitesi korunuyor. Brüt ve FAVÖK marjlarında toparlanma sağlanırsa, mevcut satış tabanı daha yüksek kâra dönüşebilir.
- Risk: Satışların enflasyonun çok altında büyümesi, reel talep ve fiyatlama gücü açısından zayıflığa işaret ediyor.
- Risk: FAVÖK marjının %13,9’dan %6,7’ye inmesi ve net borcun artması, finansman hassasiyetini yükseltiyor.
- Dikkat edilmesi gereken: Önümüzdeki dönemlerde stok, ticari alacak ve net borç hareketi izlenmeli. Borç azalırken marjlar toparlanırsa bilanço riski hafifleyebilir; aksi durumda net zarar baskısı sürebilir.
- Kritik eşik: Şirketin yeniden pozitif net kâra dönebilmesi için yalnızca satış büyümesi yeterli olmayacak; brüt marjın ve FAVÖK marjının önceki seviyelere yaklaşması gerekecek.
Mevcut veriler, Aztek için “satış var ama kâr üretimi zayıflıyor” özetini destekliyor. Yatırımcıların sonraki çeyreklerde özellikle marj toparlanmasını, net borcun yönünü ve operasyonel nakit üretimini birlikte takip etmesi gerekiyor. Yatırım tavsiyesi değildir.