
Açılış
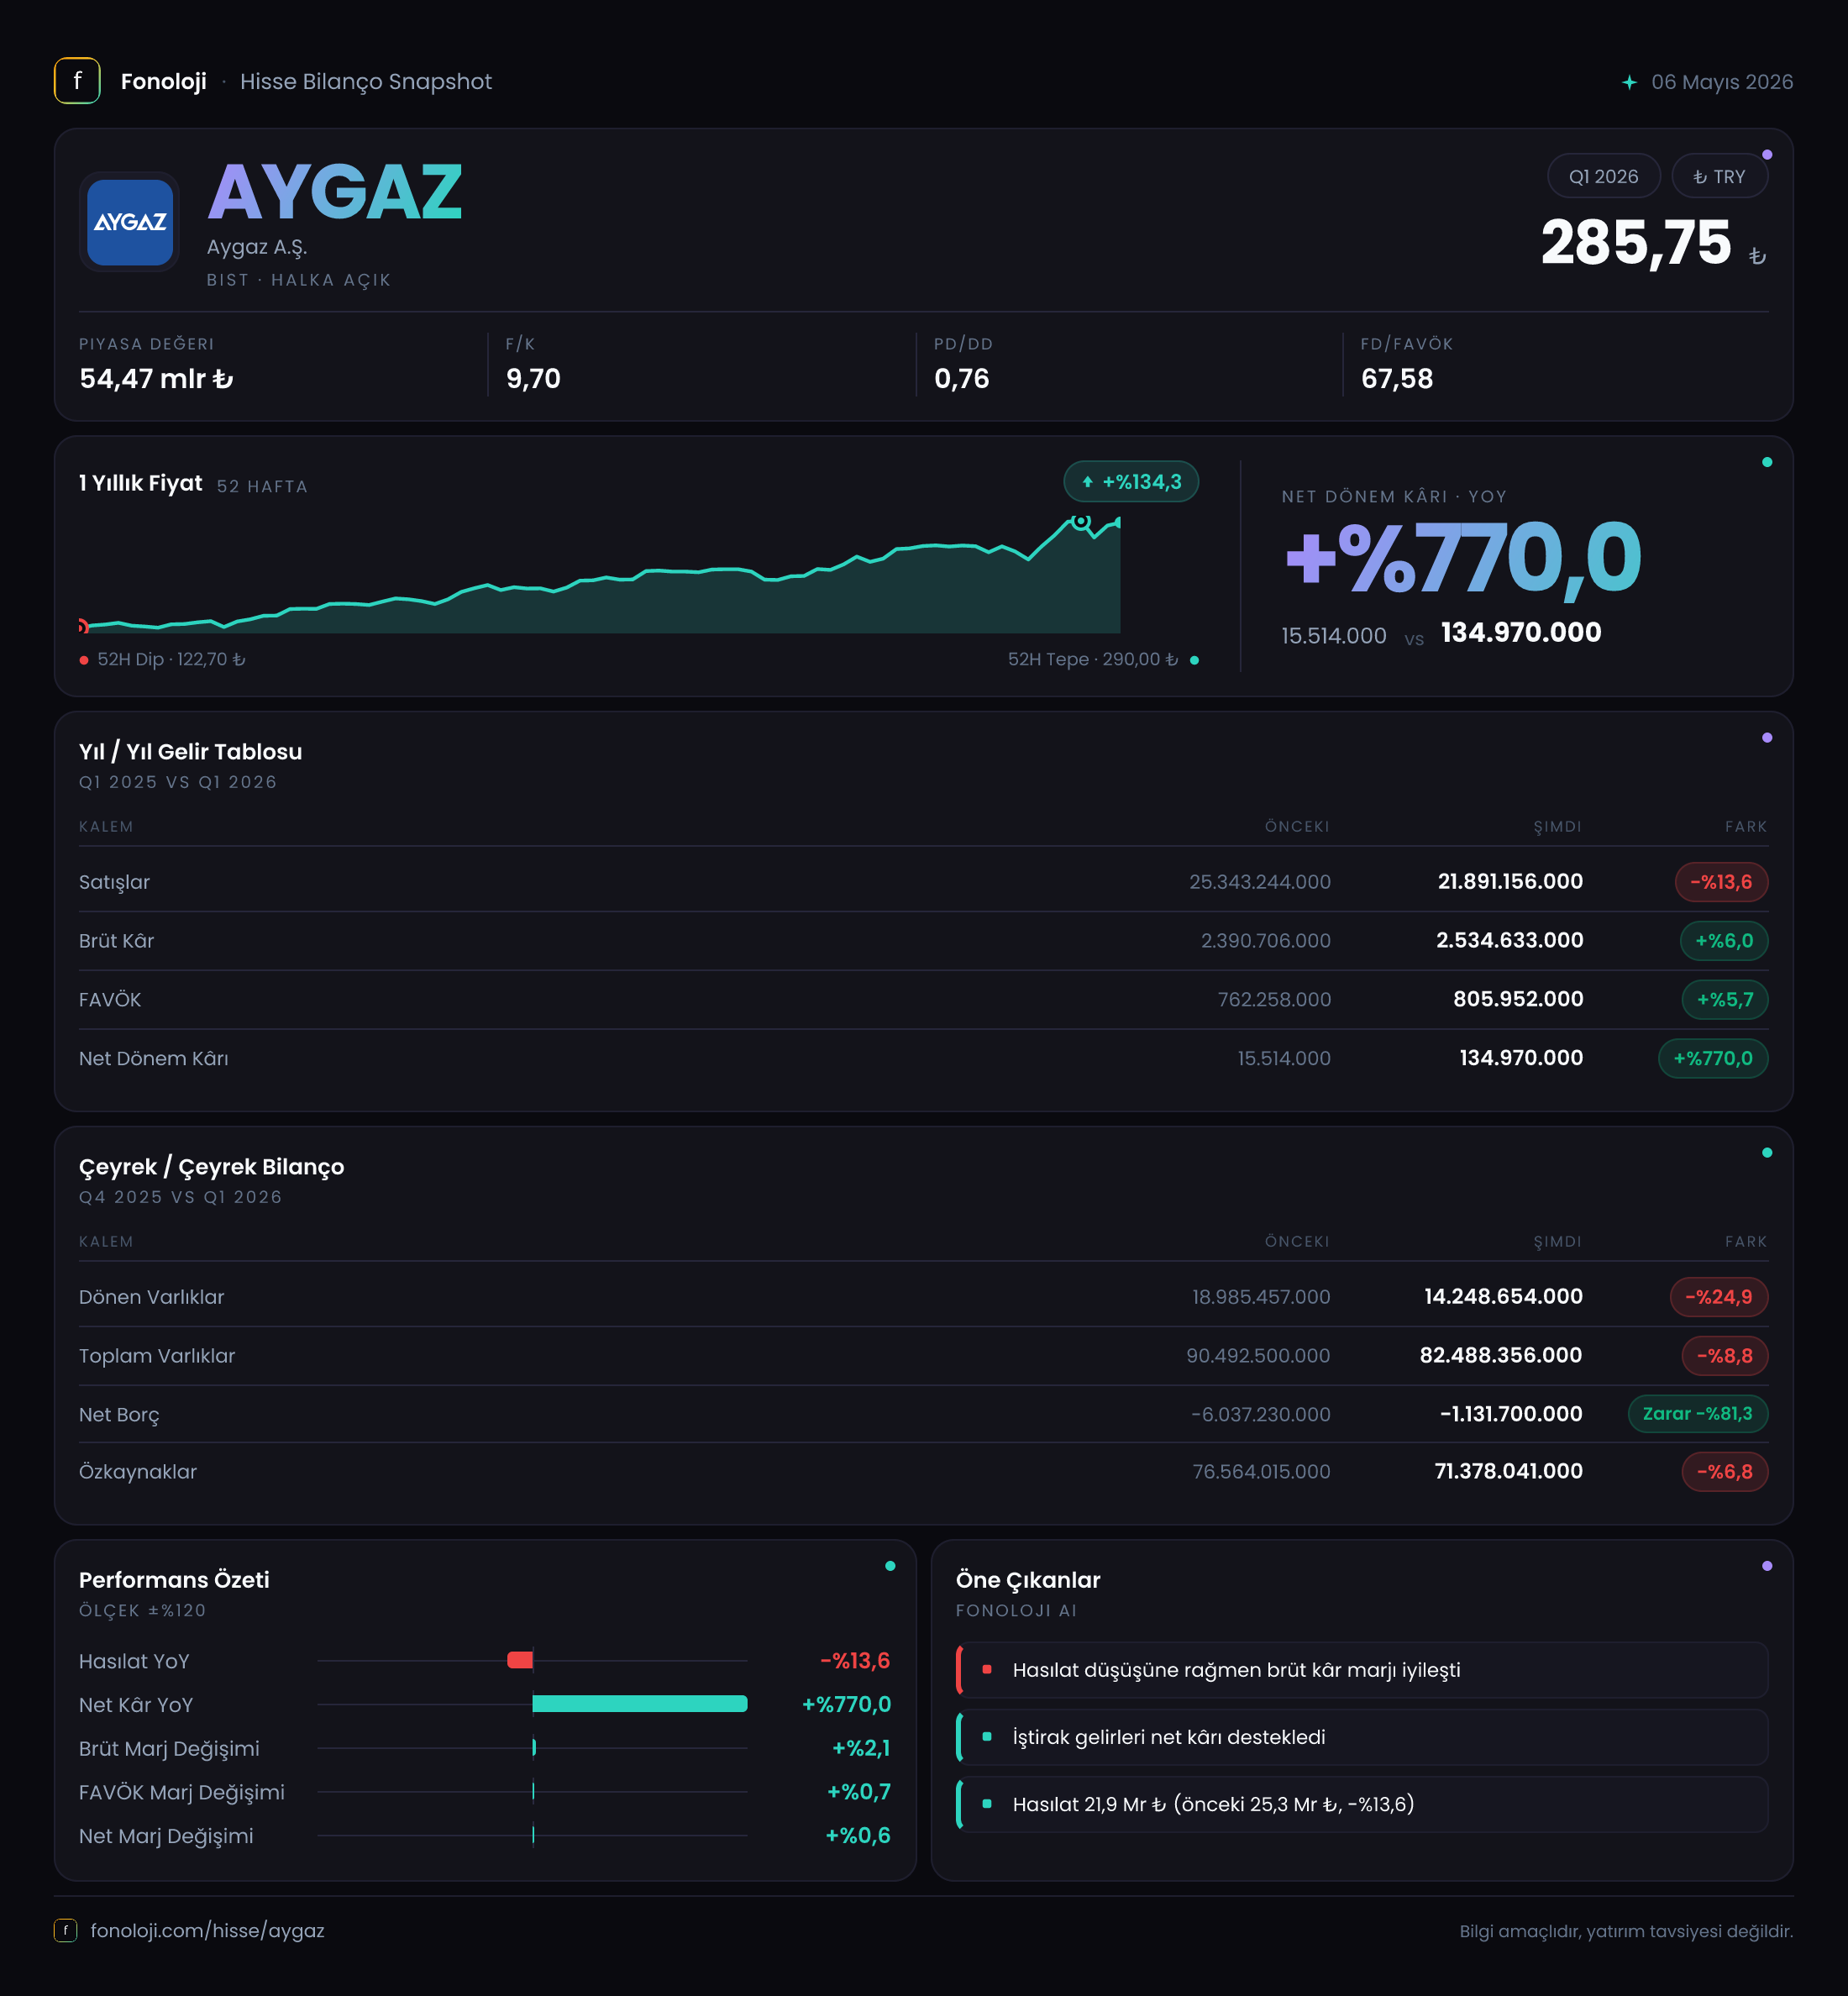
Aygaz, LPG dağıtımı ve enerji alanındaki faaliyetleriyle satış hacmi yüksek, ancak kârlılığı ürün fiyatları, stok hareketleri ve finansman koşullarına duyarlı bir şirket. 2026’nın ilk çeyreğinde ana hikâye, satışların daralmasına rağmen operasyonel kârlılık ve net dönem kârının güçlenmesi oldu. Satışlar geçen yılın aynı dönemine göre %13,6 gerileyerek 21,9 milyar TL’ye inerken, FAVÖK %7,4 artışla 766,5 milyon TL’ye yükseldi. Net kârın 15,5 milyon TL’den 135 milyon TL’ye çıkması olumlu görünse de, bu güçlü artışın düşük baz etkisi içerdiğini ve net parasal kaybın hâlâ önemli olduğunu unutmamak gerekir.
Satış Hikayesi
Aygaz’ın ilk çeyrek satışları 21,9 milyar TL olarak gerçekleşti. Geçen yılın aynı döneminde bu rakam 25,3 milyar TL idi; dolayısıyla şirket nominal olarak 3,4 milyar TL daha düşük satış üretti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, yalnızca büyüme hızının yavaşladığını değil, şirketin reel satış performansında da baskı oluştuğunu düşündürüyor.
Burada kritik ayrım şu: Satış gelirindeki gerileme, tek başına operasyonun bozulduğu anlamına gelmez. Enerji ve LPG şirketlerinde fiyatlama, ürün karması, dağıtım hacmi ve stok etkileri aynı anda rol oynayabilir. Ancak mevcut veride satışların neden düştüğüne ilişkin hacim veya segment kırılımı bulunmadığı için, 21,9 milyar TL’lik gelirin hangi ölçüde hacim, hangi ölçüde fiyat ve ürün karması etkisiyle oluştuğunu kesin olarak ayırmak mümkün değil.
Şirketin kendi tarihsel performansı açısından ilk çeyrek satışları zayıf bir görüntü veriyor. Mevcut veri setinde yalnızca 2025/3 dönemiyle karşılaştırma olduğu için çeyreklik ivmenin, yani 2025’in son çeyreğine göre satışların nasıl değiştiğinin değerlendirilmesi mümkün değil. Bu nedenle satış tarafında toparlanma ya da yeni bir ivme iddiası için gelecek çeyrekleri beklemek gerekiyor.
Buna karşılık brüt kârın satışlardan ayrışması dikkat çekici. Satışlar %13,6 azalırken, brüt kâr %6 artarak 2,5 milyar TL’ye ulaştı. Bu, şirketin daha düşük ciroyu daha yüksek brüt kârlılıkla dengelediğini gösteriyor. Ancak sürdürülebilirlik açısından, bu iyileşmenin kalıcı marj gücünden mi yoksa dönemsel ürün karması ve stok etkilerinden mi kaynaklandığı yakından izlenmeli.
Kârlılık
Aygaz’ın brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %9,5 seviyesinden bu dönemde yaklaşık %11,4’e yükseldi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 9,5 TL brüt kâr üretirken, bu yıl yaklaşık 11,4 TL brüt kâr elde etti. Satış gelirinin düştüğü bir ortamda brüt marjın yaklaşık 1,9 puan yükselmesi, kârlılık kalitesinin gelir tablosunun ilk satırına göre daha olumlu olduğunu ortaya koyuyor.
FAVÖK tarafındaki gelişme de benzer yönde. FAVÖK 714 milyon TL’den 766,5 milyon TL’ye yükselirken FAVÖK marjı yaklaşık %2,8’den %3,5’e çıktı. Bu yaklaşık 0,7 puanlık marj iyileşmesi, faaliyet giderlerinin ve operasyonel maliyetlerin satışlardaki düşüşe rağmen daha iyi yönetildiğini gösteriyor. Bununla birlikte %3,5’lik FAVÖK marjı, enerji dağıtımı gibi yüksek ciro-düşük marj karakteri taşıyabilen işlerde dahi hâlâ sınırlı bir tampon anlamına geliyor. Küçük bir maliyet veya fiyatlama baskısı, faaliyet kârını hızlı biçimde etkileyebilir.
Net kâr ise 15,5 milyon TL’den 135 milyon TL’ye yükseldi. Yüzde bazında %770’lik artış oldukça yüksek görünse de, burada baz etkisi çok güçlü: Geçen yılın ilk çeyreğinde net kâr yalnızca 15,5 milyon TL idi. Bu nedenle artış, şirketin kâr kapasitesinin yedi-sekiz kat arttığı şeklinde okunmamalı. Net kâr marjı yaklaşık %0,06’dan %0,62’ye yükselmiş durumda; iyileşme belirgin, ancak şirket hâlâ satışlarının her 100 TL’sinden 1 TL’nin altında net kâr üretiyor.
Kârlılık zinciri genel olarak olumlu: satışlar gerilerken brüt kâr, FAVÖK ve net kâr artmış. Ancak net kârın operasyonel kâra kıyasla düşük kalması, finansal kalemlerin ve enflasyon muhasebesinin sonuç üzerinde belirleyici olduğunu gösteriyor.
Bilanço Sağlığı
Aygaz’ın toplam varlıkları yıl sonuna göre %8,8 gerileyerek 82,5 milyar TL’ye indi. Dönen varlıklar 19,0 milyar TL’den 14,2 milyar TL’ye düşerken, duran varlıklar 71,5 milyar TL’den 68,2 milyar TL’ye geriledi. Dönen varlıklardaki %24,9’luk azalış, işletme sermayesi, ticari alacaklar veya stoklar gibi kalemlerde önemli bir çözülme yaşanmış olabileceğine işaret ediyor; ancak detay kırılım verilmediği için bu hareketin niteliği kesinleştirilemez.
Net borç tarafında şirket hâlâ net nakit pozisyonunda. Net borç rakamı -6,0 milyar TL’den -1,1 milyar TL’ye geldi; teknik olarak borçlanma değil, net nakit söz konusu. Buna rağmen net nakit tamponu 4,9 milyar TL azalmış durumda. Bu nedenle bilanço borçluluk açısından hâlâ güçlü görünse de, finansal esneklik yıl sonuna göre belirgin biçimde daralmış.
Özkaynaklar 76,6 milyar TL’den 71,4 milyar TL’ye geriledi. Toplam varlıkların yaklaşık %86,5’inin özkaynaklarla finanse edilmesi güçlü bir sermaye tabanına işaret ediyor. Ancak özkaynakların %6,8 azalması, yalnızca net kâra bakarak bilanço gücünün arttığını söylemeyi engelliyor. Enflasyon muhasebesi, temettü, değerleme veya diğer özkaynak hareketlerinin etkisi için dipnotlar incelenmeli.
Net Parasal Pozisyon (TAS 29)
Aygaz’ın net parasal pozisyonu bu dönemde -541,5 milyon TL oldu. Geçen yıl aynı dönemde bu zarar -247,6 milyon TL seviyesindeydi. Yani net parasal kayıp yaklaşık 293,9 milyon TL artarak iki katın üzerine çıktı.
TAS 29 kapsamında negatif net parasal pozisyon, şirketin enflasyon muhasebesi altında parasal kalemler nedeniyle net kayıp yazdığını gösterir. Bu kalem, operasyonel performansla doğrudan aynı şey değildir; nakit, alacak, borç ve benzeri parasal varlık-yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. Ancak net kâr açısından etkisi gerçektir. Bu dönemde FAVÖK 766,5 milyon TL iken net parasal kayıp 541,5 milyon TL seviyesine ulaşmış; yani operasyonel kârlılığın önemli bir bölümü bu muhasebe etkisiyle aşağı çekilmiş.
Yatırımcı için Ne Anlama Geliyor?
Aygaz’ın 2026/3AB sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Satışlardaki daralmaya rağmen brüt kâr ve FAVÖK büyüdü; marjlar iyileşti.
- Olumlu taraf: Net kâr düşük bazdan da olsa 135 milyon TL’ye yükseldi.
- Risk tarafı: Satışlar yüksek enflasyon ortamında nominal olarak geriledi; reel büyüme baskısı sürüyor.
- Risk tarafı: Net parasal kayıp 541,5 milyon TL’ye çıkarak operasyonel kârı önemli ölçüde aşındırdı.
- İzlenmesi gereken konu: Net nakit pozisyonu devam etse de tampon 6,0 milyar TL’den 1,1 milyar TL’ye indi.
- Belirsizlik: Brüt ve FAVÖK marjındaki iyileşmenin kalıcı mı, yoksa dönemsel mi olduğu gelecek çeyreklerde anlaşılacak.
Özetle Aygaz, ilk çeyrekte ciro büyümesiyle değil, marj savunması ve operasyonel kârlılık ile öne çıktı. Bilanço hâlâ güçlü özkaynak yapısına ve net nakit pozisyonuna sahip; ancak net nakit tamponundaki daralma ile artan enflasyon muhasebesi kaybı dikkat gerektiriyor. Yatırımcı açısından temel soru, şirketin daha düşük satış ortamında yakaladığı marj iyileşmesini koruyup koruyamayacağı ve net parasal kaybın yılın ilerleyen dönemlerinde net kârı ne ölçüde sınırlayacağı olacak. Yatırım tavsiyesi değildir.