
Açılış
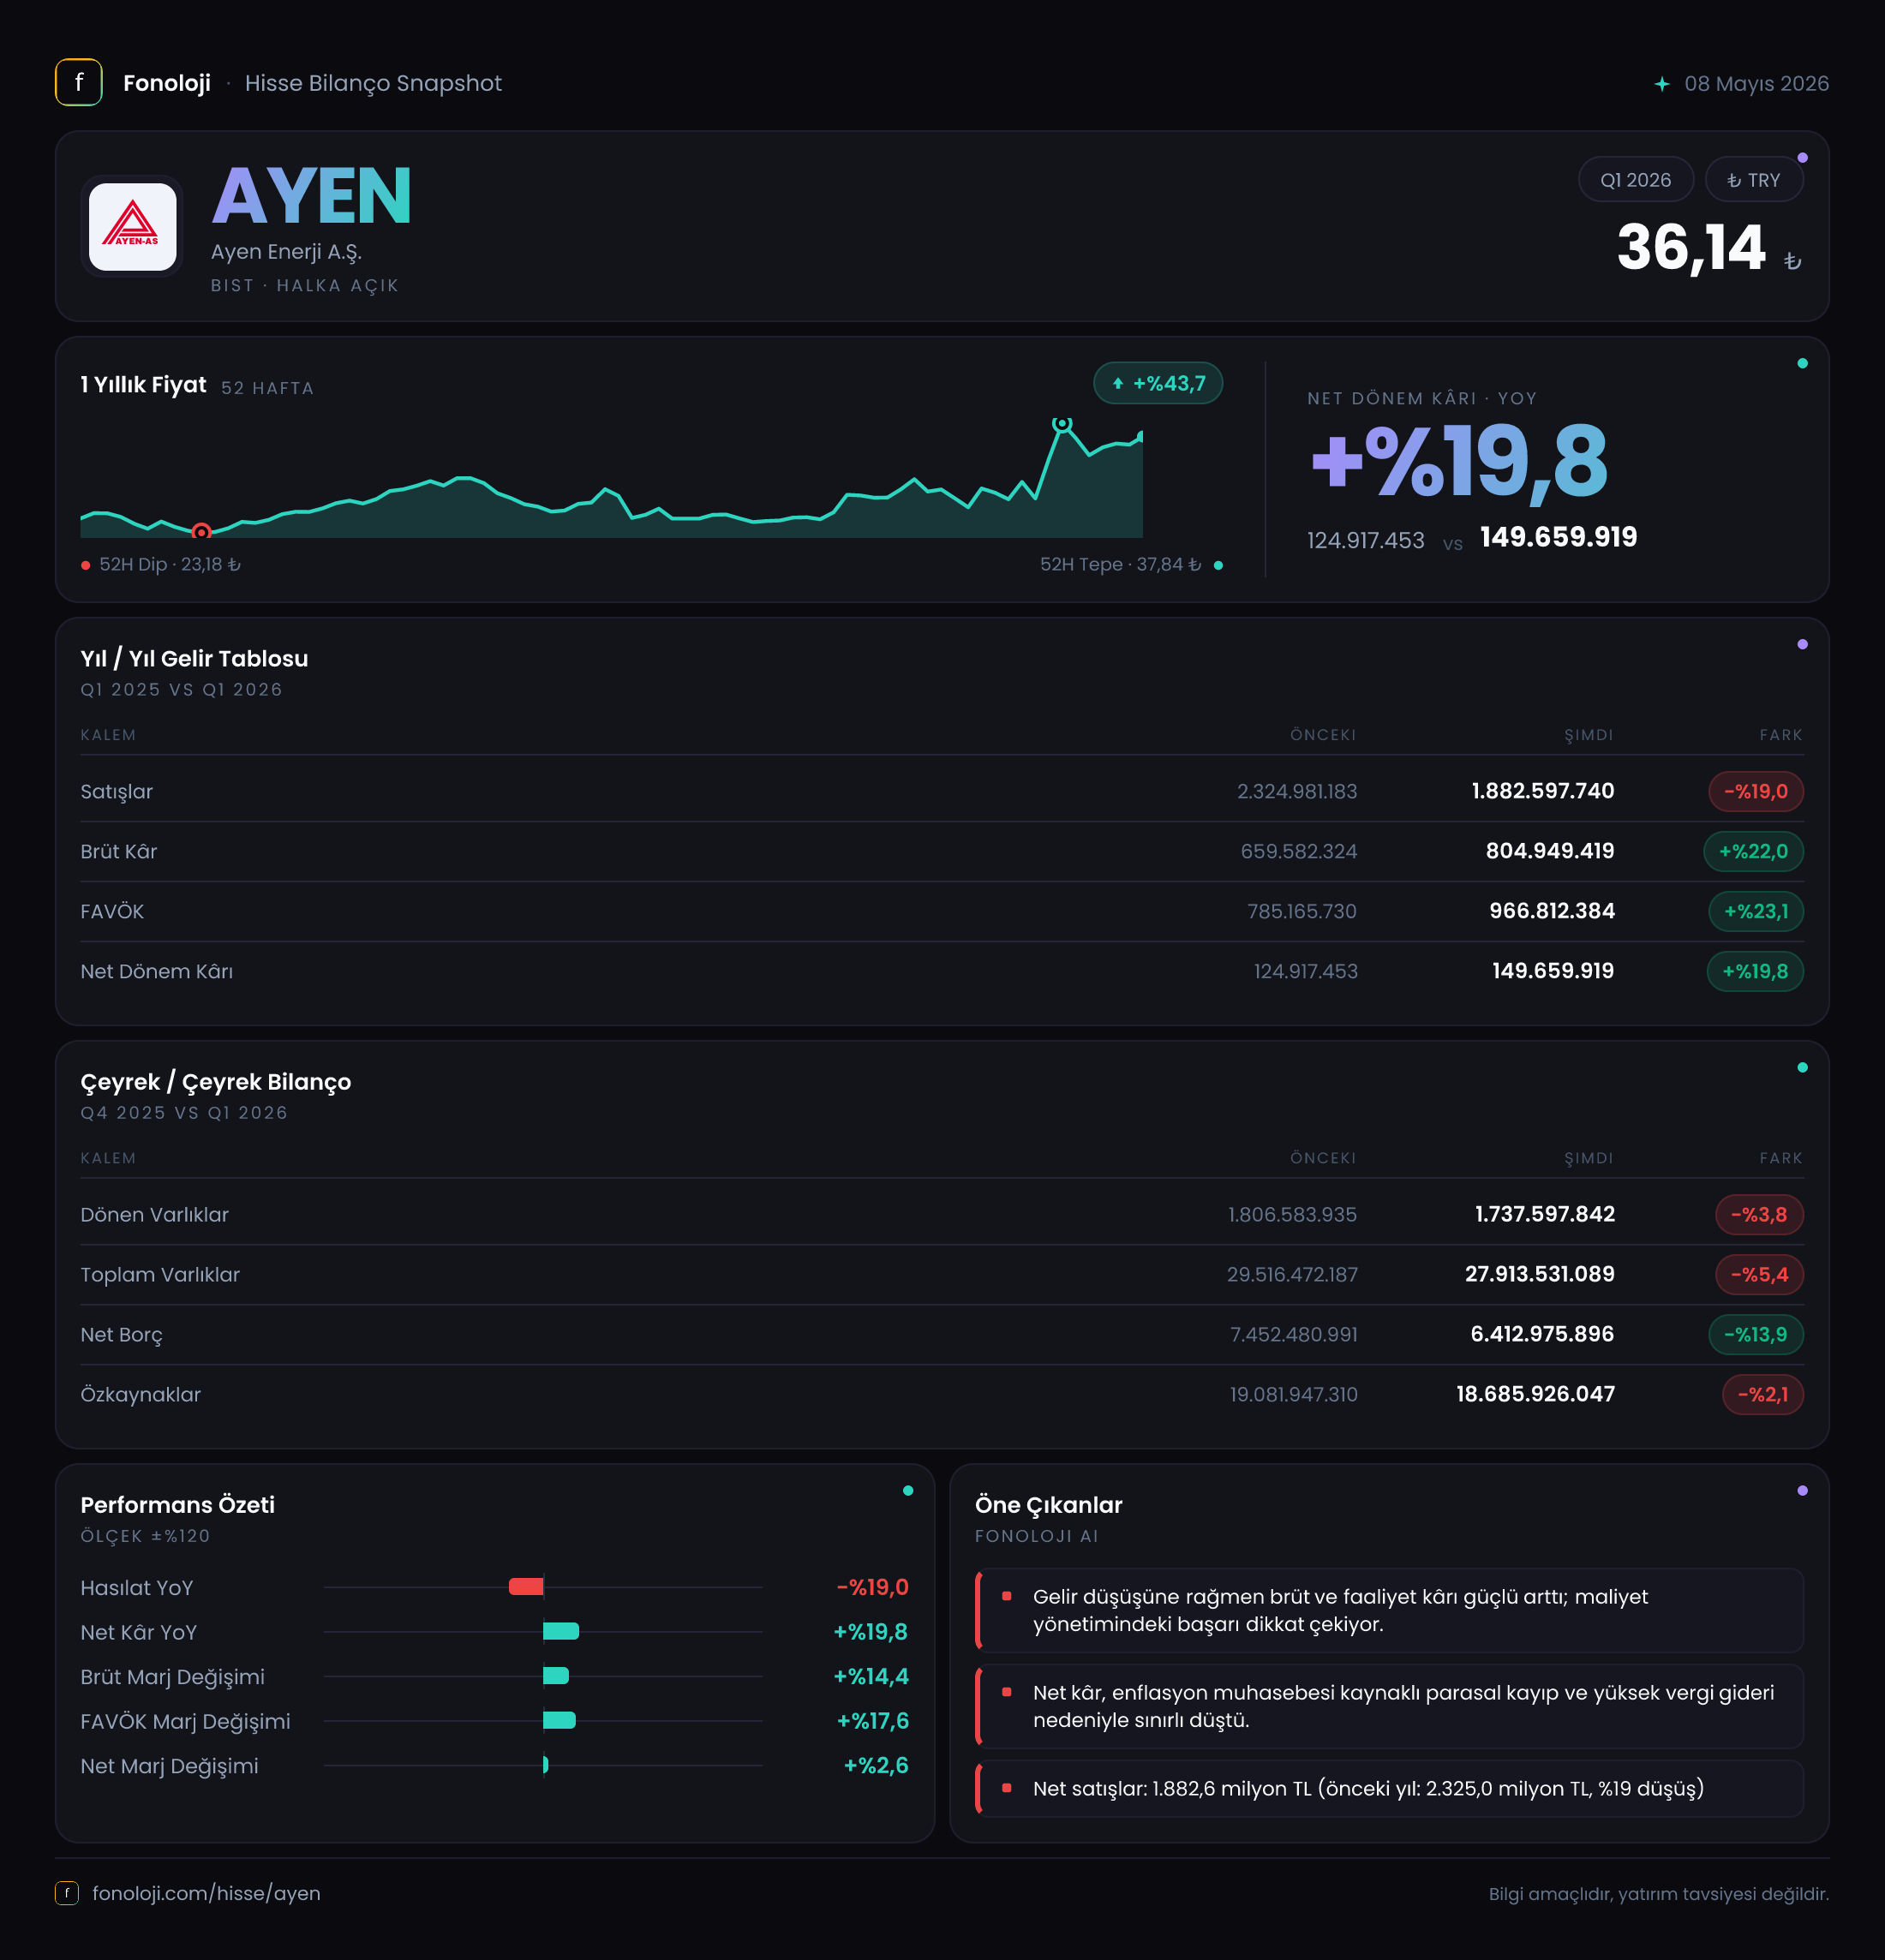
Ayen Enerji’nin 2026 ilk çeyrek sonuçları, satış hacmi ve ciro tarafında zayıflayan ancak operasyonel kârlılık göstergelerinde belirgin şekilde güçlenen karmaşık bir tablo ortaya koyuyor. Şirketin satışları geçen yılın aynı çeyreğine göre %19 azalarak 1,9 milyar TL’ye gerilerken, brüt kâr %22, FAVÖK ise %20,7 arttı. Buna karşın yüksek negatif net parasal pozisyon etkisi, operasyonel iyileşmenin net kâra tam olarak yansımasını engelledi. Sonuç olarak net dönem kârı %5,4 düşüşle 94,8 milyon TL oldu.
Bilançoda ise net borcun yıl sonuna göre %13,9 azalarak 6,4 milyar TL’ye gerilemesi, finansal risk açısından olumlu bir gelişme. Ancak duran varlıklar ve özkaynaklardaki düşüş, enerji şirketlerinde uzun vadeli varlık tabanının ve enflasyon muhasebesinin birlikte izlenmesi gerektiğini gösteriyor.
Satış Hikayesi
Ayen Enerji’nin satışları 2025’in ilk çeyreğindeki 2,3 milyar TL’den 1,9 milyar TL’ye geriledi. Nominal bazdaki %19’luk düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da dikkat çekici hale geliyor. Çünkü satışların yalnızca nominal olarak değil, reel olarak da daraldığı anlaşılıyor. Başka bir ifadeyle şirket, geçen yılın aynı dönemine göre daha düşük bir gelir tabanı üzerinden faaliyet gösteriyor.
Enerji şirketlerinde satış performansı; elektrik üretim hacmi, elektrik fiyatları, santral doluluk oranları, kur hareketleri ve portföy dağılımı gibi unsurlardan etkilenir. Ancak mevcut veride üretim miktarı, birim satış fiyatı veya santral bazında katkı bulunmadığı için cirodaki düşüşün hangi operasyonel faktörden kaynaklandığını kesin olarak ayırmak mümkün değil. Bu nedenle satış tarafında ilk mesaj net: gelir büyümesi zayıf ve enflasyona karşı korunma sağlanamamış görünüyor.
Buna karşın şirketin brüt kârındaki artış, satış düşüşüyle tezat oluşturuyor. Bu durum, gelir kompozisyonunun değiştiğini, maliyetlerin satışlardan daha hızlı gerilediğini veya enflasyon muhasebesi kaynaklı sınıflandırmaların kârlılık göstergelerini etkilediğini düşündürüyor. Burada önemli olan, kârlılık artışının sürdürülebilir olup olmadığını görmek. Tek bir çeyrek, özellikle enerji fiyatlarının ve üretim koşullarının dönemsel olarak değişebildiği bir sektörde, kalıcı eğilim için yeterli olmayabilir.
Kârlılık
Ayen Enerji’nin brüt kârı 659,6 milyon TL’den 804,9 milyon TL’ye yükseldi. Satışların azalmasına rağmen brüt kârın artması, brüt kâr marjının yaklaşık %28,7’den %42,4’e çıktığı anlamına geliyor. Yaklaşık 13,7 puanlık bu iyileşme, raporun en güçlü tarafı. Şirket daha düşük satış hacmiyle daha yüksek brüt kâr üretmiş durumda.
FAVÖK de 802,6 milyon TL’den 969 milyon TL’ye yükseldi. Böylece FAVÖK marjı geçen yılki yaklaşık %34,9 seviyesinden %51’e ulaştı. Bu, faaliyet kârlılığında çok belirgin bir sıçramaya işaret ediyor. Ancak burada dikkat edilmesi gereken teknik bir nokta var: Mevcut verilere göre FAVÖK, brüt kârdan daha yüksek görünüyor. Normalde FAVÖK; brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için brüt kârın üzerinde oluşması beklenmez. Bu fark, kullanılan finansal veri setindeki sınıflandırma, diğer faaliyet gelirleri veya hesaplama metodolojisinden kaynaklanabilir.
Dolayısıyla %51 FAVÖK marjı güçlü görünse de yatırımcıların finansal rapordaki FAVÖK mutabakatını ayrıca kontrol etmesi gerekir. Veri setindeki bu uyumsuzluk çözülmeden, marj artışını doğrudan operasyonel verimlilik olarak yorumlamak erken olur.
Net dönem kârı ise 100,3 milyon TL’den 94,8 milyon TL’ye geriledi. Net kâr marjı yaklaşık %4,4’ten %5’e yükselse de toplam net kâr düşmüş durumda. Bunun temel nedeni, operasyonel kârdaki artışın finansal ve parasal düzeltme etkileriyle büyük ölçüde dengelenmesi. Yani şirketin faaliyet seviyesinde güçlü görünen sonuç, kârın en alt satırına aynı ölçüde taşınamamış.
Bilanço Sağlığı
Ayen Enerji’nin toplam varlıkları yıl sonundaki 29,5 milyar TL’den 27,9 milyar TL’ye geriledi. Duran varlıklar 27,7 milyar TL’den 26,2 milyar TL’ye düşerken, dönen varlıklar da 1,8 milyar TL’den 1,7 milyar TL’ye indi. Toplam varlıklardaki %5,4’lük azalma, enerji şirketleri açısından önemli olan uzun vadeli varlık tabanında daralma yaşandığını gösteriyor.
Bununla birlikte net borç tarafında olumlu bir gelişme var. Net borç 7,5 milyar TL’den 6,4 milyar TL’ye geriledi; bu da yaklaşık 1,1 milyar TL azalma ve %13,9’luk iyileşme demek. Borç azaltımı, yüksek faiz ve kur oynaklığının şirket bilançoları üzerindeki baskısını hafifletir.
İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 3,9 milyar TL seviyesine denk geliyor. Bu basit yaklaşım kullanıldığında net borç/FAVÖK oranı yaklaşık 1,7x seviyesinde hesaplanıyor. Ancak enerji şirketlerinde çeyreklik üretim ve fiyat koşulları değişebildiği için bu oran yıllık gerçek performansın kesin göstergesi değil; yalnızca borçluluk için yön gösterici bir çerçeve sunuyor. Yine de mevcut veri, net borcun operasyonel kâra kıyasla yönetilebilir bir seviyeye yaklaştığını gösteriyor.
Özkaynaklar 19,1 milyar TL’den 18,7 milyar TL’ye geriledi. Varlıkların ve özkaynakların birlikte azalması, ilk çeyrekte bilanço büyümesinin devam etmediğini ortaya koyuyor. Net borç düşüşü olumlu olsa da özkaynak tarafındaki zayıflama yakından takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, Ayen Enerji’nin net kârını aşağı çeken en önemli unsurlardan biri. Net parasal pozisyon geçen yılın aynı dönemindeki -294,3 milyon TL’den -408,6 milyon TL’ye geriledi. Negatif etkinin %38,9 artması, şirketin parasal yükümlülüklerinin ve enflasyon ortamındaki bilanço yapısının kâr üzerinde daha ağır bir baskı oluşturduğunu gösteriyor.
Bu kalem, operasyonel faaliyetlerden doğrudan kaynaklanan bir zarar değildir. Enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. Ancak yatırımcı açısından sonuç değişmiyor: FAVÖK artışı güçlü olsa bile, negatif net parasal pozisyon bu kazancın net kâra dönüşmesini sınırlıyor.
Özellikle borç taşıyan ve yüksek duran varlık tabanına sahip enerji şirketlerinde TAS 29 etkisi kritik önem taşıyor. Önümüzdeki dönemlerde şirketin net parasal pozisyon zararını azaltıp azaltamayacağı, net kârın operasyonel kârlılığa ne ölçüde yaklaşacağını belirleyecek.
Yatırımcı için Ne Anlama Geliyor?
Ayen Enerji’nin ilk çeyrek sonuçları, zayıf satış büyümesi ile güçlü görünen operasyonel kârlılığın aynı anda yaşandığı bir dönem ortaya koyuyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun 6,4 milyar TL’ye gerilemesi, finansal kaldıraç baskısının azaldığını gösteriyor.
- Fırsat: Brüt kâr ve FAVÖK’teki artış, maliyet yönetiminin veya faaliyet yapısının olumlu yönde değiştiğine işaret ediyor.
- Risk: Satışların enflasyonun altında kalması, reel gelir büyümesinin zayıf olduğunu gösteriyor.
- Risk: Negatif net parasal pozisyon zararının 408,6 milyon TL’ye yükselmesi, operasyonel kârın net kâra dönüşümünü sınırlıyor.
- Dikkat: FAVÖK’ün brüt kârdan yüksek görünmesi, kullanılan finansal tanımların ve raporlama sınıflandırmalarının kontrol edilmesini gerektiriyor.
- Dikkat: Duran varlıklar ve özkaynaklardaki düşüşün geçici mi, yoksa daha kalıcı bir bilanço eğilimi mi olduğu izlenmeli.
Genel tablo, bilanço borçluluğu açısından iyileşen; ancak satış ivmesi ve net kâr dönüşümü bakımından soru işaretleri taşıyan bir şirkete işaret ediyor. Önümüzdeki çeyreklerde özellikle satışların toparlanması, net parasal pozisyon zararının azalması ve yüksek görünen FAVÖK marjının finansal raporlarla doğrulanması kritik olacak. Yatırım tavsiyesi değildir.