
Açılış
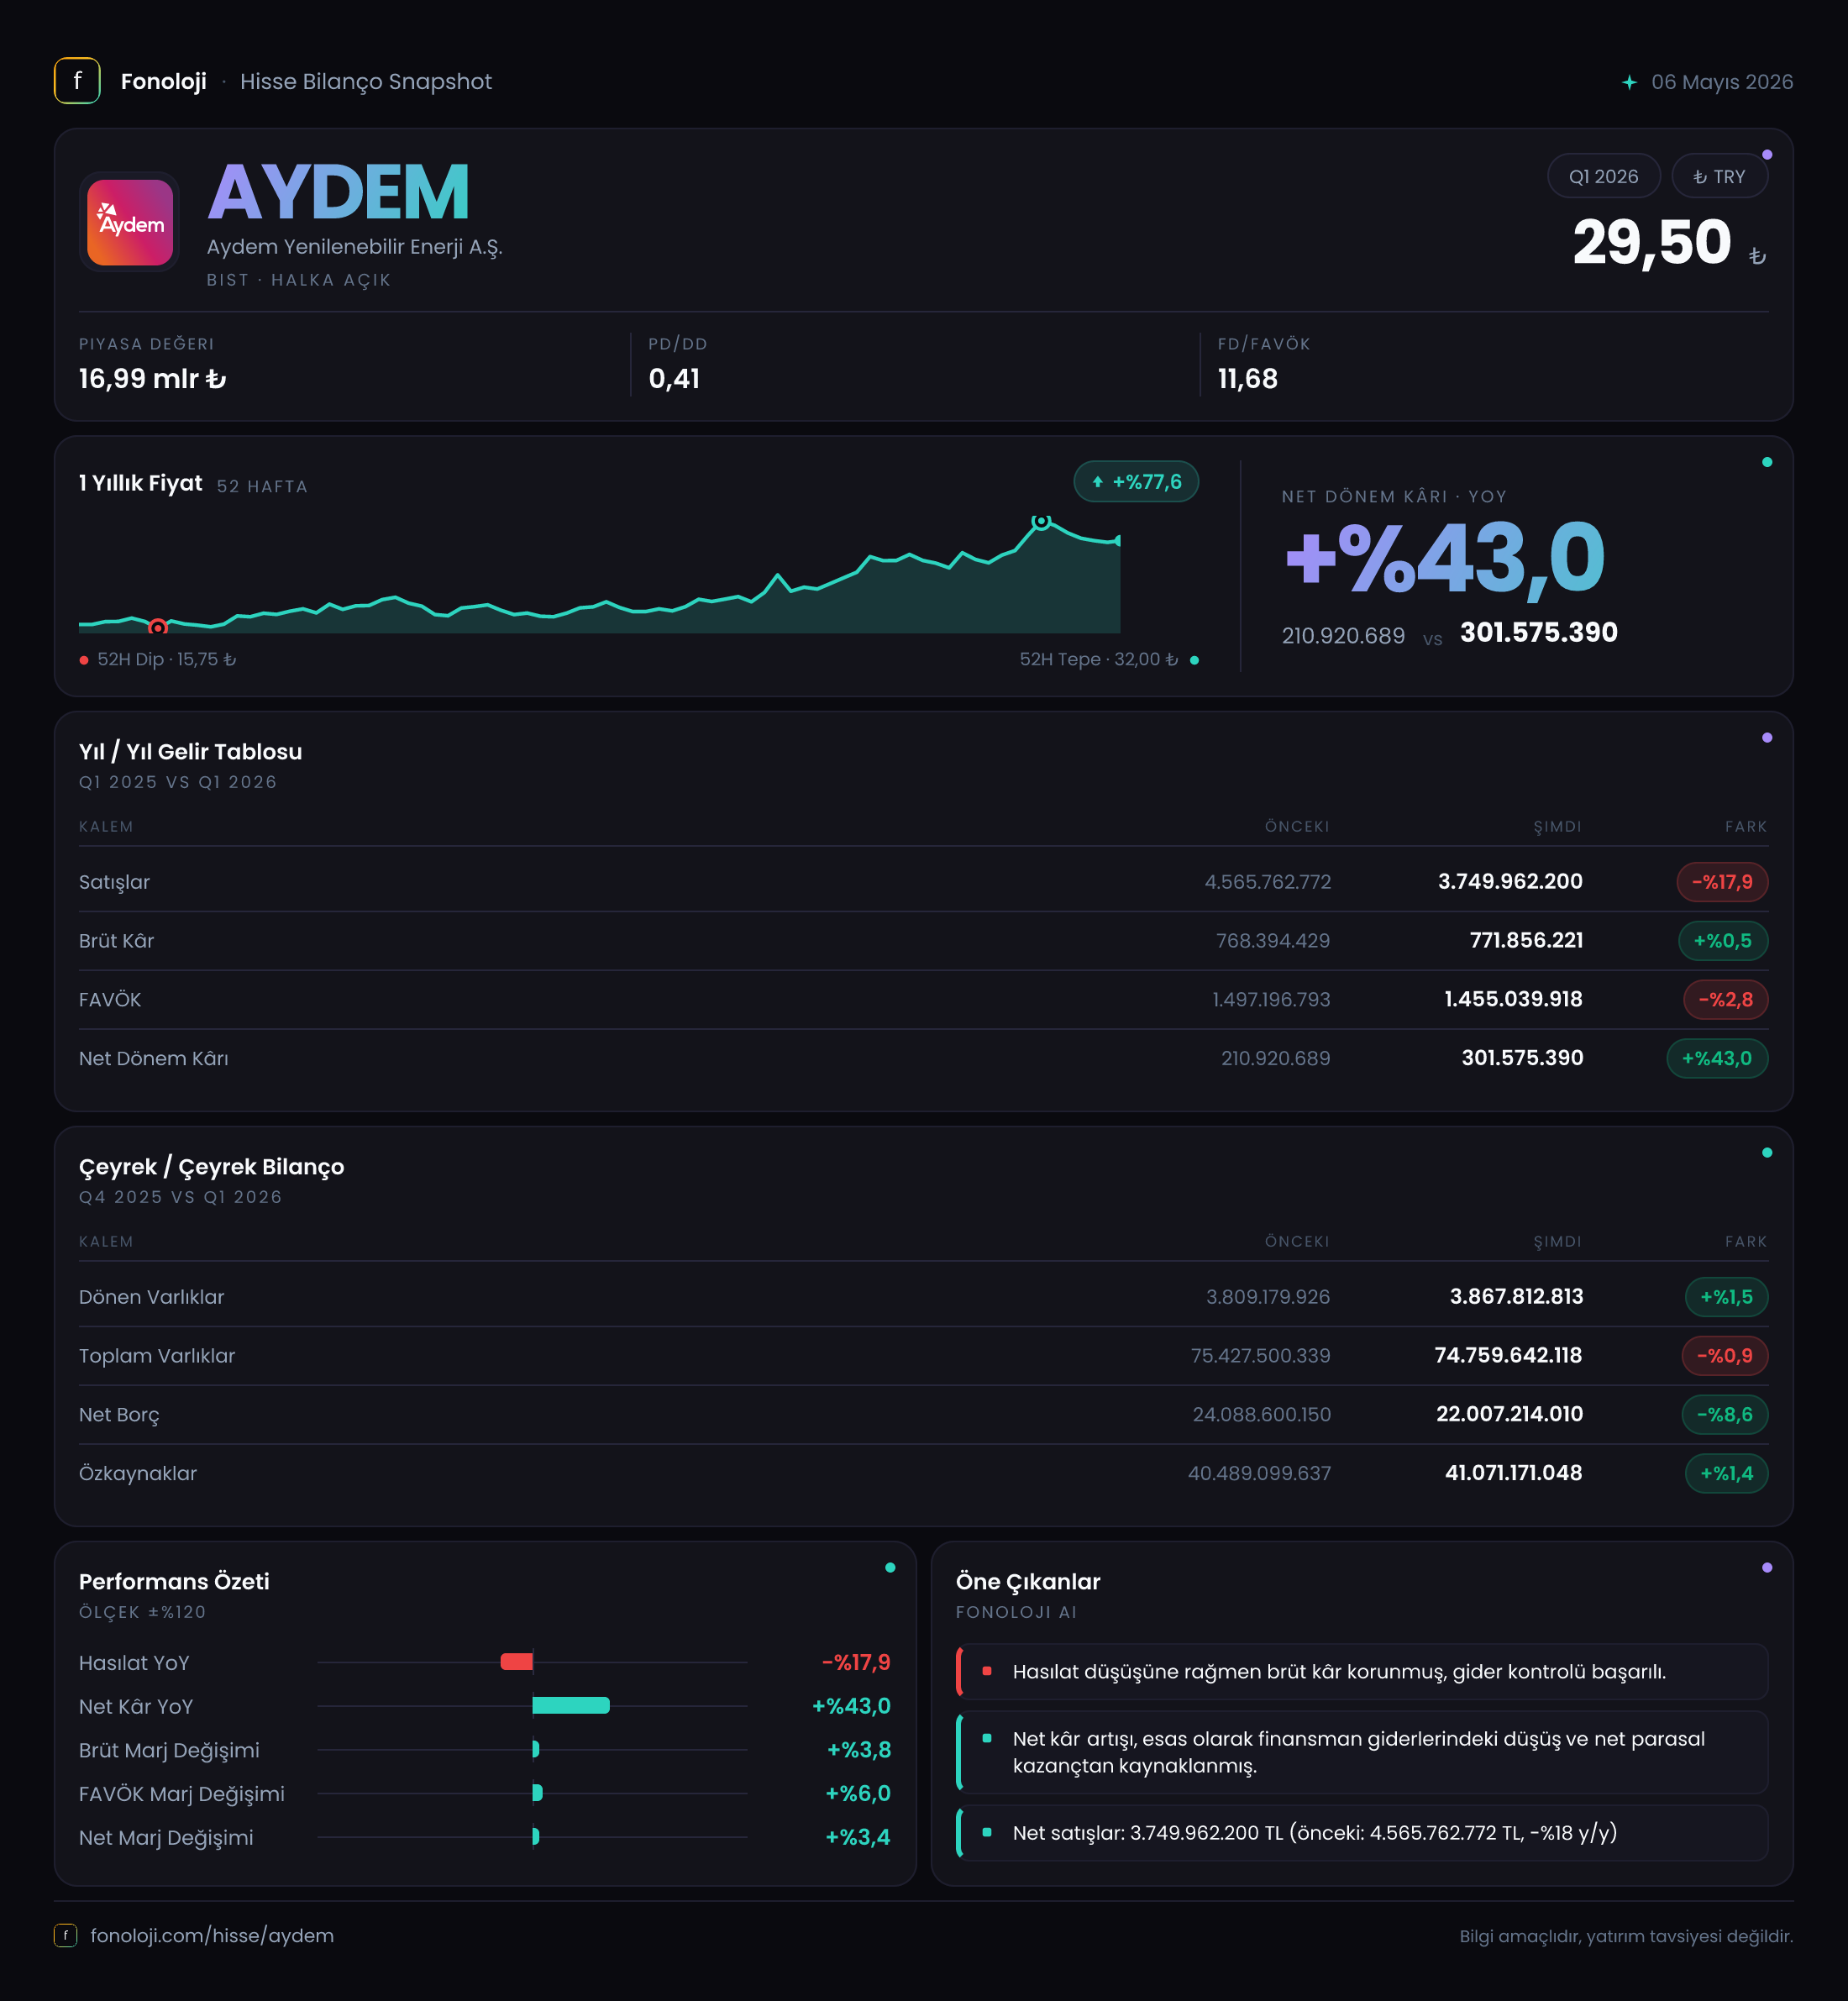
Aydem Yenilenebilir Enerji, ağırlıklı olarak yenilenebilir kaynaklardan elektrik üretimi yapan ve gelirleri üretim hacmi, elektrik fiyatları, kur ile finansman koşullarından etkilenen bir şirket. 2026/3AB döneminin ana mesajı, satışlardaki belirgin daralmaya rağmen kârlılıkta ve bilançoda iyileşme yaşanması. Şirketin satışları yıllık bazda %17,9 gerilerken FAVÖK %9,4, net dönem kârı ise %43,0 arttı. Bu tablo, operasyonel marjların güçlendiğini ve net borçtaki gerilemenin finansal görünümü desteklediğini gösteriyor; ancak satışlardaki nominal düşüş, özellikle %30’un üzerindeki enflasyon ortamında yakından izlenmesi gereken temel risk olmaya devam ediyor.
Satış Hikayesi
Aydem’in satışları 3,7 milyar TL seviyesine geriledi. Geçen yılın aynı döneminde satışlar 4,6 milyar TL idi; yani şirket 900 milyon TL civarında nominal satış kaybı yaşadı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak %17,9 azalması, reel anlamda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket yalnızca fiyat artışlarını yansıtmakta zorlanmamış, aynı zamanda üretim, elektrik fiyatı veya satış karması kaynaklı ek bir baskıyla karşılaşmış olabilir. Veride bu düşüşün kaynağına ilişkin ayrıntı bulunmadığı için üretim hacmi, elektrik satış fiyatları ve kapasite kullanım oranı açıklamalarını ayrıca takip etmek gerekiyor.
Buna karşın brüt kârın 768,4 milyon TL’den 771,9 milyon TL’ye çıkması önemli bir ayrışma yaratıyor. Satışlar %17,9 düşerken brüt kârın %0,5 artması, şirketin satış başına daha yüksek kâr ürettiğini gösteriyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %16,7 seviyesinden bu çeyrekte yaklaşık %20,9’a yükseldi. Bu, gelir tarafındaki daralmanın maliyet yapısına aynı ölçüde yansımadığını ve üretim maliyetleri ya da satış karmasının marj lehine değişmiş olabileceğini düşündürüyor. Ancak bu olumlu marj gelişiminin sürdürülebilir olup olmadığını görmek için sonraki çeyreklerde satış büyümesine ve üretim performansına bakmak gerekecek.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Dolayısıyla 2026/3AB döneminin bir önceki çeyreğe göre ivme kazanıp kazanmadığını bu bilgilerle sağlıklı biçimde ölçmek mümkün değil. Ayrıca verilen çeyreklik trend bölümündeki FAVÖK rakamı 1,5 milyar TL, gelir tablosundaki geçen yıl aynı dönem FAVÖK rakamı ise 1,3 milyar TL olarak yer alıyor. Bu nedenle FAVÖK karşılaştırmasında gelir tablosundaki ana veriyi esas almak, sonraki raporlarda veri setinin netleşmesini beklemek daha doğru olacaktır.
Kârlılık
FAVÖK, geçen yılın aynı dönemindeki 1,3 milyar TL’den 1,4 milyar TL’ye yükseldi ve %9,4 arttı. FAVÖK marjı da yaklaşık %28,3’ten %37,8’e çıktı. Satışların gerilediği bir dönemde FAVÖK’ün büyümesi, operasyonel giderlerin ve nakit yaratma kapasitesinin gelirlerden daha dirençli kaldığını gösteriyor. Marj artışı, brüt kârdaki iyileşmeden daha güçlü; bu da brüt kârlılığın yanında faaliyet giderleri tarafında da olumlu bir katkı olduğunu düşündürüyor.
Net dönem kârı 210,9 milyon TL’den 301,6 milyon TL’ye yükselerek %43,0 arttı. Net kâr marjı geçen yıl yaklaşık %4,6 iken bu dönemde %8,2 seviyesine ulaştı. Böylece şirket, her 100 TL satıştan geçen yıl yaklaşık 4,6 TL net kâr üretirken bu çeyrekte yaklaşık 8,2 TL net kâr üretmiş oldu. Net kârın FAVÖK’ten daha hızlı büyümesi, operasyonel performansa ek olarak net parasal pozisyon ve finansal kalemlerin de sonuçları desteklediğini gösteriyor. Bununla birlikte net kâr artışını yalnızca faaliyet performansına bağlamak doğru olmaz; TAS 29 kaynaklı parasal kazanç önemli bir rol oynuyor.
Bilanço Sağlığı
Aydem’in toplam varlıkları, önceki yıl sonundaki 75,4 milyar TL’den 74,8 milyar TL’ye geriledi. Duran varlıklar 71,6 milyar TL’den 70,9 milyar TL’ye düşerken dönen varlıklar 3,8 milyar TL’den 3,9 milyar TL’ye yükseldi. Bu değişim, enerji üretim şirketlerinde bilanço ağırlığını oluşturan duran varlık tabanının genel olarak korunduğunu, ancak dönem içinde sınırlı bir küçülme yaşandığını gösteriyor.
Özkaynaklar 40,5 milyar TL’den 41,1 milyar TL’ye çıkarak %1,4 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %55 seviyesinde bulunuyor. Bu oran, şirketin bilançosunda özkaynakların önemli bir ağırlığa sahip olduğunu ve borçluluk riskinin tek başına bilanço üzerinde belirleyici olmadığını gösteriyor.
Net borç ise 24,1 milyar TL’den 22,0 milyar TL’ye geriledi. Yaklaşık 2,1 milyar TL’lik bu azalış, net borcun %8,6 düşmesi anlamına geliyor ve faiz, kur veya likidite baskısının azaltılması açısından olumlu. Bununla birlikte net borç/FAVÖK oranını standart biçimde hesaplamak için son 12 aylık FAVÖK gerekir. Sadece bu çeyreğin FAVÖK’ünü yıllıklandırdığımızda yaklaşık 3,9x seviyesinde bir gösterge ortaya çıkıyor; ancak bu değer LTM yerine tek çeyreğin yıllıklandırılmasına dayandığı için kesin borçluluk ölçüsü olarak kullanılmamalı. Burada olumlu nokta, borcun azalması; izlenmesi gereken konu ise bu düşüşün faaliyetlerden yaratılan nakitle sürdürülebilir hale gelip gelmediği.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 2,1 milyar TL oldu. Geçen yıl aynı dönemde bu kalem 2,4 milyar TL idi; dolayısıyla katkı %13,9 azaldı. Yüksek enflasyon ortamında parasal varlık ve borçların yapısına bağlı olarak oluşan bu kalem, gelir tablosunda faaliyet dışı ancak net kâr üzerinde oldukça etkili bir sonuç yaratabiliyor.
Bu dönemde net parasal pozisyon hâlâ 2,1 milyar TL ile net kâr olan 301,6 milyon TL’nin yaklaşık yedi katı büyüklüğünde. Bu karşılaştırma, muhasebe kaynaklı parasal etkinin net kâr üzerinde ne kadar belirleyici olduğunu ortaya koyuyor. Katkının geçen yıla göre azalması, net kâr artışının yalnızca TAS 29 etkisiyle açıklanamayacağını; FAVÖK marjındaki iyileşmenin de önemli olduğunu gösteriyor. Ancak yatırımcı açısından temel ayrım korunmalı: net parasal kazanç nakit yaratımı anlamına gelmez. Bu nedenle şirketin gerçek finansal gücü değerlendirilirken FAVÖK, borç azaltımı ve operasyonel nakit akışı birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Aydem’in 2026/3AB sonuçları, “düşen satışa rağmen güçlenen marjlar ve azalan borç” şeklinde özetlenebilir. Fırsat tarafında:
- FAVÖK marjının yaklaşık %28,3’ten %37,8’e yükselmesi,
- Net borcun 2,1 milyar TL azalması,
- Özkaynakların 41,1 milyar TL’ye ulaşması,
- Net kârın %43,0 artması öne çıkıyor.
Risk tarafında ise satışların yüksek enflasyona rağmen %17,9 gerilemesi temel uyarı noktası. Marj artışı güçlü olsa da uzun vadede gelir tabanının daralması, üretim hacmi veya elektrik fiyatlarındaki baskı devam ederse bu iyileşmeyi sınırlayabilir. Ayrıca net kârın önemli bölümü faaliyet dışı TAS 29 etkisinden destekleniyor; bu nedenle kâr artışının aynı hızla nakit akışına dönüşüp dönüşmediği henüz net değil. Sonraki dönemlerde yatırımcıların özellikle satış büyümesini, FAVÖK marjının korunup korunmadığını, net borçtaki düşüşün devam edip etmediğini ve yıllıklandırılmış değil gerçek 12 aylık borç/FAVÖK görünümünü takip etmesi gerekiyor.
Yatırım tavsiyesi değildir.