
Açılış
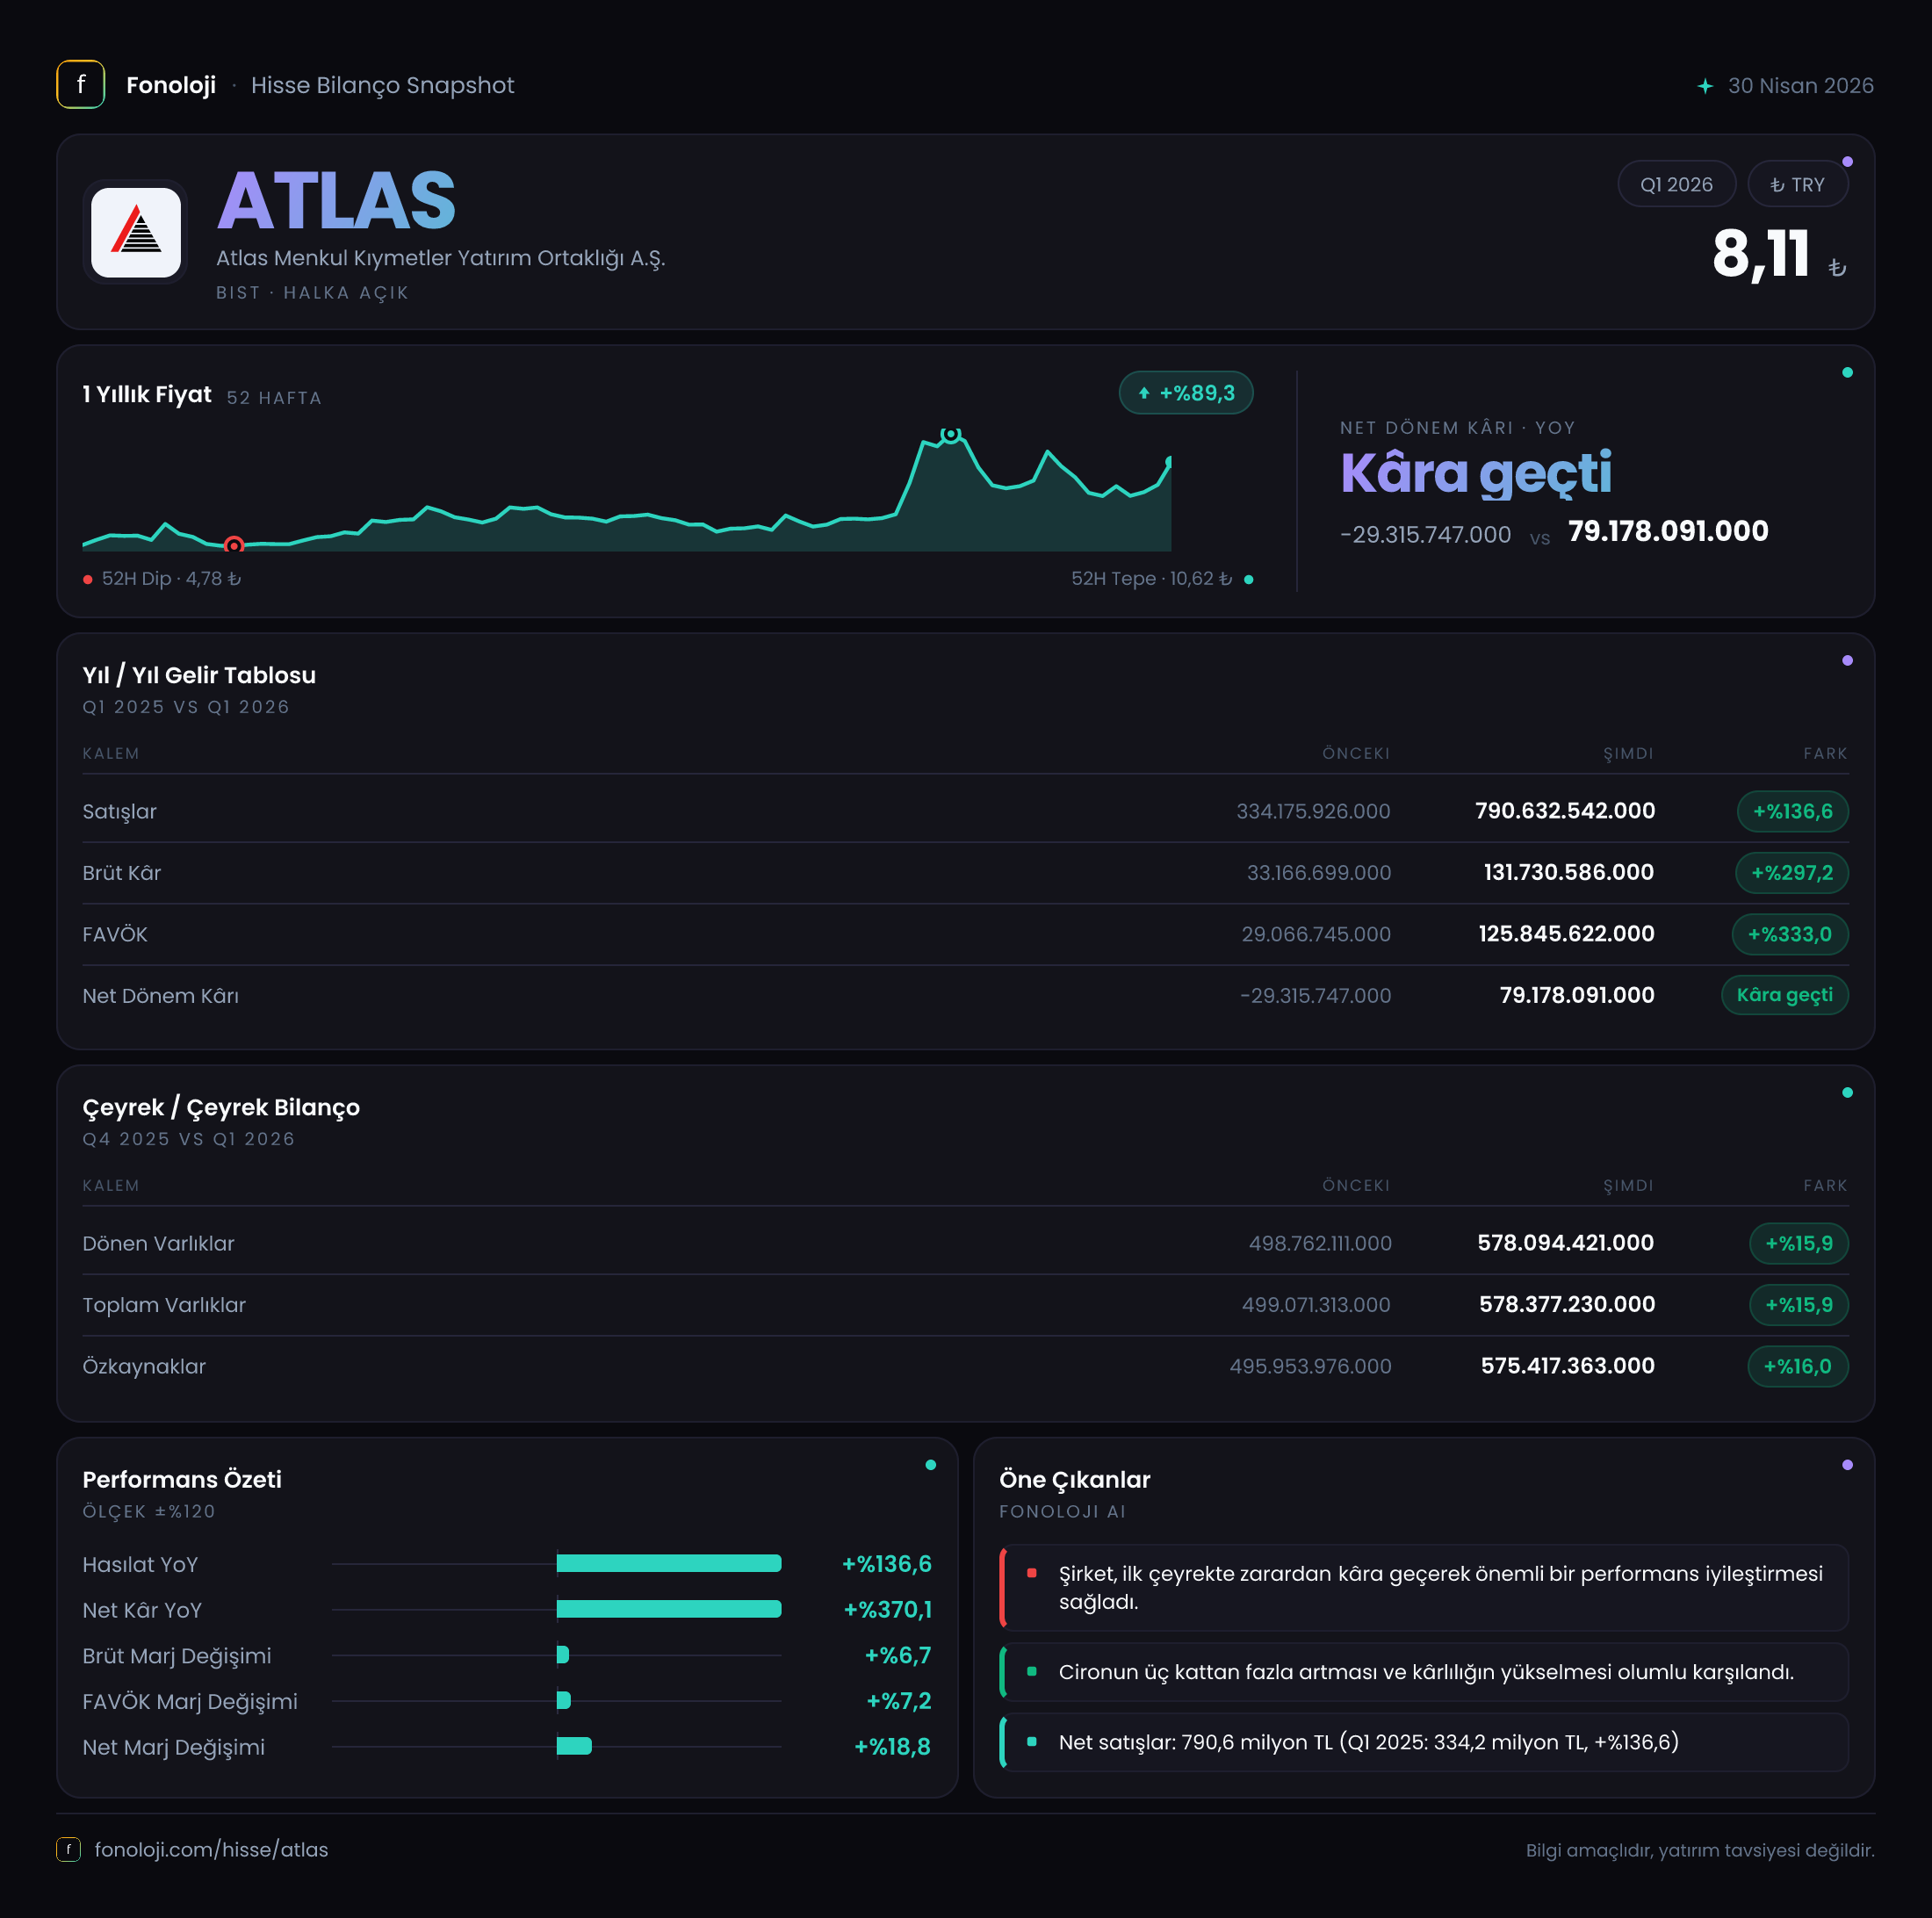
Atlas Menkul Kıymetler Yatırım Ortaklığı, finansal piyasalardaki portföy ve yatırım faaliyetlerinden gelir üreten bir yapı olarak 2026’nın ilk çeyreğinde belirgin bir toparlanma sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %136,6 artarken, brüt kâr ve FAVÖK’teki büyüme satışların oldukça üzerine çıktı. Bu tablo, yalnızca gelir artışı değil, aynı zamanda faaliyet kârlılığında da güçlü bir iyileşme olduğunu gösteriyor. Net kârın geçen yılki zarardan 79,2 milyon TL kâra dönmesi olumlu; ancak enflasyon muhasebesinin yarattığı 46,6 milyon TL’lik net parasal kayıp, kârın üzerinde hâlâ önemli bir baskı oluşturuyor.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 790,6 mn TL | 334,2 mn TL | %136,6 | | FAVÖK | 125,7 mn TL | 29,0 mn TL | %332,7 | | Net dönem kârı | 79,2 mn TL | -29,3 mn TL | Kâra dönüş | | Özkaynaklar | 575,4 mn TL | 496,0 mn TL | %16,0 | | Net borç | -80,9 mn TL | -31,6 mn TL | Net nakit artışı |
Satış Hikayesi
Atlas’ın satışları 790,6 milyon TL’ye yükselerek geçen yılın aynı dönemindeki 334,2 milyon TL’nin yaklaşık 2,4 katına ulaştı. Yıllık bazda %136,6’lık büyüme, Türkiye’de %30’un üzerinde seyreden enflasyonun belirgin şekilde üzerinde. Bu nedenle artışın tamamını fiyat etkisiyle açıklamak mümkün değil; şirketin portföy performansı, piyasa hareketleri veya finansal varlık işlemlerindeki katkı da satış büyümesinde rol oynamış olmalı. Bununla birlikte, yatırım ortaklıklarında gelirlerin piyasa koşullarına duyarlı olduğu unutulmamalı. Güçlü bir çeyrek, sonraki dönemlerde aynı hızın otomatik olarak tekrarlanacağı anlamına gelmez.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunuyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl ilerlediğini kesin biçimde izlemek mümkün değil. Özellikle yatırım ortaklığı gibi piyasa hareketlerinden etkilenen şirketlerde çeyrekten çeyreğe dalgalanma yüksek olabileceğinden, birkaç dönemlik gelir serisini görmek daha sağlıklı olacaktır.
Satış büyümesinin niteliğini anlamak için brüt kâr ve FAVÖK artışları önemli bir ipucu veriyor. Satışlar %136,6 artarken brüt kâr %297,2 yükselmiş. Bu fark, şirketin gelir üretimindeki artışın maliyetlere kıyasla daha hızlı gerçekleştiğini ve operasyonel kaldıraç oluştuğunu gösteriyor.
Kârlılık
Atlas’ın brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %9,9 seviyesinden %16,7’ye çıktı. Yaklaşık 6,8 puanlık bu iyileşme, satışların daha yüksek kârlılıkla gerçekleştiğine işaret ediyor. Brüt kârın 33,2 milyon TL’den 131,7 milyon TL’ye yükselmesi, şirketin yalnızca hacim büyütmediğini, gelir kalitesini de geliştirdiğini gösteren en güçlü verilerden biri.
FAVÖK tarafında tablo daha da güçlü. FAVÖK marjı %8,7’den %15,9’a yükseldi. FAVÖK’ün 29,0 milyon TL’den 125,7 milyon TL’ye çıkması, yıllık bazda %332,7 artış anlamına geliyor. FAVÖK büyümesinin satış büyümesinin yaklaşık iki katına yaklaşması, faaliyet giderlerinin gelir artışına kıyasla daha kontrollü kaldığını düşündürüyor. Başka bir ifadeyle, şirketin bu çeyrekte ürettiği her 100 TL satıştan yaklaşık 15,9 TL faaliyet kârı elde edilmiş; geçen yıl bu tutar yaklaşık 8,7 TL seviyesindeydi.
Net kâr ise geçen yılki 29,3 milyon TL zarardan 79,2 milyon TL kâra döndü. Net kâr marjı bu dönemde yaklaşık %10,0 olurken, geçen yıl yaklaşık -%8,8 seviyesindeydi. FAVÖK ile net kâr arasındaki farkın temel nedeni, aşağıda ele alınan net parasal pozisyon kaybı ve diğer dönemsel muhasebe etkileri. Bu nedenle operasyonel kârlılık güçlü olsa da net kârı değerlendirirken yalnızca FAVÖK’e bakmak yeterli değil.
Bilanço Sağlığı
Atlas’ın toplam varlıkları önceki yıl sonuna göre %15,9 artarak 578,4 milyon TL’ye ulaştı. Varlıkların neredeyse tamamı dönen varlıklardan oluşuyor: dönen varlıklar 578,1 milyon TL ile toplam varlıkların yaklaşık %99,9’unu temsil ediyor. Bu yapı, yatırım ortaklığının faaliyet modeliyle uyumlu; ancak varlıkların likiditesi kadar hangi finansal araçlarda tutulduğu ve piyasa değer değişimlerine ne ölçüde açık olduğu da önemli.
Özkaynaklar 496,0 milyon TL’den 575,4 milyon TL’ye çıkarak %16,0 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %99,5 düzeyinde. Verilen rakamlar üzerinden bakıldığında şirketin bilançosunda yaklaşık 3,0 milyon TL seviyesinde düşük bir yükümlülük farkı bulunuyor. Borçluluk tarafında ise net borç rakamının negatif olması kritik: -80,9 milyon TL net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu gösteriyor.
Net nakit, önceki yıl sonundaki 31,6 milyon TL’den 80,9 milyon TL’ye yükselmiş. Bu, finansal esneklik açısından güçlü bir gelişme. Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü kullanıldığında yaklaşık -0,64x seviyesinde. Bu hesap yıllıklandırılmış bir borçluluk ölçümü değildir; yine de şirketin borç taşıma baskısının düşük olduğunu ve faiz riskinin sınırlı kaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyonun -46,6 milyon TL olması, şirketin bu dönemde parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemdeki -58,3 milyon TL’ye kıyasla kayıp %19,9 azalmış olsa da, tutar hâlâ net kârı aşağı çeken önemli bir kalem.
TAS 29 altında nakit ve parasal varlıklar yüksek enflasyon ortamında reel olarak değer kaybederken, parasal yükümlülük taşıyan şirketler belirli koşullarda kazanç yazabilir. Atlas’ın net parasal pozisyon zararı, bilançosunda parasal varlık ağırlığının ve enflasyonun etkisinin hâlâ belirgin olduğunu düşündürüyor. Bu kaybın azalması olumlu; ancak faaliyet kârındaki güçlü artışın net kâra daha yüksek oranda yansımasını sınırlamaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Atlas’ın 2026/3 sonuçları, üç temel güçlü noktaya işaret ediyor:
- Satışlar enflasyonun üzerinde büyümüş, brüt ve FAVÖK marjları belirgin şekilde iyileşmiş.
- Şirket zarar döneminden kâra dönmüş ve 79,2 milyon TL net kâr üretmiş.
- Net nakit pozisyonu 80,9 milyon TL’ye yükselerek bilanço riskini sınırlamış.
Buna karşılık yatırımcıların dikkat etmesi gereken noktalar da var. Gelirlerin piyasa koşullarına duyarlılığı, güçlü ilk çeyrek performansının sürdürülebilirliği konusunda belirsizlik yaratıyor. Ayrıca 46,6 milyon TL net parasal kayıp, enflasyon muhasebesinin kâr üzerindeki etkisinin devam ettiğini gösteriyor. Önümüzdeki dönemlerde özellikle FAVÖK marjının %15,9 seviyesinde korunup korunamayacağı, net parasal kaybın gerileyip gerilemeyeceği ve satış büyümesinin çeyreklik bazda süreklilik kazanıp kazanmayacağı izlenmeli. Yatırım tavsiyesi değildir.