
Açılış
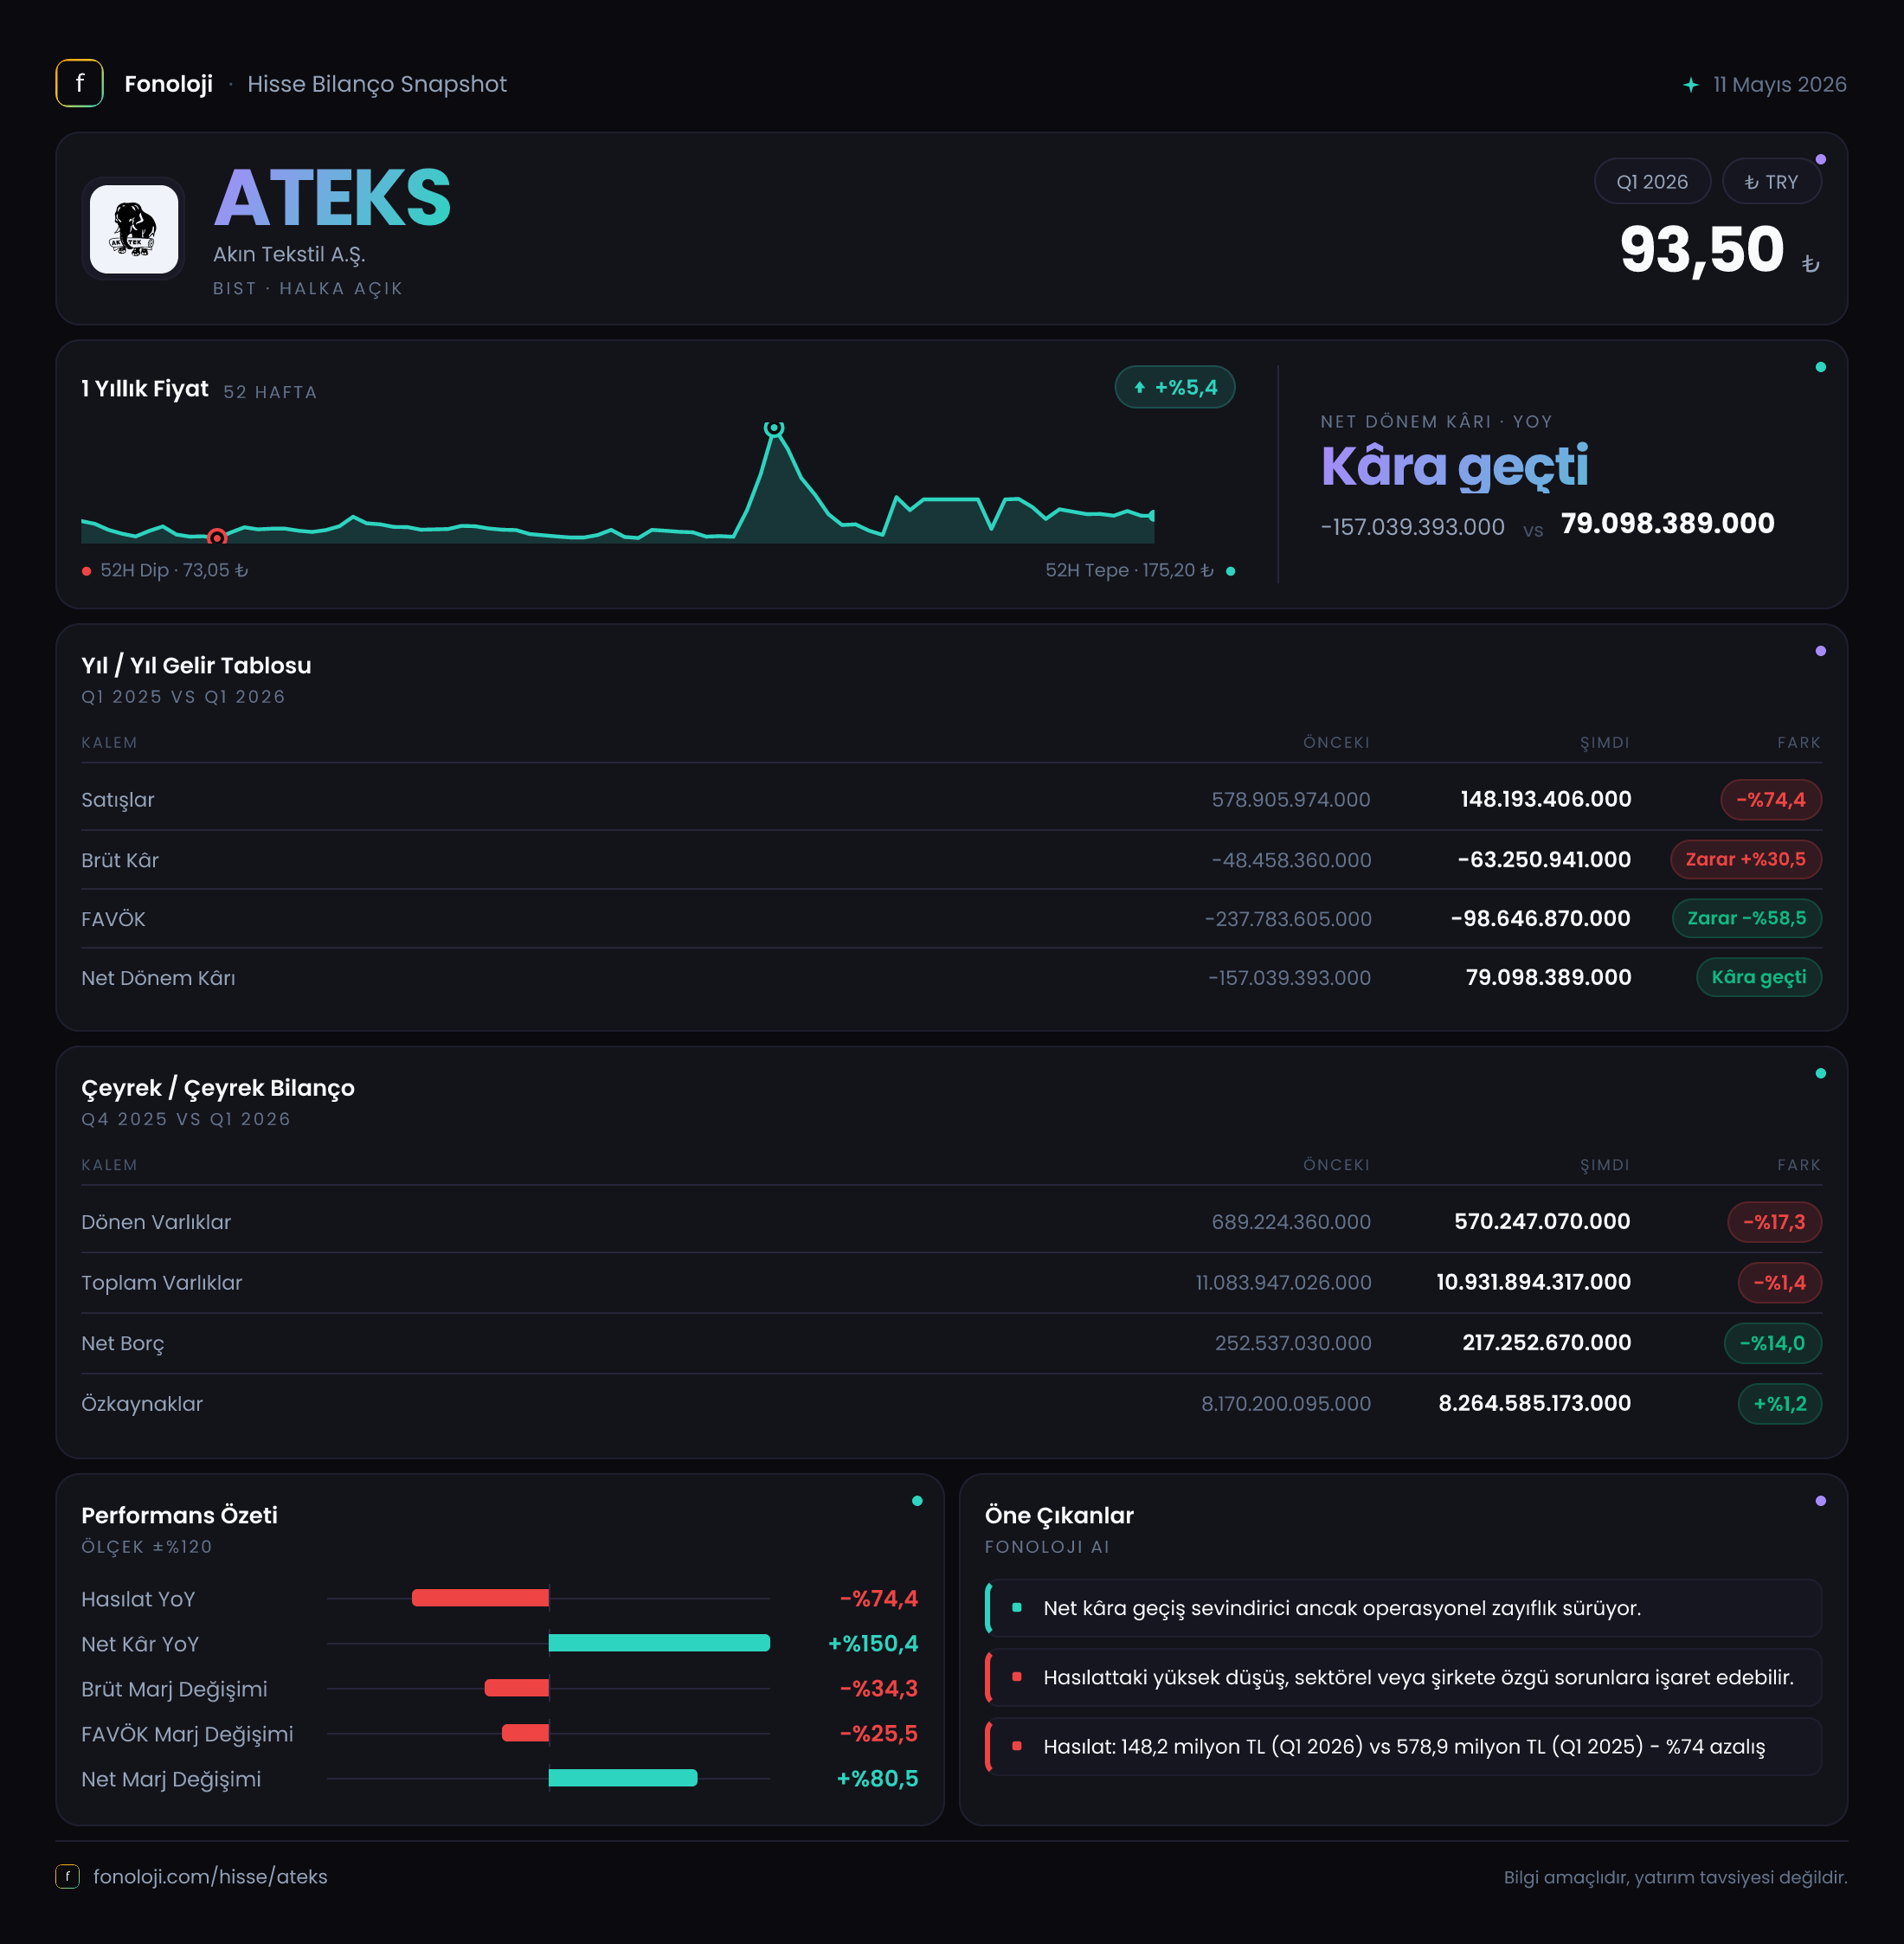
Akın Tekstil, 2026/3AB döneminde operasyonel açıdan oldukça zayıf, ancak net kâr satırında belirgin bir toparlanma gösteren bir tablo sundu. Şirketin satışları geçen yılın aynı çeyreğine göre %74,4 düşerek 148,2 milyon TL’ye gerilerken, brüt kâr ve FAVÖK tarafındaki zararlar devam etti. Buna karşılık şirket, geçen yılki 157,0 milyon TL net zarardan bu dönemde 79,1 milyon TL net kâra geçti. Bu nedenle ilk bakışta olumlu görünen net kâr dönüşünün, ana faaliyetlerin güçlenmesiyle desteklenip desteklenmediği kritik soru olarak öne çıkıyor.
Bilanço tarafında ise toplam varlıklar sınırlı gerilerken özkaynaklar hafif arttı, net borç azaldı. Ancak faaliyet zararı nedeniyle bilanço sağlamlığına rağmen gelir üretme kapasitesinde ciddi bir zayıflama var.
Satış Hikayesi
Akın Tekstil’in satışları 578,9 milyon TL’den 148,2 milyon TL’ye gerileyerek yıllık bazda %74,4 azaldı. Bu, yalnızca %30’un üzerinde seyreden enflasyon ortamında reel bir küçülme değil, nominal olarak da son derece sert bir daralma anlamına geliyor. Satışların enflasyonun üzerinde büyümesi beklenirken şirketin cirosu geçen yılın aynı çeyreğinin yaklaşık dörtte biri seviyesine indi.
Eldeki veri yalnızca ilk çeyrek karşılaştırmasını içerdiği için satışların önceki çeyreğe göre nasıl bir seyir izlediğini göremiyoruz. Bu nedenle düşüşün geçici bir sipariş, üretim veya teslimat etkisi mi, yoksa tekstil faaliyetlerinde daha kalıcı bir daralma mı olduğunu çeyreklik trend netleşmeden söylemek mümkün değil.
Ancak mevcut görünümde temel mesele yalnızca satış hacmindeki düşüş değil. Satışlar azalırken brüt zarar ve FAVÖK zararı devam ediyor. Bu da şirketin düşük ciro ortamında sabit maliyetlerini yeterince aşağı çekemediğini ve mevcut faaliyet yapısının daha düşük satış hacmine karşı hassas olduğunu gösteriyor.
Kârlılık
Brüt kâr, geçen yılki 48,5 milyon TL zarardan bu dönemde 63,3 milyon TL zarara yükseldi; yani zarar nominal olarak %30,5 arttı. Daha önemlisi, brüt kâr marjı yaklaşık -%8,4 seviyesinden -%42,7 seviyesine geriledi. Başka bir ifadeyle şirket, geçen yıl satışlarının her 100 TL’sinde yaklaşık 8 TL brüt zarar ederken, bu dönemde aynı 100 TL’lik satışta yaklaşık 43 TL brüt zarar yazdı.
FAVÖK zararı ise 161,3 milyon TL’den 122,1 milyon TL’ye gerileyerek nominal olarak %24,3 iyileşti. Fakat bu iyileşme satışlardaki sert daralmaya rağmen şirketin operasyonel olarak kâra geçtiği anlamına gelmiyor. FAVÖK marjı geçen yıl yaklaşık -%27,9 iken bu dönemde -%82,4 seviyesine ulaştı. Zararın nominal olarak azalmasının temel nedeni, satış hacminin de çok daha düşük olması; ciroya oranlandığında faaliyet performansı belirgin biçimde zayıflamış durumda.
Net kâr tarafı ise tamamen farklı bir resim sunuyor. Şirket geçen yıl 157,0 milyon TL net zarar ederken bu dönemde 79,1 milyon TL net kâr açıkladı. Net kâr marjı da yaklaşık -%27,1 seviyesinden %53,4 seviyesine döndü. Ancak brüt kâr ve FAVÖK zararı sürerken net kâra geçilmesi, bu kârın ana faaliyet performansından kaynaklanmadığını gösteriyor. Verilen bilgiler içinde pozitif 41,0 milyon TL net parasal pozisyon önemli bir kalem olarak öne çıkıyor; bununla birlikte net kâr dönüşünün tamamını yalnızca bu kalemle açıklamak mümkün değil. Diğer gelir-gider, finansman ve vergi kalemleri paylaşılmadığı için net kârın sürdürülebilirliği konusunda temkinli olmak gerekiyor.
Bilanço Sağlığı
Şirketin toplam varlıkları 11,1 milyar TL’den 10,9 milyar TL’ye gerileyerek %1,4 azaldı. Bu düşüş sınırlı kalırken, varlıkların yapısı dikkat çekici: 10,4 milyar TL seviyesindeki duran varlıklar, toplam varlıkların yaklaşık %95’ini oluşturuyor. Dolayısıyla bilanço güçlü bir varlık tabanına sahip görünse de bu varlıkların kısa vadede ne ölçüde nakde çevrilebilir olduğu ve ne kadar verimli gelir ürettiği önem taşıyor.
Dönen varlıklar 689,2 milyon TL’den 570,2 milyon TL’ye gerileyerek %17,3 azaldı. Bu düşüş, kısa vadeli finansal esnekliğin daraldığına işaret ediyor. Ancak kısa vadeli yükümlülükler paylaşılmadığı için şirketin cari oranı veya yakın vadeli borç ödeme kapasitesi hakkında kesin bir hüküm vermek mümkün değil.
Net borç 252,5 milyon TL’den 217,3 milyon TL’ye düşerek %14,0 geriledi. Net borcun özkaynaklara oranı yaklaşık %2,6 düzeyinde; bu, borçluluğun bilanço büyüklüğüne göre düşük olduğunu gösteriyor. Özkaynaklar da 8,2 milyar TL’den 8,3 milyar TL’ye çıkarak %1,2 arttı.
Bununla birlikte net borç/FAVÖK oranı, FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Şirketin borçluluğu düşük olsa da faaliyetlerin zarar yazdığı bir ortamda borç ödeme kapasitesini yalnızca borç seviyesine bakarak değerlendirmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, Türkiye’deki finansal tabloları yorumlarken kritik bir başlık. Akın Tekstil’in pozitif net parasal pozisyonu geçen yılki 117,3 milyon TL’den 41,0 milyon TL’ye gerileyerek %65,0 azaldı.
Bu kalem, şirketin enflasyon muhasebesinden kaynaklanan net parasal etkisinin geçen yıla göre daha sınırlı olduğunu gösteriyor. Bu dönemde 41,0 milyon TL’lik pozitif katkı, operasyonel zararın bulunduğu bir tabloda net kâra destek vermiş olabilir; ancak bu katkı faaliyetlerin kalıcı biçimde düzeldiği anlamına gelmez. Nitekim satış, brüt kâr ve FAVÖK göstergeleri şirketin temel operasyonlarında henüz güçlü bir toparlanma olmadığını ortaya koyuyor.
Net parasal pozisyonun azalması, gelecek dönemlerde net kârın enflasyon muhasebesi kaynaklı desteğinin zayıflayabileceğine işaret ediyor. Bu nedenle yatırımcı açısından asıl takip edilmesi gereken gösterge, TAS 29 etkisi dışarıda bırakıldığında faaliyet kârlılığının ne yönde ilerlediği olacak.
Yatırımcı için Ne Anlama Geliyor?
Akın Tekstil’in mevcut finansal hikâyesi iki farklı yüz taşıyor:
- Olumlu taraf: Net borç 217,3 milyon TL’ye geriledi, özkaynaklar 8,3 milyar TL’ye yükseldi ve şirket net kâra geçti.
- Riskli taraf: Satışlar %74,4 düştü; brüt marj -%42,7, FAVÖK marjı ise -%82,4 seviyesine indi.
- Kritik belirsizlik: Net kâr artışı operasyonel kârlılıkla desteklenmiyor. Diğer gelir-gider kalemleri açıklanmadan bu kârın sürdürülebilirliği değerlendirilemez.
- Takip edilmesi gerekenler: Satışların yeniden büyümeye başlaması, brüt marjın pozitife dönmesi, FAVÖK zararının daralması ve net parasal pozisyon desteği olmadan net kâr üretilmesi.
Özetle şirketin bilançosu düşük net borç ve yüksek özkaynak nedeniyle kırılgan görünmüyor; fakat gelir tablosu ciddi bir operasyonel daralmaya işaret ediyor. Yatırımcı açısından 79,1 milyon TL’lik net kârdan çok, şirketin bu kârı faaliyetlerinden üretip üretemeyeceği önem taşıyor. Bir sonraki dönemlerde ciro toparlanmadığı ve brüt kârlılık iyileşmediği sürece mevcut net kâr dönüşünü kalıcı bir trend olarak kabul etmek erken olur.
Yatırım tavsiyesi değildir.