
Açılış
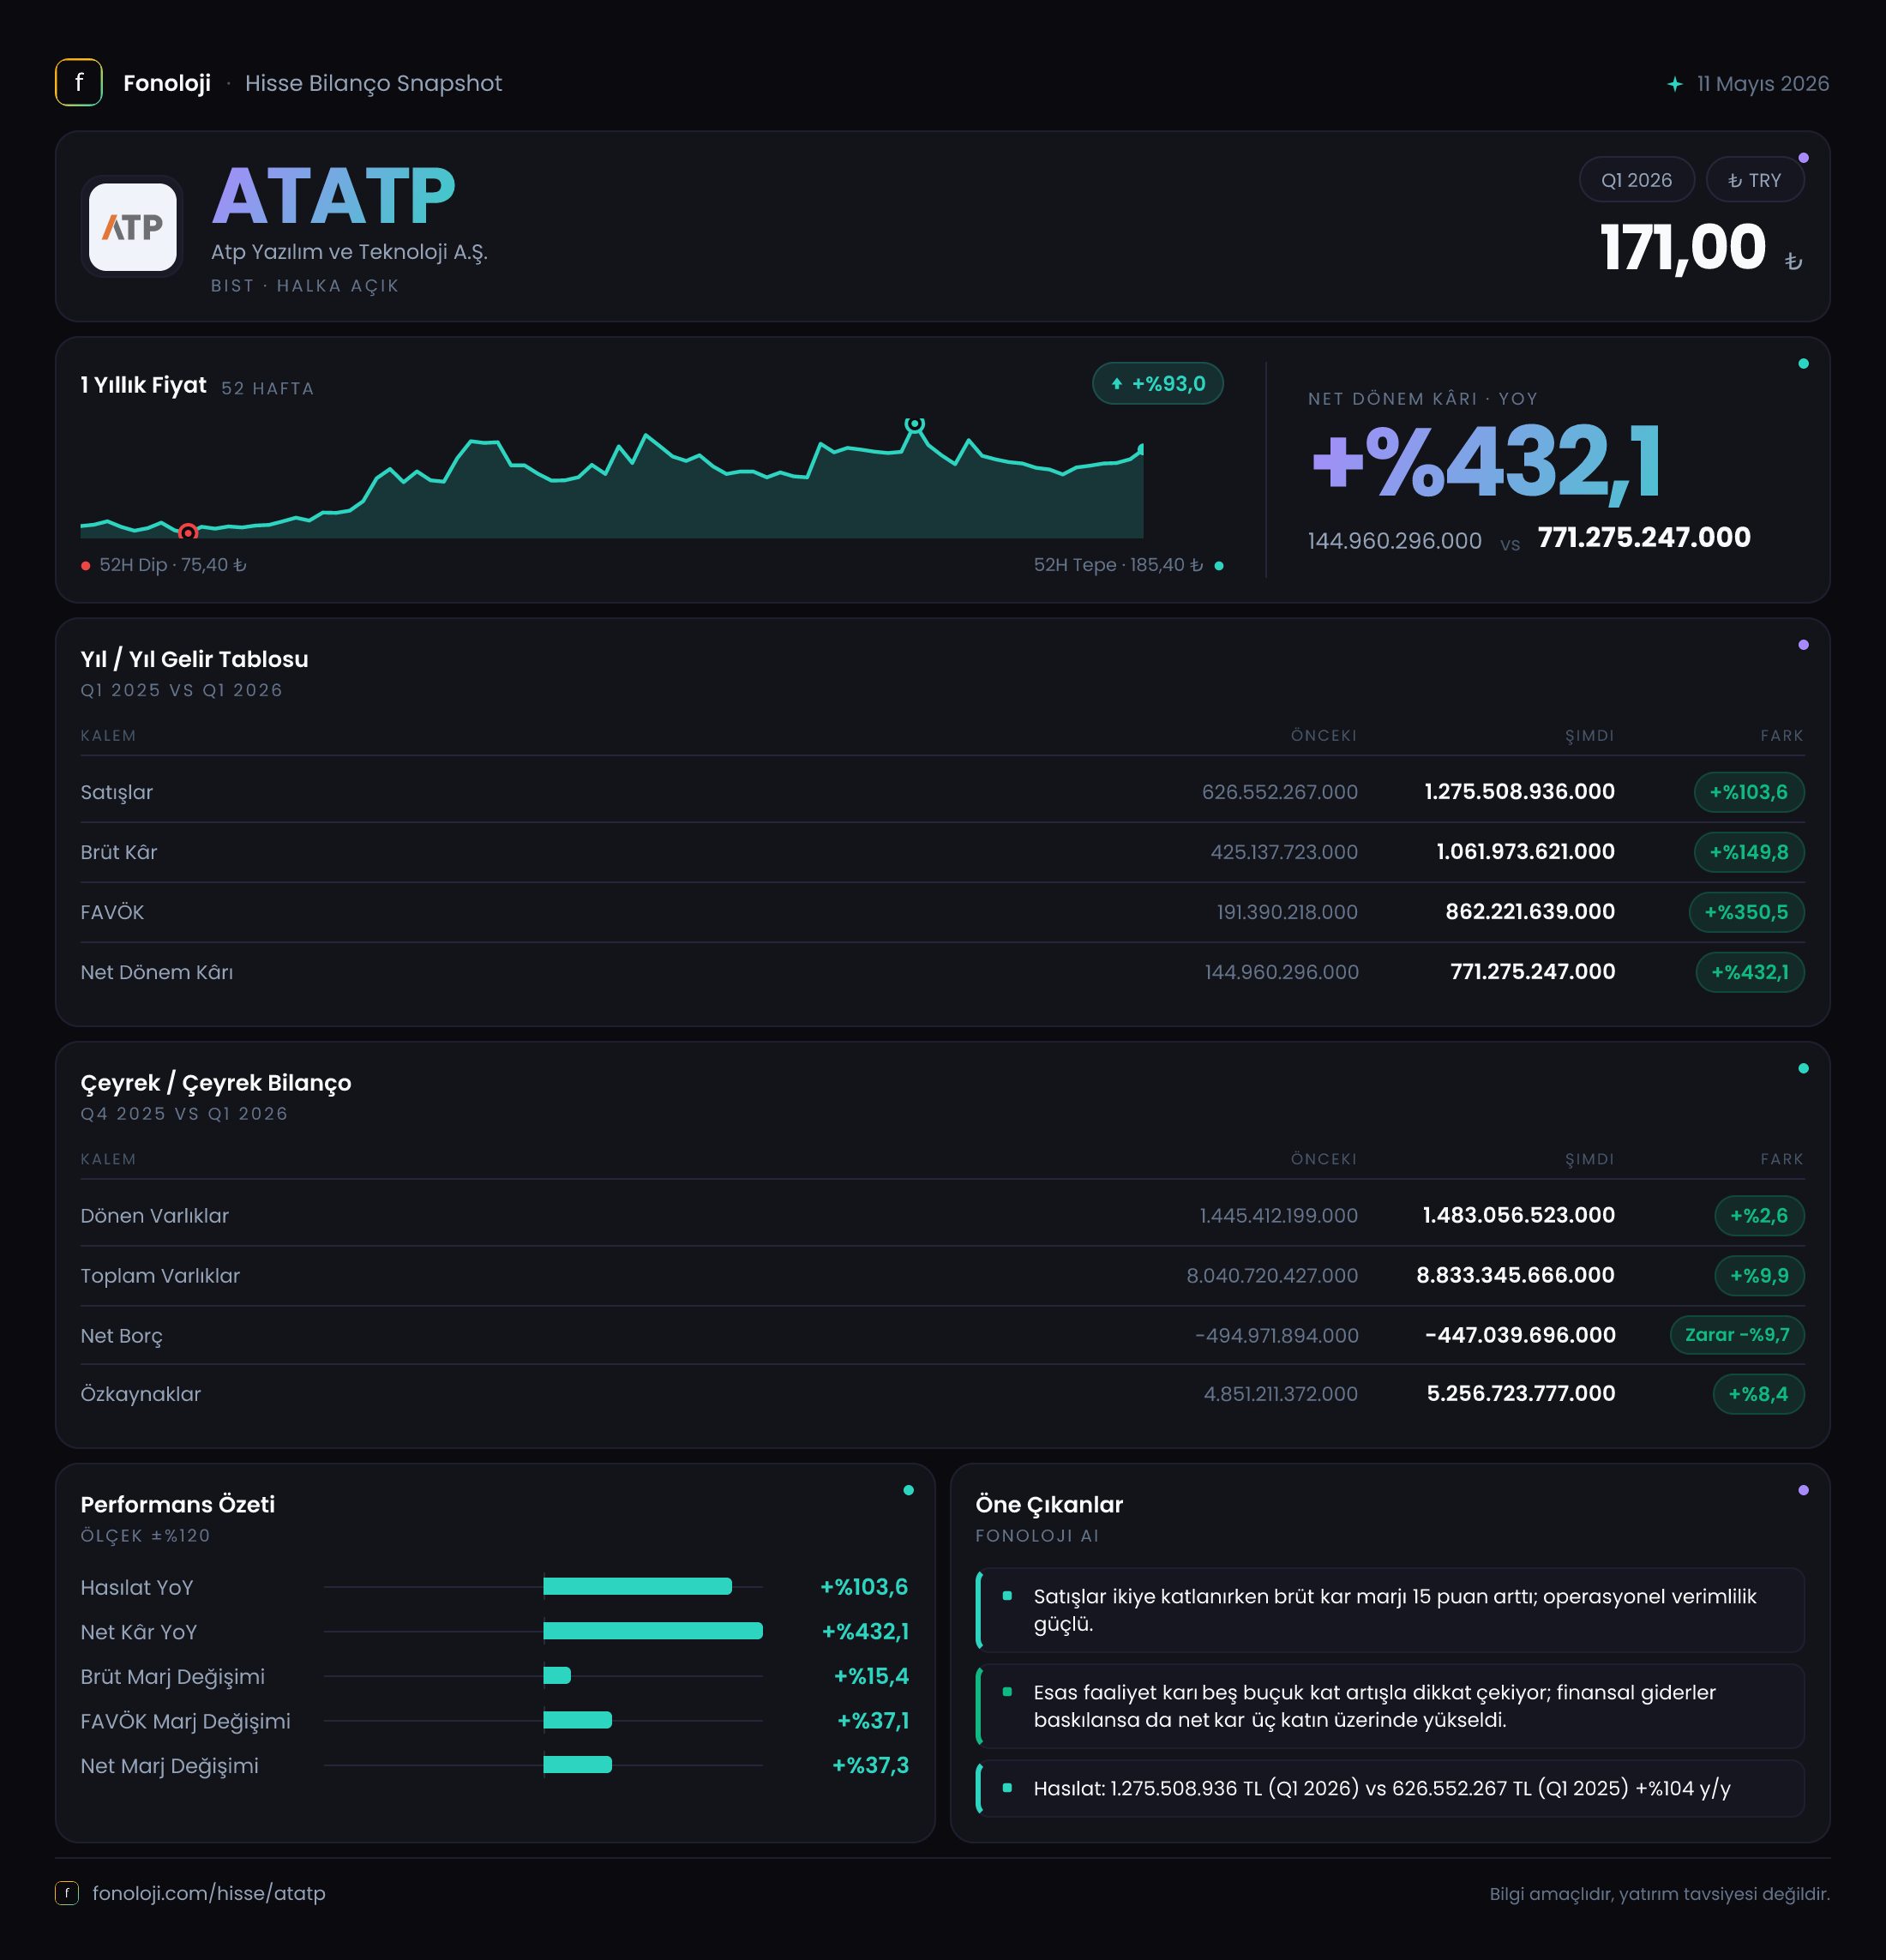
ATP Yazılım ve Teknoloji, yazılım çözümleri, teknoloji hizmetleri ve dijital iş modelleri üzerinden gelir üreten bir teknoloji şirketi olarak 2026 yılının ilk çeyreğinde güçlü bir finansal görünüm ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %103,6 artarak 1,3 milyar TL’ye yükselirken, kârlılık göstergeleri satış büyümesinin oldukça üzerinde performans gösterdi. Özellikle FAVÖK’ün %362,8 artışla 851,4 milyon TL’ye, net kârın ise %216,3 yükselişle 421,1 milyon TL’ye ulaşması, operasyonel kaldıraç ve marj genişlemesine işaret ediyor. Bununla birlikte, raporun ara dönem raporu olması nedeniyle çeyrekten çeyreğe ivmeyi ölçmek mümkün değil; mevcut veri esas olarak geçen yılın aynı çeyreğiyle karşılaştırma yapmaya izin veriyor.
Satış Hikayesi
ATP’nin satışları 626,6 milyon TL’den 1,3 milyar TL’ye çıkarak bir yılda yaklaşık iki katına ulaştı. %103,6’lık büyüme, Türkiye’de %30’un üzerinde seyreden enflasyonun belirgin şekilde üzerinde bulunuyor. Bu nedenle büyümenin yalnızca fiyat artışlarından kaynaklanmadığı, satış hacmi, ürün karması, yüksek katma değerli hizmetler veya yeni işlerin katkısıyla desteklendiği yönünde güçlü bir sinyal var. Ancak enflasyon muhasebesi ve fiyat etkisinin ayrıştırılabilmesi için şirketin gelir kırılımı ile hacim bazlı operasyonel verilerine ihtiyaç bulunuyor.
Satış büyümesinin niteliği açısından daha dikkat çekici nokta, kârlılık artışının satış büyümesini geride bırakması. Gelirler yaklaşık iki katına çıkarken FAVÖK’ün 4,6 katın üzerinde artması, şirketin büyümeyi daha yüksek marjlı işlerle gerçekleştirmiş olabileceğini gösteriyor. Bu, yalnızca daha fazla satış yapılmadığını; satışların kompozisyonunda veya maliyet yapısında da olumlu bir değişim yaşandığını düşündüren önemli bir ayrışma.
Çeyreklik trend tarafında ise veri sınırlı. Elimizde yalnızca 2025/3 dönemi bulunduğu için 2026/3’ün 2025/12’ye veya 2025/9’a göre nasıl bir seyir izlediği görülemiyor. Dolayısıyla büyümenin yılın ilk çeyreğinde hızlanıp hızlanmadığını ya da tek seferlik bir gelir etkisi içerip içermediğini değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Brüt kâr, satışlardan çok daha hızlı büyüdü. Şirketin brüt kârı 425,1 milyon TL’den 1,1 milyar TL’ye yükselerek %149,8 arttı. Bu gelişme, brüt kâr marjının yaklaşık %67,8’den %84,6’ya çıktığını gösteriyor. Başka bir ifadeyle ATP, geçen yıl satışlarından elde ettiği her 100 TL’nin yaklaşık 68 TL’sini brüt kâr olarak tutarken, bu çeyrekte aynı tutar yaklaşık 85 TL’ye yükselmiş durumda.
Bu marj artışı oldukça güçlü. Yazılım ve teknoloji şirketlerinde maliyetlerin önemli bölümünün ölçeklenebilir olması, gelir büyüdükçe ek satışların daha yüksek oranda kâra dönüşmesine imkân sağlayabilir. Veriler de şu aşamada bu mekanizmanın çalıştığını gösteriyor. Bununla birlikte, %84,6’lık brüt marjın sürdürülebilirliği; ürün ve hizmet karmasına, proje bazlı gelirlerin zamanlamasına ve dönemsel maliyetlere bağlı olacak.
FAVÖK tarafındaki tablo daha da çarpıcı. FAVÖK 184,0 milyon TL’den 851,4 milyon TL’ye çıkarken FAVÖK marjı yaklaşık %29,4’ten %65,5’e yükseldi. Bu, faaliyet giderlerinin satışlara kıyasla çok daha yavaş arttığını veya dönem içinde yüksek marjlı gelirlerin ağırlığının belirgin biçimde yükseldiğini gösteriyor. Ancak marjın bir yılda 36,1 puan genişlemesi, yatırımcı açısından hem fırsat hem de takip edilmesi gereken bir unsur. Önümüzdeki çeyreklerde marj %65 seviyesinin altında normalleşse bile, geçen yılın %29,4’lük seviyesinin üzerinde kalıp kalmayacağı şirketin kârlılık kalitesini anlamak açısından kritik olacak.
Net kâr 133,1 milyon TL’den 421,1 milyon TL’ye yükselerek %216,3 arttı. Net kâr marjı da yaklaşık %21,2’den %32,4’e çıktı. FAVÖK ile net kâr arasındaki farkın korunması; amortisman, finansman giderleri, vergi ve parasal pozisyon etkilerinin faaliyet kârını ne ölçüde aşağı çektiğini izlemeyi gerektiriyor. Buna rağmen net kârın satışlardan iki kat daha hızlı büyümesi, bu çeyrekte kârlılık dönüşümünün güçlü olduğunu ortaya koyuyor.
Bilanço Sağlığı
ATP’nin toplam varlıkları yıl sonuna göre %9,9 artarak 8,8 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı duran varlıklar oldu; duran varlıklar 6,6 milyar TL’den 7,4 milyar TL’ye çıkarak %11,4 arttı. Dönen varlıklar ise yalnızca %2,6 artışla 1,5 milyar TL’ye ulaştı. Bu dağılım, bilanço büyümesinin kısa vadeli likiditeden çok uzun vadeli varlık tabanındaki artışla gerçekleştiğini gösteriyor.
Özkaynaklar 4,9 milyar TL’den 5,3 milyar TL’ye yükselerek %8,4 büyüdü. Özkaynakların toplam varlıklar içindeki payı yaklaşık %60 seviyesinde bulunuyor. Bu oran, şirketin varlık finansmanında özkaynakların önemli bir ağırlığa sahip olduğunu ve bilanço kaldıraç riskinin sınırlı olduğunu gösteriyor.
Net borç kaleminin -447,0 milyon TL olması, şirketin net borçlu değil, net nakit pozisyonunda olduğunu ifade ediyor. Ancak bu net nakit tutarı önceki yıl sonundaki 495,0 milyon TL’den gerilemiş durumda. Başka bir ifadeyle ATP’nin net nakdi yaklaşık 48 milyon TL azalmış ve net nakit avantajı %9,7 zayıflamış. Bu durum henüz borçluluk sorunu anlamına gelmiyor; fakat güçlü kârlılığa rağmen nakit pozisyonunun neden aynı oranda artmadığı, nakit akış tablosu üzerinden takip edilmeli.
Mevcut net nakit ve yüksek FAVÖK dikkate alındığında net borç/FAVÖK rasyosu teknik olarak negatiftir. Yaklaşık -0,5x seviyesindeki bu oran, şirketin operasyonel kârına kıyasla borç yükü taşımadığını, aksine net nakit bulundurduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon bu dönemde -19,3 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -31,3 milyon TL’ye kıyasla zarar etkisi mutlak olarak azaldı; raporlanan değişim %38,4 iyileşmeye işaret ediyor. Enflasyon muhasebesi açısından bu gelişme olumlu: Şirketin net parasal pozisyon kaynaklı negatif etkisi küçülmüş durumda.
Bununla birlikte, bu kalemin gelir tablosunda negatif olması şirketin enflasyon muhasebesinden bu dönemde de zarar etkisi gördüğünü gösteriyor. Etkinin önceki yıla göre azalması, parasal varlık ve yükümlülük yapısının daha dengeli hale geldiğine işaret edebilir; ancak yalnızca net parasal pozisyon satırından şirketin tüm TAS 29 etkisini açıklamak mümkün değil. Yüksek enflasyon ortamında operasyonel kâr artışı ile enflasyon muhasebesi sonrası net kâr arasındaki fark izlenmeye devam edilmeli.
Yatırımcı için Ne Anlama Geliyor?
ATP’nin 2026/3 sonuçları, güçlü satış büyümesinin çok daha güçlü bir marj genişlemesiyle desteklendiğini gösteriyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Satışların %103,6 büyüyerek enflasyonun üzerine çıkması,
- Brüt marjın yaklaşık %67,8’den %84,6’ya yükselmesi,
- FAVÖK marjının %65,5 gibi yüksek bir seviyeye ulaşması,
- Net nakit pozisyonunun korunması ve net borç/FAVÖK rasyosunun negatif olması,
- Net parasal pozisyon zararının geçen yıla göre azalması.
Buna karşılık, bu güçlü tablonun sürdürülebilirliği henüz kanıtlanmış değil. Özellikle FAVÖK marjındaki 36,1 puanlık sıçrama, sonraki çeyreklerde mutlaka yeniden test edilmeli. Çeyreklik karşılaştırma verisi bulunmadığı için gelir artışının düzenli mi, yoksa belirli projelerin veya dönemsel gelirlerin etkisiyle mi oluştuğu şu aşamada net değil. Ayrıca net nakdin azalması, yüksek kârlılığın nakit yaratımına aynı ölçüde yansıyıp yansımadığının incelenmesini gerektiriyor. Sonraki raporlarda serbest nakit akışı, ticari alacaklar ve sözleşme kaynaklı gelirlerin seyri özellikle takip edilmeli.
Yatırım tavsiyesi değildir.