
Açılış
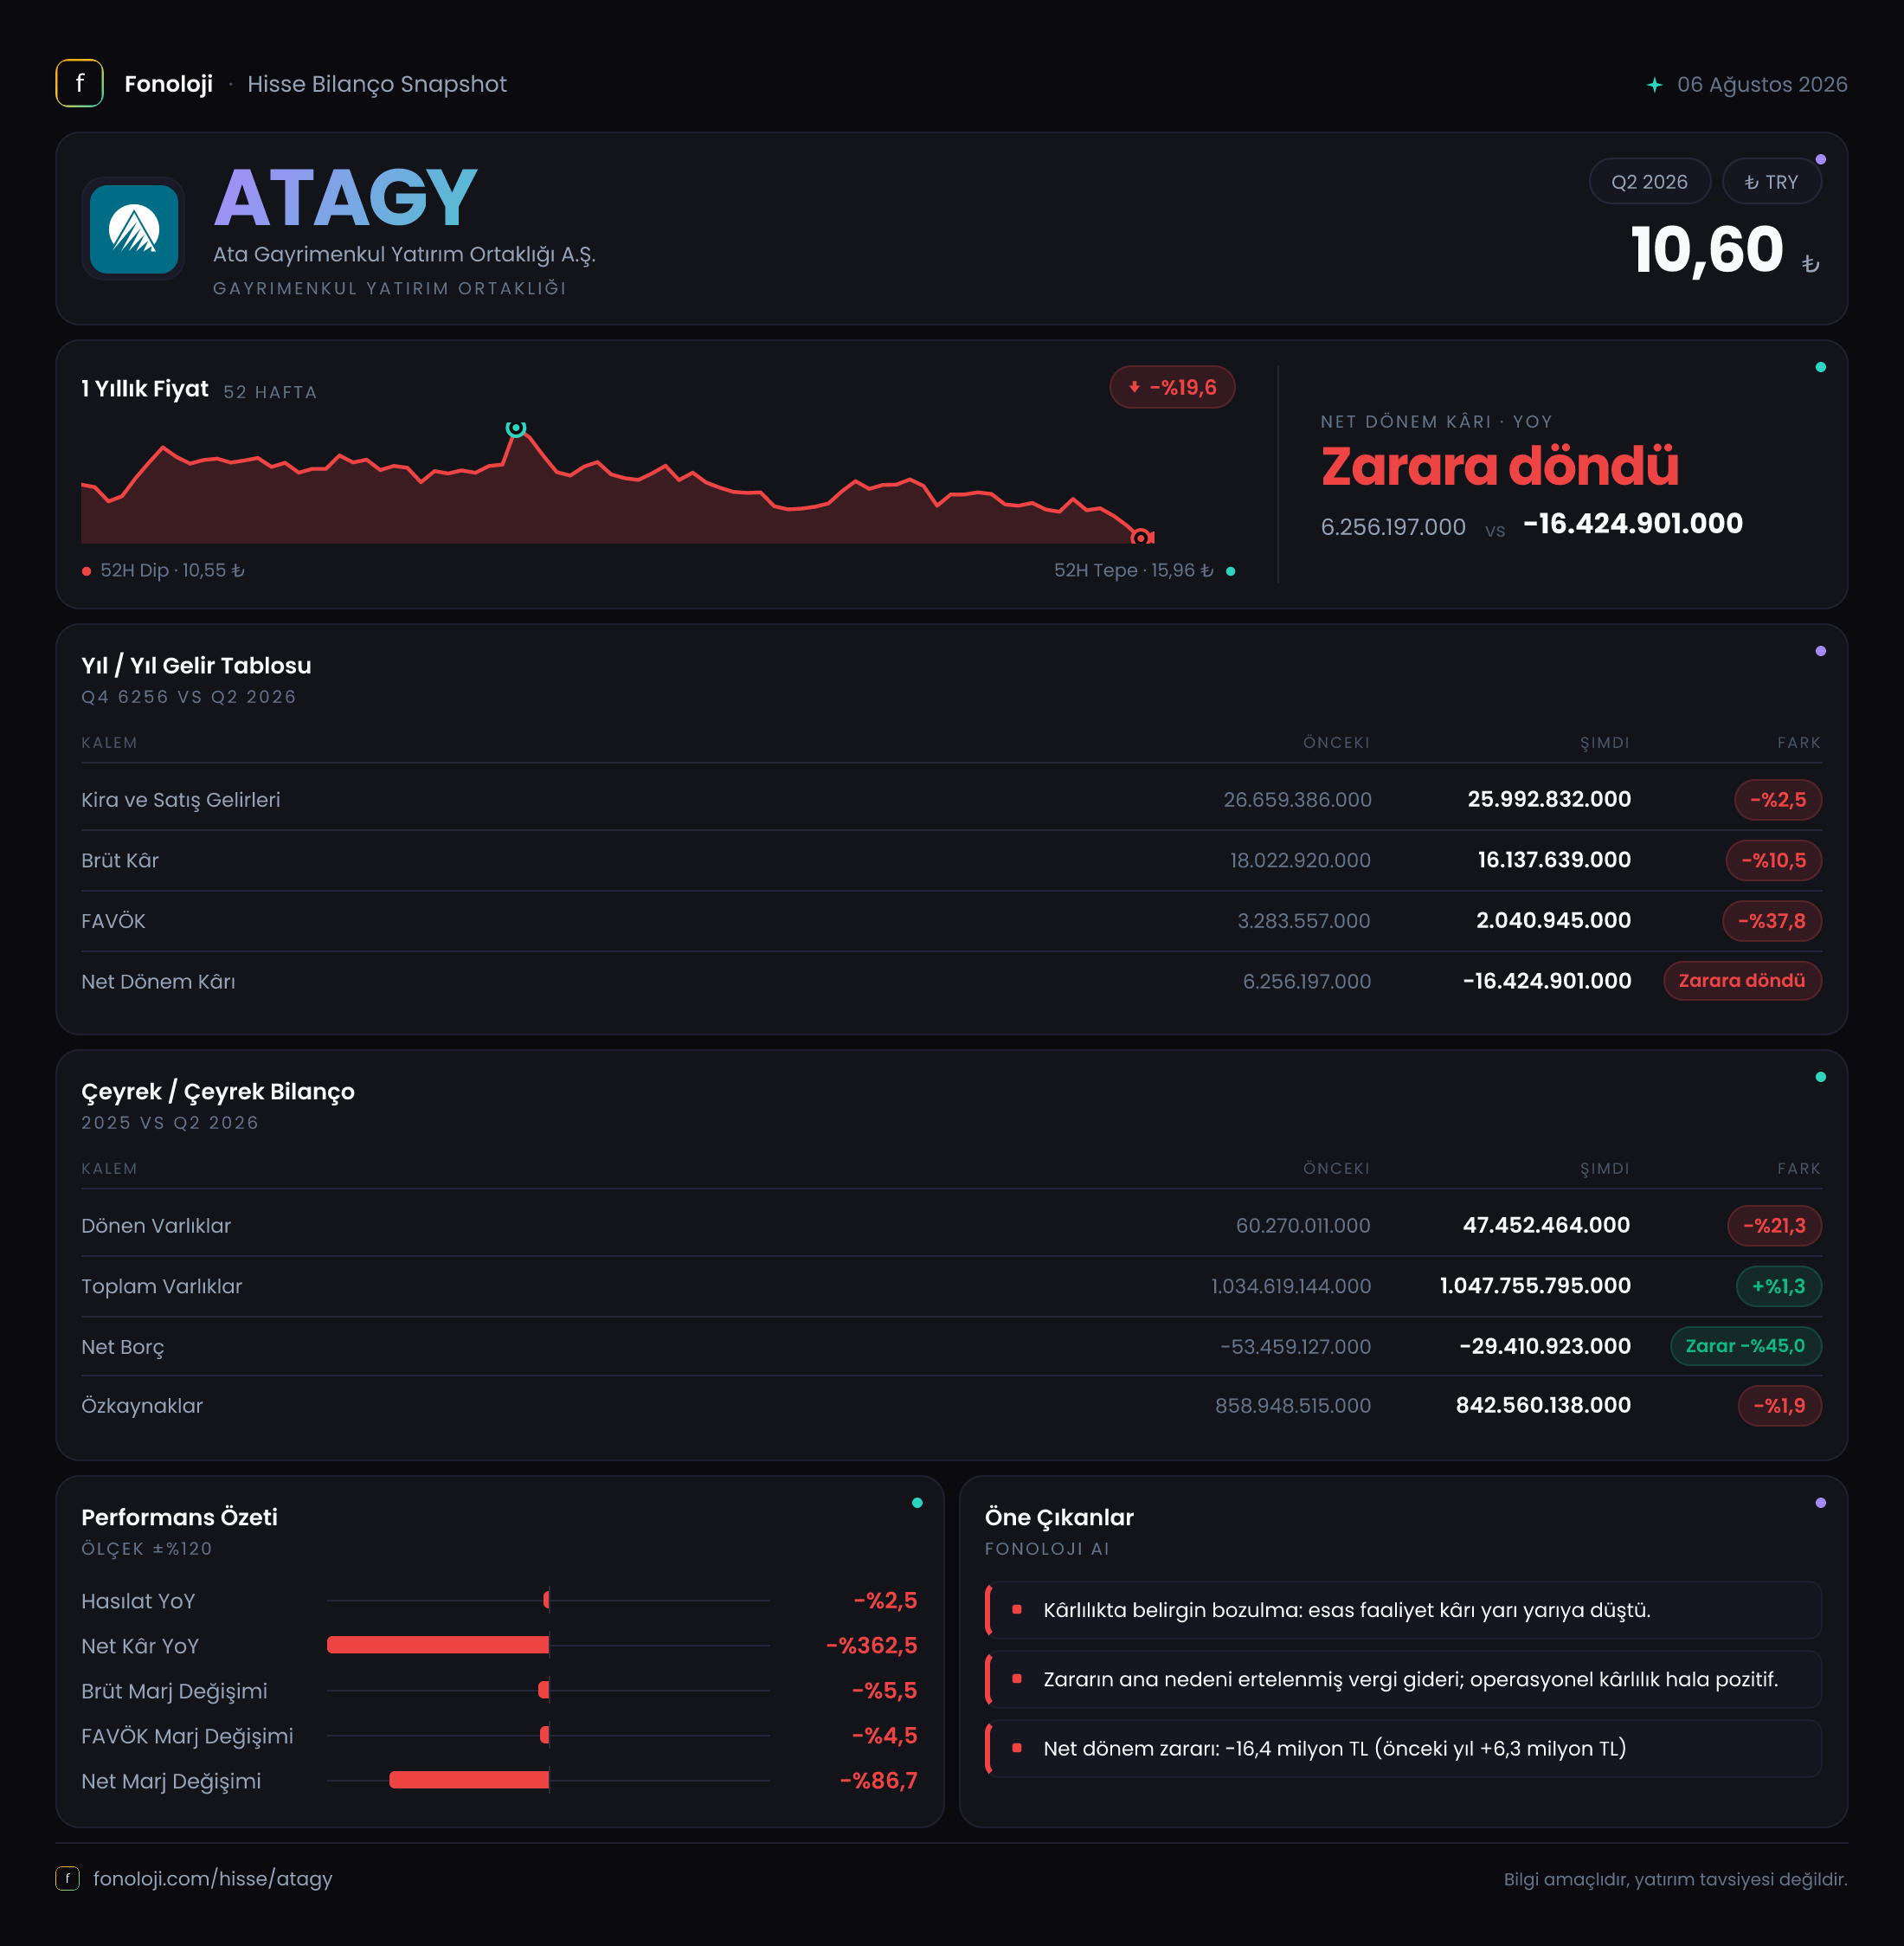
ATA Gayrimenkul Yatırım Ortaklığı’nın 2026/6AB finansalları, gelir tarafında yatay kalan ancak kârlılıkta belirgin şekilde zayıflayan bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre sınırlı gerilerken, brüt kâr ve özellikle FAVÖK daha hızlı düştü. Bunun sonucunda operasyonel kârlılıkta ciddi marj kaybı yaşandı ve net dönem sonucu 16,4 milyon TL zarar oldu. Bilanço hâlâ güçlü bir varlık ve özkaynak tabanına sahip; ancak nakit fazlasındaki azalma ve özkaynakların gerilemesi yatırımcı açısından izlenmesi gereken başlıklar.
Buradaki veriler ilk altı aylık ara dönem sonuçlarını gösteriyor. Gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise önceki yıl sonuyla yapılıyor. Çeyreklik trend verisi bulunmadığı için, ikinci çeyrekteki ivme veya yavaşlama hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
ATA GYO’nun satışları 26,0 milyon TL olarak gerçekleşti; geçen yılın aynı döneminde bu rakam 26,7 milyon TL idi. Nominal düşüş yalnızca %2,5 görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha zayıf. Satışların fiyat artışlarının gerisinde kalması, reel anlamda gelir üretiminin daraldığını gösteriyor.
Gayrimenkul yatırım ortaklıklarında satış performansını değerlendirirken yalnızca ciroya bakmak yeterli değil. Kira gelirleri, gayrimenkul satışları, değerleme etkileri ve portföydeki varlıkların kullanım oranı gibi unsurlar dönemsel dalgalanmalara yol açabilir. Ancak mevcut veri setinde satışların kompozisyonu paylaşılmadığı için, gerilemenin kira gelirlerinden mi yoksa gayrimenkul satışlarından mı kaynaklandığı ayrıştırılamıyor.
Daha dikkat çekici nokta, satışlardaki %2,5’lik düşüşün brüt kârda %10,5 gerilemeye dönüşmesi. Bu, gelirdeki sınırlı daralmanın maliyet yapısı üzerinde daha büyük bir baskı oluşturduğunu düşündürüyor. Çeyreklik veri bulunmadığından bu baskının yılın ilk çeyreğinde mi, ikinci çeyreğinde mi yoğunlaştığını söylemek mümkün değil. Dolayısıyla yatırımcıların bir sonraki raporda hem satış büyümesini hem de gelirlerin niteliğini yakından izlemesi gerekiyor.
Kârlılık
Brüt kâr 16,1 milyon TL seviyesinde gerçekleşirken geçen yıl aynı dönemde 18,0 milyon TL idi. Buna göre brüt kâr marjı yaklaşık %61,9 oldu; önceki yıl bu oran yaklaşık %67,4 seviyesindeydi. Yaklaşık 5,5 puanlık marj kaybı, şirketin satışlarından elde ettiği temel kârlılığın zayıfladığını gösteriyor.
FAVÖK ise 2,0 milyon TL ile geçen yılki 3,3 milyon TL’nin belirgin şekilde altında kaldı. FAVÖK’teki düşüş %37,8 olurken, FAVÖK marjı %12,4’ten %7,7’ye geriledi. Yani şirketin operasyonel giderleri ve faaliyet yapısı, satışlardaki sınırlı düşüşü büyüterek daha sert bir kârlılık kaybına dönüştürmüş durumda. Brüt marjdaki bozulmanın FAVÖK marjında daha büyük bir düşüşe dönüşmesi, faaliyet giderlerinin ciroya göre daha ağır hale geldiğine işaret ediyor.
Net sonuç tarafında tablo daha da zayıf. Şirket geçen yılın aynı dönemindeki 6,3 milyon TL net kâra karşılık bu dönemde 16,4 milyon TL net zarar açıkladı. Böylece net kâr marjı yaklaşık %23,6 pozitif seviyeden %63,1 negatif seviyeye geçti. Net zararın operasyonel FAVÖK’ten çok daha yüksek olması, faaliyet dışı kalemlerin ve enflasyon muhasebesinin sonuç üzerinde önemli etkiler yarattığını gösteriyor.
Burada kritik nokta, yalnızca FAVÖK’ün düşük olması değil; FAVÖK’ün net zararı karşılayamayacak kadar sınırlı kalması. Şirketin varlık bazlı yapısı nedeniyle FAVÖK tek başına bütün resmi yansıtmayabilir, ancak faaliyetlerden yaratılan nakit ve kâr kapasitesinin şu aşamada zayıf olduğu açık.
Bilanço Sağlığı
ATA GYO’nun bilançosunda en güçlü unsur, 1,0 milyar TL seviyesindeki duran varlık tabanı. Duran varlıklar yıl sonuna göre %2,7 artarak 974,3 milyon TL’den yaklaşık 1,0 milyar TL’ye yükselmiş. Bu artış, şirketin bilançosunun ağırlıklı olarak gayrimenkul ve uzun vadeli varlıklardan oluştuğunu teyit ediyor.
Buna karşılık dönen varlıklar 60,3 milyon TL’den 47,5 milyon TL’ye geriledi. %21,3’lük bu düşüş, kısa vadeli likidite tamponunun yıl sonuna kıyasla daraldığını gösteriyor. Şirketin dönen varlıkları toplam varlıkların küçük bir bölümünü oluşturduğu için, günlük likidite açısından duran varlıkların niteliği ve nakde dönüşebilirliği önem kazanıyor.
Özkaynaklar 858,9 milyon TL’den 842,6 milyon TL’ye geriledi. %1,9’luk düşüş sınırlı görünse de bunun temel nedeni dönem zararının özkaynaklar üzerinde baskı yaratması. Şirketin özkaynakları hâlâ toplam varlıkların büyük bölümünü finanse ediyor; bu da bilanço kaldıraç seviyesinin yüksek olmadığını gösteriyor. Ancak zararların devam etmesi halinde özkaynak erimesi hızlanabilir.
Net borç kalemi negatif olduğundan şirket net borçlu değil, net nakit pozisyonunda. Net borç, 53,5 milyon TL negatiften 29,4 milyon TL negatife geldi. Başka bir ifadeyle net nakit fazlası azaldı. Bu değişim, 24,1 milyon TL’lik bir likidite zayıflamasına karşılık geliyor. FAVÖK’e göre bakıldığında şirketin net borcu bulunmuyor; yaklaşık 14,7 milyon TL’lik net nakit fazlası, 2,0 milyon TL’lik FAVÖK’ün oldukça üzerinde. Ancak önceki dönemde net nakit/FAVÖK göstergesi yaklaşık 16,2 kat seviyesindeydi. Dolayısıyla bilanço hâlâ borçsuz sayılabilecek kadar güçlü olsa da nakit tamponu küçülüyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -7,9 milyon TL oldu; geçen yıl aynı dönemde bu kalem -12,4 milyon TL idi. Negatif tutar, enflasyon muhasebesi kapsamında şirketin net parasal pozisyonundan kaynaklanan bir zarar yazdığını gösteriyor. Bununla birlikte zarar %36,5 azalmış durumda; yani enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisi geçen yıla göre hafiflemiş.
Bu iyileşme olumlu olmakla birlikte, net parasal zararın hâlâ şirketin FAVÖK’ünden yaklaşık dört kat büyük olması dikkat çekici. 2,0 milyon TL’lik FAVÖK’e karşılık 7,9 milyon TL’lik net parasal zarar, operasyonel kârlılığın enflasyon muhasebesi etkisini karşılamakta yetersiz kaldığını gösteriyor. Başka bir ifadeyle, net parasal pozisyondaki iyileşme tek başına şirketi zarardan çıkarmaya yetmemiş.
TAS 29 etkisi, özellikle yüksek enflasyon dönemlerinde nominal kâr ile ekonomik performans arasındaki farkı büyütebilir. Bu nedenle yatırımcıların yalnızca net kâra değil, brüt kâr marjına, FAVÖK’e, nakit pozisyonuna ve gayrimenkul portföyünün değer yaratma kapasitesine birlikte bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ATA GYO’nun 2026’nın ilk altı ayındaki ana mesajı, güçlü varlık ve özkaynak tabanına rağmen zayıflayan operasyonel kârlılık. Fırsat tarafında şirketin yaklaşık 1,0 milyar TL duran varlık tabanı ve negatif net borç pozisyonu bulunuyor. Bu yapı, yüksek finansal borç baskısının şu an için sınırlı olduğunu ve şirketin bilanço açısından kırılgan bir borçluluk profiline sahip olmadığını gösteriyor.
Riskler ise daha çok gelir üretimi ve kârlılıkta toplanıyor:
- Satışlar nominal olarak gerilerken, enflasyon karşısında reel daralma yaşanıyor.
- Brüt marj 5,5 puan, FAVÖK marjı ise yaklaşık 4,7 puan düşmüş durumda.
- Net zarar 16,4 milyon TL’ye ulaşarak özkaynakları aşağı çekiyor.
- Dönen varlıklar ve net nakit fazlası yıl sonuna göre azalıyor.
- Çeyreklik veri bulunmadığı için zayıflığın geçici mi yoksa kalıcı mı olduğu henüz görülemiyor.
Bir sonraki raporda özellikle satışların toparlanıp toparlanmadığı, FAVÖK marjının yeniden yükselip yükselmediği ve net nakit pozisyonunun korunup korunmadığı izlenmeli. Mevcut finansallar, bilançonun hâlâ savunma sağlayabildiğini; ancak şirketin bu varlık tabanını yeterli operasyonel kâra dönüştürmekte zorlandığını gösteriyor. Yatırım tavsiyesi değildir.