
Açılış
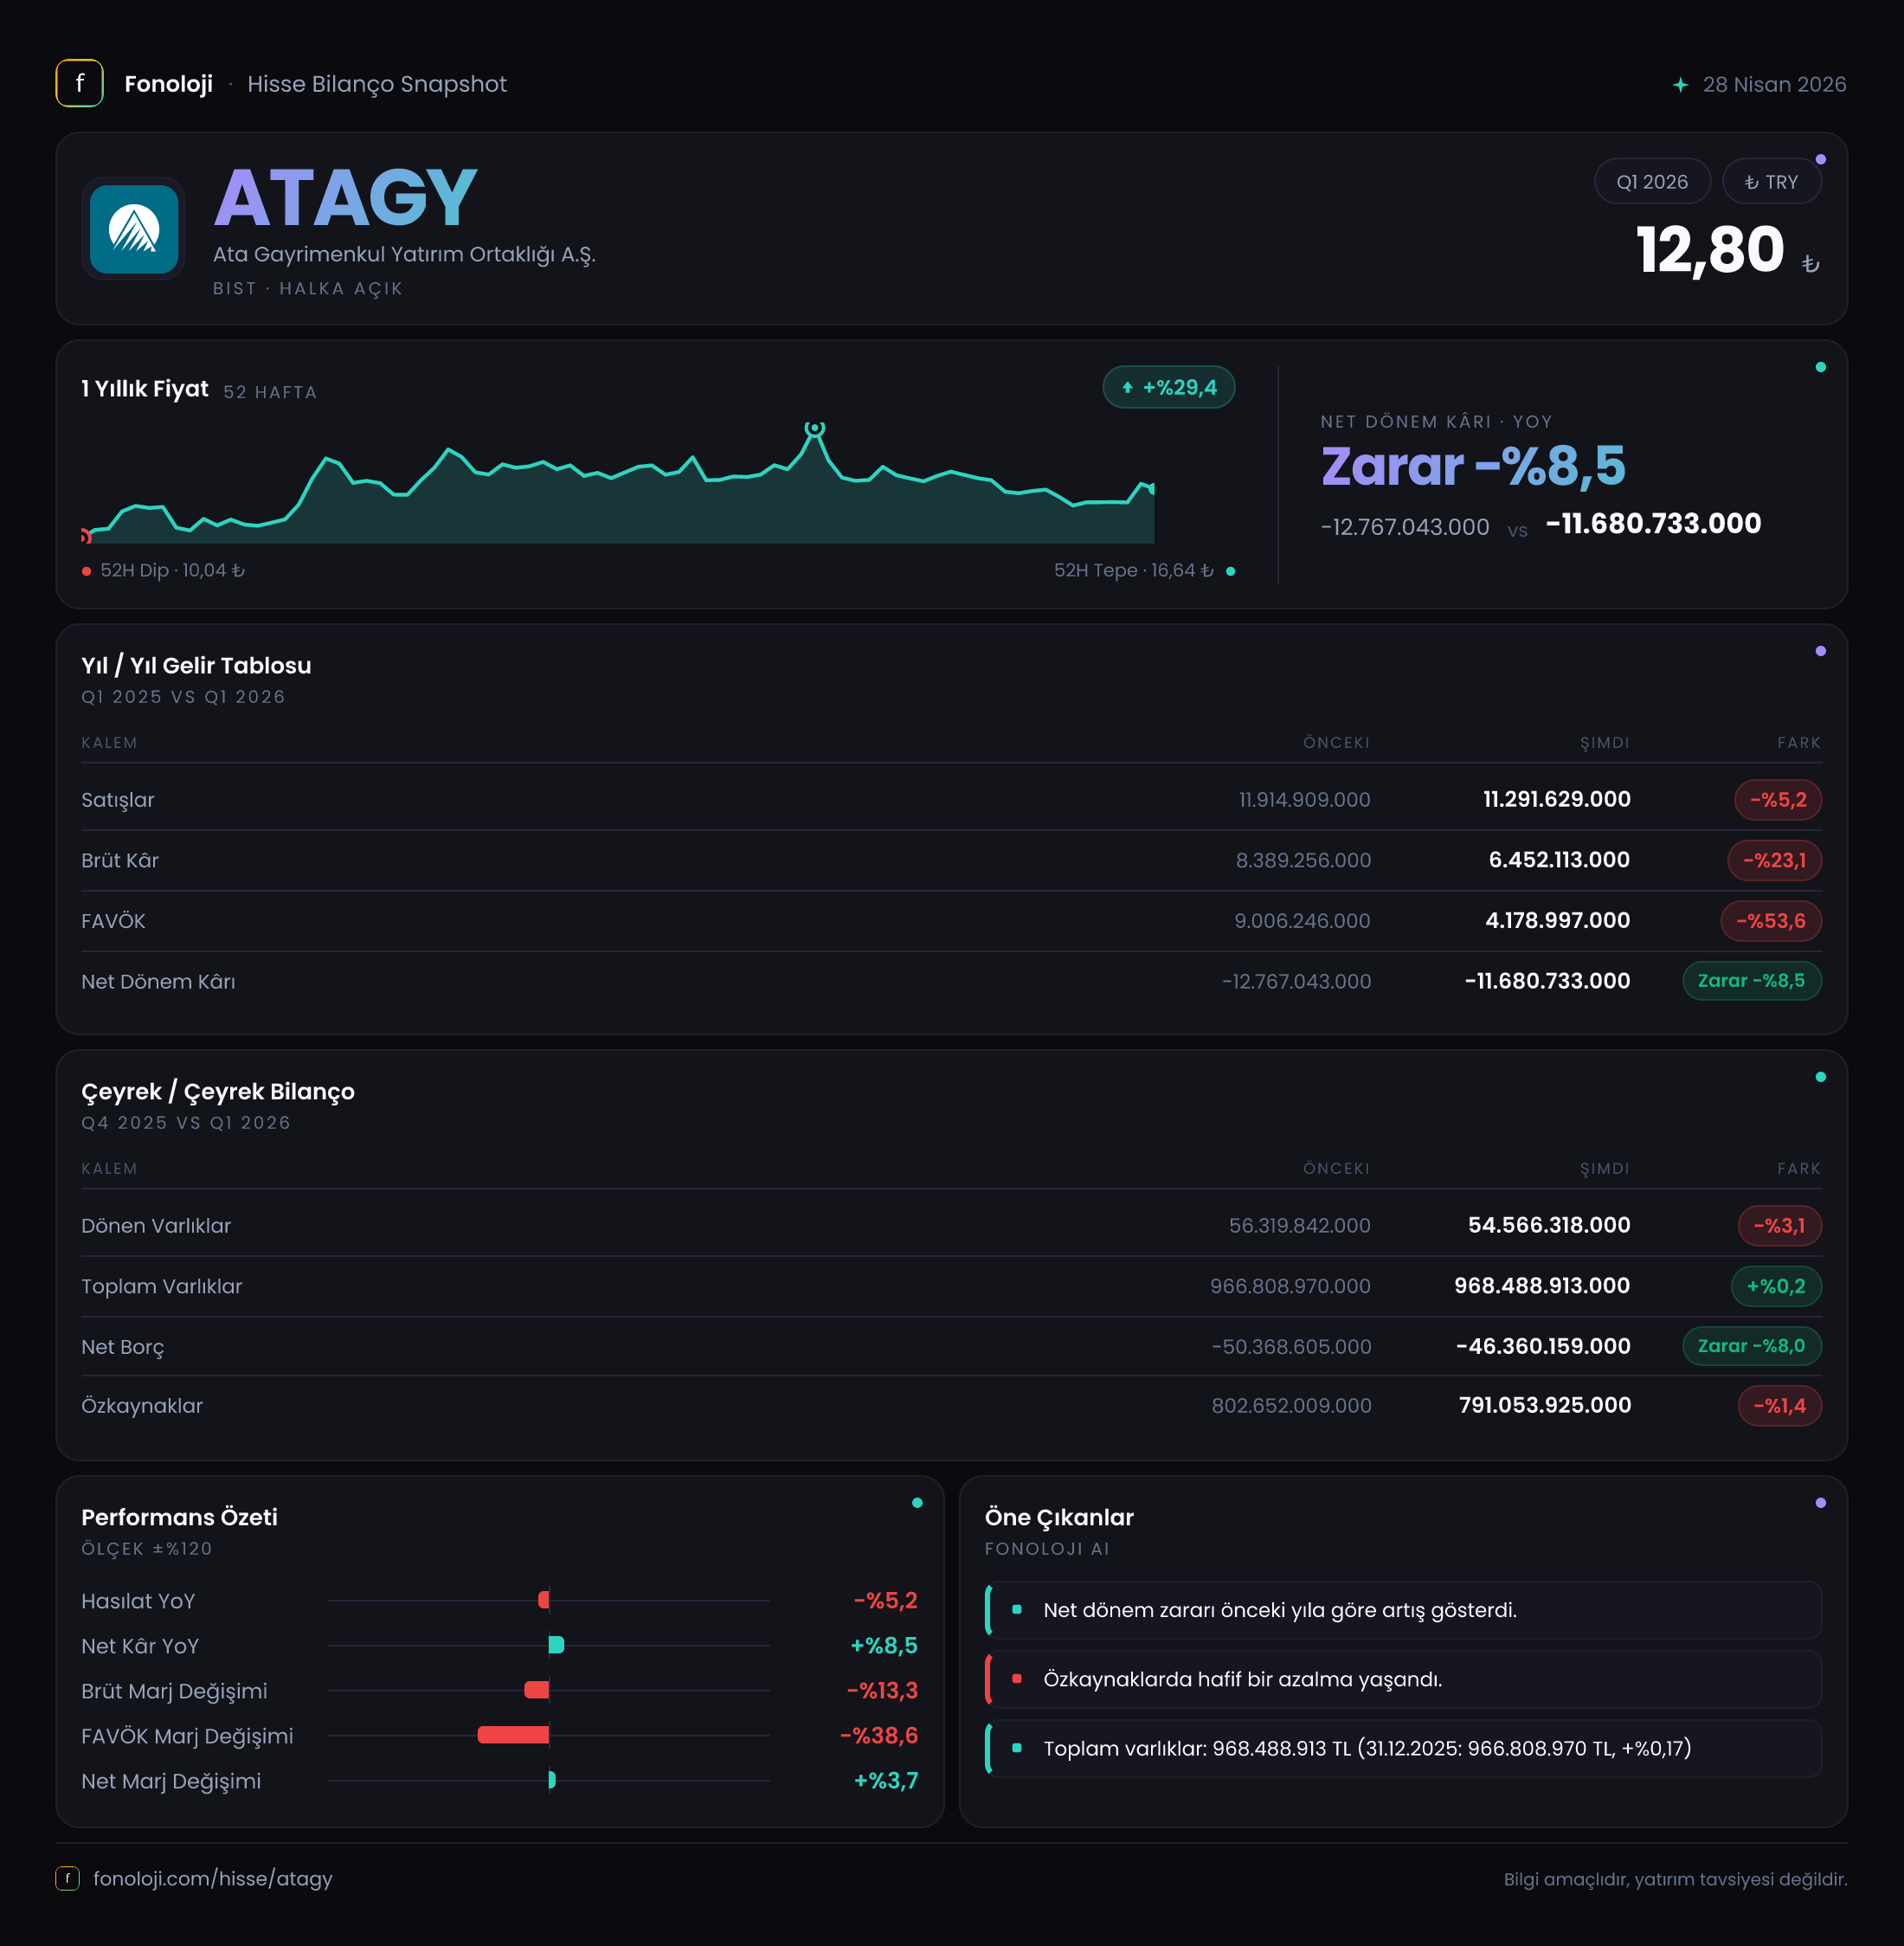
ATA GYO’nun 2026/3 dönemi finansalları, gelir üretiminin büyük ölçüde korunmasına rağmen kârlılık tarafında baskının sürdüğünü gösteriyor. Şirketin satışları geçen yılın aynı çeyreğine göre sınırlı gerilerken, brüt kâr daha belirgin biçimde düştü ve faaliyet seviyesinde FAVÖK negatife döndü. Buna karşılık net dönem zararı yıllık bazda bir miktar iyileşti; bunda net parasal pozisyon zararının geçen yıla göre azalması etkili oldu. Bilanço ise hâlâ güçlü bir özkaynak ve net nakit görünümü taşıyor, ancak ilk çeyrekte bu tamponun bir miktar zayıfladığı görülüyor.
Satış Hikayesi
ATA GYO’nun satışları 2026’nın ilk çeyreğinde 11,3 milyon TL oldu. Bu rakam, 2025’in aynı dönemindeki 11,9 milyon TL’ye göre %5,2 düşüş anlamına geliyor. Nominal olarak sınırlı görünen bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Başka bir ifadeyle şirket satışlarını nominal olarak büyük ölçüde koruyamamış, reel bazda ise daha belirgin bir daralma yaşamış durumda.
Gayrimenkul yatırım ortaklıklarında satış performansı yalnızca ciro büyümesiyle değerlendirilmemeli; taşınmaz satışlarının zamanlaması, kira gelirleri, proje veya portföy işlemleri ve değerleme etkileri de sonuçları şekillendirebilir. Ancak mevcut veride satışların hangi kalemlerden oluştuğuna dair ayrıntı bulunmadığı için, ilk çeyrekteki düşüşün kalıcı bir talep zayıflığı mı yoksa işlem zamanlamasından kaynaklanan geçici bir etki mi olduğunu kesinleştirmek mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunduğundan, satışların 2025/12 veya 2025/9 dönemlerine göre ivmesini değerlendiremiyoruz. Bu nedenle şirketin yılın geri kalanında satışları artırıp artıramayacağı, özellikle portföydeki varlıkların gelir üretme kapasitesi ve gayrimenkul piyasasındaki işlem hacmi yakından izlenmeli.
Kârlılık
Kârlılık tablosunda satışlardan daha dikkat çekici hareket brüt kârda görülüyor. Brüt kâr, 8,4 milyon TL’den 6,5 milyon TL’ye gerileyerek %23,1 azaldı. Böylece brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %70,6’dan %57,5’e indi. Satışlar yalnızca %5,2 gerilerken brüt kârın %23,1 düşmesi, gelirlerin maliyet yapısının daha fazla baskı altında kaldığını gösteriyor.
Bu marj daralması, şirketin elde ettiği satışların daha düşük kârlı hale geldiğine veya maliyetlerin gelirlerden daha hızlı arttığına işaret ediyor. Enflasyonist ortamda giderlerin yükselmesi beklenebilir; ancak brüt marjdaki yaklaşık 13,1 puanlık düşüş, yalnızca genel fiyat artışlarıyla açıklanamayacak ölçüde önemli. Burada portföy kompozisyonu, satış maliyetleri ve tek seferlik işlemler belirleyici olabilir.
FAVÖK, 182,5 bin TL negatif gerçekleşti. Geçen yılın aynı dönemine ait FAVÖK verisi paylaşılmadığı için yıllık değişim hesaplanamıyor; ancak mevcut dönemde FAVÖK marjı yaklaşık -%1,6 seviyesinde. Bu, brüt kârın faaliyet giderlerini karşılamaya yetmediğini ve şirketin ana faaliyet düzeyinde henüz pozitif nakit üretim gücü sergileyemediğini gösteriyor.
Net dönem zararı ise 11,7 milyon TL oldu. Geçen yılın aynı çeyreğindeki 12,8 milyon TL zarara kıyasla zarar %8,5 azaldı. Buna rağmen net zarar marjı yaklaşık -%103,5 seviyesinde; geçen yıl bu oran yaklaşık -%107,6 idi. Satışların üzerinde gerçekleşen net zarar, faaliyet dışı kalemlerin ve enflasyon muhasebesinin sonuçlar üzerindeki etkisinin yüksek olduğunu ortaya koyuyor.
Bilanço Sağlığı
ATA GYO’nun bilançosunda en güçlü unsur, varlıkların büyük bölümünün duran varlıklardan oluşması ve özkaynak tabanının yüksek kalması. Toplam varlıklar 968,5 milyon TL seviyesinde ve önceki yıl sonuna göre yalnızca %0,2 arttı. Dönen varlıklar 54,6 milyon TL’ye gerileyerek %3,1 azalırken, duran varlıklar 913,9 milyon TL’ye çıkarak %0,4 yükseldi. Bu yapı, şirket bilançosunun likit varlıklardan ziyade uzun vadeli gayrimenkul varlıklarına dayandığını gösteriyor.
Özkaynaklar 802,7 milyon TL’den 791,1 milyon TL’ye geriledi. %1,4’lük düşüş, büyük ölçüde ilk çeyrekte oluşan net zararla uyumlu. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %81,7 gibi yüksek bir seviyede bulunuyor. Bu oran, şirketin bilanço finansmanında borçtan çok özkaynağa dayandığını ve varlık değerlerinde ani bir bozulma olmadığı sürece finansal kaldıraç riskinin sınırlı olduğunu gösteriyor.
Net borç kalemi -50,0 milyon TL’den -43,4 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlığa sahip olduğunu, yani 43,4 milyon TL net nakit taşıdığını ifade eder. Ancak net nakit pozisyonu 6,6 milyon TL azaldı; tabloda bu hareket %13,0 değişim olarak gösteriliyor. Bu nedenle bilanço hâlâ net nakitli olsa da nakit tamponu ilk çeyrekte zayıflamış durumda.
FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı bir performans göstergesi olarak hesaplanamaz. Burada yatırımcının odak noktası borçluluk oranından çok, net nakdin korunup korunmadığı ve şirketin faaliyetlerinin bu nakit tamponunu tüketip tüketmediği olmalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 2026/3 döneminde 4,4 milyon TL oldu. Geçen yılın aynı dönemindeki 7,9 milyon TL zarara göre bu kalemdeki kayıp %44,2 azaldı. Bu gelişme, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin önceki yıla göre hafiflediğini gösteriyor.
TAS 29 kapsamında net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki dengesine bağlı olarak oluşuyor. Net parasal varlık taşıyan şirketler yüksek enflasyon dönemlerinde satın alma gücü kaybı yaşayabilir. ATA GYO’da bu zarar hâlâ önemli büyüklükte; 4,4 milyon TL, şirketin 11,7 milyon TL’lik net zararının yaklaşık %38’i kadar. Dolayısıyla muhasebe kaynaklı enflasyon etkisi azalmış olsa da kârlılık üzerindeki rolü devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
ATA GYO’nun ilk çeyrek görünümü, güçlü bilanço fakat zayıf faaliyet kârlılığı şeklinde özetlenebilir. Net nakit pozisyonu ve yüksek özkaynak oranı, şirketi yüksek borçluluk kaynaklı finansal risklerden koruyor. Ancak satışların reel olarak gerilemesi, brüt marjın 13 puandan fazla daralması ve FAVÖK’ün negatife dönmesi, operasyonel tarafın yatırımcı açısından temel izleme alanı olduğunu gösteriyor.
Önümüzdeki dönemlerde özellikle şu başlıklar önem taşıyacak:
- Satışların enflasyonun üzerinde büyüyüp büyümeyeceği,
- Brüt kâr marjının yeniden %60’ın üzerine çıkıp çıkamayacağı,
- FAVÖK’ün pozitife dönerek faaliyetlerin kendi kendini finanse edip edemeyeceği,
- Net nakit pozisyonundaki gerilemenin durup durmayacağı,
- Gayrimenkul portföyünün değerleme ve kira gelirlerinin net kâra katkısı.
Bilanço güvenli bir taban sunuyor; ancak bu tabanın hisse performansını desteklemesi için faaliyet kârlılığının toparlanması gerekiyor. Şirketin net zararının azalması olumlu olsa da, bu iyileşmenin önemli kısmı net parasal zararındaki gerilemeden geliyor. Kalıcı bir yatırım hikâyesi için satış büyümesi, marj toparlanması ve pozitif FAVÖK birlikte görülmeli. Yatırım tavsiyesi değildir.