
Açılış
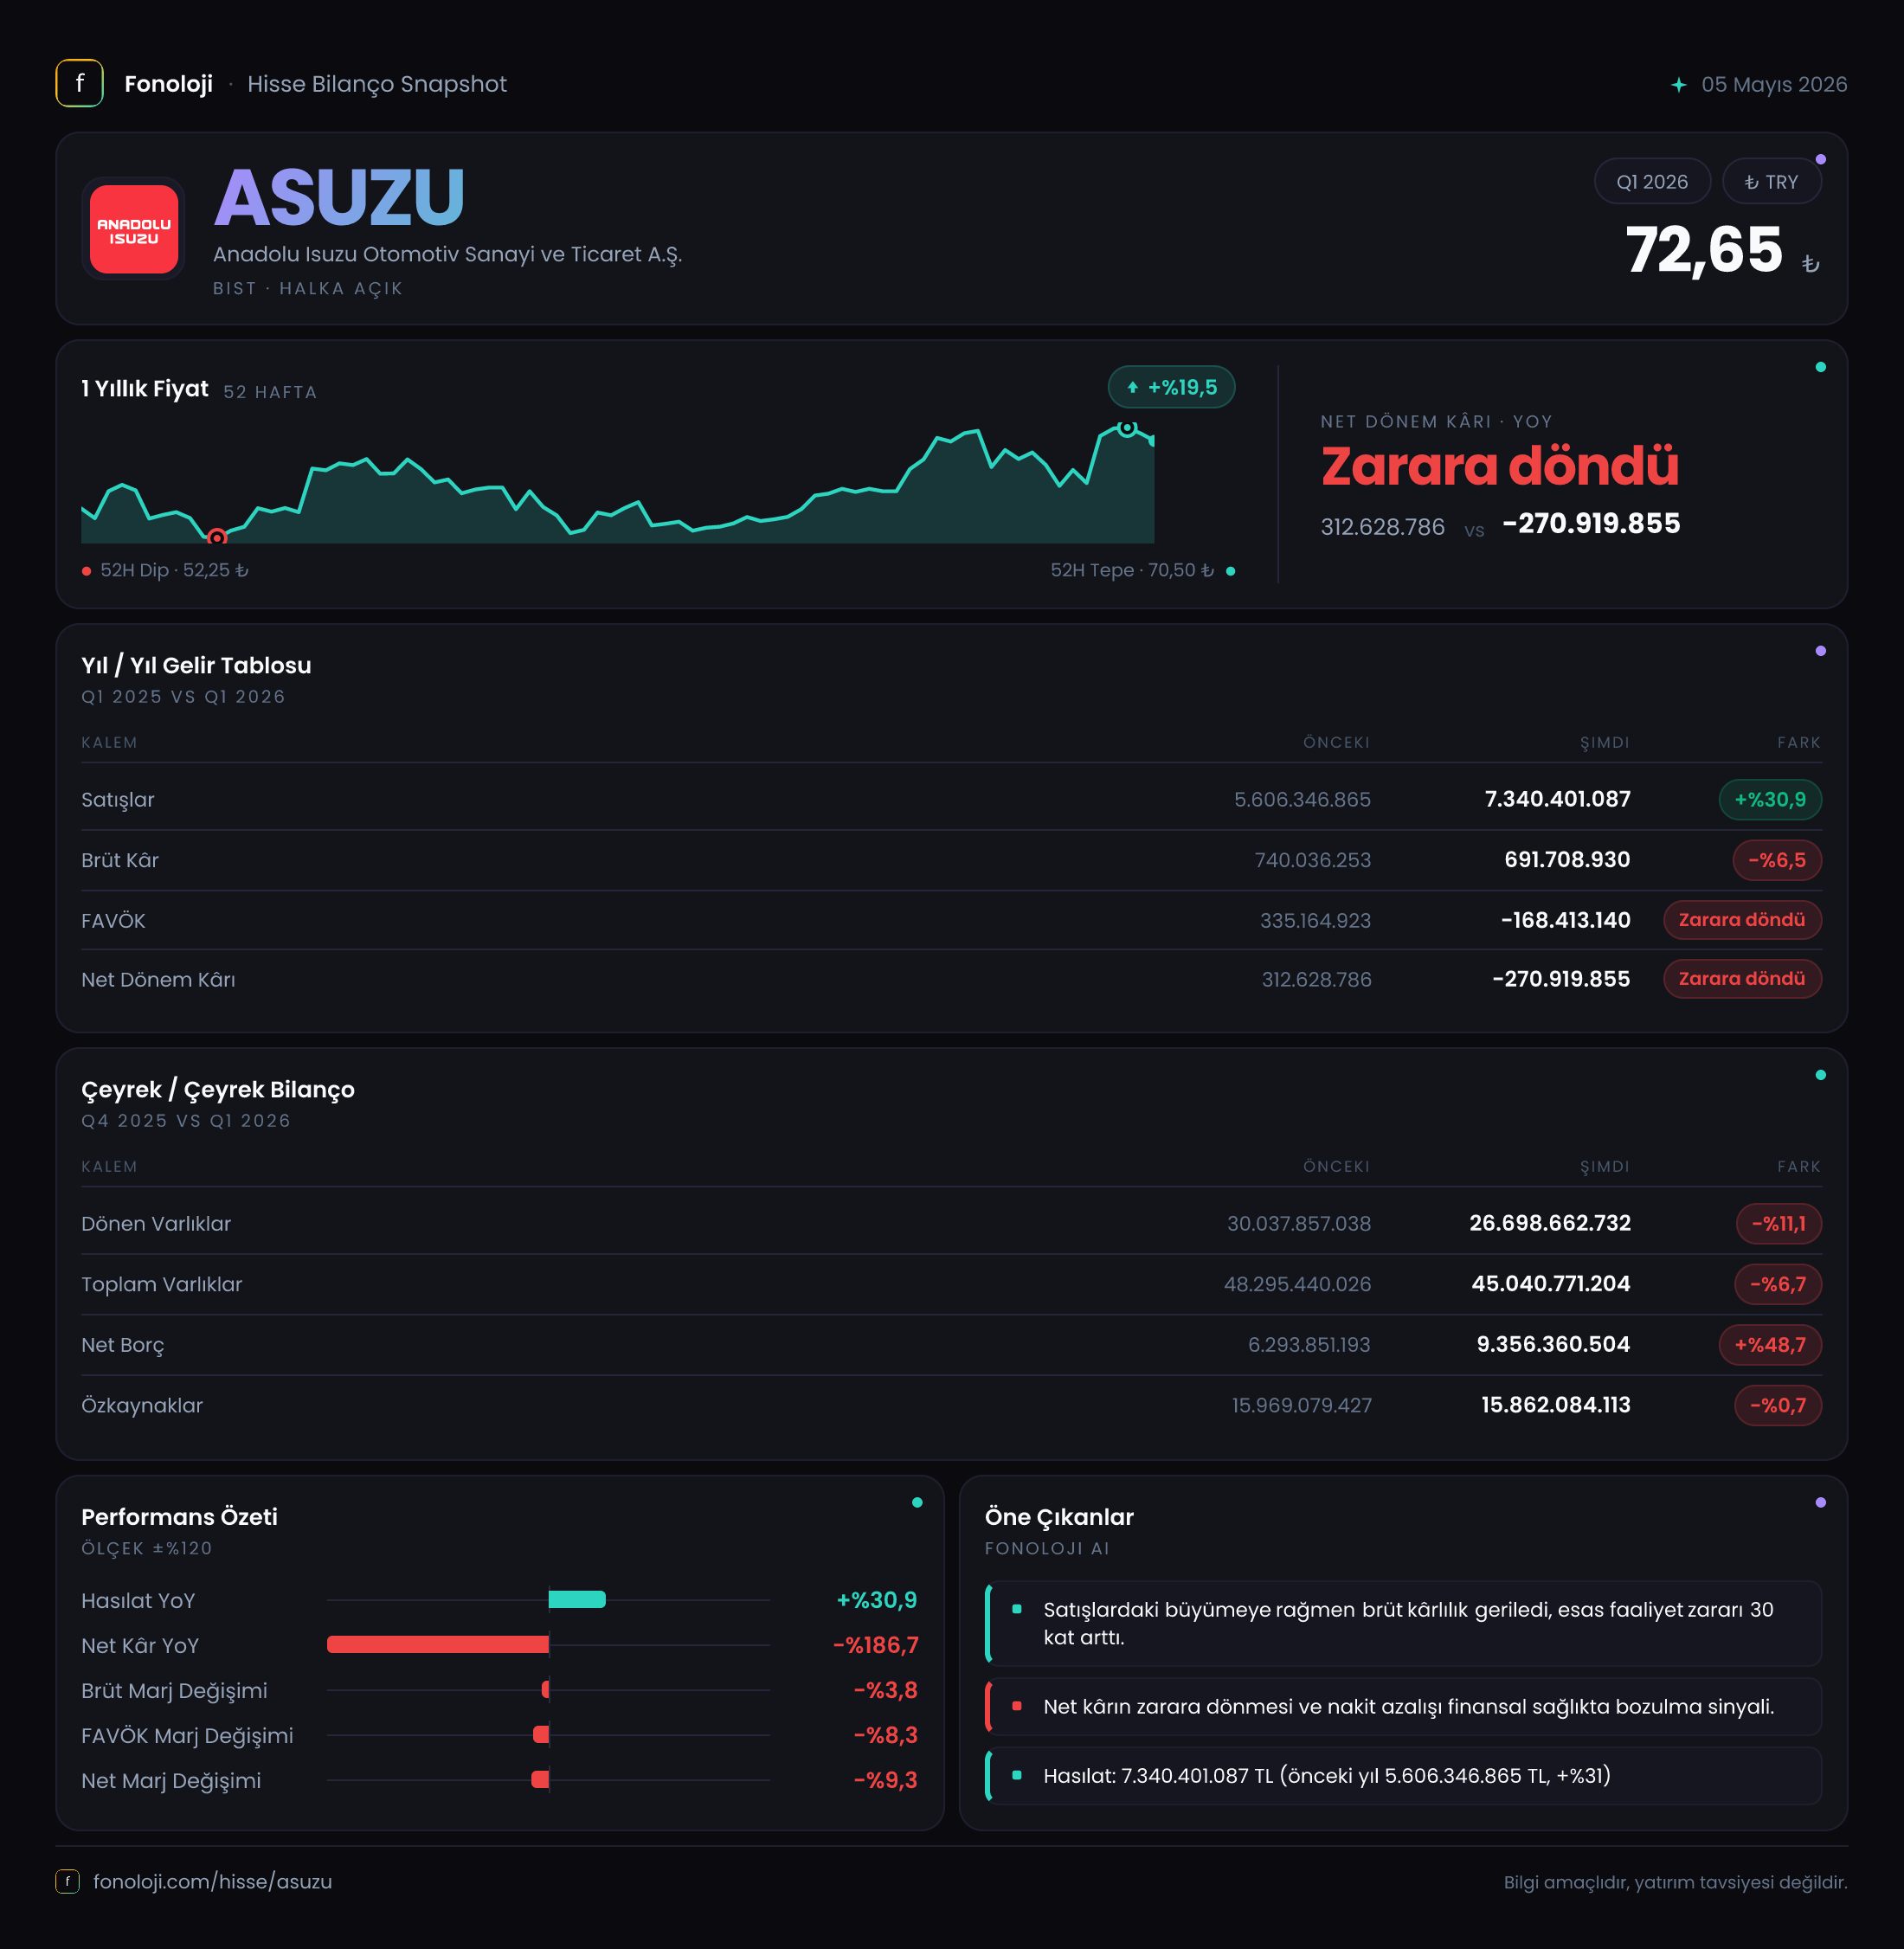
Anadolu Isuzu, otobüs, midibüs ve kamyon gibi ticari araçlar üreten; dolayısıyla satış performansı filo yatırımları, kamu/özel sektör talebi ve ihracat kanallarına duyarlı bir sanayi şirketi. 2026/3 döneminde ilk bakışta güçlü görünen bir satış büyümesi var: gelirler yıllık bazda %30,9 artarak 7,3 milyar TL’ye çıktı. Ancak bu büyüme kârlılığa yansımadı; brüt kâr gerilerken FAVÖK sert biçimde düştü ve şirket 275,9 milyon TL net zarar açıkladı. Çeyreğin ana mesajı bu nedenle “satış hacmi artıyor, fakat maliyet ve operasyonel verimlilik baskısı büyümeyi kâra taşıyamıyor” şeklinde özetlenebilir.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 5,6 milyar TL’den 7,3 milyar TL’ye yükseldi. 1,7 milyar TL’lik artış ve %30,9’luk büyüme, nominal açıdan dikkat çekici görünüyor. Fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu artışın tamamını reel büyüme olarak okumak doğru olmaz. Satışlardaki yükseliş, enflasyonun biraz üzerinde veya ona yakın bir performansa işaret ediyor; gerçek hacim artışını değerlendirmek için araç adedi, ürün karması ve ihracat/yerel satış kırılımı gibi ek verilere ihtiyaç var.
Daha kritik nokta, satış büyümesinin brüt kârla desteklenmemesi. Gelirler %30,9 artarken brüt kâr 740,0 milyon TL’den 691,7 milyon TL’ye geriledi. Bu tablo, şirketin daha fazla ciro üretmesine rağmen ürün başına veya satış başına daha düşük kâr elde ettiğini gösteriyor. Bunun arkasında hammadde maliyetleri, işçilik, kur hareketleri, fiyat rekabeti, düşük marjlı ürünlerin satış içindeki payının artması veya ticari araç pazarındaki kampanyalar bulunabilir; ancak paylaşılan veriler bu nedenlerden hangisinin baskın olduğunu göstermiyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırılabilecek satış ve net kâr bilgisi bulunuyor. Bu nedenle yıl içindeki ardışık çeyrek momentumunu, yani 2025/12 veya daha yakın dönemlere göre satışların ve marjların nasıl değiştiğini değerlendirmek mümkün değil. Bu noktada yatırımcıların ikinci çeyrek sonuçlarını ve özellikle marjların toparlanıp toparlanmadığını beklemesi gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış büyümesinden daha belirgin. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %13,2 seviyesinden bu çeyrekte %9,5’e indi. Başka bir ifadeyle Anadolu Isuzu, her 100 TL’lik satıştan geçen yıl yaklaşık 13,2 TL brüt kâr üretirken, bu yıl aynı satış hacminden yalnızca 9,5 TL brüt kâr elde etti. Marjdaki yaklaşık 3,7 puanlık düşüş, maliyet baskısının ciro artışından daha hızlı yükseldiğini ortaya koyuyor.
FAVÖK tarafındaki zayıflama daha sert. FAVÖK 297,3 milyon TL’den 60,1 milyon TL’ye gerileyerek %79,8 düştü. FAVÖK marjı da yaklaşık %5,3’ten %0,8’e indi. Bu, brüt kârdaki düşüşün yanı sıra faaliyet giderlerinin de satışlara göre ağırlaştığını düşündürüyor. Şirket satışlarını artırmış olsa da pazarlama, genel yönetim, Ar-Ge veya diğer operasyonel giderler sonrasında faaliyet kârı için çok sınırlı bir alan kalmış.
Net sonuç ise bu bozulmayı teyit ediyor. Geçen yıl aynı çeyrekte 312,6 milyon TL net kâr açıklayan şirket, bu dönemde 275,9 milyon TL net zarara geçti. Vergi, finansman giderleri ve enflasyon muhasebesi gibi kalemlerin nihai sonucu etkilediği unutulmamalı; yine de operasyonel kârlılığın 60,1 milyon TL gibi düşük bir seviyeye inmesi, zararın temelinde faaliyet performansındaki zayıflığın bulunduğunu gösteriyor.
Bilanço Sağlığı
Bilanço, operasyonel kârlılık kadar rahat bir görünüm sunmuyor. Toplam varlıklar yıl sonuna göre 48,3 milyar TL’den 45,0 milyar TL’ye geriledi. Düşüşün ana kaynağı dönen varlıklar: bu kalem 30,0 milyar TL’den 26,7 milyar TL’ye inerken %11,1 azaldı. Stoklar, ticari alacaklar ve nakit gibi alt kalemlerin ayrıntısı paylaşılmadığı için bu düşüşün işletme sermayesi çözülmesinden mi, stok azaltımından mı yoksa nakit kullanımından mı kaynaklandığı net değil.
Net borcun 6,9 milyar TL’den 9,9 milyar TL’ye çıkması ise dikkat edilmesi gereken ana risklerden biri. 3,0 milyar TL’lik ve %42,7’lik artış, şirketin bilançosunda finansal yükün arttığını gösteriyor. Özkaynaklar 16,0 milyar TL’den 15,9 milyar TL’ye gerilemiş olsa da toplam varlıklardaki düşüş nedeniyle özkaynakların bilanço içindeki payı yaklaşık %33’ten %35’e yükselmiş görünüyor. Ancak bu iyileşme gerçek bir sermaye güçlenmesinden değil, varlıkların daha hızlı küçülmesinden kaynaklanıyor.
Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 165 kat seviyesinde. Bu oran, tek bir ara dönem FAVÖK’ü yıllıklaştırılmadan kullanıldığı için temkinle ele alınmalı; yine de 60,1 milyon TL’lik FAVÖK’e karşı 9,9 milyar TL net borç, borç taşıma kapasitesinin bu çeyrekte zayıfladığını açıkça gösteriyor. Marjlar toparlanmadığı sürece borçluluk yatırımcı açısından önemli bir baskı unsuru olmaya devam eder.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte 706,4 milyon TL oldu; geçen yıl aynı dönemdeki 601,4 milyon TL’ye göre %17,5 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin şirket üzerindeki etkisini yansıtır. Şirketin net parasal yükümlülük taşıdığı bir yapı varsa, enflasyon döneminde bu yükümlülüklerin reel değer kaybı gelir tablosunda parasal kazanç yaratabilir.
Ancak bu kazanç, operasyonel kârlılığın yerine geçmiyor. 706,4 milyon TL’lik net parasal pozitif etkiye rağmen şirketin net zarara düşmesi, diğer giderlerin ve faaliyet zayıflığının bu katkıyı aştığını gösteriyor. Dolayısıyla TAS 29 kaynaklı parasal kazanç, şirketin ana işinin kârlı hale geldiği anlamına gelmez; daha çok yüksek enflasyonun finansal tablolar üzerindeki muhasebesel etkisini yansıtır. Yatırımcıların sürdürülebilir performansı değerlendirirken FAVÖK ve nakit yaratımını önceliklendirmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
ASUZU’da fırsat, satış tarafında tamamen kaybolmuş değil. Şirket 7,3 milyar TL ciro üreterek geçen yıla göre büyümeyi sürdürmüş durumda. Ticari araç talebi, ihracat kanalları ve ürün karmasında iyileşme, marjların yeniden güçlenmesi halinde bu satış tabanı daha yüksek kâra dönüşebilir. Ancak mevcut sonuçlarda bu potansiyel henüz gerçekleşmiş değil.
Öne çıkan riskler şunlar:
- Brüt marjın %13,2’den %9,5’e düşmesi, maliyet ve fiyatlama baskısının sürdüğünü gösteriyor.
- FAVÖK marjının %0,8’e gerilemesi, operasyonel kaldıraç ve gider kontrolü açısından alarm veriyor.
- Net borcun 9,9 milyar TL’ye yükselmesi, özellikle düşük FAVÖK döneminde finansal esnekliği sınırlıyor.
- Net parasal kazanç yüksek olsa da şirketi zarardan kurtaramadı; bu nedenle muhasebesel destek, operasyonel toparlanmanın yerini tutmuyor.
Önümüzdeki dönemde en kritik göstergeler satış büyümesinden çok brüt marjın, FAVÖK marjının, net borcun ve işletme sermayesinin yönü olacak. İkinci çeyrekte satışlar artarken marjlar toparlanmıyorsa büyümenin kalitesi sorgulanmalı; buna karşılık maliyet baskısı azalır, FAVÖK belirgin biçimde yükselir ve net borç yataylaşırsa yatırımcı algısı iyileşebilir. Mevcut 2026/3 verisi ise güçlü ciroya rağmen zayıf kârlılık ve artan borçluluk nedeniyle temkinli okunmalı.
Yatırım tavsiyesi değildir.