
Açılış
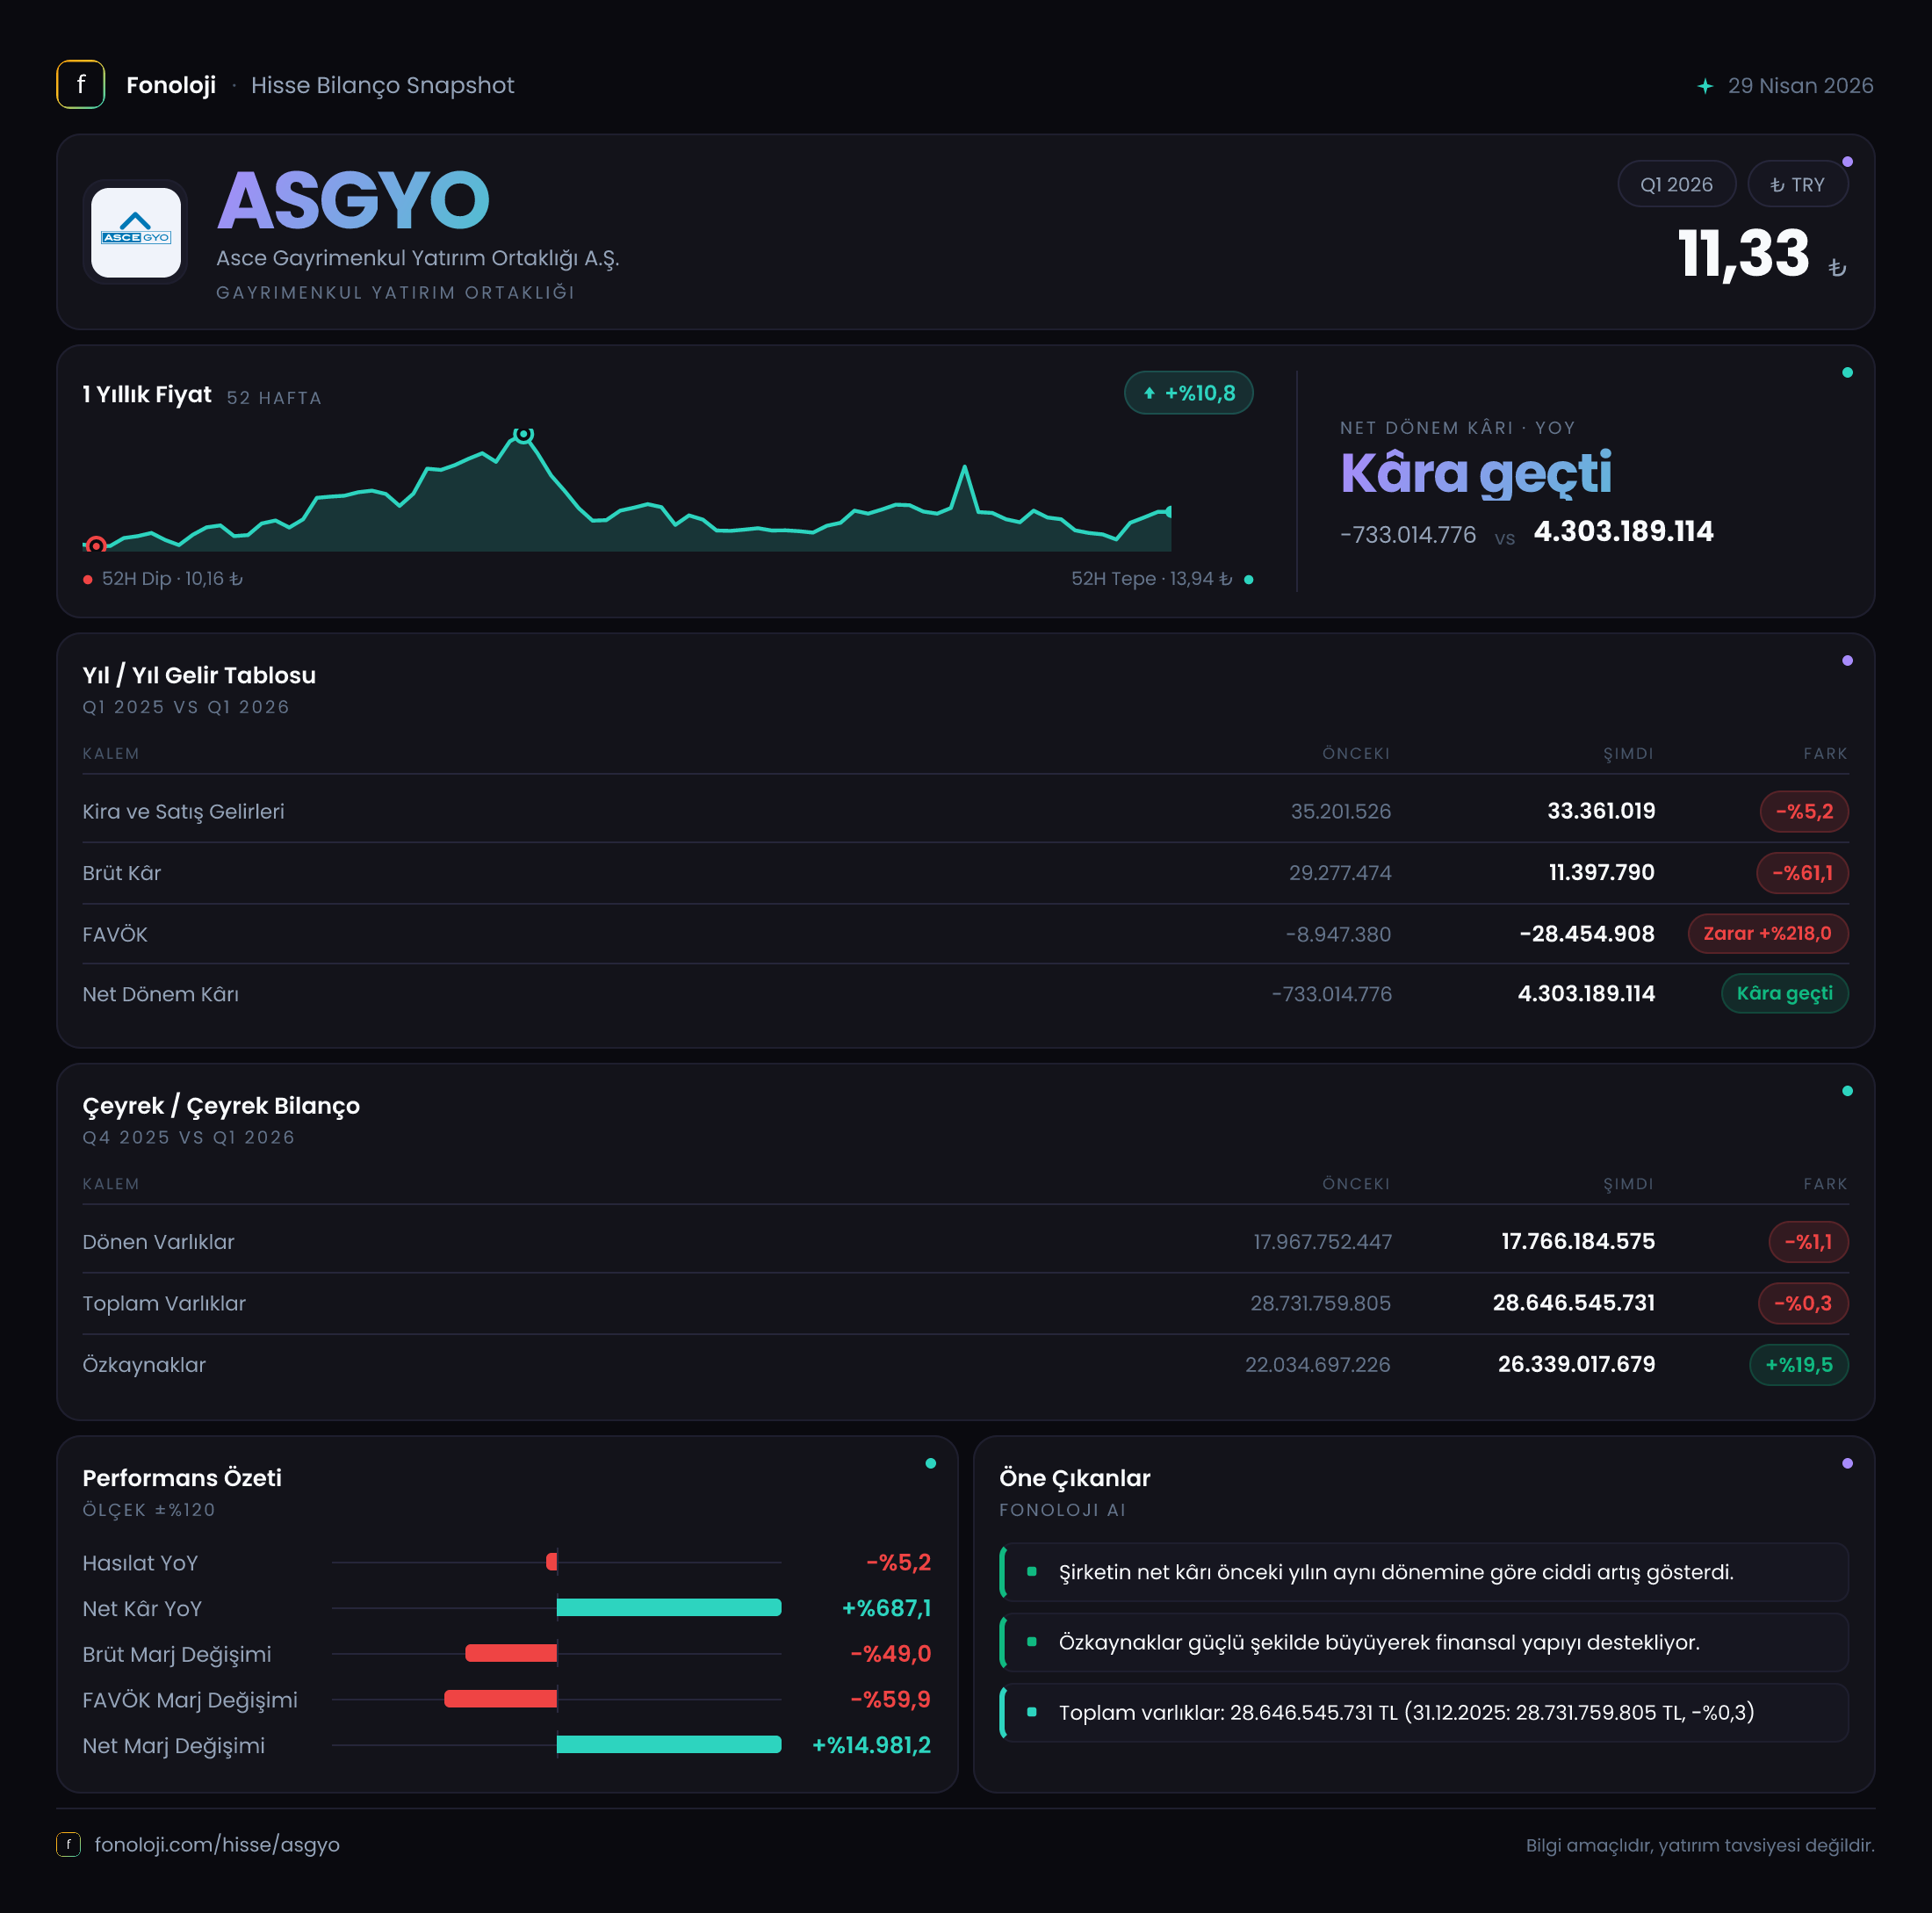
ASCE Gayrimenkul Yatırım Ortaklığı (ASGYO), gayrimenkul varlıkları ve bu varlıklardan elde edilen gelirler üzerinden değer yaratmaya çalışan bir GYO. 2026/3 ara dönem sonuçlarının ana mesajı ilk bakışta güçlü görünüyor: şirket, geçen yılın aynı dönemindeki 733,0 milyon TL zarardan bu yıl 4,3 milyar TL net kâra geçti. Ancak bu kârlılık, operasyonel performansla aynı ölçüde desteklenmiyor. Satışlar gerilerken brüt kâr ciddi biçimde düşmüş, FAVÖK zararı büyümüş durumda. Dolayısıyla bilanço kârındaki sıçramayı değerlendirirken, faaliyet performansı ile enflasyon muhasebesi ve diğer değerleme etkilerini birbirinden ayırmak gerekiyor.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 33,4 mn TL | 35,2 mn TL | Yıllık %5,2 düşüş | | Brüt kâr | 11,4 mn TL | 29,3 mn TL | Yıllık %61,1 düşüş | | FAVÖK | -24,9 mn TL | -4,5 mn TL | Operasyonel zarar belirginleşti | | Net parasal pozisyon | -153,4 mn TL | -1,3 mlr TL | Enflasyon muhasebesi kaynaklı kayıp azaldı | | Net dönem kârı | 4,3 mlr TL | -733,0 mn TL | Kârlılık operasyon dışı etkilerle ayrıştı |
Satış Hikayesi
ASGYO’nun satışları 2026’nın ilk çeyreğinde 33,4 milyon TL’ye geriledi; geçen yılın aynı döneminde bu rakam 35,2 milyon TL seviyesindeydi. Yıllık bazda %5,2’lik bu düşüş, nominal olarak sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha zayıf. Şirketin satışları yalnızca artmamakla kalmamış, reel olarak da belirgin biçimde küçülmüş durumda.
Gayrimenkul sektöründe satış ve kira gelirlerinin enflasyonla birlikte yükselmesi beklenirken, ASGYO’da bu çeyrekte böyle bir nominal büyüme görülmüyor. Bu nedenle portföyden elde edilen gelirlerin enflasyona karşı korunma gücü, mevcut veriler ışığında sınırlı görünüyor. Bununla birlikte GYO’larda tek bir çeyreğin satış rakamı, portföydeki varlık satışlarının zamanlamasından veya proje teslimlerinden etkilenebilir. Veride yalnızca 2025/3 karşılaştırması bulunduğu için çeyreklik ivme hakkında güçlü bir trend çıkarmak mümkün değil; daha sağlıklı değerlendirme için 2026/6 ve sonraki dönem sonuçlarını beklemek gerekecek.
Satışlardaki gerileme, brüt kârdaki çok daha sert düşüşle birlikte okunmalı. Çünkü gelirdeki %5,2’lik azalışa karşılık brüt kâr %61,1 gerilemiş. Bu, yalnızca satış hacminin değil, satışların bileşiminin ve maliyet yapısının da bozulduğunu gösteriyor.
Kârlılık
Şirketin brüt kârı 29,3 milyon TL’den 11,4 milyon TL’ye düşmüş. Buna göre brüt kâr marjı yaklaşık %83,2’den %34,1’e gerilemiş. Başka bir ifadeyle ASGYO, satışlarından geriye geçen brüt katkıyı geçen yıla göre ciddi biçimde kaybetmiş. Gayrimenkul şirketlerinde proje maliyetleri, satılan varlıkların defter değerleri ve dönemsel satış kompozisyonu marjları önemli ölçüde oynatabilir; ancak 49 puana yaklaşan marj düşüşü, bu çeyreğin operasyonel açıdan zayıf geçtiğini gösteriyor.
FAVÖK tarafındaki tablo daha da dikkat çekici. Şirket geçen yılın aynı döneminde 4,5 milyon TL FAVÖK zararı açıklarken, bu yıl zarar 24,9 milyon TL’ye yükselmiş. FAVÖK marjı yaklaşık -%12,8’den -%74,6’ya gerilemiş durumda. Yani şirket, satışlarının neredeyse dörtte üçü kadar operasyonel zarar üretmiş görünüyor. Bu oran, dönemsel maliyetlerin veya faaliyet giderlerinin satışlara göre çok yüksek kaldığını gösteriyor.
Net kâr ise operasyonel tablodan tamamen ayrışıyor. 4,3 milyar TL’lik net kâr, 33,4 milyon TL’lik satışın yaklaşık 129 katına denk geliyor. Bu nedenle söz konusu kârın satış ve FAVÖK performansından kaynaklanmadığı açık. Net kâr marjı matematiksel olarak yaklaşık %12.900 seviyesine çıkıyor; ancak bu oran, sürdürülebilir bir faaliyet kârlılığı olarak yorumlanmamalı. Yatırımcının finansal dipnotlarda kârın hangi kalemlerden oluştuğunu, özellikle gayrimenkul değerleme farklarını, yatırım amaçlı gayrimenkul değişimlerini, vergi etkisini ve diğer faaliyet dışı kalemleri incelemesi gerekiyor.
Bilanço Sağlığı
ASGYO’nun toplam varlıkları yıl sonuna göre 28,7 milyar TL’den 28,6 milyar TL’ye gerilemiş; değişim yalnızca %0,3. Bu, şirketin bilanço büyüklüğünün genel olarak korunduğunu gösteriyor. Dönen varlıklar 18,0 milyar TL’den 17,8 milyar TL’ye sınırlı gerilerken, duran varlıklar 10,8 milyar TL’den 10,9 milyar TL’ye yükselmiş. Portföyün bilanço içindeki dağılımında büyük bir değişiklik yok.
Özkaynaklar ise 22,0 milyar TL’den 26,3 milyar TL’ye çıkarak %19,5 yükselmiş. Bu artış, açıklanan 4,3 milyar TL’lik net kârla neredeyse aynı büyüklükte. Dolayısıyla özkaynak güçlenmesinin temel kaynağı bu dönem kârı gibi görünüyor. Ancak kârın önemli kısmı operasyonel faaliyetlerden değilse, özkaynak artışının niteliği de ayrıca sorgulanmalı. Değerleme kaynaklı kârlar bilançoyu güçlendirir, fakat nakit yaratımı anlamına gelmeyebilir.
Net borç kalemi -1,3 milyar TL’den -1,1 milyar TL’ye gelmiş. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Ancak negatif rakamın mutlak değeri küçüldüğü için net nakit tamponu 200 milyon TL azalmış. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz; yine de şirketin mevcut bilançosunda borçluluk baskısının yüksek olmadığı görülüyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi ASGYO’nun net kârını anlamada kritik noktada. Şirketin net parasal pozisyon zararı geçen yılın aynı dönemindeki 1,3 milyar TL’den 153,4 milyon TL’ye gerilemiş. Başka bir deyişle enflasyon muhasebesinden kaynaklanan kayıp yaklaşık %87,7 azalmış.
Net parasal pozisyonun negatif olması, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olması nedeniyle yüksek enflasyon ortamında satın alma gücü kaybı yaşadığını gösterir. Bu çeyrekte zarar hâlâ mevcut, ancak geçen yıla göre çok daha sınırlı. Bu iyileşme, net kârın önceki yılın zararından bu yılın yüksek kârına geçişinde önemli bir rol oynamış olabilir.
Bununla birlikte 153,4 milyon TL’lik parasal kayıp, 4,3 milyar TL’lik net kârı tek başına açıklamıyor. Bu nedenle kâr sıçramasının geri kalan kısmının hangi kalemlerden geldiği mutlaka dipnotlardan kontrol edilmeli. Özellikle bu kârın nakit yaratıp yaratmadığı ile yalnızca muhasebesel değerleme etkisi olup olmadığı, yatırım kararının merkezinde yer almalı.
Yatırımcı için Ne Anlama Geliyor?
ASGYO’nun bu çeyrek sonuçları, güçlü bilanço kârı ile zayıf operasyonel performansın aynı anda bulunduğu bir tablo sunuyor.
- Fırsat: Şirket 1,1 milyar TL net nakit pozisyonunu koruyor ve özkaynakları 26,3 milyar TL’ye yükselmiş durumda. Bu yapı, yüksek faiz ve finansman maliyeti dönemlerinde borçlu şirketlere kıyasla avantaj sağlayabilir.
- Risk: Satışlar reel olarak gerilemiş, brüt marj %83,2’den %34,1’e, FAVÖK marjı ise negatif bölgede daha da aşağı gelmiş. Faaliyet tarafındaki toparlanma görülmeden net kârın sürdürülebilirliği konusunda temkinli olmak gerekiyor.
- Dikkat edilmesi gereken nokta: 4,3 milyar TL’lik kârın niteliği. Değerleme veya muhasebe kaynaklı kârlar özkaynakları artırabilir, ancak düzenli nakit akışı sağlamayabilir.
- Takip edilmesi gereken veri: Önümüzdeki çeyreklerde satışların enflasyonun üzerine çıkıp çıkmadığı, brüt marjın toparlanıp toparlanmadığı ve net nakit pozisyonunun korunup korunmadığı.
Özetle ASGYO’nun bilançosu borçluluk açısından rahat, fakat faaliyet kârlılığı açısından zayıf bir görünüm veriyor. Bu nedenle şirketi yalnızca yüksek net kâr üzerinden değerlendirmek yanıltıcı olabilir; asıl test, bu kârın operasyonel nakit akışına ve sürdürülebilir kira veya satış gelirlerine dönüşüp dönüşmeyeceği olacak. Yatırım tavsiyesi değildir.