
Açılış
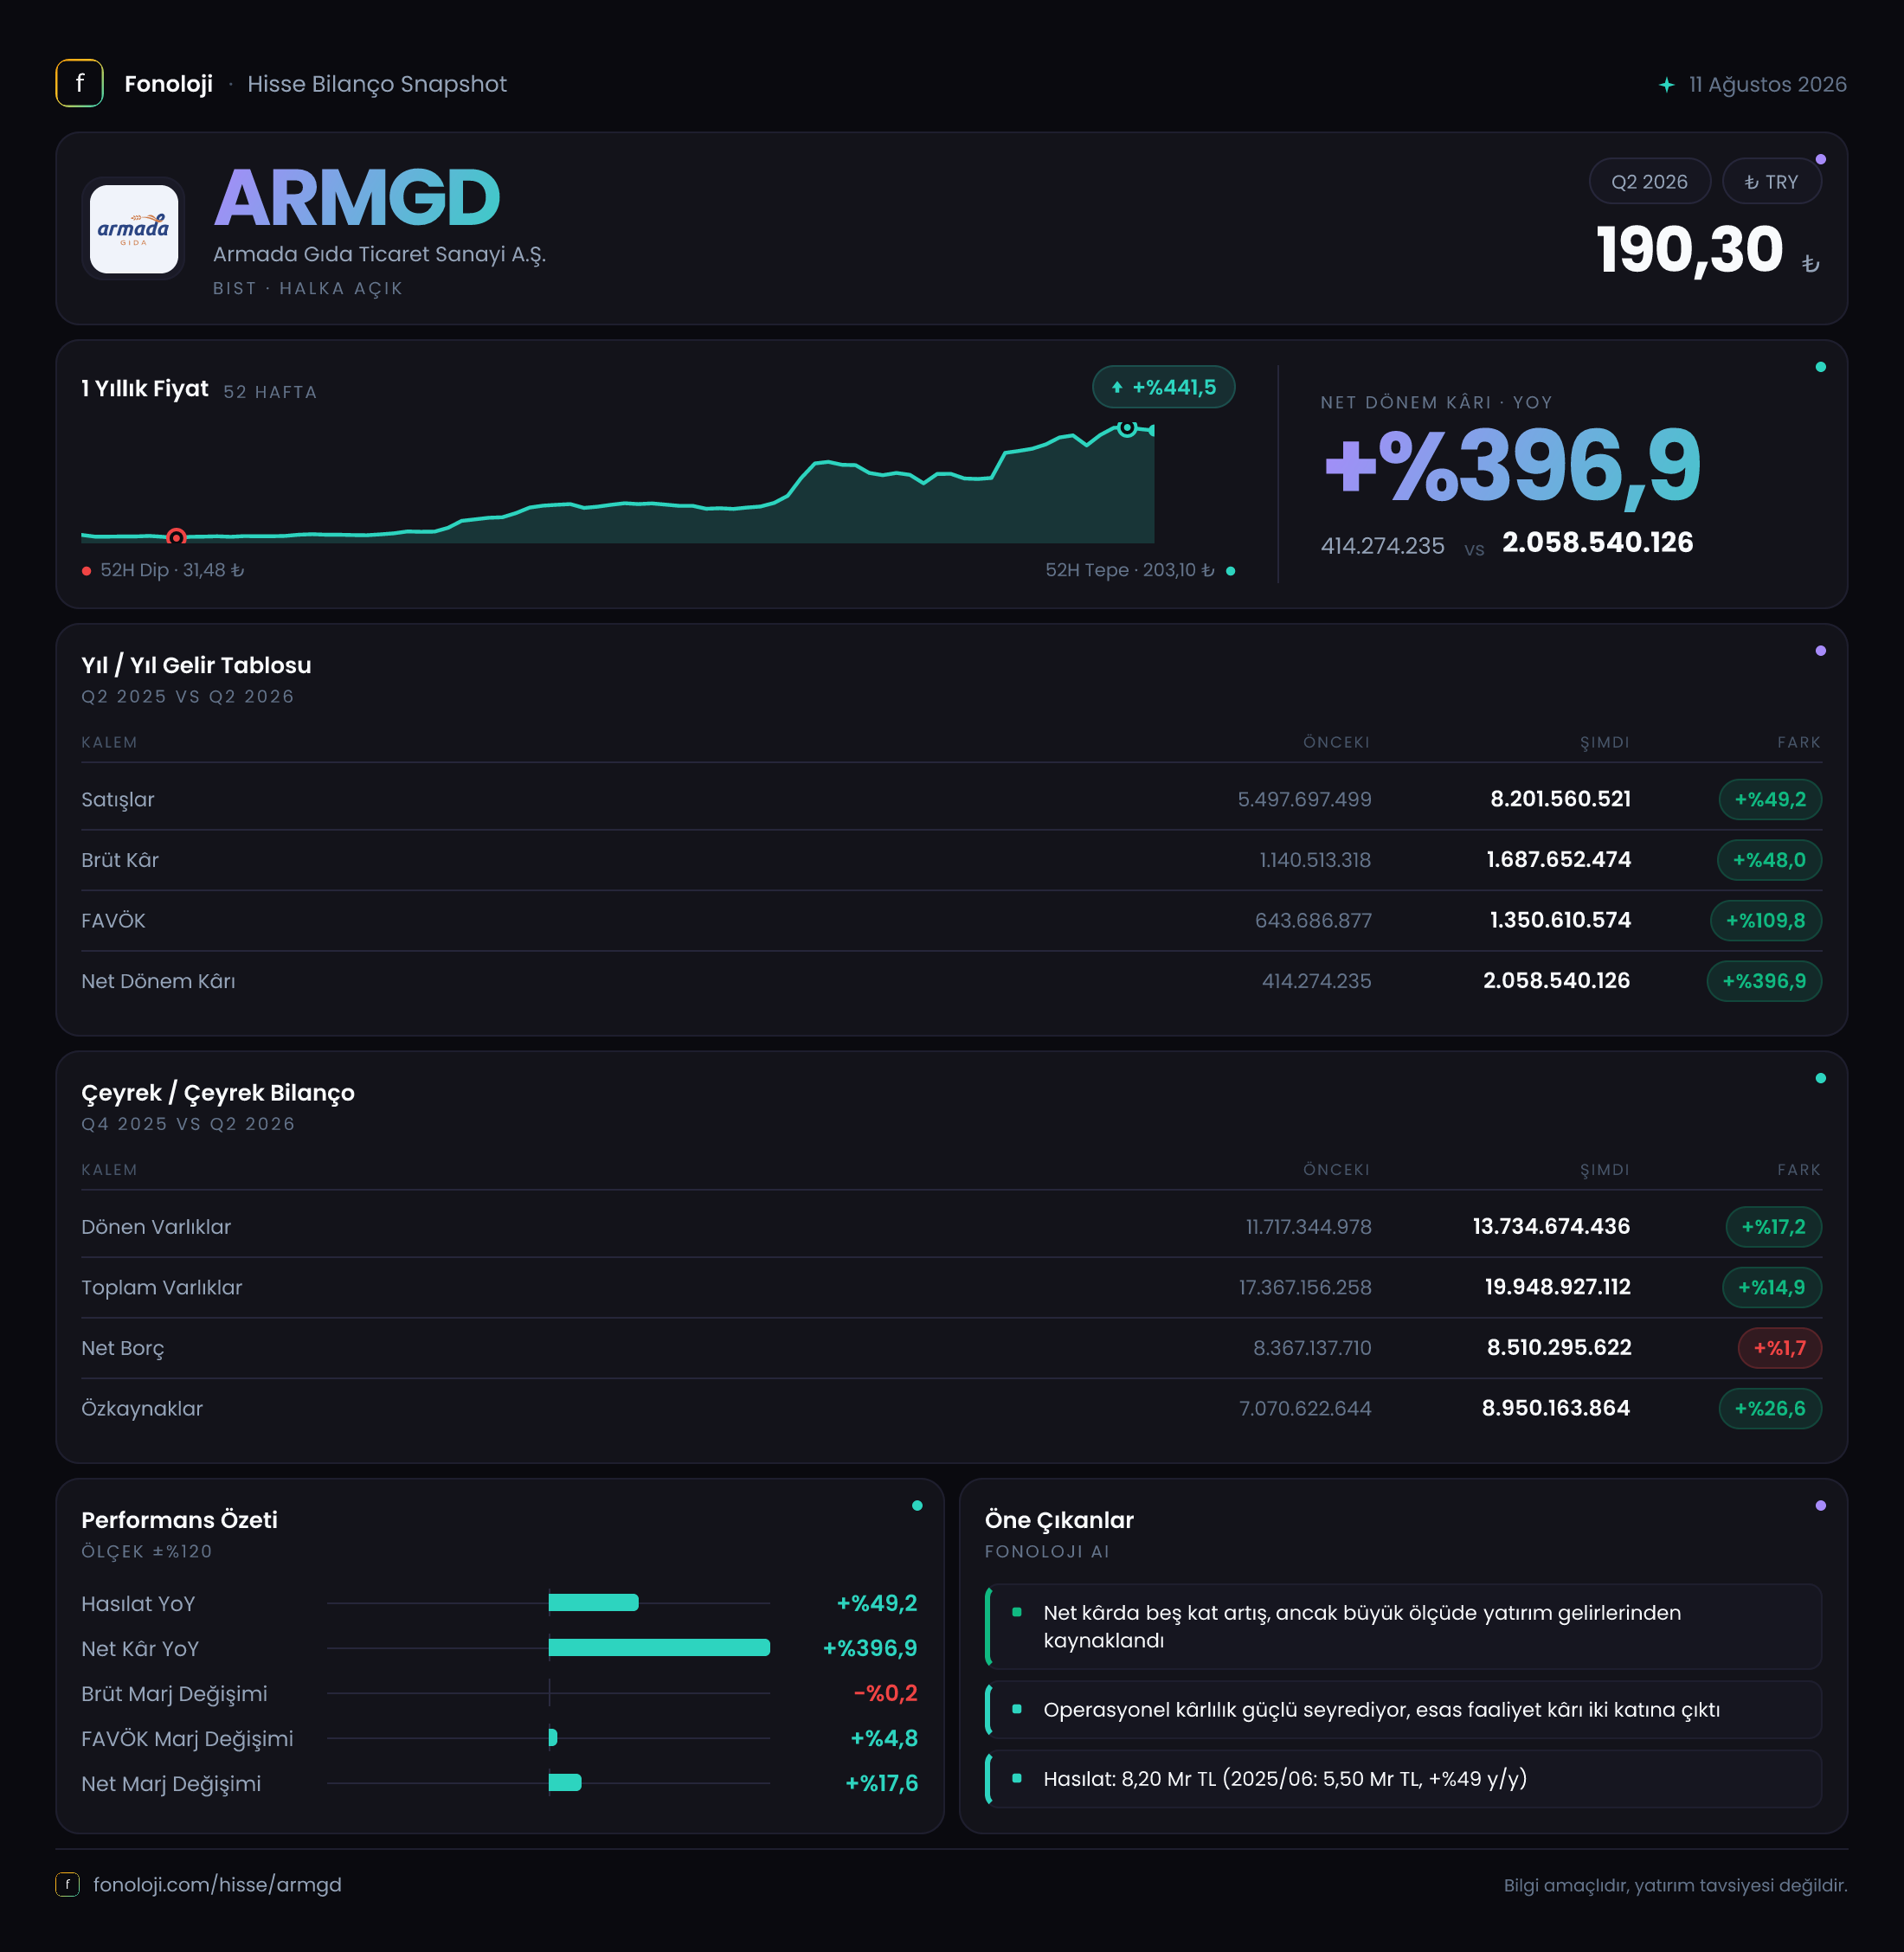
Armada Gıda, temel gıda ve tarımsal ürün ticareti alanında faaliyet gösteren bir şirket olarak 2026’nın ilk altı ayında hem satışlarını hem de operasyonel kârlılığını belirgin biçimde büyüttü. Satışlar yıllık bazda %49,2 artarken FAVÖK’teki %109,8 yükseliş, şirketin yalnızca daha fazla ürün satmadığını; aynı zamanda satışlarının kârlılığını da güçlendirdiğini gösteriyor. Net dönem kârındaki %396,9 artış ise ilk bakışta çok güçlü görünse de, bu rakamın operasyonel performansın yanı sıra enflasyon muhasebesi ve diğer faaliyet dışı kalemlerden de etkilenmiş olabileceği unutulmamalı. Bilanço tarafında özkaynaklar varlıklardan daha hızlı büyürken net borçta sınırlı bir artış görülüyor; buna karşın borçluluk seviyesi hâlâ yakından izlenmesi gereken başlık.
| Temel gösterge | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 8,2 mlr TL | 5,5 mlr TL | %49,2 büyüme | | Brüt kâr | 1,7 mlr TL | 1,1 mlr TL | %48,0 büyüme | | FAVÖK | 1,4 mlr TL | 643,7 mn TL | %109,8 büyüme | | Net dönem kârı | 2,1 mlr TL | 414,3 mn TL | %396,9 büyüme | | Net borç | 8,5 mlr TL | 8,4 mlr TL | %1,7 artış |
Satış Hikayesi
Armada Gıda’nın satışları 2026’nın ilk altı ayında 8,2 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 5,5 milyar TL seviyesindeydi; dolayısıyla şirket bir yıl içinde yaklaşık 2,7 milyar TL ilave ciro üretti. Bu, nominal olarak güçlü bir büyüme. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %49,2’lik satış artışı, ilk bakışta enflasyonun üzerinde bir büyümeye işaret ediyor.
Ancak bu farkı doğrudan tamamen reel büyüme olarak okumak doğru olmaz. Şirketin satış hacmi, ürün fiyatları, hammadde maliyetleri, kur hareketleri ve ürün karması hakkında ayrıntılı veri bulunmuyor. Bu nedenle büyümenin ne kadarının daha yüksek satış hacminden, ne kadarının fiyat artışından kaynaklandığı bu veri setiyle ayrıştırılamaz. Yine de satışların enflasyonun üzerinde artması, Armada Gıda’nın fiyat geçişkenliğini koruyabildiğini ve ticari faaliyetlerinin nominal ortamın gerisinde kalmadığını gösteriyor.
Brüt kâr da satışlara paralel biçimde yükselmiş. 1,1 milyar TL’den 1,7 milyar TL’ye çıkan brüt kâr, yıllık bazda %48 arttı. Bu oran satış büyümesine oldukça yakın. Başka bir ifadeyle, şirketin temel ürün ticaretinden elde ettiği brüt kâr, cirodaki genişlemeyi büyük ölçüde takip etmiş; ancak brüt kâr seviyesinde henüz belirgin bir marj sıçraması oluşmamış.
Çeyreklik gelir ve kârlılık verileri sunulmadığı için yılın ilk çeyreğinden ikinci çeyreğine ivmenin artıp artmadığını söylemek mümkün değil. Bu nedenle satış büyümesinin sürdürülebilirliği açısından bir sonraki raporda çeyreklik trendi görmek önemli olacak.
Kârlılık
Armada Gıda’nın brüt kâr marjı, 2026/6AB döneminde yaklaşık %20,7 oldu. Geçen yılın aynı dönemindeki %20,0 seviyesine göre marj yaklaşık 0,7 puan yükseldi. Bu sınırlı iyileşme, şirketin ürün fiyatları ve maliyetleri arasında genel olarak denge kurabildiğini gösteriyor. Ancak brüt marjda büyük bir genişleme olmadığından, net kârlılıktaki olağanüstü artışın esas kaynağı brüt kâr marjı değil.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK 643,7 milyon TL’den 1,4 milyar TL’ye çıkarken FAVÖK marjı %11,7’den yaklaşık %17,1’e yükseldi. Yaklaşık 5,4 puanlık bu iyileşme, faaliyet giderlerinin satışlara göre daha kontrollü arttığını veya şirketin operasyonel ölçek avantajı elde ettiğini gösteriyor. Brüt marj sınırlı yükselirken FAVÖK marjının çok daha hızlı artması, faaliyet giderleri ve operasyonel verimlilik tarafında olumlu bir gelişmeye işaret ediyor.
Net dönem kârı ise 414,3 milyon TL’den 2,1 milyar TL’ye yükseldi. Net kâr marjı böylece yaklaşık %7,5’ten %25,6’ya çıktı. Net kârın FAVÖK’ün üzerine çıkması, sonuçların yalnızca operasyonel performansla açıklanamayacağını gösteriyor. Finansal gelir-giderler, vergi kalemleri, enflasyon muhasebesi ve diğer faaliyet dışı etkilerin net kâr üzerinde önemli rol oynamış olması muhtemel; ancak bu kalemlerin kırılımı paylaşılmadığı için katkılarını kesin olarak ayırmak mümkün değil.
Bu nedenle yatırımcı açısından daha sağlıklı referans, net kârın yanında FAVÖK performansını da izlemek olmalı. FAVÖK marjındaki iyileşme gerçek operasyonel güçlenmeyi gösterirken, net kâr artışının sürdürülebilirliği için sonraki dönemlerde aynı seviyelerin korunup korunmadığı takip edilmeli.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %14,9 artarak 19,9 milyar TL’ye yükseldi. Dönen varlıklar %17,2 artışla 13,7 milyar TL’ye, duran varlıklar ise %10 artışla 6,2 milyar TL’ye ulaştı. Dönen varlıkların daha hızlı büyümesi, şirketin ticari faaliyetlerinin ve işletme sermayesi ihtiyacının bilanço içinde önemli yer tuttuğunu gösteriyor.
Net borç 8,4 milyar TL’den 8,5 milyar TL’ye yükseldi; artış yalnızca %1,7 ile sınırlı kaldı. Bu, varlıkların ve özkaynakların büyüdüğü dönemde borçluluğun yatay kalması açısından olumlu. Özkaynaklar ise 7,1 milyar TL’den 9 milyar TL’ye çıkarak %26,6 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %40,8’den %45,2’ye yükseldi. Şirketin bilanço içindeki özkaynak tamponu güçlenmiş durumda.
Net borç/FAVÖK oranı, dönemsel FAVÖK üzerinden yaklaşık 6,1x seviyesinde hesaplanıyor. Geçen yılın aynı dönemindeki FAVÖK kullanıldığında bu oran yaklaşık 13x civarındaydı. Dolayısıyla operasyonel kârlılıktaki büyüme borçluluk göstergesini belirgin şekilde iyileştirmiş. Bununla birlikte FAVÖK verisi altı aylık olduğu için bu oran yıllıklandırılmamış dönemsel bir ölçüm; kesin borçluluk değerlendirmesi için yıllıklandırılmış FAVÖK ve faiz karşılama oranlarını beklemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 648,8 milyon TL’den 223,7 milyon TL’ye geriledi. Tutar olarak %65,5 düşüş söz konusu. Net parasal pozisyon, enflasyon muhasebesi uygulamasında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Bu kalemin pozitif olması, ilgili dönemde enflasyon muhasebesinin net kâr üzerinde gelir yönlü katkı yarattığını gösterir; ancak katkının geçen yıla göre zayıflaması, net kârın bu destekten daha az yararlandığı anlamına gelir.
Net parasal pozisyonun azalmasına rağmen net kârın 2,1 milyar TL’ye yükselmesi önemli. Bu durum, kâr artışının yalnızca TAS 29 kaynaklı olmadığını; operasyonel kârlılık ve diğer gelir-gider kalemlerinin de etkili olduğunu düşündürüyor. Yine de enflasyon muhasebesi, bilanço ve gelir tablosu kalemlerinin nominal karşılaştırmasını zorlaştırdığı için yatırımcıların net kârı tek başına değerlendirmemesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
Armada Gıda’nın 2026/6AB sonuçlarında ana hikâye, satış büyümesinden daha hızlı artan operasyonel kârlılık. Satışlar enflasyonun üzerinde büyürken FAVÖK marjındaki yaklaşık 5,4 puanlık yükseliş, şirketin maliyet ve faaliyet giderleri yönetiminde güçlü bir dönem geçirdiğini gösteriyor. Özkaynakların net borçtan daha hızlı artması da bilanço kalitesini destekleyen bir unsur.
Buna karşılık net borcun 8,5 milyar TL seviyesinde olması ve dönemsel net borç/FAVÖK oranının yaklaşık 6,1x hesaplanması, borçluluğun hâlâ önemli bir risk başlığı olduğunu gösteriyor. Net kârın FAVÖK’ün oldukça üzerine çıkması nedeniyle, kâr kalitesini değerlendirmek için finansman giderleri, vergi, parasal kazanç ve diğer faaliyet dışı kalemlerin ayrıntılı kırılımı incelenmeli. Ayrıca çeyreklik veri eksikliği, büyümenin dönem içinde nasıl ilerlediğini görmeyi engelliyor.
Özetle şirket, güçlü satış büyümesi, belirgin FAVÖK marjı iyileşmesi ve güçlenen özkaynak yapısıyla olumlu bir dönem geçirmiş. Bundan sonraki kritik soru, bu operasyonel marjların korunup korunamayacağı ve yüksek net borcun faaliyet nakit akışıyla ne hızda azaltılacağı olacak. Yatırım tavsiyesi değildir.