
Açılış
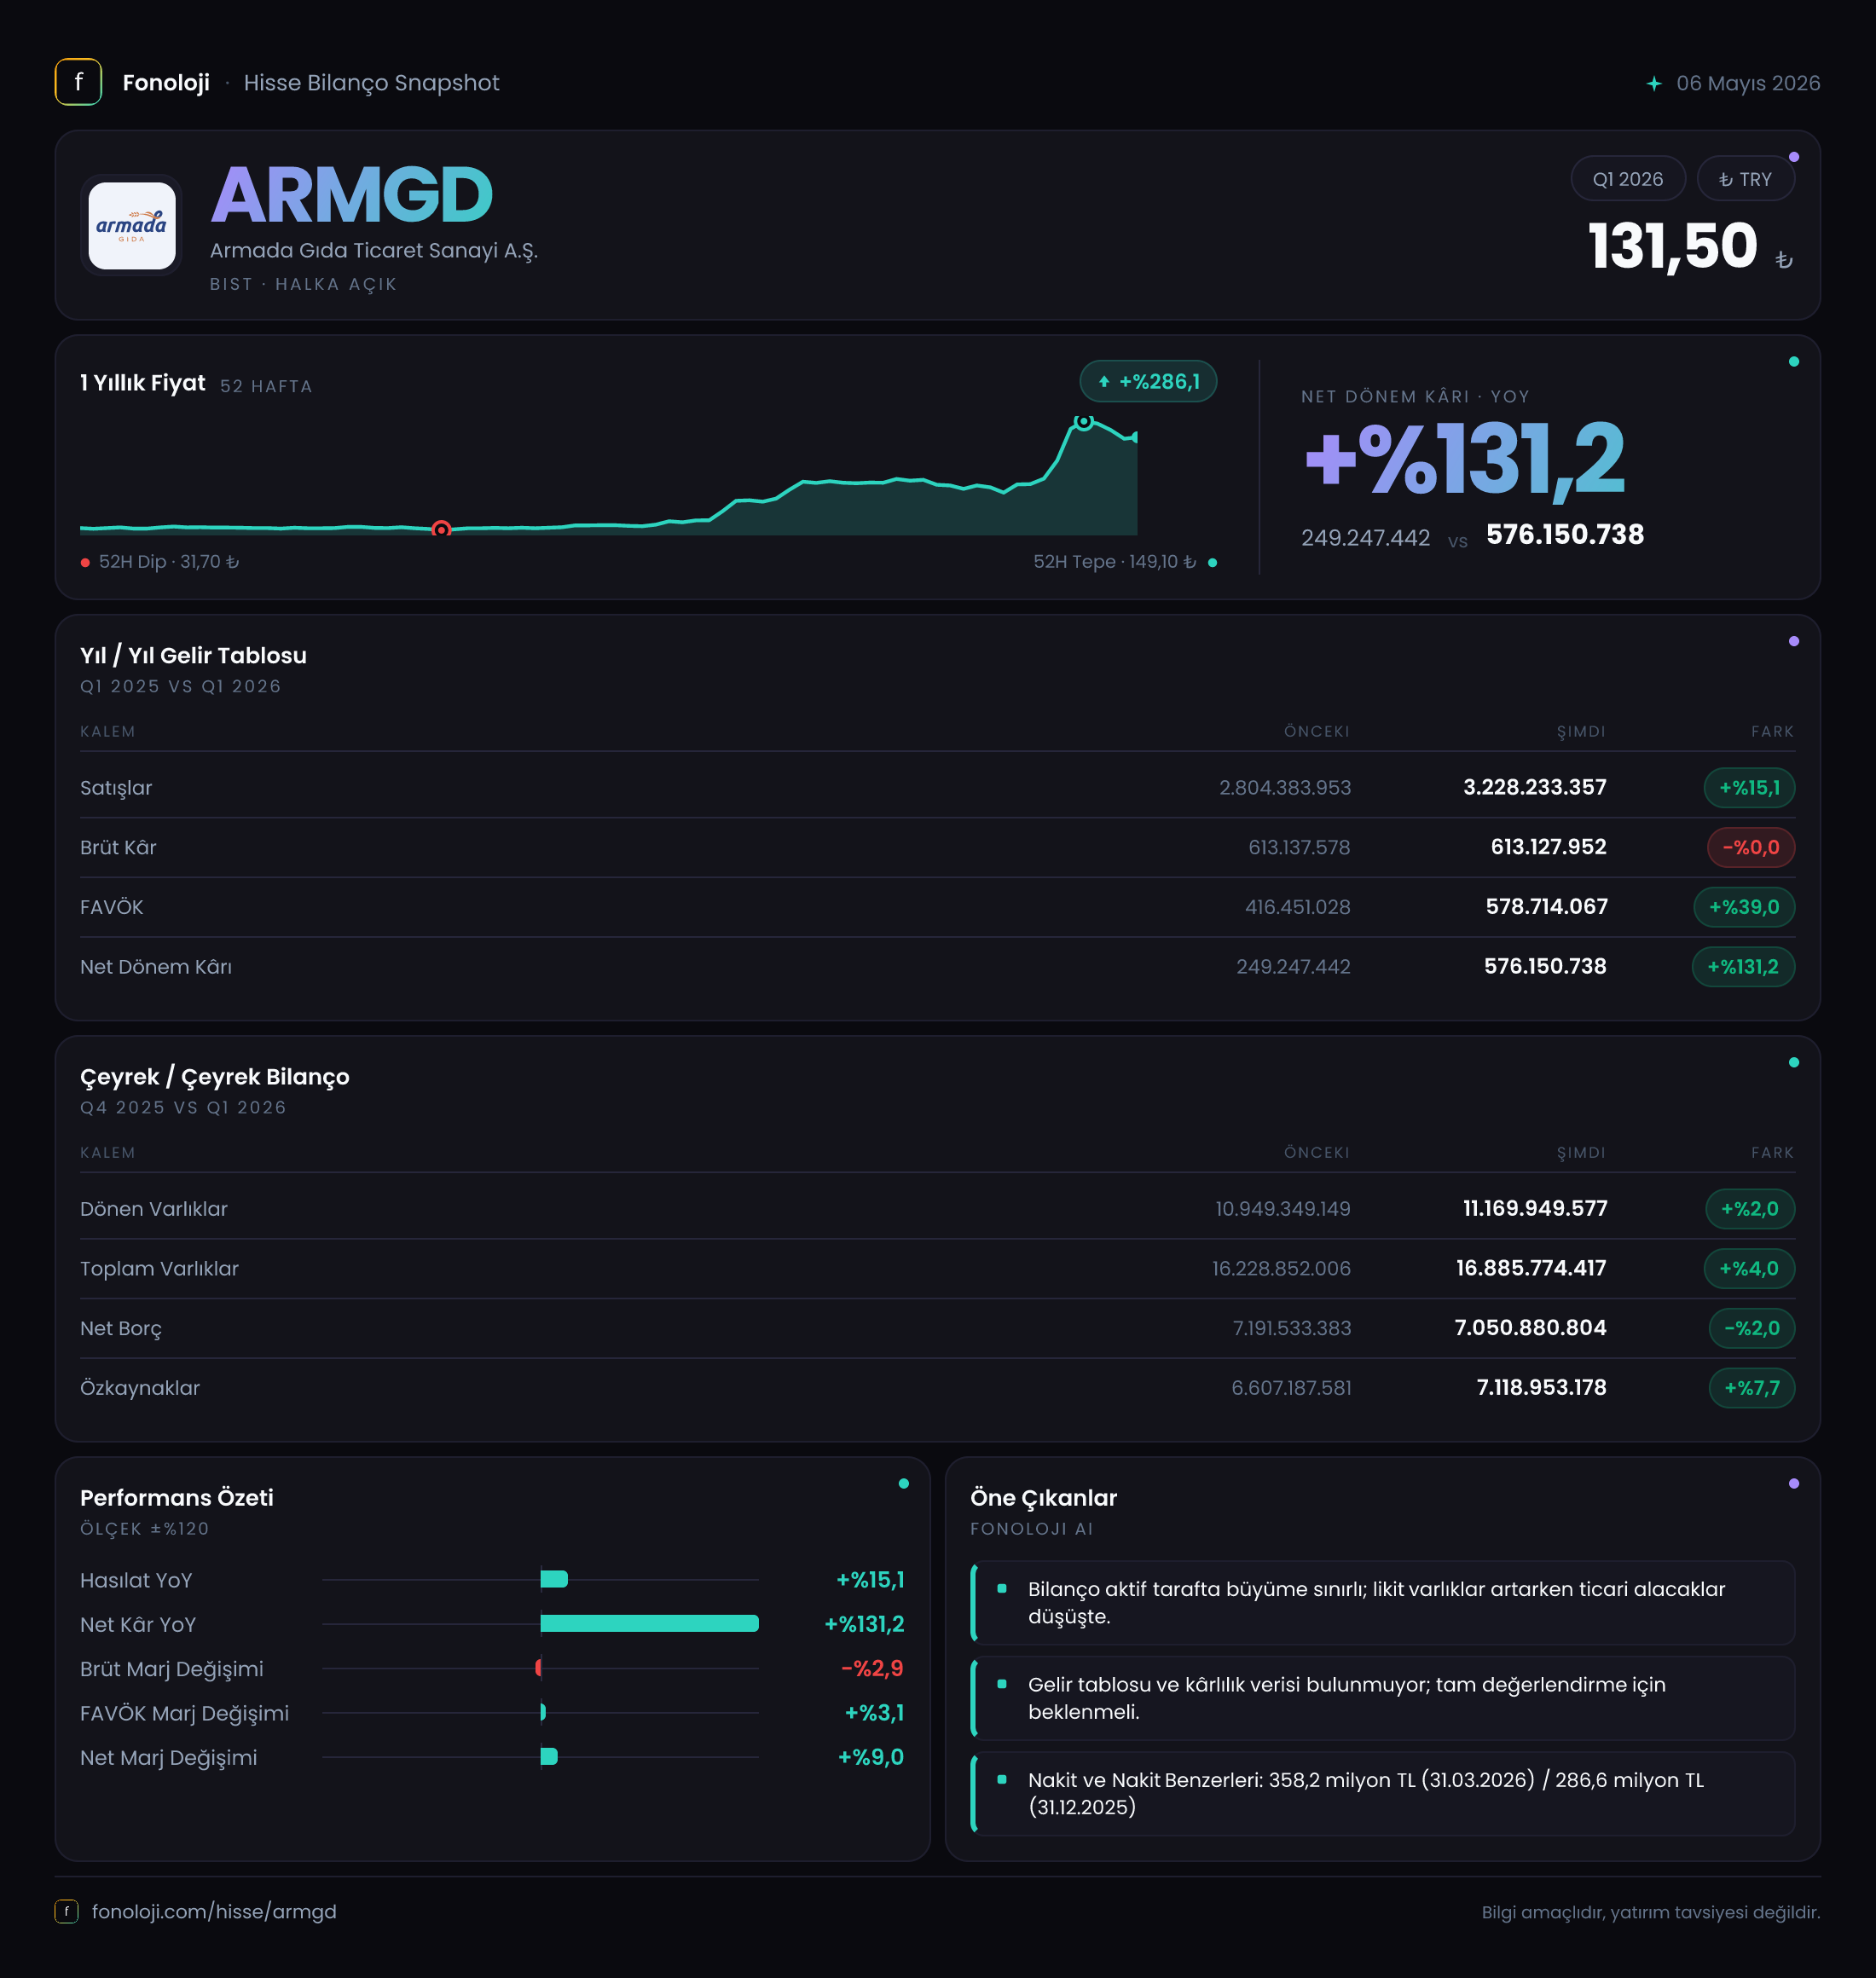
Armada Gıda, gıda ticareti ve işleme faaliyetleriyle faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını nominal olarak büyütürken, kârlılık tarafında daha güçlü bir görünüm ortaya koydu. Satışlar geçen yılın aynı dönemine göre %15,1 artarak 3,2 milyar TL’ye ulaşırken, brüt kârın 613,1 milyon TL’de sabit kalması ilk bakışta marj baskısına işaret ediyor. Buna karşılık FAVÖK’ün %28,9 artışla 485,9 milyon TL’ye, net dönem kârının ise %132,9 yükselişle 576,8 milyon TL’ye çıkması, faaliyet giderleri ve enflasyon muhasebesi etkilerinin sonucu belirgin biçimde değiştirdiğini gösteriyor. Ancak bu sonuçları değerlendirirken şirketin hâlâ 7,6 milyar TL net borç taşıdığını ve net kârın önemli bölümünün operasyonel nakit üretiminden değil, enflasyon muhasebesi kalemlerinden etkilenebileceğini unutmamak gerekiyor.
Satış Hikayesi
Armada Gıda’nın satışları, 2025’in ilk çeyreğindeki 2,8 milyar TL’den 3,2 milyar TL’ye yükseldi. Nominal büyüme %15,1 seviyesinde ve bu artış, şirketin satış hacminde veya fiyatlama gücünde belirli bir ilerleme olduğunu gösteriyor. Fakat Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, yalnızca nominal büyümeye bakmak yeterli değil.
Basit bir reel bakışla, satışların enflasyonun gerisinde kaldığı görülüyor. Örneğin %30 yıllık enflasyon varsayımıyla %15,1’lik satış artışı, reel olarak kabaca %11-12 civarında daralmaya işaret eder. Elbette TAS 29 kapsamında raporlanan finansal tabloların teknik olarak enflasyon muhasebesinden geçtiği ve ürün karması, kur hareketleri, ihracat payı gibi unsurların bu hesabı değiştirebileceği unutulmamalı. Yine de mevcut veri, şirketin büyümesinin enflasyondan ayrışan güçlü bir hacim büyümesi olduğunu göstermiyor.
Çeyreklik karşılaştırma açısından ise elimizde yalnızca ilk çeyrek verileri bulunuyor. Bu nedenle satışların 2026’nın ilk çeyreğinde geçen yılın aynı çeyreğine göre yükseldiğini biliyoruz; ancak dördüncü çeyrekten birinci çeyreğe geçişte mevsimsellik veya operasyonel ivme hakkında kesin hüküm vermek için sonraki dönemleri beklemek gerekiyor.
Satışların büyümesine rağmen brüt kârın değişmemesi önemli bir sinyal. Bu durum, hammadde, ürün tedarik maliyetleri, lojistik veya fiyatlama baskısının satış büyümesini büyük ölçüde absorbe ettiğini düşündürüyor. Gıda şirketlerinde satışların artması tek başına yeterli değil; asıl kritik konu, bu satışların hangi marjla yapıldığıdır.
Kârlılık
Armada Gıda’nın brüt kârı geçen yılın aynı dönemindeki 613,1 milyon TL seviyesinde kaldı. Satışlar 2,8 milyar TL’den 3,2 milyar TL’ye yükselirken brüt kârın sabit kalması, brüt kâr marjının yaklaşık %21,9’dan %19,2’ye gerilediğini gösteriyor. Yaklaşık 2,7 puanlık bu düşüş, şirketin temel ticari faaliyetlerinde maliyet baskısının sürdüğünü ortaya koyuyor.
Buna karşın FAVÖK 377,1 milyon TL’den 485,9 milyon TL’ye çıkarak %28,9 büyüdü. FAVÖK marjı da yaklaşık %13,5’ten %15,2’ye yükseldi. Brüt marj düşerken FAVÖK marjının artması, brüt kârın altında yer alan faaliyet giderlerinde iyileşme veya giderlerin satışlara oranında düşüş yaşandığını gösterir. Ancak elimizde faaliyet giderlerinin ayrıntısı bulunmadığı için bu iyileşmenin hangi kalemlerden kaynaklandığını kesin biçimde söylemek mümkün değil.
Bu tablo, şirketin satış başına daha fazla operasyonel kâr üretmeye başladığına işaret ediyor; fakat söz konusu iyileşmenin sürdürülebilirliği izlenmeli. Çünkü brüt kâr marjındaki gerileme, şirketin ürün ve maliyet tarafında hâlâ baskı altında olduğunu söylüyor. FAVÖK artışı faaliyet gideri disiplininden kaynaklanıyorsa olumlu; ancak tek seferlik veya dönemsel etkiler içeriyorsa aynı performansın sonraki çeyreklerde tekrarlanması garanti değil.
Net dönem kârı ise 247,6 milyon TL’den 576,8 milyon TL’ye yükseldi. Net kâr marjı yaklaşık %8,8’den %18,0’a çıktı. Bu çok güçlü bir artış olsa da net kârın FAVÖK’ten belirgin biçimde yüksek olması, operasyon dışı kalemlerin etkisini gündeme getiriyor. Özellikle 364,8 milyon TL’lik net parasal pozisyon net kârın önemli bir bileşeni. Dolayısıyla net kâr artışını doğrudan operasyonel kârlılığın iki kattan fazla artması şeklinde okumak doğru olmaz.
Bilanço Sağlığı
Armada Gıda’nın toplam varlıkları, 2025 yıl sonundaki 16,2 milyar TL’den 16,9 milyar TL’ye yükseldi. Artış %4,0 seviyesinde kalırken, duran varlıklar %8,3 artışla 5,7 milyar TL’ye, dönen varlıklar ise %2,0 artışla 11,2 milyar TL’ye çıktı. Bu yapı, şirket varlıklarının yaklaşık üçte ikisinin kısa vadeli çalışma sermayesi kalemlerinde bulunduğunu gösteriyor.
Net borç 7,8 milyar TL’den 7,6 milyar TL’ye gerileyerek sınırlı biçimde azaldı. Bu olumlu bir gelişme olmakla birlikte, borç azaltımının henüz güçlü bir bilanço dönüşümüne işaret edecek ölçekte olmadığı görülüyor. Özkaynaklar 6,6 milyar TL’den 7,1 milyar TL’ye çıkarak %7,7 büyüdü. Böylece özkaynakların toplam varlıklara oranı yaklaşık %42 seviyesine geldi; bu, şirket varlıklarının anlamlı bir bölümünün özkaynaklarla finanse edildiğini gösteriyor.
Bununla birlikte net borcun özkaynaklara oranı yaklaşık 1,1 kat. FAVÖK’ün yalnızca ilk çeyrek verisi olması nedeniyle net borç/FAVÖK hesabı yıllıklaştırılmadan yanıltıcı olabilir. İlk çeyrek FAVÖK’ü dört çeyreğe basitçe yayılırsa net borç/FAVÖK yaklaşık 3,9 kat seviyesine gelir; bu da borçluluğun yakından izlenmesi gerektiğini gösterir. Faiz giderleri, işletme sermayesi ihtiyacı ve nakit akışı görülmeden bilanço riskini tamamen düşük kabul etmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 395,3 milyon TL’den 364,8 milyon TL’ye geriledi; düşüş %7,7. Pozitif net parasal pozisyon, enflasyon muhasebesi kapsamında şirketin parasal kalemlerindeki pozisyonun net kâra katkı sağladığını gösteriyor. Bu kalem, özellikle yüksek enflasyon ortamında net kâr ile operasyonel performans arasındaki farkı büyütebilir.
Buradaki kritik nokta, net parasal pozisyonun bir satış geliri veya kasaya giren doğrudan nakit olmadığının bilinmesi. 364,8 milyon TL, raporlanan kârı destekleyen muhasebesel bir etkidir; şirketin operasyonlarından bu tutarda ilave nakit yarattığı anlamına gelmez. Üstelik bu katkının geçen yılki 395,3 milyon TL’nin altında kalmasına rağmen net kârın güçlü biçimde artması, diğer finansal veya dönemsel kalemlerin de etkili olduğunu gösteriyor.
Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK, faaliyetlerden yaratılan nakit akışı ve net parasal pozisyonu birlikte izlemeli. TAS 29 kaynaklı katkı gerilerken operasyonel kârlılık korunabiliyorsa, kâr kalitesinin daha güçlü olduğu söylenebilir.
Yatırımcı için Ne Anlama Geliyor?
Armada Gıda’nın ilk çeyrek sonuçları, operasyonel kârlılık açısından olumlu, satış büyümesinin kalitesi ve bilanço açısından ise daha temkinli okunması gereken bir tablo sunuyor.
- FAVÖK marjının %13,5’ten %15,2’ye yükselmesi, faaliyet giderleri tarafında iyileşme olduğunu gösteriyor.
- Brüt kâr marjının %21,9’dan %19,2’ye gerilemesi, maliyet baskısının henüz çözülmediğine işaret ediyor.
- Satışların %15,1 artması, %30’un üzerindeki enflasyon ortamında reel büyüme açısından zayıf kalıyor.
- Net kârın 576,8 milyon TL’ye çıkması etkileyici; ancak bu performansın ne kadarının sürdürülebilir operasyonel kârdan, ne kadarının TAS 29 ve diğer finansal kalemlerden geldiği izlenmeli.
- Net borcun 7,6 milyar TL seviyesinde kalması, faiz oranları ve nakit akışı açısından temel risk başlığı olmaya devam ediyor.
Önümüzdeki dönemlerde en önemli takip noktaları; satış büyümesinin enflasyonu aşarak hacimle desteklenip desteklenmediği, brüt kâr marjının toparlanıp toparlanmadığı, FAVÖK artışının kalıcı olup olmadığı ve net borcun faaliyetlerden yaratılan nakitle azaltılıp azaltılamayacağı olacak. Bu göstergeler iyileşirse şirketin mevcut güçlü net kâr performansı daha kaliteli ve sürdürülebilir bir yapıya kavuşabilir. Aksi durumda yüksek net kâr, operasyonel gerçekliği olduğundan daha güçlü gösterebilir.
Yatırım tavsiyesi değildir.