
Açılış
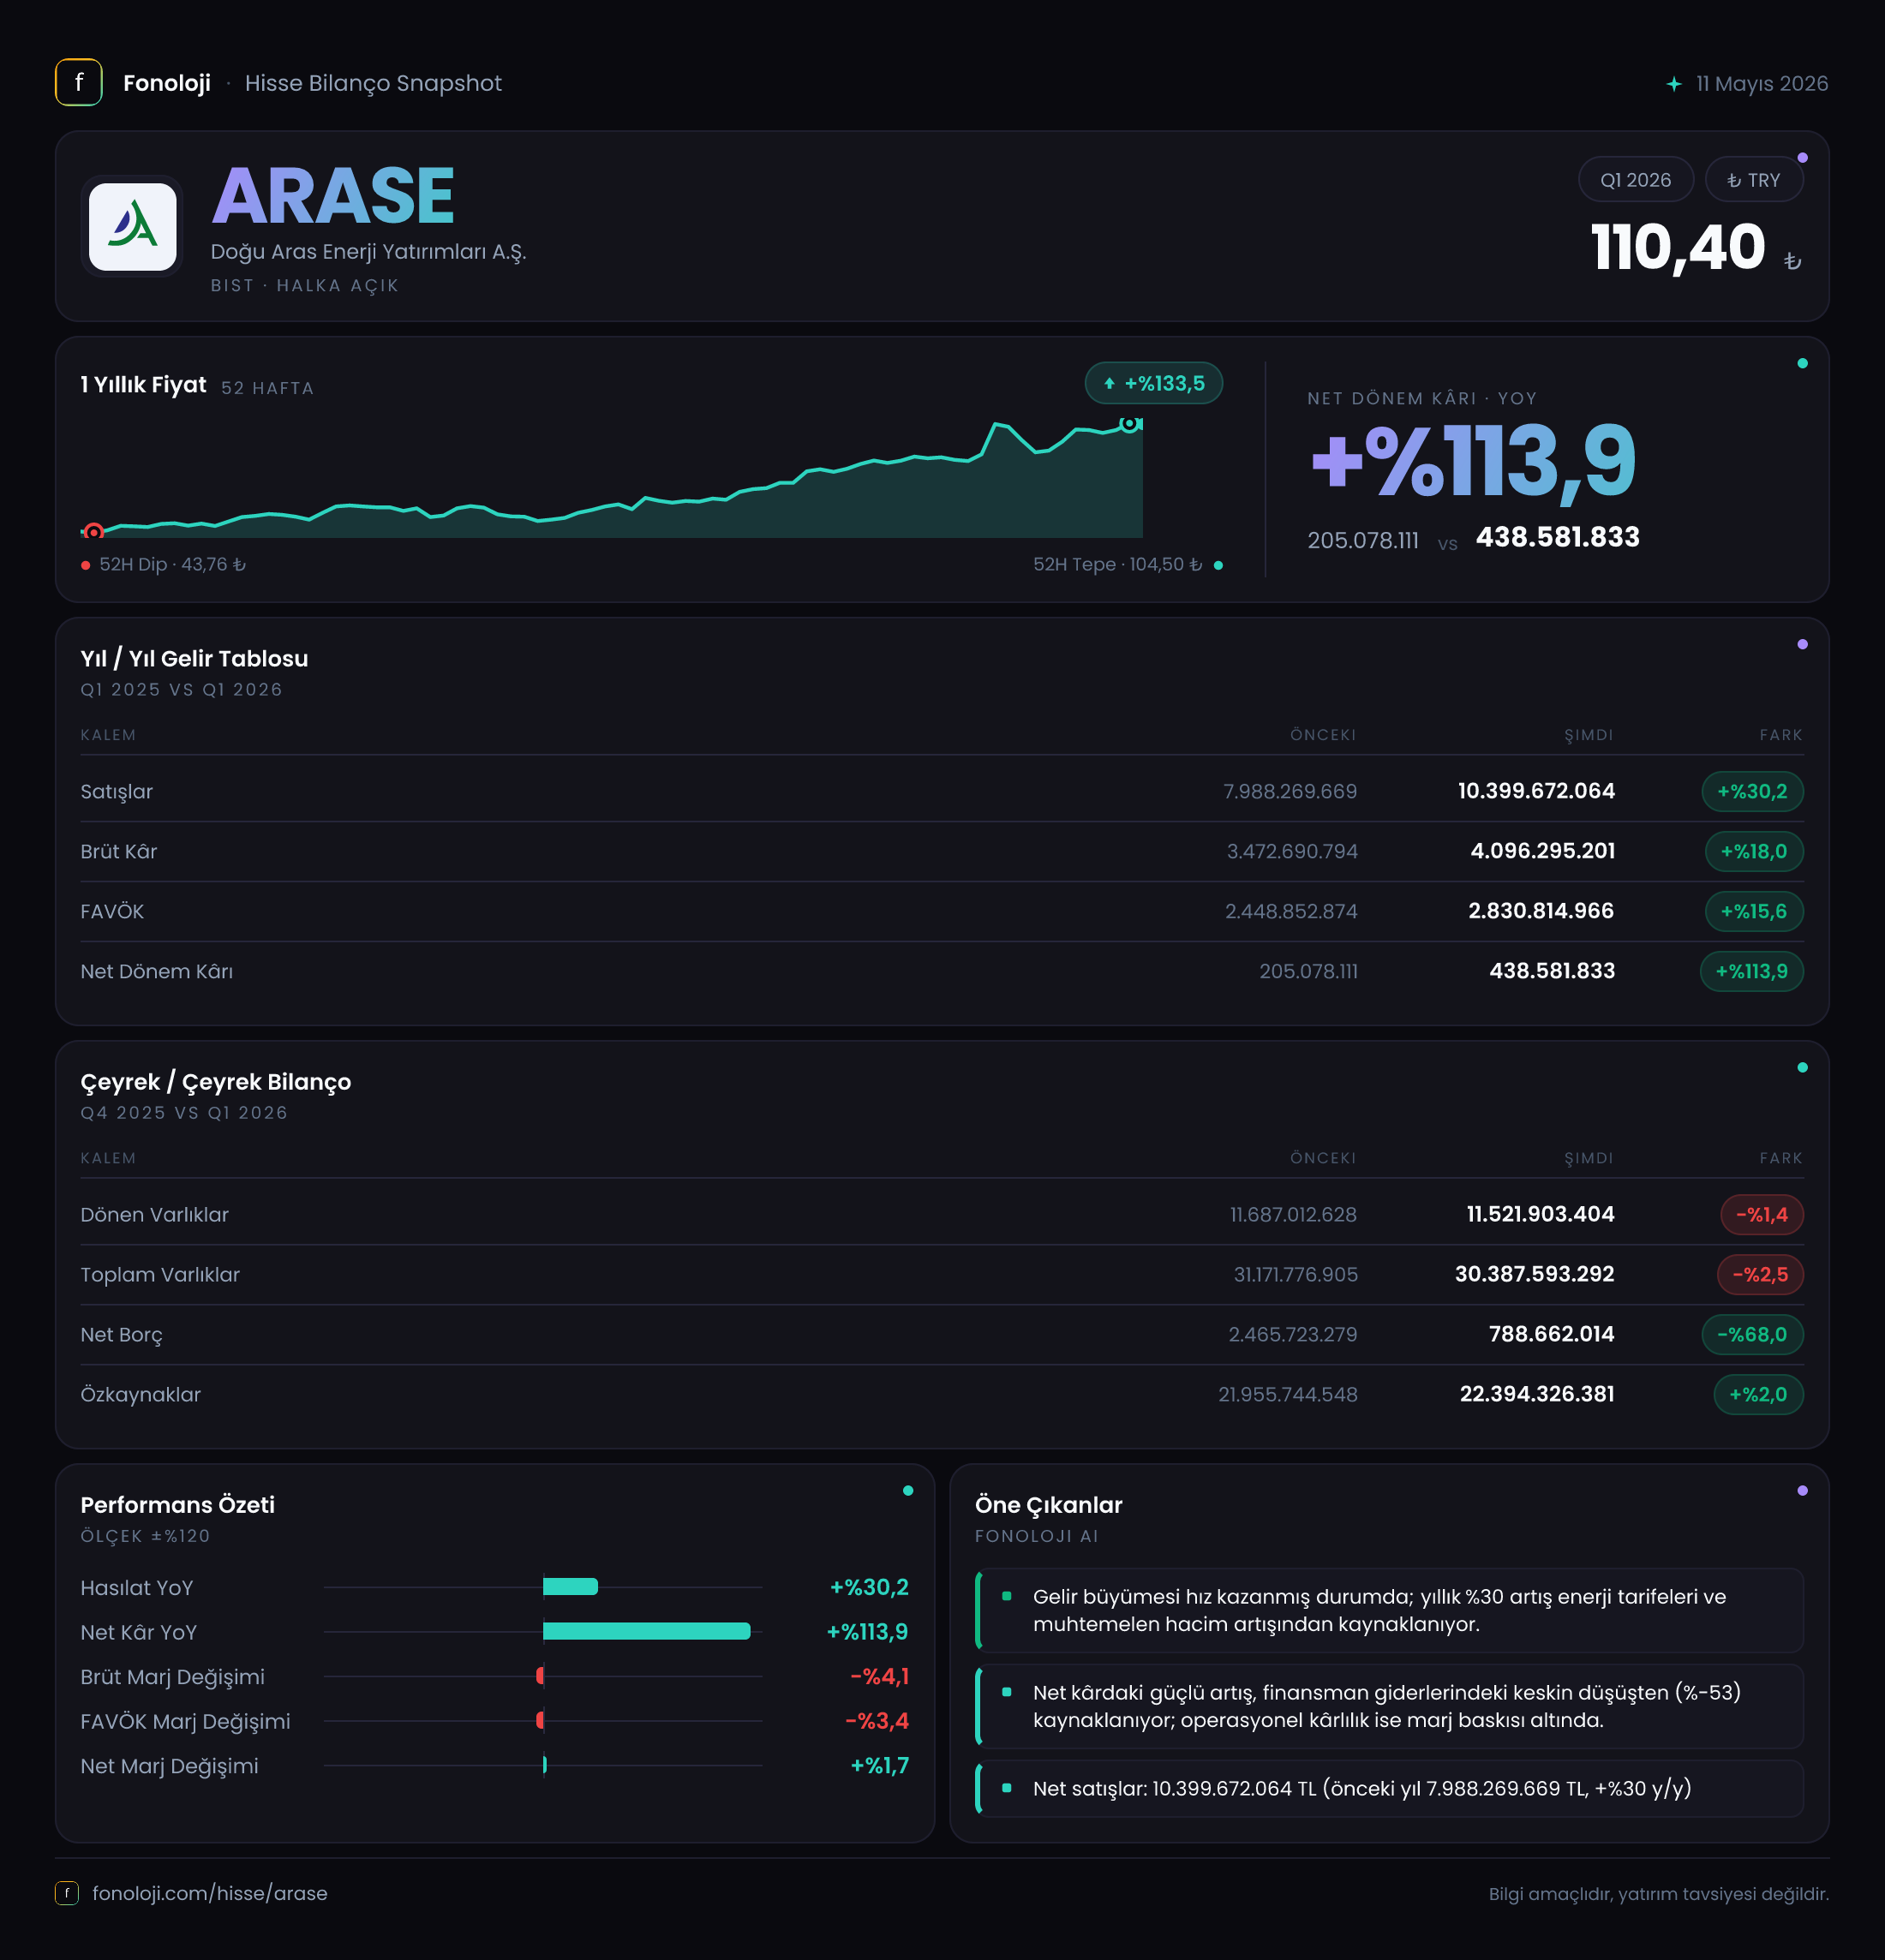
Doğu Aras Enerji Yatırımları, elektrik dağıtım ve enerji yatırımları odağında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre %30,2 artırarak 10,4 milyar TL’ye taşıdı. İlk bakışta gelir büyümesi güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın ne kadarının gerçek hacim büyümesinden kaynaklandığı ayrıca sorgulanmalı. Operasyonel kârlılık satışların gerisinde büyürken, net kârın %113,9 artması esas olarak finansal yapıdaki iyileşme ve net parasal pozisyonun etkisiyle açıklanıyor. Bilançonun en dikkat çekici tarafı ise net borcun önceki yıl sonuna göre belirgin biçimde azalması.
Satış Hikayesi
ARASE’nin satışları 8,0 milyar TL’den 10,4 milyar TL’ye yükseldi. Bu, nominal olarak 2,4 milyar TL ilave gelir ve yıllık bazda %30,2 büyüme anlamına geliyor. Ancak bu rakamı tek başına güçlü bir reel büyüme göstergesi olarak okumak doğru olmaz. Türkiye’de %30’un üzerinde enflasyon ortamında, satışlardaki %30,2’lik artış şirketin fiyat geçişlerini büyük ölçüde yansıtırken, gerçek enerji dağıtım hacmi veya müşteri başına tüketimdeki gelişim hakkında veri sunmuyor.
Buradaki temel yatırımcı sorusu şu: Şirket aynı miktarda enerjiyi daha yüksek tarifelerle mi faturaladı, yoksa dağıtım hacminde ve operasyonel ölçekte de anlamlı bir artış mı gerçekleşti? Paylaşılan finansal tabloda bu ayrımı yapmaya yarayacak hacim, abone sayısı veya tarife kırılımı bulunmuyor. Bu nedenle satış büyümesini şimdilik nominal olarak güçlü, reel açıdan ise teyide ihtiyaç duyan bir performans olarak değerlendirmek gerekiyor.
Satışlardaki artışa rağmen brüt kâr ve FAVÖK büyümesinin daha düşük kalması da önemli. Gelirler %30,2 artarken brüt kâr yalnızca %18,0, FAVÖK ise %17,6 yükseldi. Bu tablo, şirketin satışlarını büyütürken maliyetlerini aynı ölçüde kontrol altında tutamadığını gösteriyor. Dağıtım sektöründe düzenlemeye tabi gelir yapısı nedeniyle tarife artışlarının maliyet enflasyonunu ne ölçüde karşıladığı kritik önem taşıyor; mevcut veriler, ilk çeyrekte bu geçişin kârlılık tarafında tam olarak korunamadığına işaret ediyor.
Kârlılık
ARASE’nin brüt kârı 3,5 milyar TL’den 4,1 milyar TL’ye çıktı. Bununla birlikte brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %43,8 seviyesinden bu çeyrekte %39,4’e geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 43,8 TL brüt kâr üretirken bu yıl aynı satış hacminden 39,4 TL brüt kâr elde etti. Marjdaki yaklaşık 4,4 puanlık düşüş, gelir büyümesinin maliyet artışlarının üzerinde kalıcı bir avantaj yaratmadığını ortaya koyuyor.
FAVÖK 2,4 milyar TL’den 2,9 milyar TL’ye yükseldi; ancak FAVÖK marjı da yaklaşık %30,0’dan %27,9’a geriledi. FAVÖK’ün satışlardan daha yavaş büyümesi, operasyonel kaldıraç açısından bu çeyrekte olumlu bir tablo olmadığını gösteriyor. Şirketin faaliyet ölçeği büyürken, bu büyüme henüz daha yüksek bir operasyonel verimlilik olarak finansallara yansımamış.
Net kâr ise 205,1 milyon TL’den 438,6 milyon TL’ye çıkarak %113,9 arttı. Net kâr marjı da yaklaşık %2,6’dan %4,2’ye yükseldi. Ancak net kârdaki bu güçlü artışın operasyonel performanstan çok, operasyon dışı kalemler ve finansal yapıdaki değişimlerle desteklendiği görülüyor. Çünkü FAVÖK büyümesi %17,6 ile sınırlı kalırken net kâr büyümesi bunun oldukça üzerine çıkmış durumda.
Bu nedenle net kâr artışını doğrudan şirketin temel faaliyetlerinde iki katına yakın bir verimlilik artışı olarak okumamak gerekir. Operasyonel marjlar gerilerken net kârın yükselmesi, kârın niteliğini ve sürdürülebilirliğini daha önemli hale getiriyor.
Bilanço Sağlığı
ARASE’nin toplam varlıkları önceki yıl sonundaki 31,2 milyar TL’den 30,4 milyar TL’ye geriledi. Dönen varlıklar 11,7 milyar TL’den 11,5 milyar TL’ye, duran varlıklar ise 19,5 milyar TL’den 18,9 milyar TL’ye indi. Varlık tabanındaki bu sınırlı küçülme, tek başına olumsuz bir sinyal değil; özellikle duran varlıklardaki gerileme amortisman, yeniden değerleme veya varlık kompozisyonundaki değişimlerden kaynaklanabilir. Fakat ayrıntılı nakit akışı ve yatırım harcaması bilgisi olmadan bu düşüşün niteliği kesin biçimde belirlenemiyor.
Bilançonun güçlü tarafı net borçtaki belirgin azalış. Net borç 2,5 milyar TL’den 788,7 milyon TL’ye gerileyerek %68,0 azaldı. Bu, şirketin borçluluk riskini önemli ölçüde hafifleten bir gelişme. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 0,27x seviyesinde; ancak tek çeyrek FAVÖK’ün yıllıklandırılması yanıltıcı olabileceğinden bu oranı temkinli değerlendirmek gerekiyor. Yine de önceki yıl sonundaki 2,5 milyar TL net borçla karşılaştırıldığında finansal kaldıraçta belirgin bir iyileşme var.
Özkaynaklar 22,0 milyar TL’den 22,4 milyar TL’ye yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %73,7 seviyesinde bulunuyor. Bu yüksek özkaynak ağırlığı, şirketin bilanço dayanıklılığını destekliyor. Varlıklar azalırken özkaynakların artması ve net borcun düşmesi, ilk çeyrek itibarıyla finansal risk profilinin güçlendiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 1,2 milyar TL’den 1,5 milyar TL’ye yükseldi; başka bir ifadeyle negatif etki %18,1 arttı. Enflasyon muhasebesi altında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında net parasal kazanç veya kayıp yaratıyor. ARASE’de bu kalemin negatif olması, ilgili dönemde enflasyon muhasebesinin net kâr üzerinde aşağı yönlü etki oluşturduğunu gösteriyor.
Burada önemli nokta, net parasal pozisyon zararının faaliyet performansından farklı bir karakter taşımasıdır. Şirketin satışları ve FAVÖK’ü artarken bu kalem net kârı aşağı çekebilir. Buna rağmen net kârın yükselmesi, negatif parasal etkinin üzerinde çalışan diğer gelir-gider kalemlerinin veya finansal yapıdaki iyileşmenin etkili olduğunu düşündürüyor. Ancak net parasal kayıp 1,5 milyar TL gibi yüksek bir tutar olduğundan, yatırımcıların yalnızca net kâra değil, enflasyon muhasebesi öncesi operasyonel kârlılığa ve nakit üretimine de odaklanması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek finansalları ARASE için iki farklı hikâye anlatıyor. Bir tarafta satışlar nominal olarak büyüyor, net borç hızlı biçimde azalıyor ve özkaynak tabanı güçleniyor. Özellikle net borcun 788,7 milyon TL’ye inmesi, faiz ve refinansman riskini önceki yıl sonuna göre anlamlı biçimde azaltıyor. Bu, şirketin bilançosu açısından önemli bir fırsat alanı.
Diğer tarafta, brüt ve FAVÖK marjlarının gerilemesi temel faaliyetlerde baskı olduğunu gösteriyor. Satışların %30,2 büyüdüğü bir ortamda FAVÖK’ün %17,6 artması, büyümenin henüz kârlılığa aynı oranda yansımadığını ortaya koyuyor. Enflasyonun üzerinde kalıcı reel büyüme, tarife-maliyet dengesi ve marjların yeniden toparlanıp toparlanamayacağı izlenmesi gereken başlıklar.
Önümüzdeki dönemlerde yatırımcıların özellikle şu göstergelere bakması gerekiyor:
- FAVÖK marjı %27,9 seviyesinden yeniden yukarı dönebilecek mi?
- Satış büyümesi enflasyondan ayrışarak reel hacim artışına dönüşecek mi?
- Net borç azalması faaliyetlerden yaratılan nakit ile mi, yoksa geçici bilanço hareketleriyle mi sağlandı?
- Net parasal pozisyon zararı azalacak mı, yoksa net kâr üzerinde kalıcı baskı yaratmaya devam mı edecek?
Sonuç olarak ARASE’nin ilk çeyreği, güçlenen bilanço fakat zayıflayan operasyonel marjlar çerçevesinde okunmalı. Net kâr artışı dikkat çekici olsa da bu artışın sürdürülebilirliği, öncelikle FAVÖK marjının toparlanmasına ve nakit akışının desteklenmesine bağlı.
Yatırım tavsiyesi değildir.