
Açılış
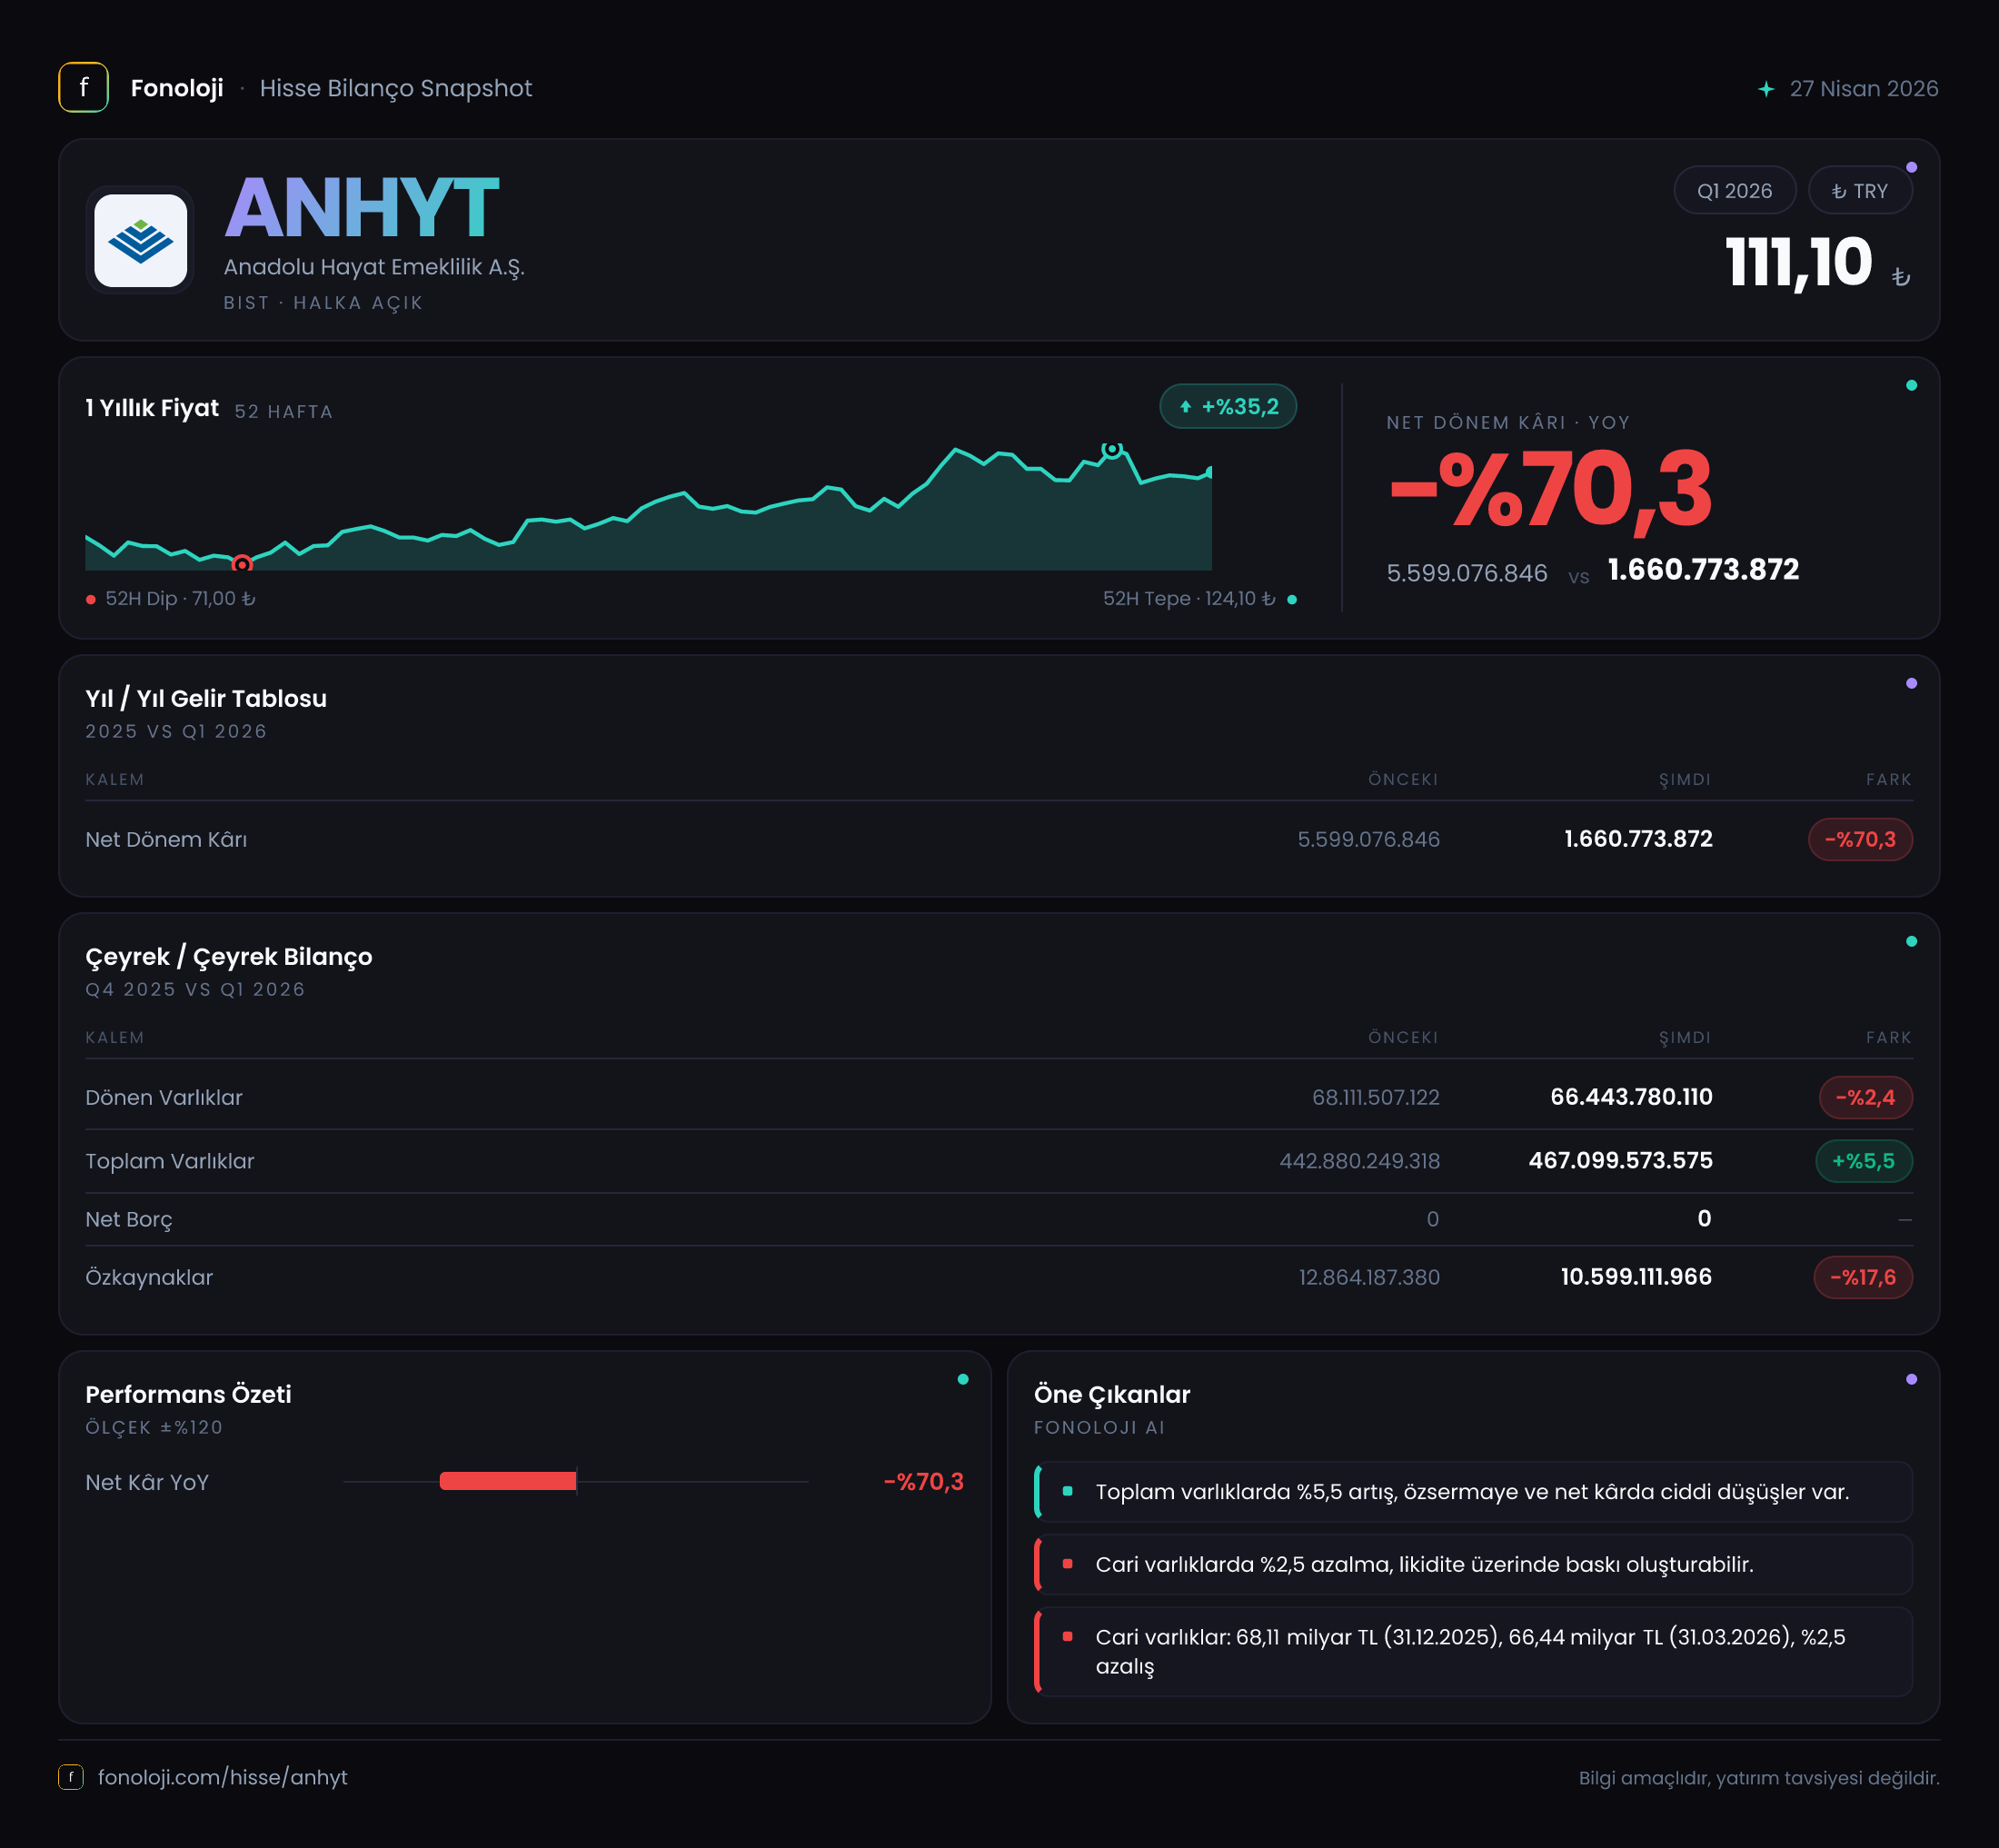
Anadolu Hayat Emeklilik, hayat sigortası ve bireysel emeklilik faaliyetleriyle uzun vadeli fon birikimi yaratan, bilançosunda finansal varlıkların önemli ağırlık taşıdığı bir sigorta şirketidir. 2026’nın ilk çeyreğinde satışlar yıllık bazda %29,1 artarak 5,7 milyar TL’ye, brüt kâr ise %33,6 yükselerek 825,8 milyon TL’ye ulaştı. İlk bakışta kârlılık tarafı satışlardan daha hızlı büyüyerek olumlu bir tablo çiziyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel olarak güçlü bir genişlemeye işaret etmiyor; bilanço ve net kâr rakamlarını değerlendirirken enflasyon muhasebesinin etkisi ayrıca dikkate alınmalı.
Şirketin dönem net kârı 1,6 milyar TL olarak açıklandı. Bununla birlikte, geçen yılın aynı çeyreğine ait net kâr verisi paylaşılmadığı için kâr büyümesi hesaplanamıyor. Ayrıca FAVÖK ve net parasal pozisyon kalemleri bulunmadığından, sigorta şirketleri için zaten sınırlı anlam taşıyan klasik sanayi şirketi metrikleri üzerinden tam bir karşılaştırma yapmak mümkün değil.
Satış Hikayesi
Anadolu Hayat’ın satışları 4,4 milyar TL’den 5,7 milyar TL’ye çıkarak 1,3 milyar TL arttı. Yıllık %29,1’lik büyüme nominal olarak dikkat çekici görünse de Türkiye’deki yüksek enflasyon ortamında bu artışın reel karşılığı sınırlı kalıyor. Enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların %29,1 büyümesi, şirketin gelirlerinin genel fiyat seviyesinin gerisinde kalmış olabileceğini gösteriyor. Kesin reel büyümeyi hesaplamak için ilgili dönemin resmi enflasyon verisi ve satışların kompozisyonu gerekir; ancak mevcut veri, büyümenin daha çok nominal bir artış olduğunu ortaya koyuyor.
Burada sigorta şirketleri açısından önemli bir ayrım var. “Satışlar” kalemi, sanayi veya perakende şirketlerindeki ürün satışları gibi doğrudan adet ve fiyat performansını göstermeyebilir. Prim üretimi, emeklilik katkıları, sigortacılık hizmet gelirleri ve finansal raporlama etkileri bu kalemin seyrini etkileyebilir. Bu nedenle satışlardaki artışın müşteri sayısı, katkı payı hacmi, yeni poliçe üretimi veya fon büyüklüğüyle desteklenip desteklenmediği yatırımcı açısından kritik olacaktır.
Çeyreklik trend için mevcut veri sınırlı. Paylaşılan tabloda 2025/3 satışları 4,4 milyar TL olarak yer alıyor; 2026/3’teki 5,7 milyar TL ile karşılaştırma yıllık bazda yapılabiliyor. 2025’in son çeyreği veya 2026’nın önceki çeyreğine ilişkin veri bulunmadığı için satışların dönemsel ivmesi hakkında sağlıklı bir yorum yapmak mümkün değil. Özellikle emeklilik ve sigortacılıkta prim üretimi ile fon girişleri çeyrekler arasında dalgalanabileceğinden, çeyreklik trend için daha fazla veri beklemek gerekir.
Kârlılık
Brüt kâr 617,9 milyon TL’den 825,8 milyon TL’ye yükselirken, brüt kâr marjı da yaklaşık %14,0’dan %14,5’e çıktı. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 14 TL brüt kâr elde ederken, bu dönemde bu tutarı yaklaşık 14,5 TL’ye taşıdı. Marjdaki 0,5 puanlık iyileşme, gelir büyümesinin maliyet artışından bir miktar daha hızlı gerçekleştiğini gösteriyor.
Brüt kârın satışlardan daha hızlı, %33,6 oranında büyümesi olumlu bir sinyal. Ancak bu iyileşme henüz çok büyük bir marj sıçraması değil; şirketin kârlılık yapısında istikrarlı ve kalıcı bir dönüşüm olduğunu söylemek için önümüzdeki dönemleri izlemek gerekiyor. Yüksek enflasyon ortamında ücretler, operasyon giderleri, dağıtım maliyetleri ve finansal varlıkların değerlemeleri marjlar üzerinde baskı yaratabilir.
FAVÖK verisi raporda yer almıyor. Ayrıca sigorta ve emeklilik şirketlerinde FAVÖK, üretim veya perakende şirketlerindeki kadar açıklayıcı olmayabilir; çünkü yatırım gelirleri, teknik karşılıklar, finansal varlık değerlemeleri ve sigortacılık faaliyetlerinin muhasebe yapısı kârın oluşumunda belirleyici rol oynar.
Net dönem kârı 1,6 milyar TL ile brüt kârın oldukça üzerinde gerçekleşmiş durumda. Bu, şirketin operasyonel brüt kârının yanında yatırım portföyü getirileri, finansal gelirler, sigortacılık teknik sonuçları veya enflasyon muhasebesi kaynaklı etkilerin net kâra önemli katkı sağlamış olabileceğini düşündürüyor. Ancak bu kalemlerin kırılımı paylaşılmadığı için net kârın ne kadarının sürdürülebilir operasyonel performanstan, ne kadarının piyasa ve muhasebe etkilerinden kaynaklandığı mevcut veriyle ayrıştırılamıyor.
| KPI | 2026/3 | Önceki karşılaştırma | Yorum | |---|---:|---:|---| | Satışlar | 5,7 milyar TL | %29,1 artış | Nominal büyüme var, reel büyüme enflasyon nedeniyle sınırlı olabilir | | Brüt kâr | 825,8 milyon TL | %33,6 artış | Satışlardan hızlı büyüme | | Brüt kâr marjı | %14,5 | %14,0 | Yaklaşık 0,5 puan iyileşme | | Net dönem kârı | 1,6 milyar TL | Karşılaştırma yok | Kârın bileşimi detaylandırılmalı |
Bilanço Sağlığı
Anadolu Hayat’ın toplam varlıkları 2025 yıl sonundaki 443,7 milyar TL’den 467,8 milyar TL’ye yükselerek %5,4 arttı. Bu artış, şirketin yönettiği finansal büyüklüğün genişlediğini gösteriyor. Duran varlıklar %6,9 artışla 401,4 milyar TL’ye ulaşırken, dönen varlıklar %2,4 gerileyerek 66,4 milyar TL’ye indi. Varlık büyümesinin esas olarak duran varlıklar tarafında gerçekleşmesi, portföy ve uzun vadeli finansal varlıkların bilanço içindeki ağırlığının arttığını gösteriyor.
Net borç kalemi -7,9 milyar TL’den -6,5 milyar TL’ye geldi. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Bununla birlikte net nakit 1,4 milyar TL azaldı; net nakit tutarındaki gerileme yaklaşık %17,7 seviyesinde. Tabloda değişim %17,6 artış olarak gösterilmiş olsa da, negatif işaretli net borç kalemlerinde bu oranı “borçluluk arttı” şeklinde okumamak gerekir. Doğru yorum, net nakit tamponunun önceki yıl sonuna göre zayıfladığıdır.
Daha dikkat çekici gelişme özkaynaklarda yaşandı. Özkaynaklar 13,7 milyar TL’den 11,3 milyar TL’ye gerileyerek %16,9 azaldı. Toplam varlıklar büyürken özkaynakların küçülmesi, sermaye tamponunun zayıfladığını gösteriyor. Sigorta şirketlerinde bilanço borçlarının önemli bölümü teknik karşılıklardan oluşabileceği için net borç tek başına finansal riski tam olarak yansıtmaz. Bu nedenle teknik karşılıkların yeterliliği, sermaye yeterliliği ve yükümlülüklerin vade yapısı ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi paylaşılmamış. Bu nedenle enflasyon muhasebesinin net kâr üzerindeki etkisini doğrudan hesaplamak mümkün değil. TAS 29 uygulamasında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu, şirketin raporlanan kârını önemli ölçüde değiştirebilir.
Finansal varlıkları yüksek olan bir emeklilik ve sigorta şirketinde parasal pozisyon etkisi; nakit, alacaklar, teknik yükümlülükler ve finansal yatırımların yapısına bağlı olarak farklı yönlerde oluşabilir. 1,6 milyar TL’lik net kârı değerlendirirken, bu rakamın ne kadarının sigortacılık faaliyetlerinden, ne kadarının yatırım gelirlerinden ve ne kadarının TAS 29 etkisinden kaynaklandığı özellikle izlenmeli. Net parasal kazanç veya kayıp açıklanmadığı için mevcut verilerle kâr kalitesine ilişkin kesin hüküm kurulamaz.
Yatırımcı için Ne Anlama Geliyor?
Anadolu Hayat’ın ilk çeyrek görünümünde olumlu taraflar; brüt kârın satışlardan daha hızlı büyümesi, brüt marjın %14,0’tan %14,5’e yükselmesi ve şirketin hâlâ 6,5 milyar TL net nakit pozisyonunda bulunmasıdır. Net kârın 1,6 milyar TL seviyesinde gerçekleşmesi de güçlü görünmektedir.
Buna karşılık satış büyümesinin enflasyonun gerisinde kalması, özkaynakların %16,9 azalması ve net nakit tamponunun küçülmesi dikkat edilmesi gereken noktalar. Ayrıca net kârın bileşimi, TAS 29 etkisi ve teknik karşılıkların durumu açıklanmadan yalnızca kâr rakamına bakarak güçlü bir yatırım hikâyesi kurmak doğru olmaz.
Önümüzdeki dönemlerde yatırımcıların özellikle şu göstergeleri izlemesi gerekir:
- Prim üretimi ve bireysel emeklilik fon büyüklüğünün satışları destekleyip desteklemediği,
- Net kârın yatırım gelirlerine ve enflasyon muhasebesine bağımlılığı,
- Özkaynakların yeniden güçlenip güçlenmediği,
- Net nakit pozisyonunun korunup korunmadığı,
- Sigortacılık teknik sonuçları ve sermaye yeterliliği.
Yatırım tavsiyesi değildir.