
Açılış
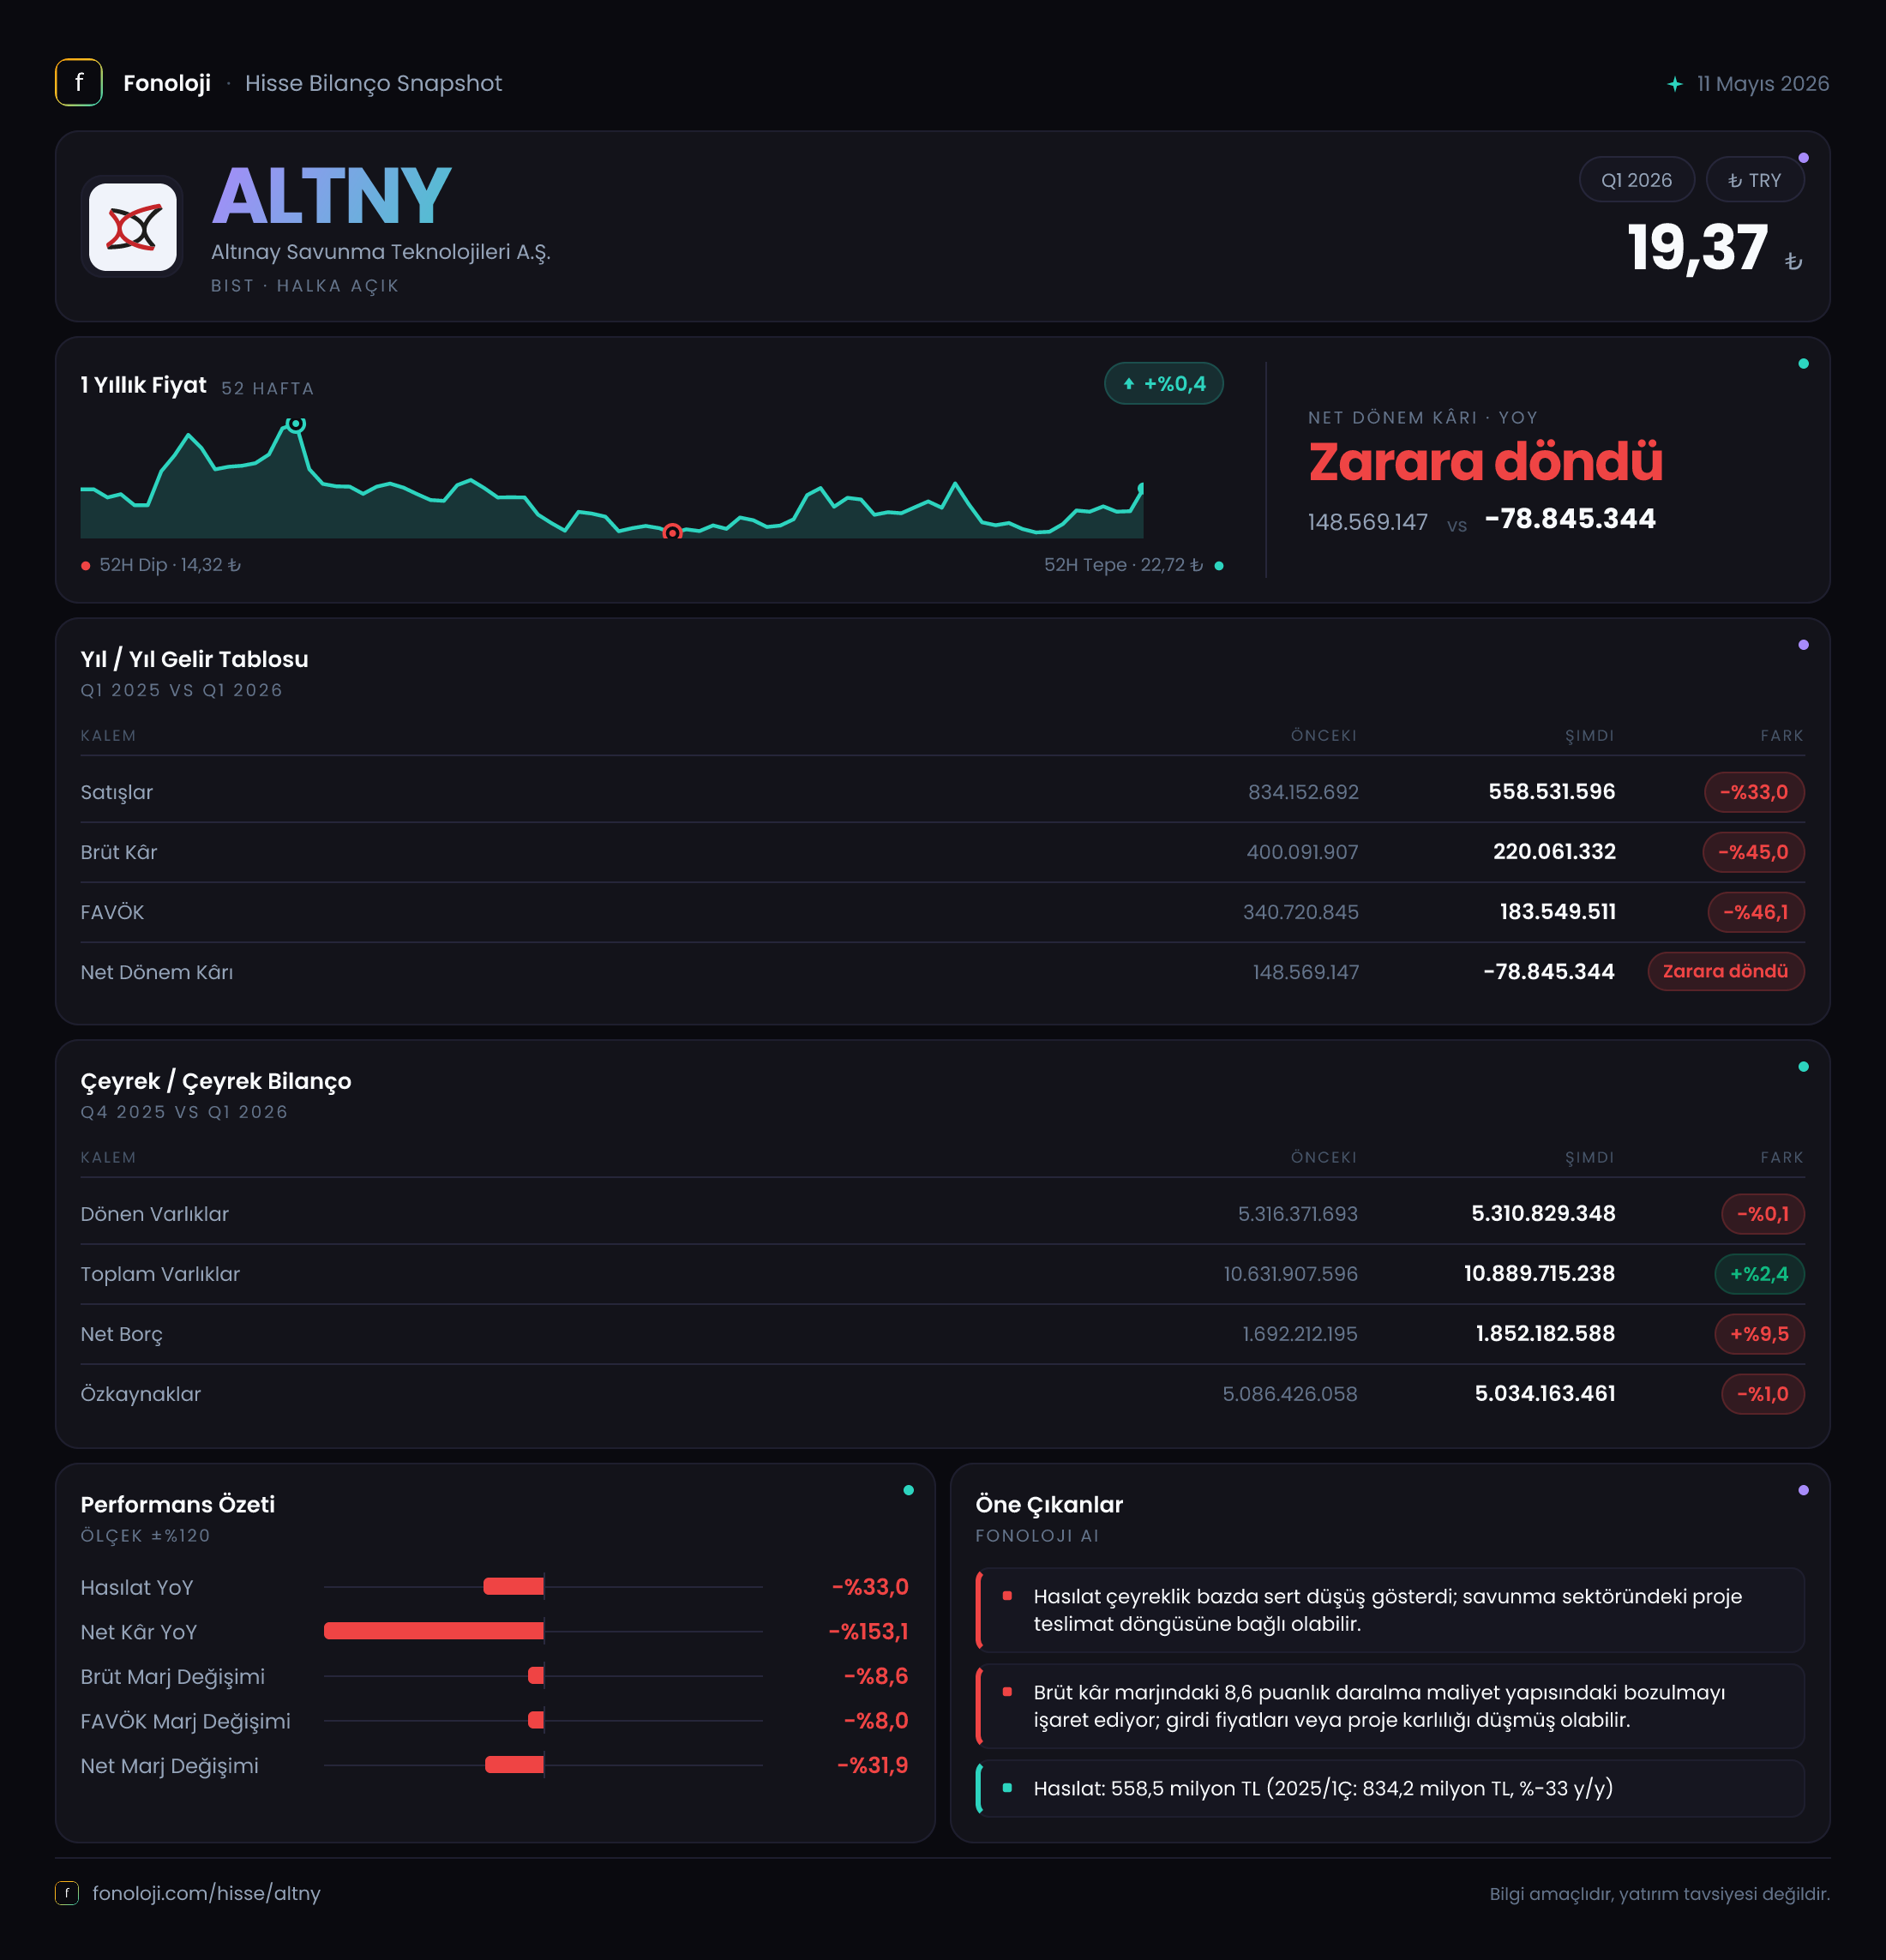
Altınay Savunma Teknolojileri, savunma sanayii ve yüksek teknoloji odaklı projeler geliştiren bir şirket olarak 2026 yılının ilk çeyreğinde zorlu bir finansal tablo ortaya koydu. Satışlar geçen yılın aynı dönemine göre %33 azalırken, brüt kâr ve FAVÖK’teki düşüş satış daralmasının da ötesine geçti. Bu durum, yalnızca proje teslimatlarının veya dönemsel gelirlerin gerilemediğini; aynı zamanda kârlılık yapısının da baskı altında kaldığını gösteriyor. Net parasal pozisyonun 50,9 milyon TL seviyesine yükselmesi bu baskıyı kısmen hafifletse de şirket çeyreği 54,2 milyon TL net zararla tamamladı.
Satış Hikayesi
ALTNY’nin satışları 558,5 milyon TL oldu. Geçen yılın aynı çeyreğinde bu rakam 834,2 milyon TL seviyesindeydi. Dolayısıyla şirket, bir yıl içinde 275,7 milyon TL tutarında nominal satış kaybı yaşadı. Yüzde olarak bakıldığında %33’lük gerileme, özellikle yüksek enflasyon ortamında daha dikkat çekici hale geliyor.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların nominal olarak azalması, reel gelir performansının çok daha sert bozulduğuna işaret eder. Örneğin yalnızca %30 enflasyon varsayımıyla dahi, satışlardaki nominal gerileme reel bazda yaklaşık %48 civarında bir daralmaya karşılık gelebilir. Bu hesap yaklaşık niteliktedir; şirketin fiyatlama yapısı, sözleşme vadeleri ve proje teslim takvimi dikkate alınmadan kesin reel büyüme hesabı yapılamaz. Ancak temel mesaj net: ALTNY’nin ilk çeyrek satış performansı enflasyondan ayrışan bir büyüme göstermedi, aksine reel olarak belirgin şekilde küçüldü.
Savunma sanayii şirketlerinde gelirlerin proje teslimatlarına ve hakediş zamanlamasına bağlı olarak çeyrekler arasında dalgalanabilmesi önemli bir faktör. Elde yalnızca 2025/3 dönemiyle karşılaştırılabilir veri bulunduğu için, bu düşüşün kalıcı bir eğilim mi yoksa teslimat takvimine bağlı geçici bir zayıflık mı olduğunu söylemek için sonraki çeyrekleri beklemek gerekiyor. Bununla birlikte, ilk çeyrekteki daralmanın kârlılık göstergelerine de güçlü biçimde yansıması, takip edilmesi gereken ana risk noktasını oluşturuyor.
Kârlılık
Satışlardaki gerilemeden daha olumsuz olan konu, kâr marjlarındaki bozulma. Brüt kâr 220,1 milyon TL seviyesine inerken geçen yıl aynı dönemde 400,1 milyon TL idi. Böylece brüt kâr yüzde %45 azaldı ve brüt kâr marjı %48,0’dan %39,4’e geriledi. Başka bir ifadeyle ALTNY, satışlarından elde ettiği her 100 TL’nin yaklaşık 48 TL’sini brüt kâr olarak tutarken, bu dönem söz konusu tutar 39,4 TL’ye düştü.
Marjdaki yaklaşık 8,6 puanlık gerileme, satış düşüşünün sadece hacim etkisi yaratmadığını; ürün, proje veya maliyet karmasında da şirket aleyhine bir değişim olduğunu gösteriyor. Veride bunun nedenine ilişkin ayrıntı bulunmadığı için hammadde maliyetleri, işçilik giderleri veya düşük marjlı projelerin ağırlığı gibi spesifik bir sebep atfetmek doğru olmaz.
FAVÖK ise 171,4 milyon TL oldu ve geçen yılki 324,4 milyon TL’ye göre %47,1 geriledi. FAVÖK marjı da %38,9’dan %30,7’ye indi. Bu, faaliyet giderlerinin satışlardaki düşüşe yeterince hızlı uyarlanamadığını veya brüt kârdaki zayıflığın faaliyet kârlılığına doğrudan yansıdığını düşündürüyor. Yine de %30,7 FAVÖK marjı, nominal olarak hâlâ güçlü bir faaliyet kârlılığına işaret ediyor; sorun marjın seviyesinden çok, şirketin kendi geçmişine göre hızla gerilemesi.
Net kâr tarafında tablo daha sert. Şirket geçen yıl 81,9 milyon TL net kâr açıklarken bu dönem 54,2 milyon TL net zarar yazdı. Net kâr marjı böylece %9,8’den -%9,7’ye döndü. FAVÖK’ün pozitif olmasına rağmen net zarara geçilmesi; amortisman, finansman giderleri, vergi ve diğer faaliyet dışı kalemlerin toplam etkisinin önemli olduğunu gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığından net zararın hangi unsurdan kaynaklandığını kesinleştiremeyiz. Ancak operasyonel kârlılık ile net kâr arasındaki makasın yatırımcı açısından ayrıca incelenmesi gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli ancak tamamen rahat bir görünüm sunmuyor. Toplam varlıklar önceki yıl sonundaki 10,6 milyar TL’den 10,9 milyar TL’ye yükseldi ve artış %2,4 ile sınırlı kaldı. Dönen varlıklar yaklaşık 5,3 milyar TL seviyesinde yatay kalırken, duran varlıklar 5,3 milyar TL’den 5,6 milyar TL’ye çıkarak %5 büyüdü. Bu yapı, şirket varlıklarının yaklaşık yarısının kısa vadeli, yarısının ise uzun vadeli nitelikte olduğunu gösteriyor.
Özkaynaklar 5,1 milyar TL’den 5,0 milyar TL’ye geriledi. Düşüş yalnızca %1 olsa da, ilk çeyrekteki net zararın özkaynak tabanında baskı yarattığını gösteriyor. Buna karşılık özkaynakların toplam varlıklara oranı yaklaşık %46 seviyesinde; bu oran şirketin bilançosunda hâlâ anlamlı bir sermaye tamponu bulunduğuna işaret ediyor.
Net borç ise 1,8 milyar TL’den 1,9 milyar TL’ye çıkarak %9,1 arttı. Net borcun özkaynaklara oranı yaklaşık %38 düzeyinde. Bu oran tek başına alarm verici görünmese de FAVÖK’teki sert düşüş borç taşıma kapasitesini daha önemli hale getiriyor. İlk çeyrek FAVÖK’ü yıllıklandırılırsa net borç/FAVÖK yaklaşık 2,8 kat hesaplanır; ancak tek çeyreklik veriyi yıllıklandırmak proje teslimatlarının dönemsel yapısı nedeniyle yanıltıcı olabilir. Bu nedenle borçluluk değerlendirmesinde sonraki çeyrek FAVÖK performansı ve nakit akışı belirleyici olacak.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 50,9 milyon TL ile geçen yılki 2,4 milyon TL’nin oldukça üzerine çıktı. Tutar bazında yaklaşık 48,5 milyon TL artış var; yüzdesel olarak ifade edildiğinde ise bazın düşük olması nedeniyle artış %1.987,3 gibi çok yüksek görünüyor. Burada yüzde değişimden çok, şirketin enflasyon muhasebesi altında bu dönem daha belirgin bir net parasal kazanç elde etmesi önemli.
TAS 29 kapsamında net parasal pozisyon kazancı, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması durumunda enflasyonist ortamda ortaya çıkabilir. Enflasyon, borçların reel değerini aşındırdığı için bu yapı muhasebe açısından kazanç yaratır. ALTNY’nin 50,9 milyon TL’lik net parasal kazancı, net zararı azaltan bir unsur olmuş görünüyor; ancak şirket buna rağmen 54,2 milyon TL zarar açıkladı. Bu da operasyonel ve finansal diğer kalemlerdeki baskının, enflasyon muhasebesi kazancını aştığını gösteriyor. Net parasal pozisyon kazancı nakit yaratımı anlamına gelmez; bu nedenle yatırımcı bunu faaliyet performansının yerine koymamalı.
Yatırımcı için Ne Anlama Geliyor?
ALTNY’nin ilk çeyrek sonuçlarında ana mesaj, satış daralmasıyla birlikte marjların da bozulduğu ve bunun net zarara dönüştüğü yönünde. Fırsat tarafında şirketin hâlâ %30,7 FAVÖK marjı üretmesi ve 5,0 milyar TL özkaynak tabanını koruması önemli. Savunma projelerinde teslimatların çeyreklere kayabilmesi nedeniyle, tek bir ara dönem verisi üzerinden uzun vadeli operasyonel kapasite hakkında kesin hüküm vermek doğru olmaz.
Buna karşılık riskler daha görünür hale gelmiş durumda:
- Satışların nominal olarak %33 gerilemesi, yüksek enflasyon ortamında ciddi reel daralmaya işaret ediyor.
- Brüt ve FAVÖK marjlarındaki yaklaşık 8 puanlık düşüş, maliyet ve proje karmasının yakından izlenmesini gerektiriyor.
- Net borcun 1,9 milyar TL’ye yükselmesi, FAVÖK’teki düşüşle birlikte borçluluk riskini artırıyor.
- Net parasal kazanç zararı telafi edemediği için, bilanço performansından çok operasyonel toparlanma kritik hale geliyor.
Önümüzdeki dönemlerde yatırımcı için en önemli göstergeler satışların yeniden büyüyüp büyümediği, FAVÖK marjının %30 civarındaki seviyeyi koruyup koruyamadığı ve net borcun faaliyet kârına göre gerileyip gerilemediği olacak. Çeyreklik trendin sağlıklı biçimde değerlendirilebilmesi için 2026/6 ve sonraki dönem sonuçlarını görmek gerekiyor. Yatırım tavsiyesi değildir.