
Açılış
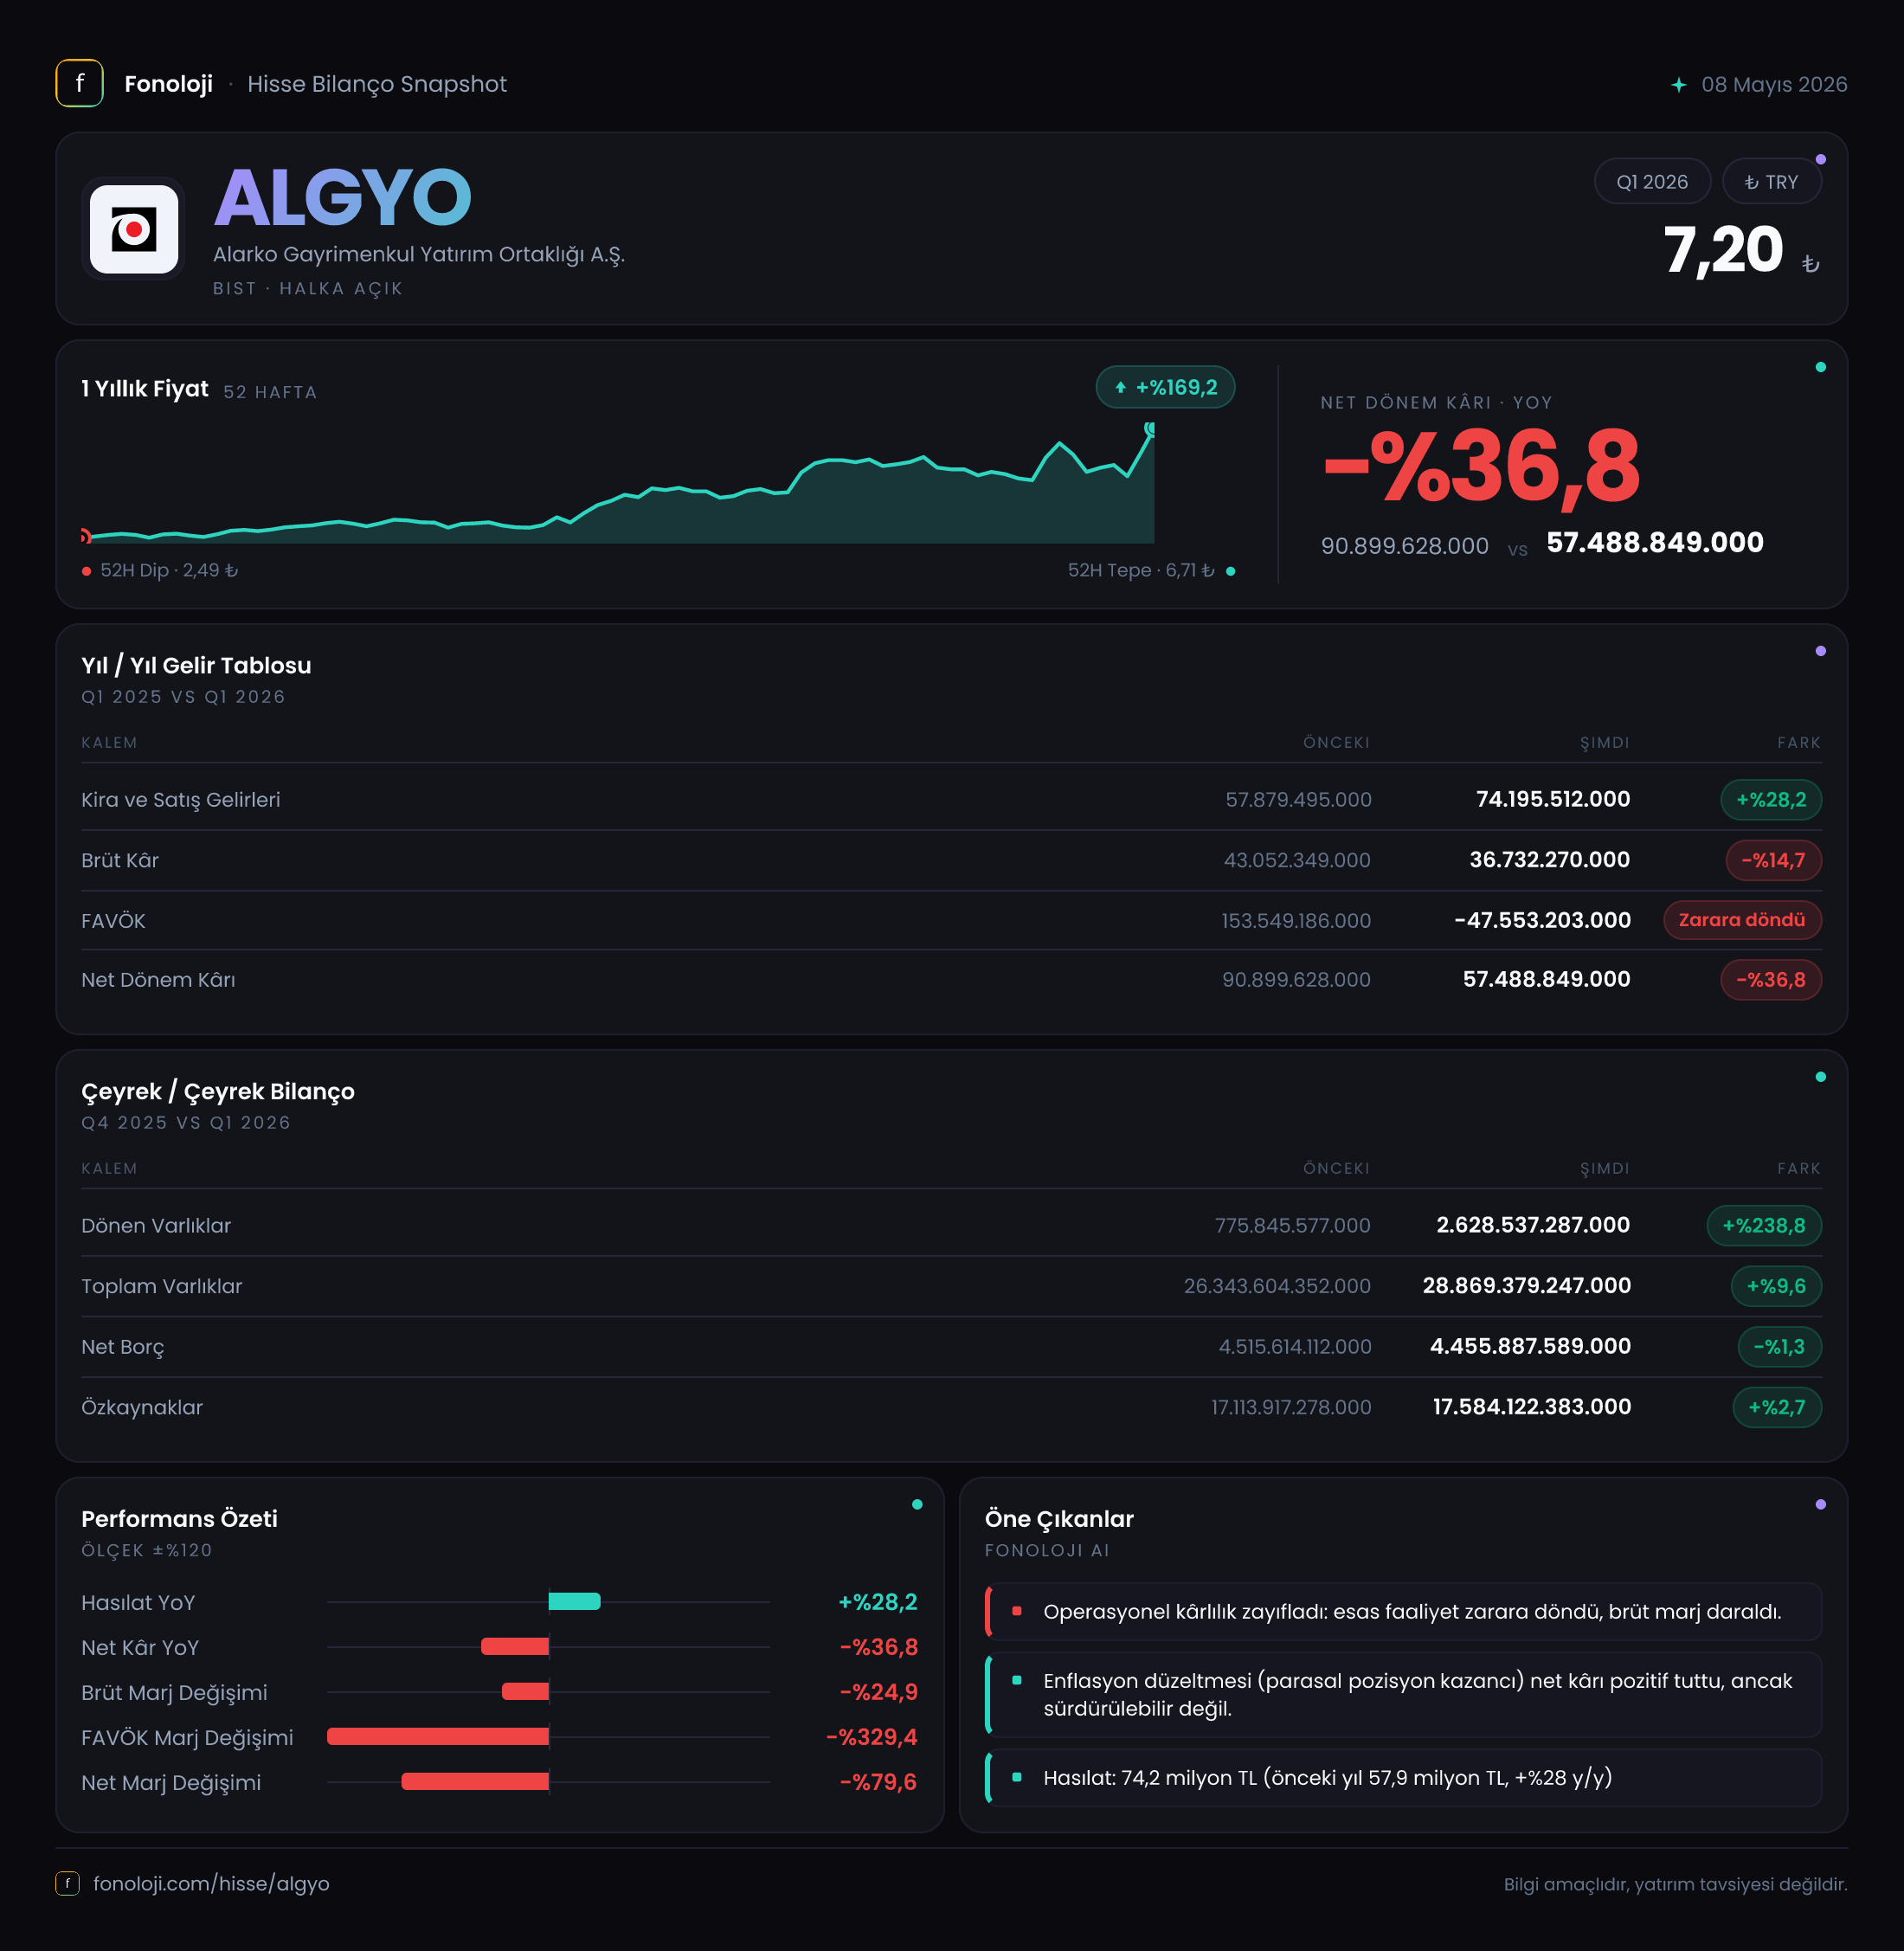
Alarko Gayrimenkul Yatırım Ortaklığı’nın 2026/3AB sonuçları, satışların büyüdüğü ancak faaliyet kârlılığının belirgin biçimde zayıfladığı bir çeyreğe işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %28,2 artarak 74,2 milyon TL’ye yükselmiş olsa da, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme reel olarak güçlü görünmüyor. Daha kritik nokta, brüt kârın ve FAVÖK’ün gerilemesi: faaliyet seviyesinde şirket geçen yılki 18,8 milyon TL FAVÖK’ten bu çeyrekte 4,9 milyon TL zarara dönmüş durumda. Net kâr ise 57,5 milyon TL ile pozitif kalmış, ancak bu sonuçta 490,4 milyon TL’lik net parasal pozisyon katkısı belirleyici olmuş.
Satış Hikayesi
ALGYO’nun satışları ilk çeyrekte 74,2 milyon TL seviyesine ulaştı. Geçen yılın aynı döneminde satışlar 57,9 milyon TL idi; dolayısıyla nominal büyüme %28,2 olarak gerçekleşti. İlk bakışta çift haneli büyüme olumlu görünse de bu oran, aynı dönemdeki yüksek enflasyonun gerisinde kalıyor. Başka bir ifadeyle şirketin satışları TL bazında büyümüş, fakat fiyat artışlarından arındırıldığında gelir üretimindeki gerçek genişleme sınırlı kalmış olabilir.
Gayrimenkul yatırım ortaklıklarında satışların dönemsel yapısı, proje teslimleri, gayrimenkul satışlarının zamanlaması ve kira gelirlerinin portföy içindeki ağırlığı sonuçları önemli ölçüde etkileyebilir. Bu nedenle tek bir çeyrekteki satış artışını doğrudan kalıcı büyüme olarak okumak doğru olmaz. Eldeki veride 2025/3 dışında çeyreklik satış serisi bulunmadığı için satışların önceki çeyreklere göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil; daha sağlıklı bir trend analizi için 2025’in diğer çeyrekleriyle karşılaştırmayı beklemek gerekir.
Asıl dikkat çekici konu, satış artışının brüt kâra aynı ölçüde yansımaması. Gelirler %28,2 artarken brüt kâr %14,7 gerileyerek 36,7 milyon TL’ye indi. Bu tablo, satışların kompozisyonunda daha düşük marjlı faaliyetlerin ağırlık kazanmış olabileceğini veya maliyetlerin gelirlerden daha hızlı arttığını gösteriyor. Veride ayrıntılı segment kırılımı bulunmadığı için neden konusunda kesin bir ayrım yapılamaz; ancak büyümenin kalitesi açısından bu, izlenmesi gereken temel başlık.
Kârlılık
ALGYO’nun brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %74,4 seviyesinden %49,5’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 74 TL brüt kâr üretirken bu çeyrekte yaklaşık 50 TL üretmiş oldu. Yaklaşık 25 puanlık bu düşüş, yalnızca satış hacminin değil, satışların kârlılık profilinin de bozulduğunu ortaya koyuyor.
Faaliyet kârlılığındaki gerileme daha sert. FAVÖK geçen yıl 18,8 milyon TL iken bu çeyrekte 4,9 milyon TL zarara döndü. FAVÖK marjı da yaklaşık %32,5’ten -%6,6’ya indi. Bu değişim, brüt kârdaki düşüşün yanı sıra faaliyet giderlerinin de şirketin gelir yapısı üzerinde daha ağır bir yük oluşturduğuna işaret ediyor. Özellikle GYO’larda proje, bakım, yönetim ve genel yönetim giderlerinin dönemsel olarak yükselmesi mümkün olsa da, bunun geçici mi yoksa kalıcı mı olduğu sonraki çeyreklerde görülecek.
Net kâr 90,9 milyon TL’den 57,5 milyon TL’ye, yani %36,8 geriledi. Net kâr marjı da yaklaşık %157’den %77,5’e düştü. Bu oranlar, net kârın faaliyet performansından çok enflasyon muhasebesi etkilerine ve diğer faaliyet dışı kalemlere duyarlı olduğunu gösteriyor. Nitekim net parasal pozisyon kalemi 10,1 milyon TL’den 490,4 milyon TL’ye yükselmiş durumda. Buna rağmen net kârın düşmesi, faaliyet tarafındaki zayıflığın bu katkıyı tamamen telafi edemediğini gösteriyor.
Bilanço Sağlığı
ALGYO’nun toplam varlıkları yıl sonuna göre %8,2 artarak 28,9 milyar TL’ye çıktı. Bu artışın ana kaynağı dönen varlıklar: dönen varlıklar 867 milyon TL’den 2,6 milyar TL’ye yükselerek %203,2 arttı. Bu sert değişim, bilançonun kısa vadeli varlık tarafında önemli bir hareket olduğunu gösteriyor; ancak veride bu artışın nakit, ticari alacak, stok veya başka bir kalemden kaynaklandığı açıklanmadığı için likidite kalitesine ilişkin kesin hüküm vermek mümkün değil.
Duran varlıklar ise 25,8 milyar TL’den 26,2 milyar TL’ye, yalnızca %1,7 yükseldi. Bu görünüm, şirketin ana gayrimenkul varlık tabanının büyük ölçüde korunduğunu, bilanço büyümesinin ise daha çok dönen varlıklardaki artıştan geldiğini düşündürüyor.
Net borç 4,5 milyar TL seviyesinde yatay kaldı. Özkaynaklar 17,1 milyar TL’den 17,6 milyar TL’ye yükselerek %2,7 arttı. Böylece net borcun özkaynaklara oranı yaklaşık %25,6 düzeyinde; bu, borçluluğun özkaynak tabanına göre yönetilebilir bir seviyede olduğunu gösteriyor. Bununla birlikte net borç/FAVÖK oranı bu çeyrekte anlamlı biçimde hesaplanamaz; çünkü FAVÖK negatif. Faaliyet kârlılığı negatife dönerken borcun sabit kalması, sonraki dönemlerde FAVÖK’ün toparlanmasını bilanço açısından daha önemli hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından çeyreğin en dikkat çekici kalemi 490,4 milyon TL’lik net parasal pozisyon. Bu tutar, geçen yılki 10,1 milyon TL’ye kıyasla yaklaşık 48 kat seviyesine çıkmış durumda. Yüksek enflasyon ortamında parasal varlık ve parasal yükümlülüklerin yapısı, şirketin gelir tablosunda önemli bir net parasal kazanç veya kayıp yaratabiliyor.
ALGYO açısından bu kalemin net kâra katkı sağlayan yönde çalıştığı görülüyor. Ancak bu katkı, şirketin operasyonel olarak nakit yarattığı veya satış kârlılığının güçlendiği anlamına gelmez. TAS 29 kaynaklı net parasal pozisyon, muhasebesel ve enflasyona bağlı bir düzeltme niteliğinde; şirketin temel faaliyet performansını değerlendirirken FAVÖK ve brüt marjdan ayrı okunmalı.
Bu çeyrekte 490,4 milyon TL’lik net parasal pozisyonun net kârı desteklemesine rağmen dönem kârının geçen yıla göre azalması, operasyonel zayıflığın boyutunu daha görünür kılıyor. Önümüzdeki dönemlerde enflasyon oranı, bilanço kalemlerinin yapısı ve parasal varlık-borç dengesi değiştikçe bu katkının yönü ve büyüklüğü de değişebilir.
Yatırımcı için Ne Anlama Geliyor?
ALGYO’da bilanço büyüklüğü ve özkaynak tabanı korunuyor; net borcun yıl sonuna göre yatay kalması da kısa vadede aşırı borçlanma kaynaklı bir bozulmaya işaret etmiyor. Dönen varlıklardaki güçlü artış, likidite açısından olumlu bir potansiyel taşıyor; ancak bunun niteliği ayrıntılı bilanço kalemleri görülmeden kesin biçimde değerlendirilemez.
Buna karşılık yatırımcı açısından ana risk, satış büyümesine rağmen kârlılık kalitesinin bozulması. Satışlar enflasyonun altında büyürken brüt marjın %74,4’ten %49,5’e, FAVÖK marjının ise %32,5’ten -%6,6’ya gerilemesi, şirketin faaliyet motorunda bu çeyrekte belirgin bir zayıflık olduğunu gösteriyor. Net kârın pozitif kalması ise büyük ölçüde net parasal pozisyon etkisiyle açıklanıyor; bu nedenle yalnızca net kâra bakarak olumlu bir tablo çıkarmak yanıltıcı olabilir.
Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- Brüt kâr marjının yeniden %50’nin üzerine çıkıp çıkmayacağı,
- FAVÖK’ün tekrar pozitife dönüp dönmeyeceği,
- Dönen varlıklardaki 1,7 milyar TL’lik artışın nakit ve işletme sermayesine katkısı,
- Net borcun gerilemeye başlayıp başlamayacağı,
- Net parasal pozisyon katkısı azaldığında net kârın nasıl şekilleneceği.
Bu çeyrek, ALGYO için güçlü bir faaliyet büyümesinden çok, yüksek enflasyon muhasebesi etkisinin öne çıktığı ve operasyonel marjların sorgulanması gereken bir dönem görünümünde. Yatırım tavsiyesi değildir.