
Açılış
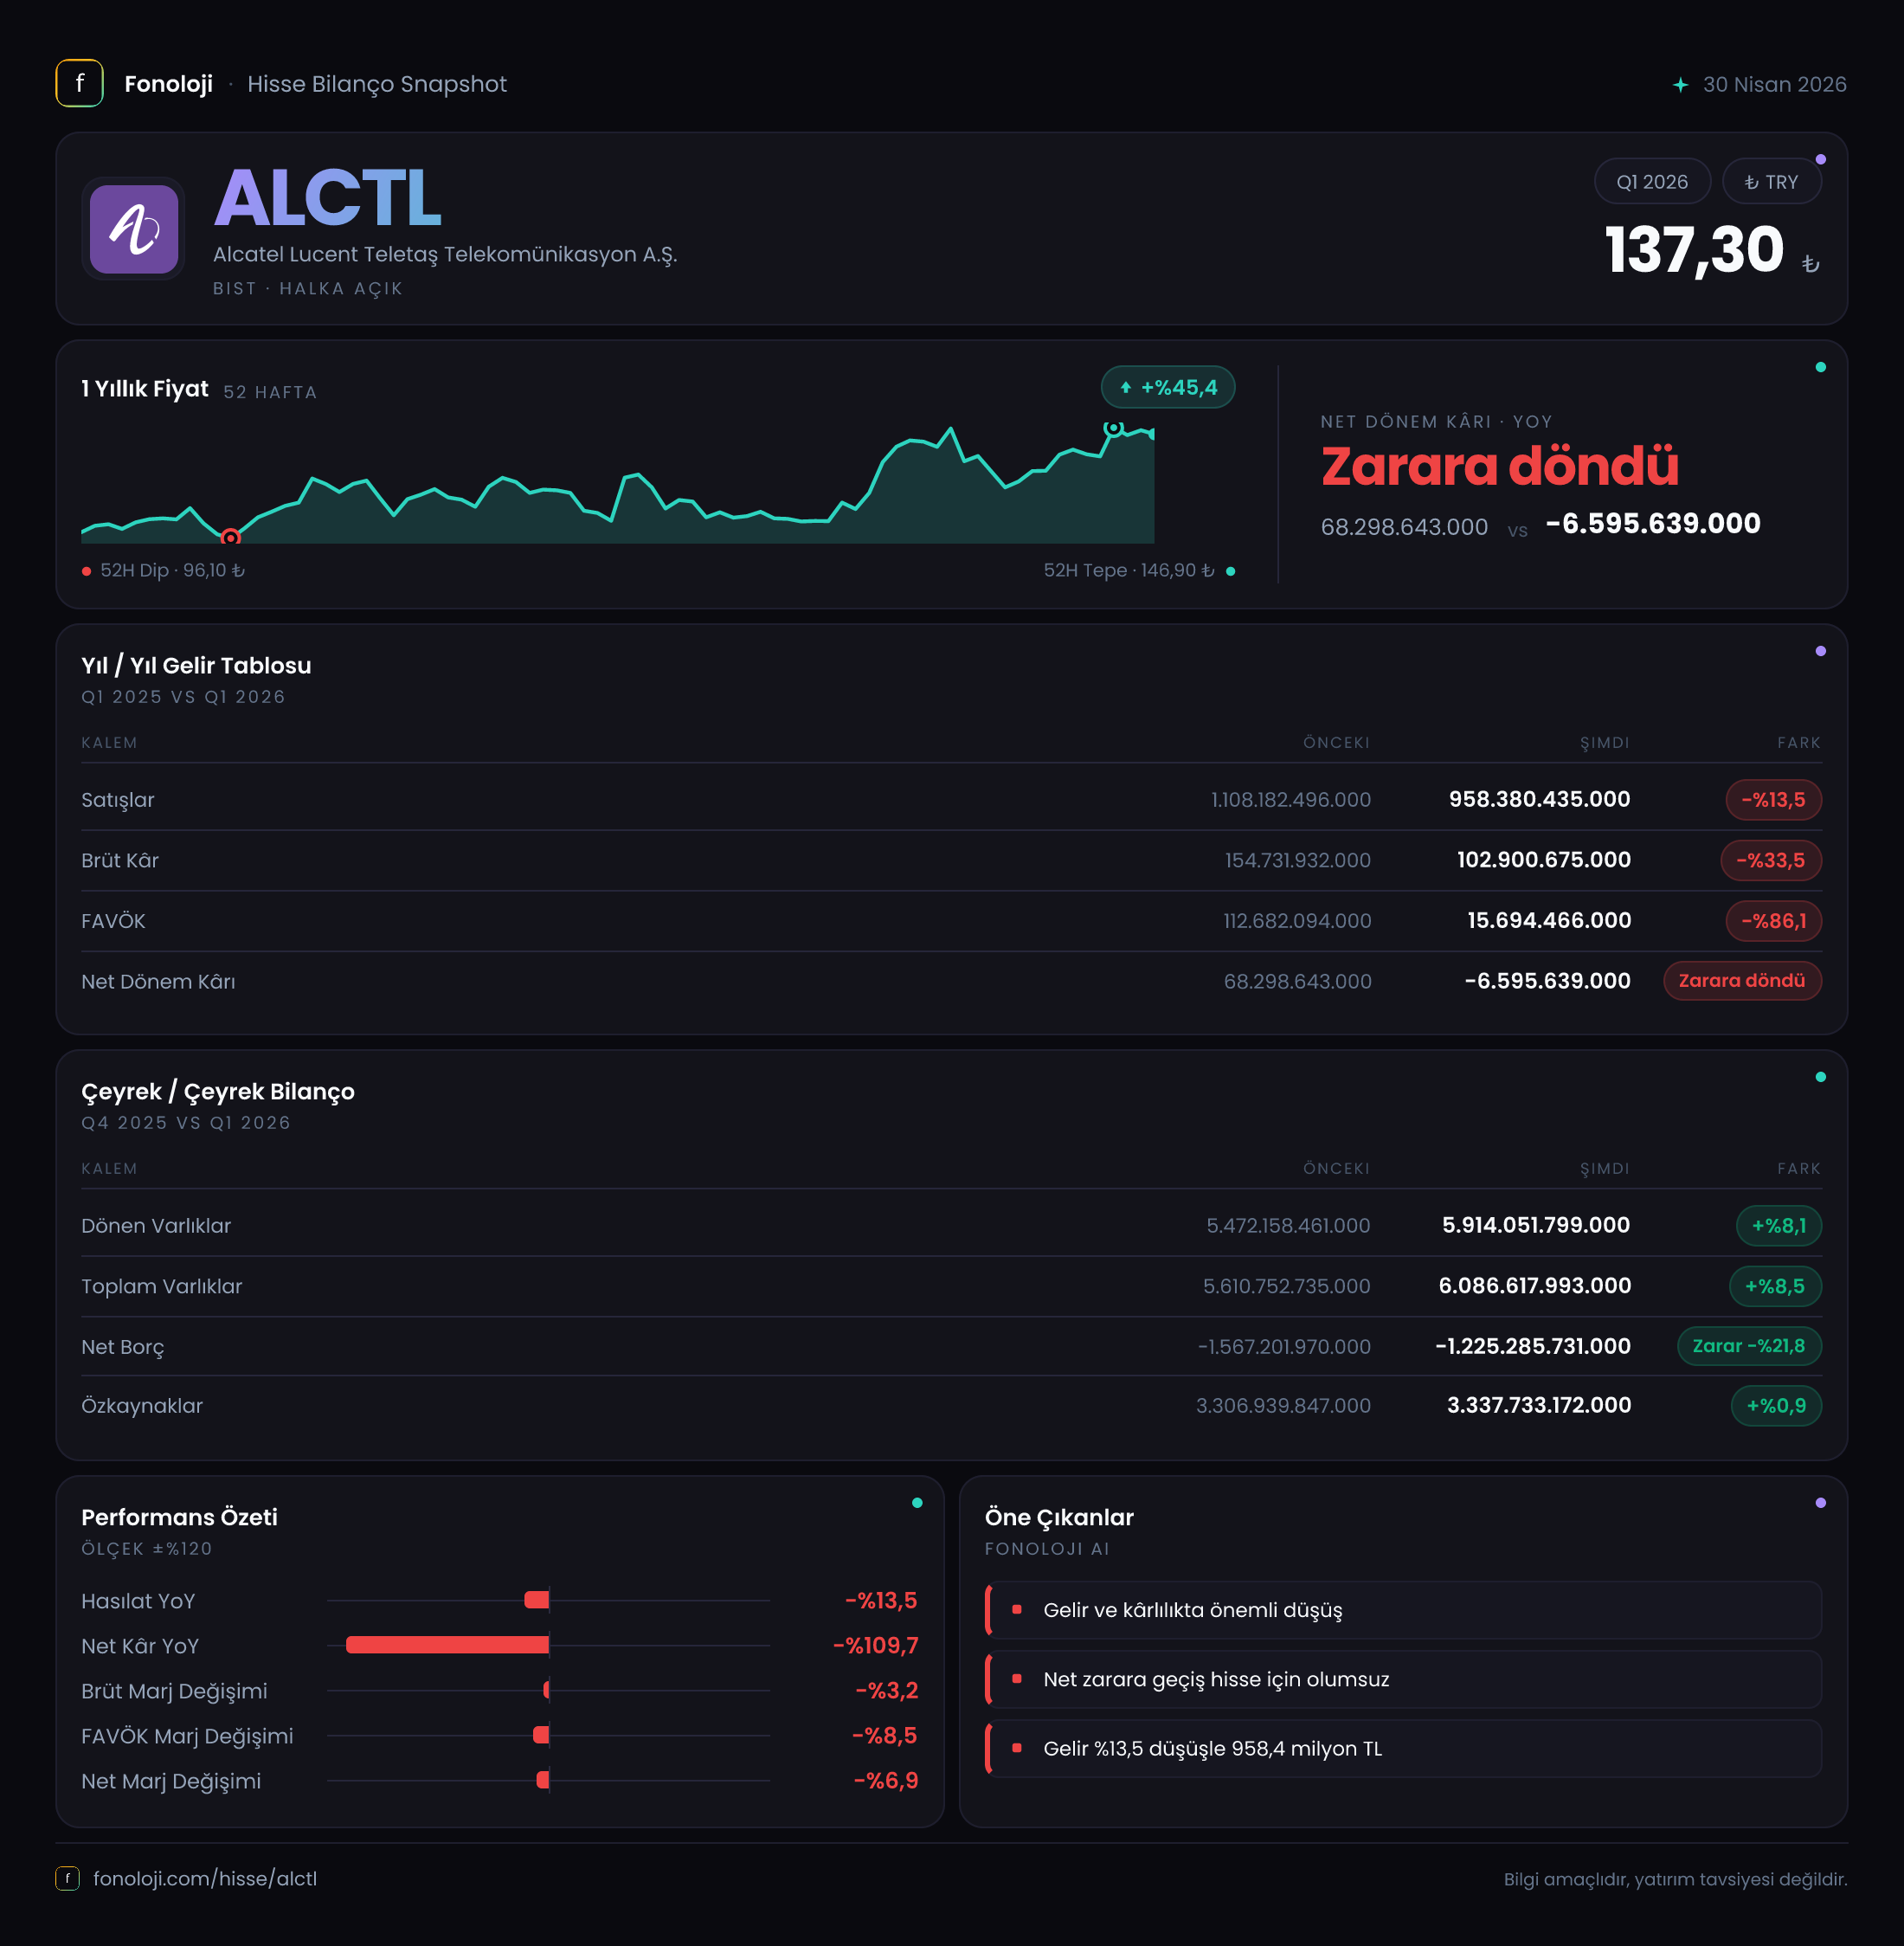
Alcatel Lucent Teletaş (ALCTL), telekomünikasyon altyapısı ve haberleşme teknolojileri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk çeyreğinde zorlu bir finansal tablo ortaya koydu. Satışlar geçen yılın aynı dönemine göre %13,5 gerilerken, operasyonel kârlılıktaki daralma satış düşüşünün oldukça üzerine çıktı. Brüt kâr %33,5, FAVÖK ise %69,4 azaldı; bunun sonucunda şirket 68,3 milyon TL net kârdan 6,6 milyon TL net zarara geçti. Bilançoda hâlâ güçlü bir net nakit pozisyonu bulunması önemli bir denge unsuru, ancak bu nakit gücü operasyonel kârlılıktaki bozulmayı tek başına telafi edemedi.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 958,4 milyon TL | 1,1 milyar TL | -%13,5 | | Brüt kâr | 102,9 milyon TL | 154,7 milyon TL | -%33,5 | | FAVÖK | 38,5 milyon TL | 125,7 milyon TL | -%69,4 | | Net dönem kârı | -6,6 milyon TL | 68,3 milyon TL | -%109,7 | | Net parasal pozisyon | 77,9 milyon TL | 12,4 milyon TL | +%528,7 |
Satış Hikayesi
ALCTL’nin satışları 2026/3’te 958,4 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 1,1 milyar TL satışa kıyasla nominal olarak %13,5 düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, reel açıdan bakıldığında daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya proje teslimleri bakımından da baskı yaşamış olabilir.
Burada kritik nokta, satışlardaki gerilemenin tek başına kalmaması. Brüt kâr satışlardan daha hızlı düşüyor. Bu durum, ürün ve proje karmasının daha düşük marjlı işlere kaymış olabileceğini, maliyetlerin fiyatlara yeterince yansıtılamadığını veya bazı projelerde teslimat ve maliyet baskısının arttığını düşündürüyor. Ancak mevcut veride bu hareketin hangi kalemden kaynaklandığı ayrıştırılmadığı için kesin bir neden atfetmek doğru olmaz.
Çeyreklik trend açısından elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması bulunuyor. Dolayısıyla satışların 2025’in son çeyreğine göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını söylemek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda yalnızca yıllık büyümeye değil, şirketin çeyrekten çeyreğe sipariş, teslimat ve satış ivmesine de bakmak gerekecek.
Kârlılık
Şirketin brüt kâr marjı 2026/3’te yaklaşık %10,7 seviyesine geriledi. Geçen yıl aynı dönemde bu oran yaklaşık %14,1 idi. Yaklaşık 3,4 puanlık düşüş, satışların azalmasından daha önemli bir soruna işaret ediyor: Şirket daha az satış yaparken aynı zamanda satışlarından elde ettiği temel kârı da koruyamamış.
FAVÖK marjındaki gerileme ise çok daha sert. FAVÖK 38,5 milyon TL olurken FAVÖK marjı yaklaşık %4,0 seviyesinde kaldı. Geçen yılın aynı döneminde 125,7 milyon TL FAVÖK ve yaklaşık %11,4 marj vardı. Yani operasyonel kârlılık marjı yaklaşık 7,4 puan gerilemiş durumda. Brüt kâr marjındaki bozulmanın FAVÖK seviyesinde daha da derinleşmesi, faaliyet giderlerinin satışlara göre daha katı kaldığını veya operasyonel kaldıraç etkisinin negatif çalıştığını gösteriyor.
Net kâr tarafında tablo daha da zayıf. Şirket geçen yıl 68,3 milyon TL net kâr üretirken bu çeyrekte 6,6 milyon TL net zarar açıkladı. Net kâr marjı yaklaşık %6,2’den -%0,7’ye döndü. Net parasal pozisyonun kâra 77,9 milyon TL katkı sağladığı bir dönemde bile net zararın oluşması, faaliyet dışı kalemlerin ve operasyonel kârlılıktaki düşüşün etkisinin önemli olduğunu gösteriyor. Bununla birlikte finansman giderleri, vergi ve diğer gelir-gider kalemlerinin ayrıntıları bulunmadığından net zararın kesin dağılımı için daha kapsamlı finansal tablo dipnotlarını beklemek gerekir.
Bilanço Sağlığı
ALCTL’nin bilançosunda ilk bakışta en güçlü unsur, net borçtan ziyade net nakit pozisyonunun bulunması. Şirketin net borcu 2025 yıl sonundaki -1,6 milyar TL’den -1,2 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu ifade ediyor. Ancak net nakit tutarının yaklaşık 400 milyon TL azalması, bilanço likiditesinin bir miktar zayıfladığını gösteriyor.
Bu değişim, yüzde olarak %21,8 artış şeklinde raporlansa da burada dikkat edilmesi gereken işaretin yönü: Net borç hâlâ negatif, fakat net nakit tamponu daralıyor. Şirketin borçluluk kaynaklı finansal riskinin düşük olması olumlu; buna karşılık nakit pozisyonundaki gerilemenin işletme sermayesi, stoklar, ticari alacaklar veya nakit çıkışlarıyla bağlantısı incelenmeli.
Dönen varlıklar 5,9 milyar TL’ye ulaşarak önceki yıl sonuna göre %8,1 arttı. Toplam varlıklar da 6,1 milyar TL’ye yükseldi. Buna karşın özkaynaklar yalnızca %0,9 artışla 3,3 milyar TL seviyesinde kaldı. Varlık büyümesinin özkaynak artışından daha hızlı olması, bilanço büyümesinin henüz hissedar değerine güçlü biçimde yansımadığını gösteriyor. Şirketin net nakit yapısı önemli bir güvenlik alanı sağlasa da kârlılık kalıcı biçimde toparlanmadıkça bu avantajın getirisi sınırlı kalabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 12,4 milyon TL’den 77,9 milyon TL’ye çıktı. Bu, nominal olarak 65,5 milyon TL artış ve yaklaşık %528,7 yükseliş demek. Şirketin parasal yükümlülüklerine kıyasla daha güçlü bir parasal varlık yapısına sahip olması veya parasal pozisyonunun enflasyon muhasebesi altında gelir üretmesi bu kalemi desteklemiş olabilir.
Ancak bu gelir, operasyonel faaliyetlerden elde edilen bir kâr değildir. Net parasal pozisyon geliri, enflasyon muhasebesinin bilanço üzerindeki etkisini yansıtır; satışların, brüt kârın veya FAVÖK’ün güçlendiği anlamına gelmez. Nitekim ALCTL’de bu kalem belirgin biçimde artmasına rağmen FAVÖK 125,7 milyon TL’den 38,5 milyon TL’ye düştü ve şirket net zarara geçti. Bu nedenle yatırımcı, 77,9 milyon TL’lik parasal pozisyon gelirini sürdürülebilir faaliyet kârı gibi değerlendirmemeli.
Yatırımcı için Ne Anlama Geliyor?
ALCTL’nin ilk çeyrek sonuçları, güçlü bilanço ve zayıf operasyonel performansın aynı anda bulunduğu bir tablo sunuyor. Fırsat tarafında şirketin 1,2 milyar TL net nakit pozisyonu, finansal borç baskısını sınırlıyor ve yeni projeler ya da işletme sermayesi ihtiyacı için hareket alanı sağlıyor. Telekomünikasyon altyapısı yatırımlarında toparlanma yaşanması halinde bu bilanço gücü şirket için avantaj olabilir.
Risk tarafında ise satışların enflasyonun altında kalması, brüt marjın %14,1’den %10,7’ye, FAVÖK marjının %11,4’ten %4,0’a gerilemesi ve net kâra geçilememesi öne çıkıyor. Önümüzdeki dönemlerde izlenmesi gereken başlıklar şunlar:
- Satışların yeniden nominal büyümeye dönüp dönmediği,
- Brüt kâr marjının %10,7 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %4,0 seviyesinde kalıcılaşıp kalıcılaşmadığı,
- Net nakit pozisyonundaki 400 milyon TL’lik azalmanın nedenleri,
- Net parasal pozisyon gelirine olan bağımlılığın azalıp azalmadığı.
Bu veriler ışığında şirketin kısa vadeli yatırım hikâyesi net nakit gücünden değil, operasyonel kârlılığın yeniden inşa edilip edilemeyeceğinden geçiyor. Bir sonraki çeyrekte satış büyümesi tek başına yeterli olmayacak; asıl önemli gösterge, bu satışların hangi marjla ve ne kadar nakit üretimiyle gerçekleşeceği olacak.
Yatırım tavsiyesi değildir.