
Açılış
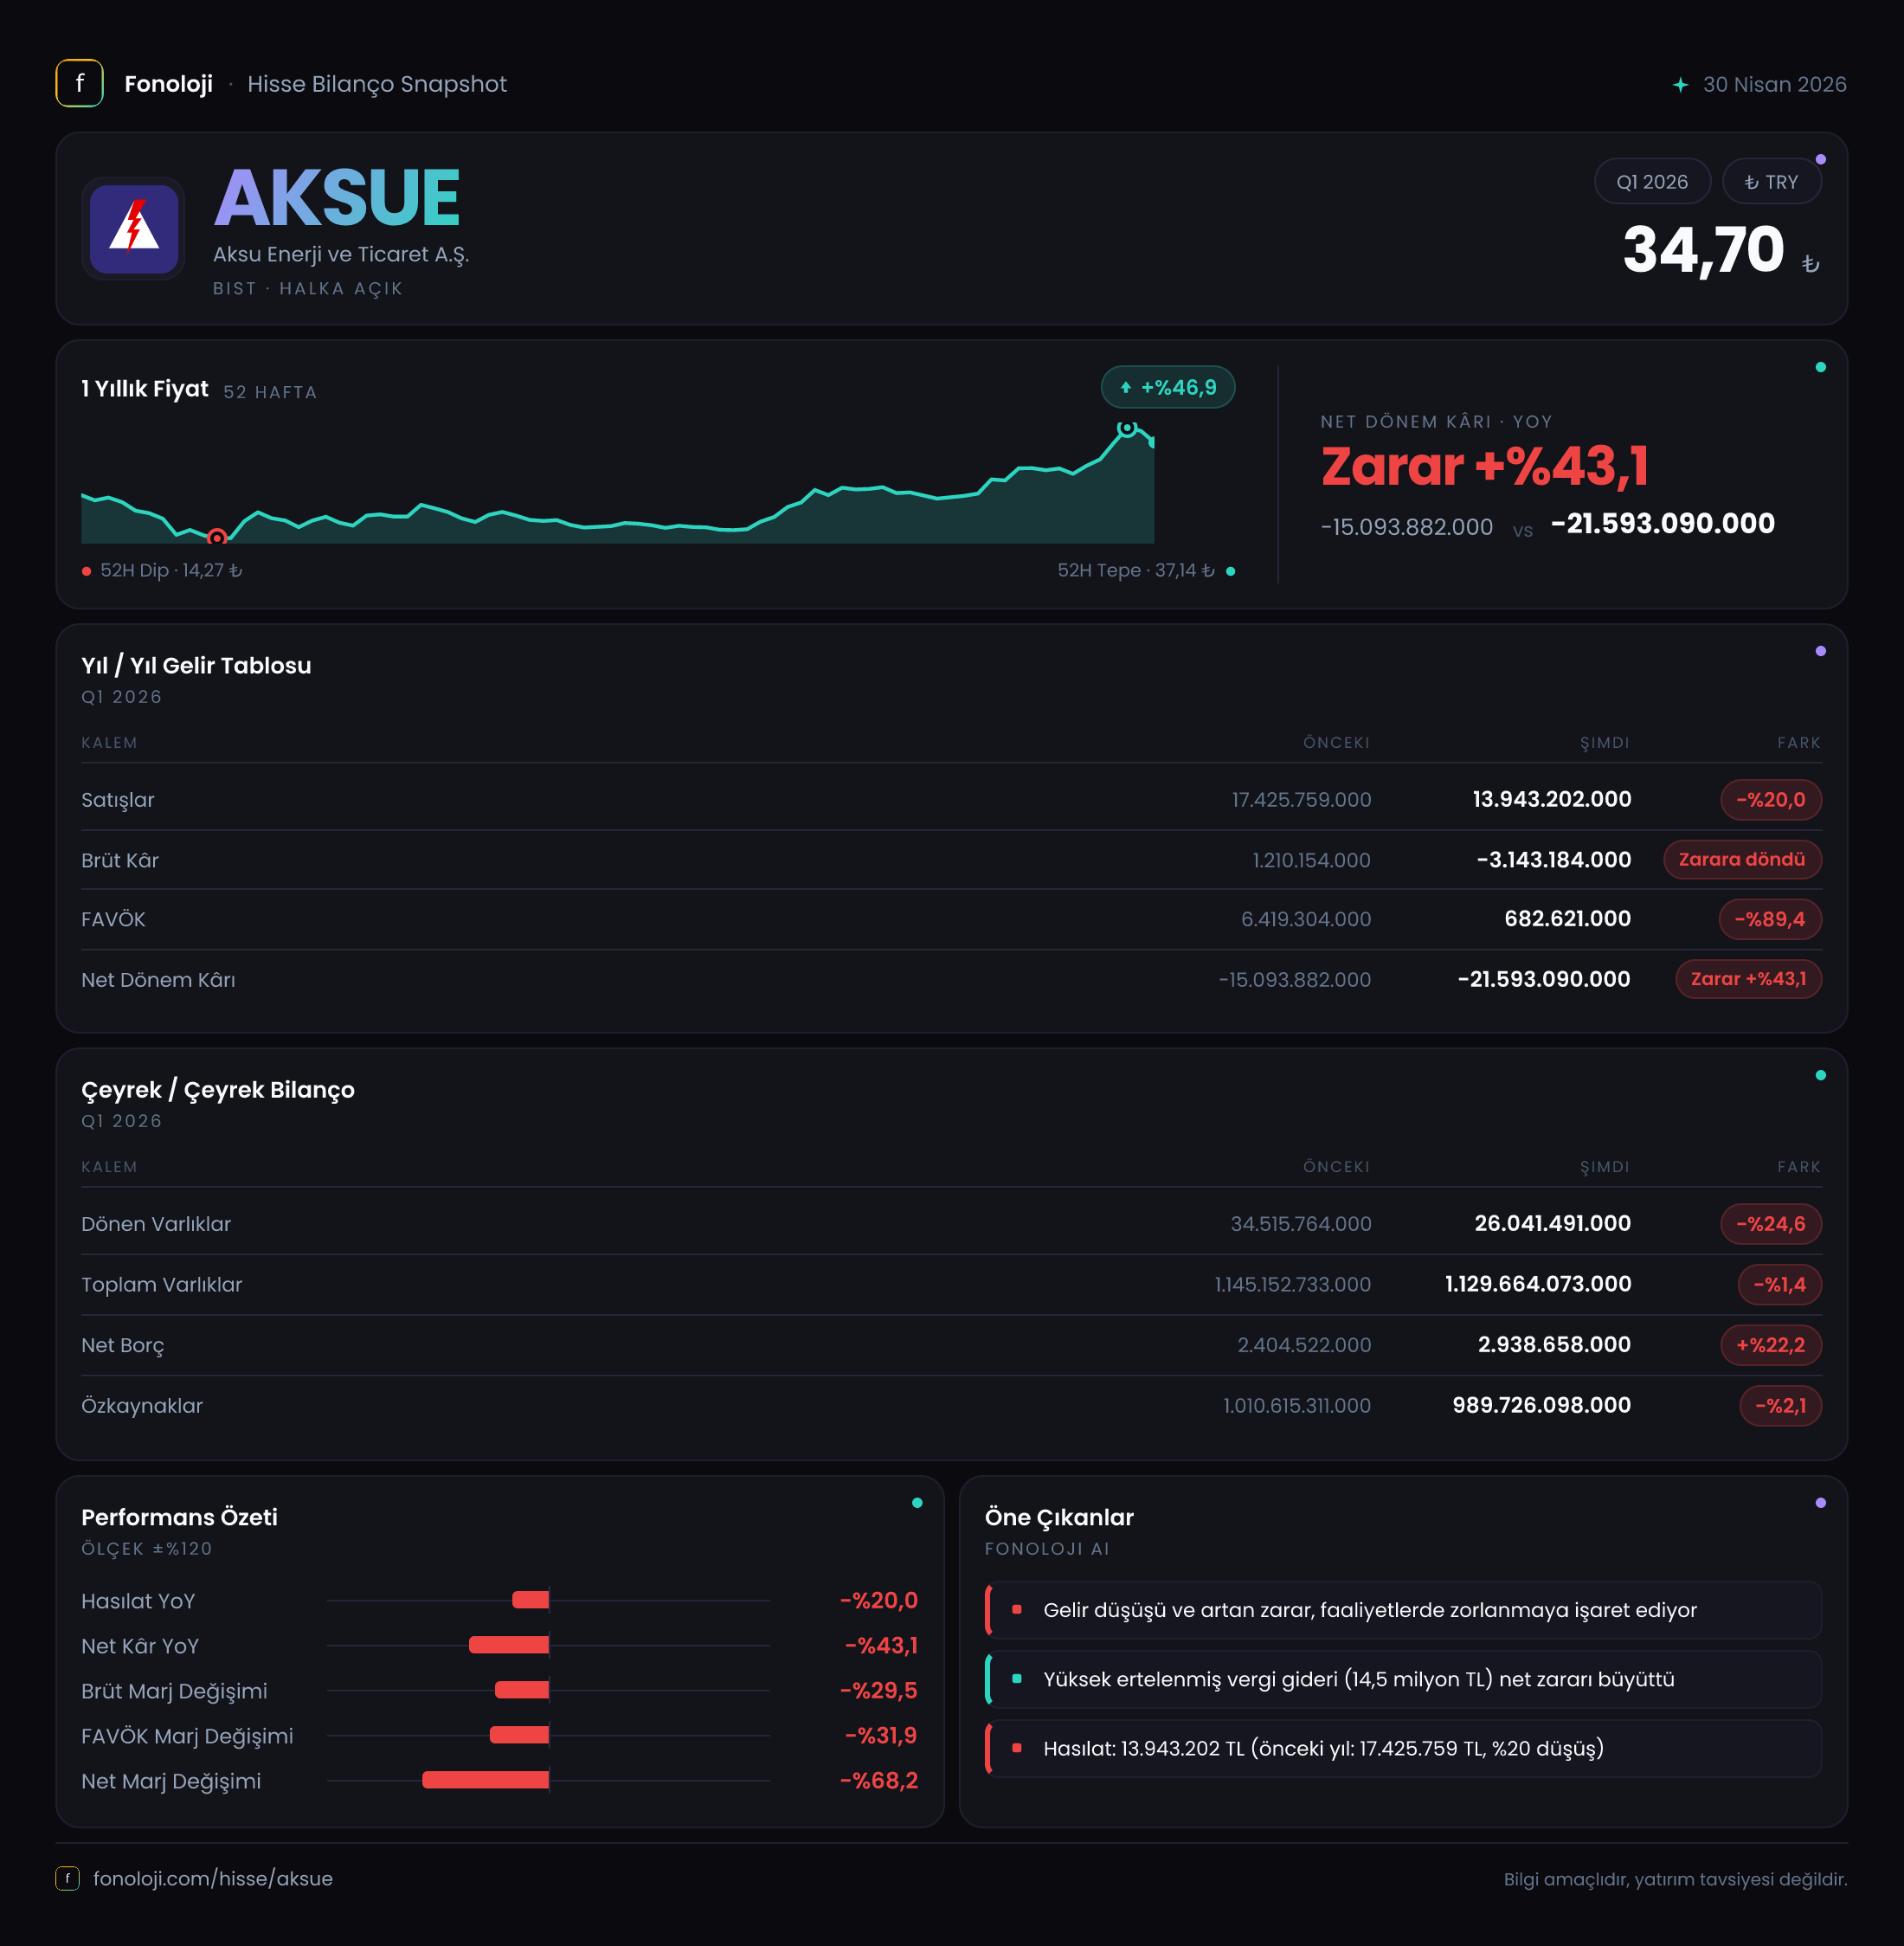
Aksu Enerji ve Ticaret A.Ş. elektrik üretimi ve enerji faaliyetleriyle ilişkilendirilen, bilançosunun büyük bölümünü duran varlıkların oluşturduğu bir şirket görünümünde. 2026’nın ilk çeyreğinde şirketin satışları gerilerken brüt kâr zarar bölgesine geçti, FAVÖK ise pozitif kalmasına rağmen geçen yılın aynı dönemine göre ciddi biçimde zayıfladı. Net dönem zararı 21,6 milyon TL seviyesine çıkarak geçen yılki 15,1 milyon TL zararın da üzerine çıktı. Dolayısıyla çeyreğin ana mesajı, varlık tabanının büyük ölçüde korunmasına karşın operasyonel kârlılığın ve bilanço esnekliğinin baskı altında kaldığı yönünde.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı çeyreğindeki 17,4 milyon TL seviyesinden 13,9 milyon TL’ye geriledi. Bu, nominal olarak %20’lik bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel aktivitenin daha da zayıf olduğuna işaret ediyor. Başka bir ifadeyle Aksu Enerji yalnızca enflasyonun gerisinde büyümemiş; satış hacmi, fiyatlama gücü veya üretim kapasitesi açısından da geçen yılın ilk çeyreğine göre ivme kaybetmiş görünüyor.
Satışlardaki düşüşün kârlılık üzerindeki etkisi daha sert gerçekleşmiş. Gelirlerdeki %20’lik daralmaya karşılık brüt kâr, geçen yılki 1,2 milyon TL seviyesinden 3,1 milyon TL brüt zarara dönmüş. Bu tablo, yalnızca satışların azalmasıyla açıklanamayacak bir maliyet baskısına işaret ediyor. Üretim maliyetleri, enerji girdileri, bakım giderleri veya satış fiyatlarının maliyet artışlarını karşılayamaması brüt marjı belirgin biçimde bozmuş olabilir; ancak mevcut veri bu kalemlerin hangisinin etkili olduğunu ayrıştırmaya izin vermiyor.
Çeyreklik trend açısından elde bulunan veri sınırlı. 2025/3 dönemiyle karşılaştırma yapılabiliyor, ancak önceki çeyreklere ilişkin satış ve kârlılık verisi paylaşılmadığı için şirketin toparlanma ya da bozulma eğiliminin yıl içinde nasıl ilerlediğini henüz net biçimde okuyamıyoruz. Bu nedenle ilk çeyrek sonuçlarını yıllık karşılaştırma üzerinden değerlendirmek, çeyreklik trend için ise yeni raporları beklemek gerekiyor.
Kârlılık
Aksu Enerji’nin brüt marjı, geçen yılın aynı çeyreğindeki yaklaşık %6,9 seviyesinden bu dönemde yaklaşık -%22,3’e geriledi. Bu, satışların her 100 TL’sinde geçen yıl yaklaşık 6,9 TL brüt kazanç üreten yapının, bu çeyrekte yaklaşık 22,3 TL brüt zarar yazdığı anlamına geliyor. Marjdaki bozulma, şirketin temel faaliyet ekonomisi açısından raporun en kritik uyarı noktası.
FAVÖK ise 6,0 milyon TL’den 663,1 bin TL’ye düşerek %89 oranında geriledi. FAVÖK marjı da yaklaşık %34,5’ten %4,8’e indi. Şirketin brüt zarar açıklamasına rağmen FAVÖK’ün pozitif kalması, faaliyet giderlerinin sınırlı olması veya gelir tablosundaki bazı kalemlerin brüt kâr ile FAVÖK arasında farklı etkiler yaratmasıyla ilişkili olabilir. Bununla birlikte 663,1 bin TL’lik FAVÖK, 13,9 milyon TL’lik satış hacmine kıyasla oldukça düşük bir faaliyet tamponu bırakıyor. Küçük bir maliyet artışı ya da satışlardaki ilave gerileme, FAVÖK’ü yeniden negatif bölgeye taşıyabilir.
Net dönem zararı ise 15,1 milyon TL’den 21,6 milyon TL’ye genişledi; zarar artışı yaklaşık %43,1 oldu. Net zarar marjı, geçen yıl yaklaşık -%86,8 iken bu çeyrekte -%155,4 seviyesine çıktı. Yani şirket her 100 TL’lik satışa karşılık geçen yıl yaklaşık 86,8 TL, bu dönem ise 155,4 TL net zarar yazmış durumda. Faaliyet kârlılığındaki düşüşe ek olarak finansman giderleri, amortisman, vergi ve enflasyon muhasebesi kaynaklı etkiler net sonucu aşağı çekmiş olabilir. Paylaşılan özet veride bu kalemlerin ayrıntısı bulunmadığı için net zarar kompozisyonunu kesin biçimde ayırmak mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha istikrarlı bir görünüm sunuyor; ancak likidite tarafında dikkat edilmesi gereken noktalar var. Toplam varlıklar önceki yıl sonuna göre %1,4 azalarak yaklaşık 1,1 milyar TL seviyesinde kalmış. Duran varlıklar %0,6 gerilemeyle yaklaşık 1,1 milyar TL düzeyini korurken, dönen varlıklar 34,5 milyon TL’den 26,0 milyon TL’ye düşerek %24,6 azalmış.
Bu yapı, şirket varlıklarının çok büyük bölümünün kısa vadede nakde çevrilmesi kolay olmayan duran varlıklarda toplandığını gösteriyor. Dönen varlıkların toplam varlıklara oranı yaklaşık %2,4 seviyesinde. Bu oran, günlük işletme sermayesi ihtiyacının karşılanmasında likit varlıkların sınırlı bir tampon sunduğuna işaret ediyor. Özellikle satışlar ve FAVÖK zayıflarken dönen varlıkların azalması, operasyonların finansmanında nakit akışının daha önemli hale geldiğini gösteriyor.
Net borç 2,4 milyon TL’den 2,9 milyon TL’ye yükselerek %22,2 arttı. Tutar mutlak olarak düşük görünse de FAVÖK’ün yalnızca 663,1 bin TL olması nedeniyle net borç/FAVÖK oranı yaklaşık 4,4x seviyesine geliyor. Bu oran, borcun mutlak büyüklüğünden ziyade mevcut faaliyet kârının borcu taşıma kapasitesinin zayıfladığını anlatıyor. FAVÖK’ün geçen yılki 6,0 milyon TL seviyesinde kalması halinde oran yaklaşık 0,5x olacaktı; dolayısıyla sorun esas olarak borçtaki sınırlı artıştan çok kârlılıktaki sert düşüş.
Özkaynaklar yaklaşık 1,0 milyar TL’den 989,7 milyon TL’ye gerileyerek %2,1 azaldı. Buna rağmen özkaynak tabanı hâlâ güçlü ve toplam varlıkların büyük bölümünü karşılıyor. Ancak devam eden zararların özkaynakları aşındırdığı unutulmamalı; faaliyet kârlılığı kalıcı biçimde toparlanmazsa bilanço gücü zaman içinde zayıflayabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki dengenin finansal tablolara yansımasını gösterir. Aksu Enerji’nin net parasal pozisyonu geçen yılın aynı çeyreğindeki 1,4 milyon TL seviyesinden bu dönem 255,7 bin TL net parasal pozisyon zararına dönmüş durumda.
Bu değişim, yaklaşık 1,7 milyon TL’lik olumsuz yönlü bir fark anlamına geliyor. Geçen yıl enflasyon muhasebesi kaynaklı pozisyon net sonucu desteklerken, bu çeyrekte ters yönde çalışmış. Net parasal pozisyonun zarar yazması, enflasyon ortamında şirketin parasal kalemlerinin net kâr üzerindeki etkisinin olumsuz gerçekleştiğini gösteriyor. Bu kalem operasyonel performansın kendisi değildir; ancak Türkiye’de enflasyon muhasebesi uygulandığı için dönem net kârını ve dönemler arası karşılaştırmayı ciddi biçimde etkileyebilir.
Burada önemli nokta, operasyonel zayıflık ile TAS 29 etkisinin birbirinden ayrılmasıdır. Aksu Enerji’de brüt kâr ve FAVÖK zaten belirgin biçimde gerilemiş olduğundan, net parasal pozisyonun olumsuzlaşması net zararın büyümesini destekleyen ek bir baskı yaratmış görünüyor.
Yatırımcı için Ne Anlama Geliyor?
2026’nın ilk çeyreği Aksu Enerji açısından savunulması gereken bir bilanço ve toparlanması gereken bir faaliyet performansı ortaya koyuyor. Yatırımcı açısından temel başlıklar şöyle özetlenebilir:
- Fırsat tarafında, duran varlıkların ve özkaynakların yüksekliği bilanço için önemli bir taban oluşturuyor. Net borç tutarı da mutlak olarak sınırlı.
- Risk tarafında, satışların enflasyonun gerisinde kalması, brüt marjın negatifleşmesi ve FAVÖK marjının %4,8’e düşmesi öne çıkıyor.
- Likidite riski, dönen varlıkların %24,6 azalması ve toplam varlıklar içindeki payının düşük kalması nedeniyle izlenmeli.
- Borçluluk, nominal olarak düşük görünse de FAVÖK’teki sert gerileme nedeniyle net borç/FAVÖK oranı yaklaşık 4,4x seviyesine yükselmiş durumda.
- Takip edilmesi gereken ana gösterge, gelecek çeyreklerde satışların yeniden büyüyüp büyümediği ve brüt marjın pozitif bölgeye dönüp dönmediği olacak.
Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması yeterli değil; bu satışların enflasyonun üzerinde büyümesi, maliyetlerin kontrol altına alınması ve FAVÖK marjının yeniden anlamlı seviyelere yükselmesi gerekiyor. Aksi durumda güçlü duran varlık tabanı, zayıf faaliyet nakit üretimini tek başına telafi etmeyebilir. Yatırım tavsiyesi değildir.