
Açılış
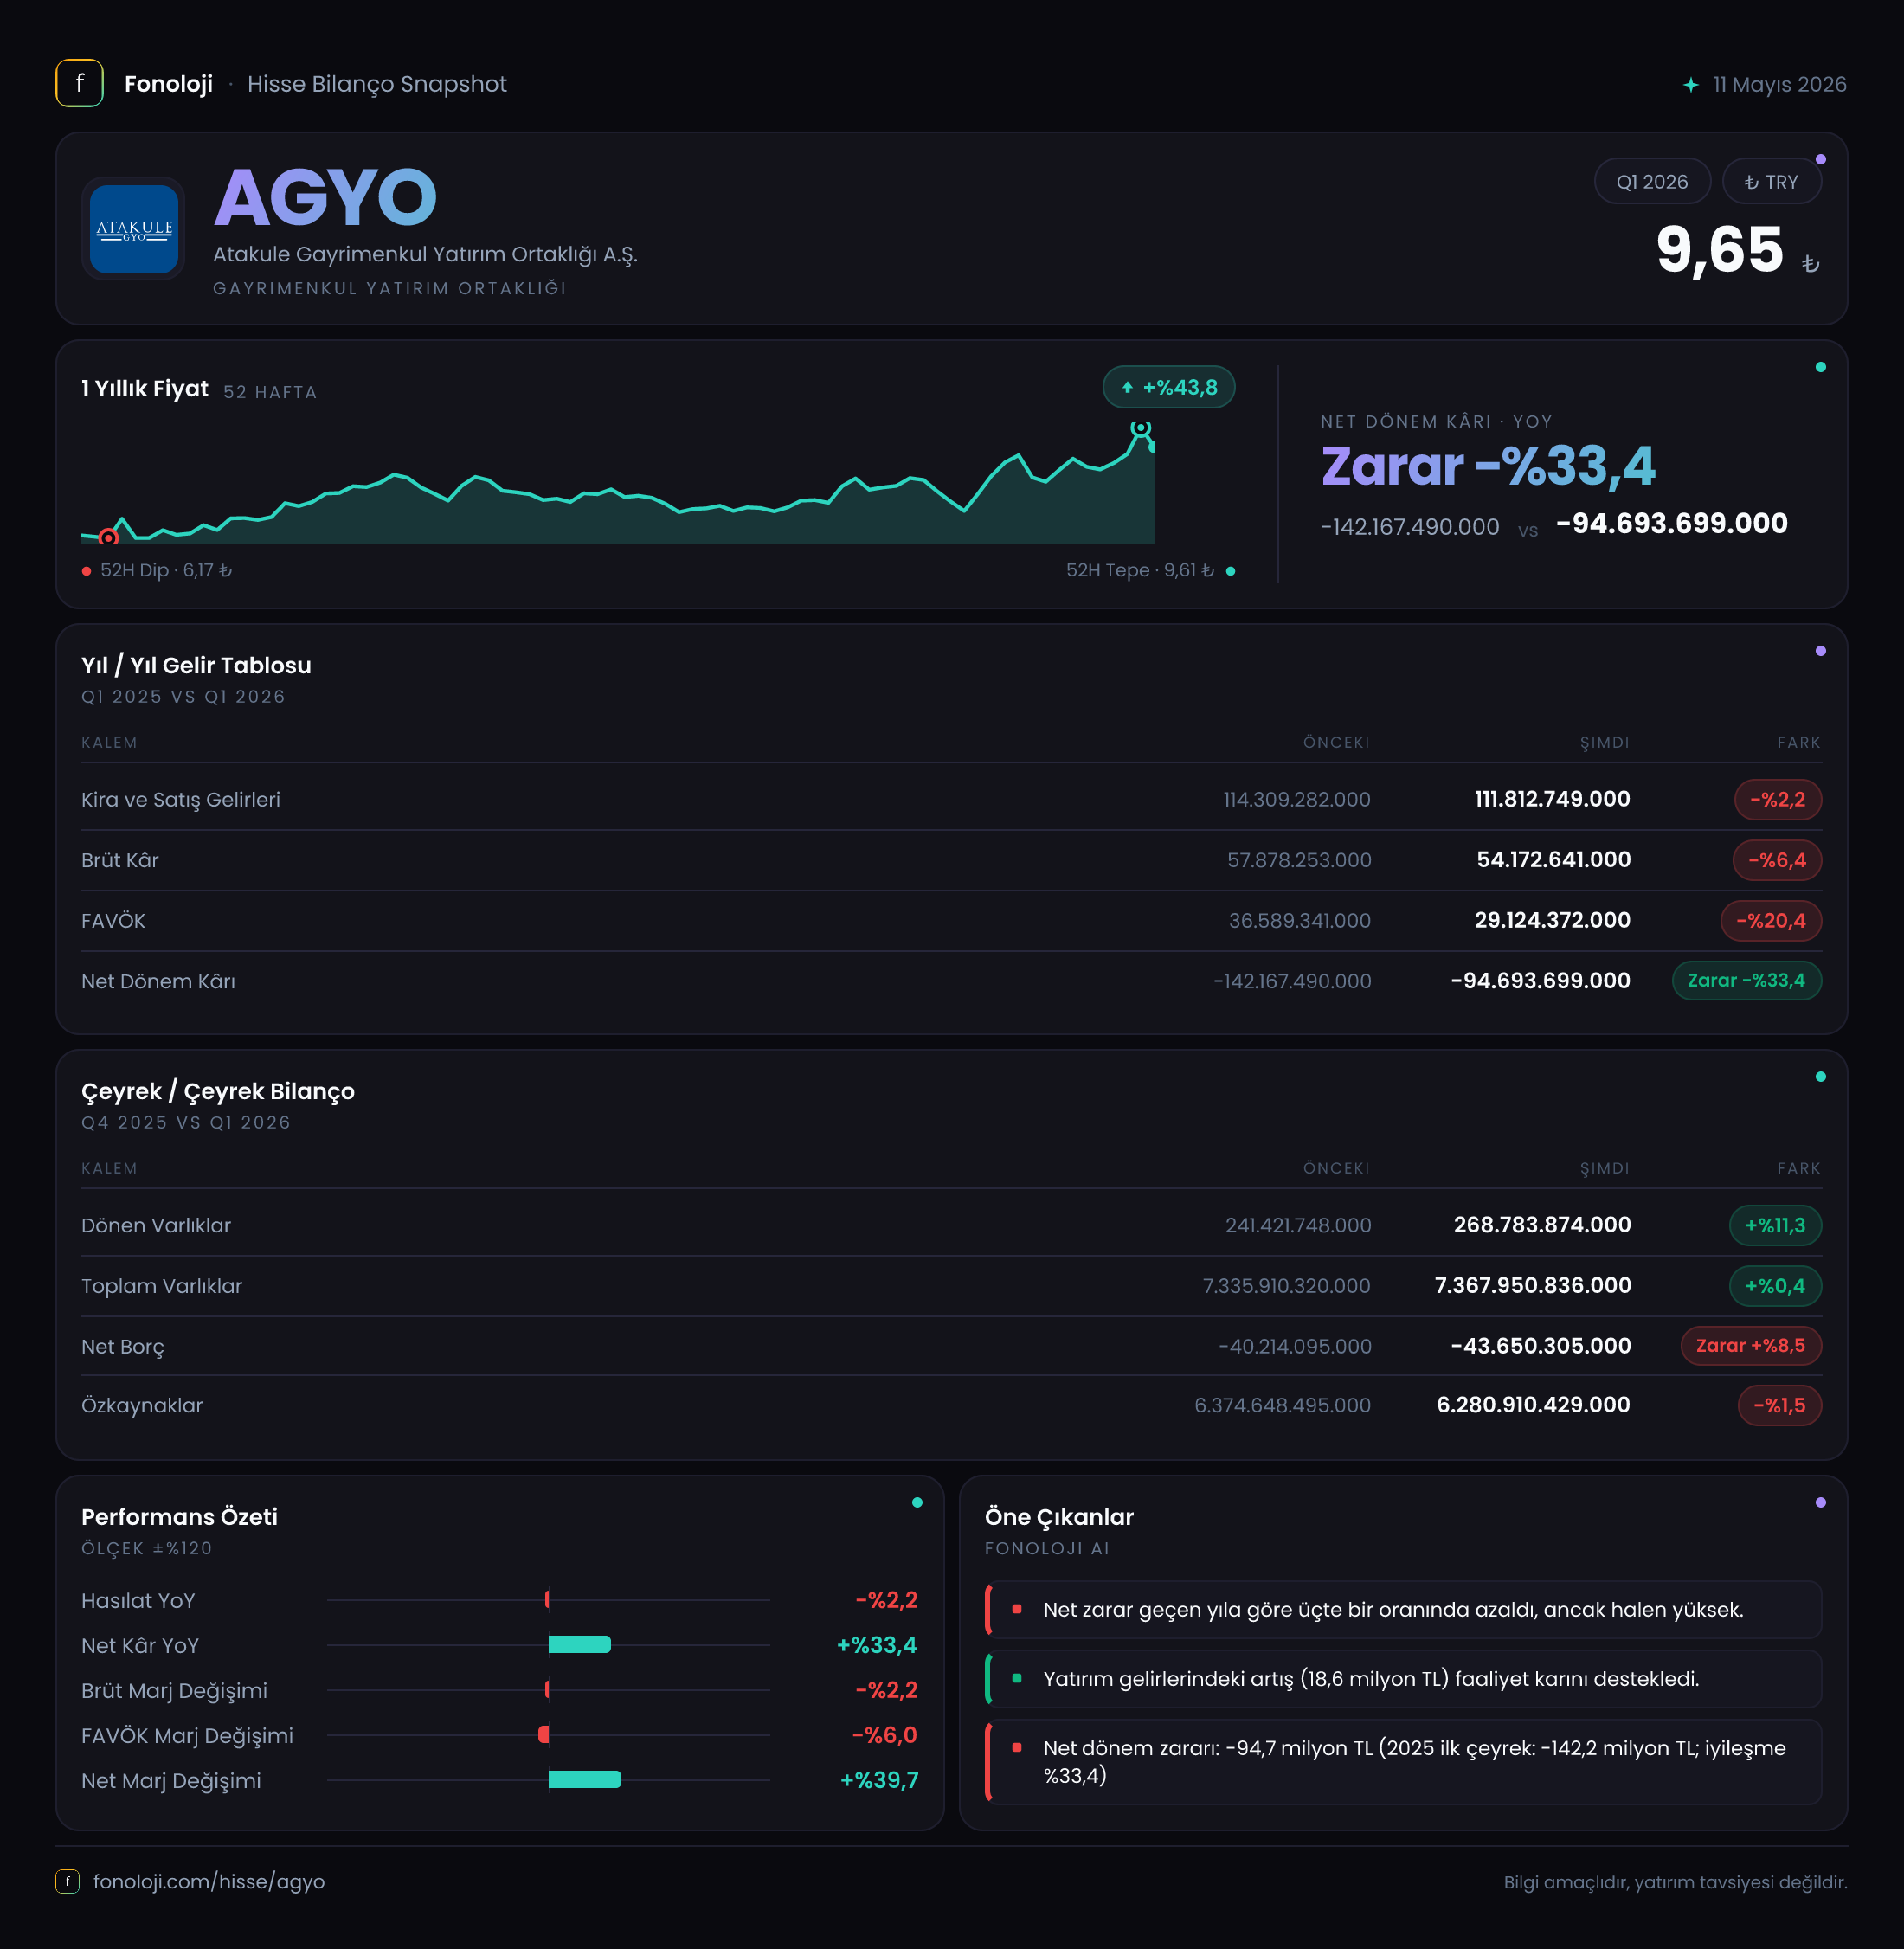
Atakule Gayrimenkul Yatırım Ortaklığı (AGYO), gayrimenkul portföyü ve bu portföyden elde edilen gelirler üzerinden değer üreten bir GYO olarak 2026’nın ilk çeyreğinde karmaşık bir görünüm sundu. Şirketin satışları geçen yılın aynı dönemine göre gerilerken, faaliyet kârlılığındaki düşüş daha belirgin oldu. Buna karşın net dönem zararı 148,4 milyon TL’den 100,3 milyon TL’ye geriledi; yani zarar nominal olarak %32,4 azaldı. Bu iyileşme olumlu görünse de şirket hâlâ zarar bölgesinde ve faaliyet performansındaki zayıflık, net kârdaki toparlanmanın kalıcılığı açısından yakından izlenmeli.
Bilanço tarafında AGYO’nun en güçlü noktası, yüksek duran varlık tabanı ve sınırlı net borçluluk seviyesi. Ancak özkaynakların gerilemesi, net parasal pozisyon zararının sürmesi ve FAVÖK’teki düşüş, gayrimenkul portföyünün tek başına kısa vadeli kârlılık üretmeye yetmediğini gösteriyor.
Satış Hikayesi
AGYO’nun satışları 2026/3AB döneminde geçen yılın aynı çeyreğindeki 120,8 milyon TL’den 117,3 milyon TL’ye indi. Bu, yıllık bazda %3,0 düşüş anlamına geliyor. Nominal olarak sınırlı görünen bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha dikkat çekici hale geliyor. Satışların en azından enflasyon oranına yakın büyümediği bir ortamda, şirketin reel gelir hacmi belirgin biçimde daralmış durumda.
Burada önemli nokta, satışlardaki düşüşün hangi kalemlerden kaynaklandığıdır. Verilen finansal tabloda gelirlerin kira, gayrimenkul satışları, hizmet gelirleri veya diğer faaliyetlerden dağılımı bulunmuyor. Bu nedenle satışlardaki zayıflığın doluluk oranı, kira yenileme koşulları, portföy satışlarının zamanlaması ya da tek seferlik gelirlerin azalmasından hangisiyle ilgili olduğunu kesin biçimde ayırmak mümkün değil.
Çeyreklik trend açısından da elimizde sınırlı veri var. 2025/3 dönemindeki 120,8 milyon TL satışla karşılaştırma yapılabiliyor; ancak 2025’in diğer çeyreklerine ait satış verisi bulunmadığından, 2026’nın ilk çeyreğinde başlayan bir ivme kaybı mı yoksa dönemsel bir dalgalanma mı olduğunu söylemek için erken. Yatırımcı açısından takip edilmesi gereken konu, önümüzdeki çeyreklerde satışların yeniden nominal büyüme üretip üretemeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği.
Kârlılık
Brüt kâr, 62,5 milyon TL’den 59,4 milyon TL’ye gerileyerek yıllık bazda %4,9 azaldı. Satışlardan daha hızlı düşen brüt kâr, brüt marjın da zayıfladığını gösteriyor. AGYO’nun brüt marjı geçen yılın aynı dönemindeki yaklaşık %51,7’den %50,6’ya indi. Marj hâlâ yüksek bir seviyede olsa da, yaklaşık 1,1 puanlık gerileme gelirlerin maliyet yapısına eskisi kadar güçlü katkı sağlamadığını ortaya koyuyor.
Asıl dikkat çekici bozulma FAVÖK tarafında. FAVÖK 32,5 milyon TL’den 24,9 milyon TL’ye gerileyerek %23,5 düşüş gösterdi. Böylece FAVÖK marjı %26,9’dan %21,2’ye indi. Satışlar yalnızca %3,0 düşerken FAVÖK’ün yaklaşık dörtte bir oranında gerilemesi, faaliyet giderlerinin veya operasyonel maliyetlerin gelirlerden daha hızlı arttığını düşündürüyor. Gayrimenkul şirketlerinde kira gelirleri görece istikrarlı olsa bile bakım, yönetim, enerji, personel ve finansmanla ilişkili operasyonel giderler marjları baskılayabiliyor.
Net dönem zararı ise 148,4 milyon TL’den 100,3 milyon TL’ye geriledi. Net zarar marjı geçen yılki yaklaşık -%122,8’den -%85,5’e iyileşti. Bu gelişme olumlu olsa da zarar hâlâ satışların büyük bölümünü aşan bir seviyede. Ayrıca net zararın faaliyet kârındaki iyileşmeden değil, faaliyet dışı kalemlerin toplam etkisinden de kaynaklanabileceği unutulmamalı. Bu nedenle net kârdaki toparlanmanın gerçek bir operasyonel iyileşmeye dönüşüp dönüşmediğini anlamak için özellikle FAVÖK marjının yeniden yükselmesi gerekiyor.
Bilanço Sağlığı
AGYO’nun toplam varlıkları önceki yıl sonundaki 7,3 milyar TL’den 7,4 milyar TL’ye çıkarak %0,4 arttı. Bu büyüme sınırlı olsa da bilanço yapısının temelini oluşturan duran varlıklar 7,1 milyar TL seviyesini korudu. Toplam varlıkların yaklaşık %96’sının duran varlıklardan oluşması, şirketin likit ticari işletmelerden çok gayrimenkul portföyü ağırlıklı bir yapıya sahip olduğunu gösteriyor.
Dönen varlıklar 255,2 milyon TL’den 277,1 milyon TL’ye yükselerek %8,6 arttı. Bu artış kısa vadeli likidite açısından olumlu bir tampon yaratıyor. Ancak dönen varlıkların toplam varlıklara oranı yalnızca yaklaşık %3,8 seviyesinde. Dolayısıyla bilançonun likiditesi büyük ölçüde gayrimenkullerin nakde çevrilebilirliğine değil, mevcut nakit ve kısa vadeli varlıkların yeterliliğine bağlı.
Özkaynaklar 6,4 milyar TL’den 6,3 milyar TL’ye geriledi ve %1,6 düşüş kaydetti. Toplam varlıklar içindeki özkaynak payı yaklaşık %85 ile hâlâ güçlü. Bu oran, şirketin varlıklarının büyük bölümünü özkaynakla finanse ettiğini ve bilanço kaldıraç riskinin sınırlı olduğunu gösteriyor.
Net borç kalemi ise -49,2 milyon TL’den -46,1 milyon TL’ye geldi. Eksi net borç, şirketin borcundan daha fazla nakit ve benzeri likit varlığa sahip olduğunu, yani yaklaşık 46,1 milyon TL net nakit taşıdığını ifade eder. Bununla birlikte negatif rakamın mutlak değerinin azalması, net nakit pozisyonunun zayıfladığı anlamına geliyor. FAVÖK’ün çeyreklik yıllıklandırılmış bazda sınırlı kalması nedeniyle net borç/FAVÖK rasyosu teknik olarak çok anlamlı olmayabilir; yine de mevcut veri AGYO’nun borç kaynaklı baskıdan ziyade operasyonel kârlılık ve portföy verimliliği sorunuyla karşı karşıya olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
AGYO’nun net parasal pozisyonu bu dönemde -15,0 milyon TL oldu. Geçen yıl aynı dönemdeki -13,7 milyon TL’ye kıyasla zarar %9,8 arttı. Negatif net parasal pozisyon, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısında net parasal kayıp ürettiğini gösteriyor.
Bu kayıp, şirketin faaliyetlerinden doğrudan nakit çıkışı anlamına gelmez; TAS 29 kapsamında enflasyonun parasal kalemler üzerindeki etkisini muhasebeleştiren bir düzeltmedir. Ancak net kârı aşağı çektiği için yatırımcının finansal sonucu değerlendirirken bu kalemi göz ardı etmemesi gerekir. AGYO’da net parasal zarar geçen yıla göre artarken net dönem zararı azalmış durumda. Bu da net zarardaki iyileşmenin, yalnızca enflasyon muhasebesi etkisinden değil, diğer faaliyet dışı kalemlerin toplamından kaynaklandığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
AGYO’nun yatırım hikâyesi şu aşamada güçlü bilanço ve gayrimenkul varlık tabanına karşılık zayıflayan faaliyet kârlılığı üzerine kuruluyor. Fırsat tarafında şirketin 7,4 milyar TL seviyesindeki varlık tabanı, yaklaşık %85 özkaynak oranı ve net nakit pozisyonu bulunuyor. Bu yapı, yüksek faiz ve finansman maliyetlerinin baskın olduğu ortamda borçlu şirketlere kıyasla önemli bir avantaj sağlıyor.
Buna karşılık riskler de net:
- Satışların enflasyonun çok altında kalması, reel gelir daralmasına işaret ediyor.
- FAVÖK marjının %26,9’dan %21,2’ye gerilemesi, operasyonel verimliliğin bozulduğunu gösteriyor.
- Şirket net zarar üretmeye devam ediyor.
- Net parasal pozisyon zararı artıyor.
- Yüksek duran varlık yoğunluğu, portföy değerlemelerine ve gayrimenkul piyasasındaki likidite koşullarına duyarlılığı artırıyor.
Önümüzdeki dönemlerde yatırımcı için en kritik göstergeler satışların yeniden enflasyonun üzerinde büyümesi, FAVÖK marjının toparlanması, net nakit pozisyonunun korunması ve özkaynak erimesinin durması olacak. Bu dört başlıkta iyileşme görülmeden, yalnızca net zararın azalması kalıcı bir dönüşüm sinyali olarak değerlendirilmemeli. Yatırım tavsiyesi değildir.