
Açılış
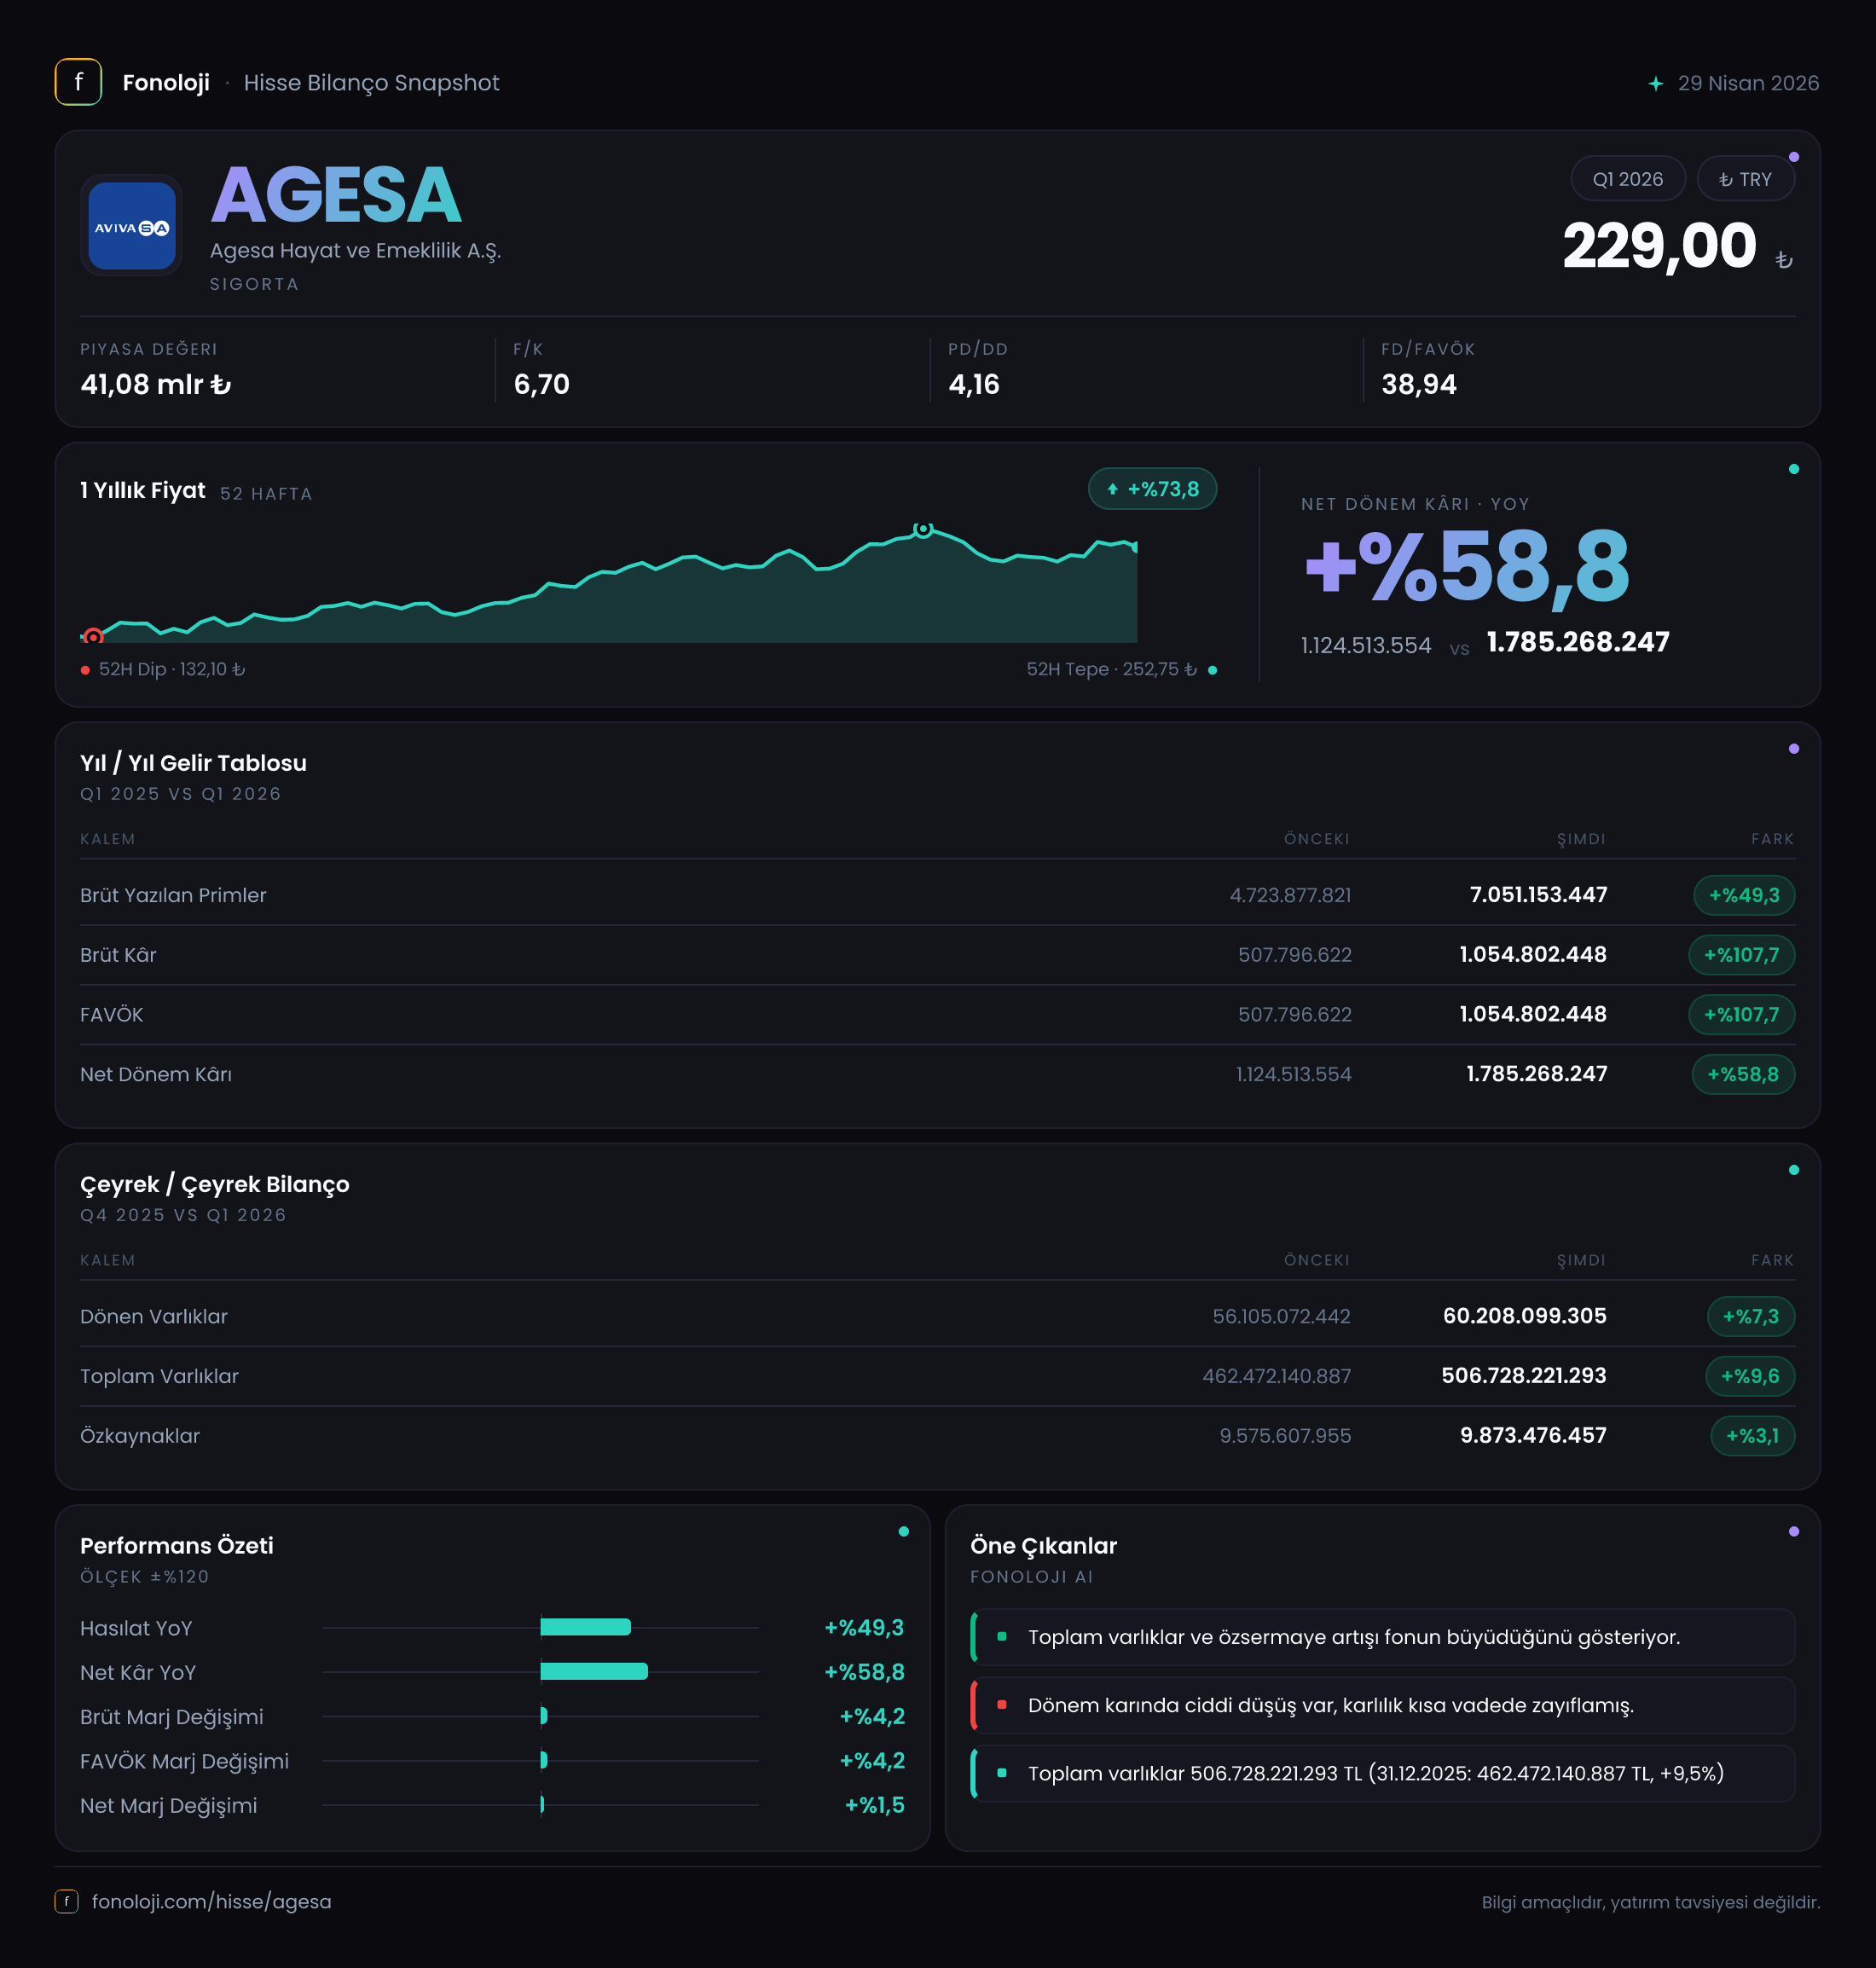
AGESA Hayat ve Emeklilik, hayat sigortası ve bireysel emeklilik alanlarında faaliyet gösteren, bilançosunda finansal varlıkların önemli ağırlık taşıdığı bir şirket. 2026’nın ilk çeyreğinde şirketin ana mesajı, satış büyümesinden daha hızlı gelişen operasyonel kârlılık ve yüksek net kâr artışı oldu. Satışlar yıllık bazda %46,6 yükselirken FAVÖK’ün %79,5 artması, yalnızca hacim büyümesine değil, faaliyet verimliliğinde de iyileşmeye işaret ediyor. Bununla birlikte, bilanço büyürken özkaynakların sınırlı artması ve net borç verisinin paylaşılmamış olması, yatırımcının büyümenin finansal yapıya nasıl yansıdığını ayrıca izlemesini gerektiriyor.
Satış Hikayesi
AGESA’nın satışları 2026/3 döneminde geçen yılın aynı dönemindeki 6,9 milyar TL’den 10,1 milyar TL’ye çıktı. 3,2 milyar TL’lik artış, nominal olarak güçlü bir büyümeye karşılık geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %46,6’lık satış büyümesi enflasyonun üzerinde gerçekleşmiş durumda. Bu, şirketin prim üretimi, emeklilik katkıları veya faaliyet hacminde reel büyüme yaratmış olabileceğini gösteriyor; ancak raporda satışların hangi ürün ve kanal tarafından taşındığı ayrıntılı olarak verilmediği için büyümenin kaynağını kesin biçimde ayırmak mümkün değil.
Satış performansını şirketin kendi kârlılığıyla birlikte okumak daha anlamlı. Brüt kâr satışlardan daha hızlı, %50,6 artarak 702,7 milyon TL’den 1,1 milyar TL’ye yükselmiş. Bu tablo, satış hacmi artarken brüt düzeydeki gelir üretiminin de güçlendiğini gösteriyor. Özellikle yüksek enflasyon ortamında yalnızca nominal satış artışına bakmak yanıltıcı olabilir; ancak brüt kârın satışlardan daha hızlı büyümesi, fiyatlama, ürün karması veya maliyet yönetimi açısından olumlu bir sinyal veriyor.
Çeyreklik trend açısından ise elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivmenin hızlanıp hızlanmadığını bu veri setiyle ölçemiyoruz. Ara dönem raporu olması nedeniyle, yılın devamında satış büyümesinin korunup korunmadığı ve özellikle ikinci yarıda enflasyonun etkisinin nasıl değiştiği yakından izlenmeli.
Kârlılık
Kârlılık tarafında AGESA’nın performansı satışlardan daha dikkat çekici. Şirketin FAVÖK’ü geçen yılın aynı dönemindeki 584,9 milyon TL’den 1,1 milyar TL’ye yükselerek %79,5 büyümüş. Bu artış, satışlardaki %46,6’lık büyümenin belirgin biçimde üzerinde. Sonuç olarak FAVÖK marjı yaklaşık %8,5’ten %10,9’a çıkmış; başka bir ifadeyle şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 8,5 TL operasyonel kâr üretirken bu dönemde yaklaşık 10,9 TL üretmiş.
Brüt kâr marjı da benzer biçimde iyileşmiş. Brüt kârın satışlara oranı geçen yıl yaklaşık %10,2 iken 2026/3’te %10,9 seviyesine ulaşmış. Marj artışı yaklaşık 0,7 puan ile sınırlı görünse de FAVÖK marjındaki yaklaşık 2,4 puanlık yükseliş, brüt kârın ötesinde faaliyet giderleri ve operasyonel verimlilikte de olumlu gelişme yaşandığını düşündürüyor. Bu ayrışma, büyümenin şirketin faaliyet yapısında ölçek ekonomisi yaratmaya başladığına işaret edebilir.
Net dönem kârı ise 1,2 milyar TL’den 1,8 milyar TL’ye çıkarak %48,6 yükselmiş. Net kâr marjı yaklaşık %17,4’ten %17,8’e yükselmiş; yani net kârlılık satış büyümesini yakından takip etmiş ancak FAVÖK kadar güçlü bir marj genişlemesi göstermemiş. Bu fark, finansal gelir-giderler, yatırım portföyü performansı, vergi ve enflasyon muhasebesi etkilerinin net kâr üzerinde belirleyici olduğunu gösteriyor. Dolayısıyla operasyonel performans güçlü olsa da net kârın sürdürülebilirliği yalnızca FAVÖK’e bakılarak değerlendirilmemeli.
Bilanço Sağlığı
AGESA’nın toplam varlıkları 2025 yıl sonundaki 466,9 milyar TL’den 512,7 milyar TL’ye yükselmiş; artış %9,8 seviyesinde. Dönen varlıklar %9,2 artarak 67,0 milyar TL’ye, duran varlıklar ise %9,9 artarak 445,7 milyar TL’ye ulaşmış. Duran varlıkların toplam varlıklar içindeki payı yaklaşık %87. Bu yapı, hayat ve emeklilik şirketlerinin uzun vadeli finansal yatırımlar ve sigorta/ emeklilik faaliyetleriyle uyumlu, varlık tarafı yüksek bir bilanço profilini yansıtıyor.
Varlık büyümesine karşılık özkaynaklar yalnızca %2,7 artarak 10,4 milyar TL’ye yükselmiş. Bu, toplam varlıkların büyümesinin ağırlıklı olarak yükümlülükler ve teknik karşılıklar üzerinden finanse edildiğini gösteriyor. Toplam varlıklar ile özkaynaklar arasındaki fark kabaca 502,3 milyar TL seviyesinde bir yükümlülük tabanına işaret ediyor; ancak bu tutarın tamamını finansal borç olarak değerlendirmek doğru olmaz. Sigorta ve emeklilik şirketlerinde poliçe sahiplerine, katılımcılara ve diğer taraflara ilişkin teknik yükümlülükler bilanço yapısında önemli yer tutar.
Net borç verisi paylaşılmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Bu nedenle AGESA’yı sanayi şirketlerindeki klasik borçluluk yaklaşımıyla değerlendirmek yerine, teknik karşılıkların niteliği, likit finansal varlıkların dağılımı ve sermaye yeterliliği gibi göstergelerle birlikte izlemek gerekir. Özkaynak büyümesinin varlık büyümesinin gerisinde kalması, tek başına alarm anlamına gelmese de sermaye tamponunun kârlılık ve bilanço genişlemesine paralel güçlenip güçlenmediği açısından dikkat noktasıdır.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem 2026/3 hem de geçen yılın aynı dönemi için paylaşılmamış. Bu nedenle şirketin net parasal kazanç veya kaybının net kârı ne yönde etkilediği hesaplanamıyor; bu kalemin sıfır olduğunu varsaymak doğru olmaz.
TAS 29 kapsamında yüksek enflasyon muhasebesi, parasal varlık ve yükümlülüklerin reel değerindeki değişimi gelir tablosuna yansıtır. Finansal varlık ağırlığı yüksek şirketlerde bu etki; varlıkların ve yükümlülüklerin vade yapısına, enflasyona duyarlılığına ve finansal portföyün kompozisyonuna bağlı olarak önemli olabilir. AGESA’nın net kârı %48,6 artmış olsa da bu artışın ne kadarının faaliyet performansından, ne kadarının enflasyon muhasebesi ve yatırım getirilerinden kaynaklandığını anlamak için net parasal pozisyon ile dipnotların görülmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
2026/3 sonuçları AGESA açısından genel olarak güçlü bir ilk çeyreğe işaret ediyor:
- Satışlar %46,6 artarak enflasyonun üzerinde nominal büyüme gösterdi.
- FAVÖK marjı yaklaşık %8,5’ten %10,9’a yükseldi; operasyonel kaldıraç belirginleşti.
- Net kâr 1,8 milyar TL’ye ulaşarak güçlü artış kaydetti.
- Varlıklar %9,8 büyürken özkaynakların yalnızca %2,7 artması, sermaye yapısının izlenmesini gerektiriyor.
- Net parasal pozisyon ve net borç verileri olmadığı için kâr kalitesi ile borçluluk analizinde önemli boşluklar bulunuyor.
Önümüzdeki dönemlerde yatırımcı için temel soru, bu kârlılık artışının tekrarlanabilir olup olmadığı olacak. Satış büyümesi korunur, FAVÖK marjı %10’un üzerinde kalır ve özkaynaklar bilanço büyümesine daha yakın hızda güçlenirse tablo destekleyici olmaya devam eder. Buna karşılık net kârın yatırım gelirleri veya TAS 29 etkileriyle desteklenmesi, operasyonel marjların geri çekilmesi ya da bilanço büyümesinin sermaye tamponundan hızlı gerçekleşmesi başlıca risk alanlarıdır. Ayrıca çeyreklik karşılaştırma verisi eksik olduğundan, yılın sonraki ara dönemlerinde büyümenin ivmesi ve kârın niteliği görülmeden kesin bir trend hükmüne varılmamalı.
Yatırım tavsiyesi değildir.