
Açılış
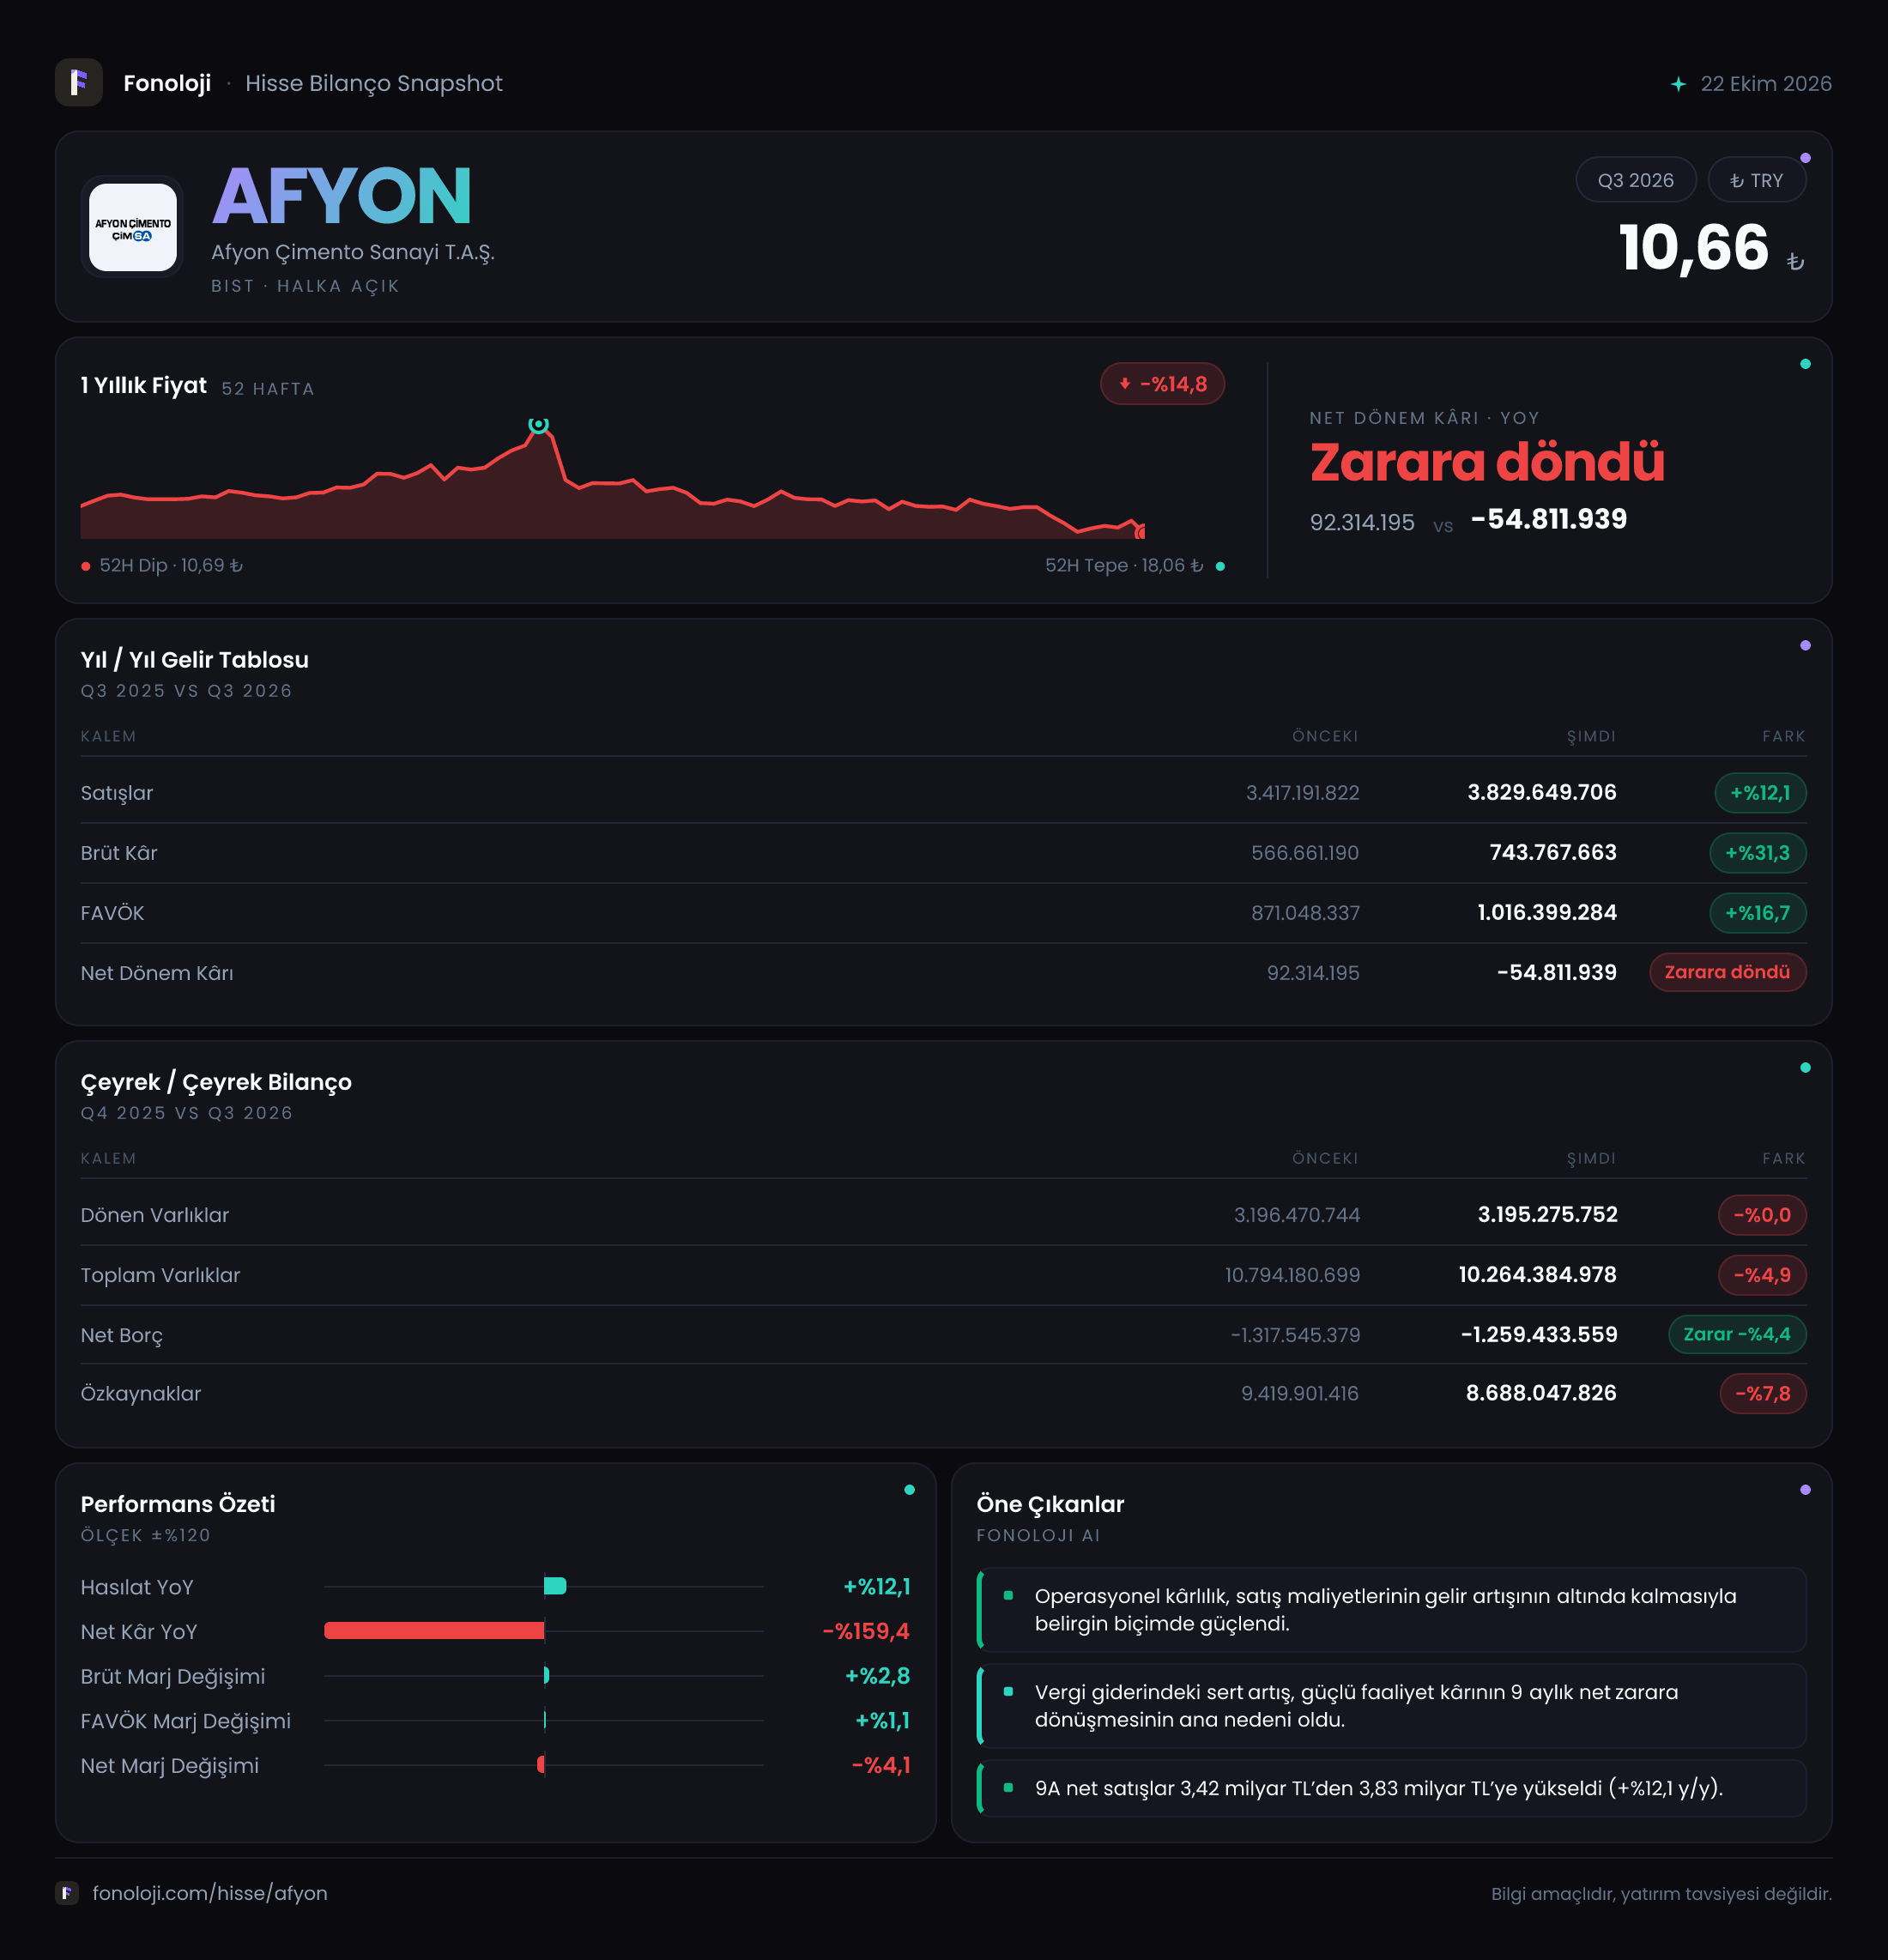
AFYON Çimento, çimento sektörünün doğası gereği enerji, hammadde, lojistik ve iç talep koşullarına duyarlı bir şirket. 2026/9 döneminde şirketin satışları nominal olarak büyürken, brüt kâr ve FAVÖK satışlardan daha hızlı artmış; buna karşın net kâr çizgisi pozitiften negatife dönmüş durumda. Ana hikâye, operasyonel seviyede belirgin bir iyileşme olmasına rağmen finansal sonuçların enflasyon muhasebesi ve diğer gider kalemleri nedeniyle net kâra taşınamaması. Bilançoda ise şirketin en önemli savunma hattı, 1,3 milyar TL net nakit pozisyonunu koruması.
Satış Hikayesi
AFYON’un satışları geçen yılın aynı dönemindeki 3,4 milyar TL’den 3,8 milyar TL’ye yükselerek %12,1 arttı. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal satış büyümesi fiyat artışlarının gerisinde kalıyor. Başka bir ifadeyle şirketin cirosu TL bazında büyümüş olsa da reel olarak aynı ölçüde büyüdüğünü söylemek mümkün değil; satış hacmi, ürün fiyatları ve müşteri karması ayrı ayrı incelenmeli.
Çimento sektöründe satış performansı yalnızca fiyat artışlarıyla değil, inşaat faaliyetleri, altyapı yatırımları, bölgesel talep ve kapasite kullanım oranlarıyla şekilleniyor. AFYON’un satışlarındaki %12,1’lik artış, yüksek enflasyon ortamında talep tarafında güçlü bir reel genişlemeye işaret etmiyor. Buna karşılık şirketin brüt kârının satışlardan daha hızlı artması, satışların niteliğinde veya maliyet yapısında operasyonel bir iyileşme olduğunu gösteriyor.
Ancak eldeki veri yalnızca 2025/9 ve 2026/9 dönemlerini karşılaştırıyor. Dolayısıyla yılın ilk çeyreğinden ikinci veya üçüncü çeyreğine geçişte satış ivmesinin güçlenip güçlenmediğini söylemek mümkün değil. Çeyreklik trend değerlendirmesi için ara dönem gelir tablolarının ayrıca izlenmesi gerekiyor.
Kârlılık
AFYON’un brüt kârı 566,7 milyon TL’den 743,8 milyon TL’ye çıkarak %31,3 yükseldi. Bu artış, satış büyümesinin oldukça üzerinde. Brüt kâr marjı da yaklaşık %16,7’den %19,6’ya yükselmiş durumda. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 16,7 TL brüt kâr elde ederken bu dönem yaklaşık 19,6 TL brüt kâr üretmiş. Enflasyonun yüksek olduğu bir ortamda bu marj genişlemesi, en azından raporlanan maliyetler açısından satış fiyatlarının maliyet artışlarından daha iyi korunduğunu gösteriyor.
FAVÖK ise 871,0 milyon TL’den 1,0 milyar TL’ye yükselerek %16,7 arttı. FAVÖK marjı yaklaşık %25,6’dan %26,3’e çıktı. Bu, operasyonel kârlılığın satışlara göre hafifçe güçlendiğini gösteriyor. Bununla birlikte verilen rakamlarda FAVÖK’ün 1,0 milyar TL ile brüt kâr olan 743,8 milyon TL’nin üzerinde görünmesi dikkat çekiyor. Bu durum, kullanılan FAVÖK tanımının diğer faaliyet gelirlerini içermesi veya veri setinde farklı sınıflandırmalar bulunmasıyla ilişkili olabilir. Bu nedenle FAVÖK marjındaki iyileşme olumlu olmakla birlikte, dipnotlardaki hesaplama yöntemiyle teyit edilmesi önemli.
En kritik kırılma net kâr tarafında yaşanıyor. Şirket geçen yıl aynı dönemde 92,3 milyon TL net kâr açıklarken bu dönem 54,8 milyon TL net zarar bildirdi. Böylece net kâr marjı yaklaşık %2,7’den -%1,4’e geriledi. Operasyonel kârlılık artarken net sonucun zarara dönmesi, faaliyet performansının tek başına yeterli olmadığını gösteriyor. Enflasyon muhasebesi kaynaklı parasal pozisyon kaybı, finansman giderleri, vergi ve diğer faaliyet dışı kalemlerin net kâr üzerinde belirleyici olduğu anlaşılıyor. Yatırımcı açısından burada izlenecek soru, güçlü FAVÖK’ün önümüzdeki dönemlerde net kâra dönüşüp dönüşemeyeceği.
Bilanço Sağlığı
AFYON’un toplam varlıkları önceki yıl sonundaki 10,8 milyar TL’den 10,3 milyar TL’ye gerileyerek %4,9 azaldı. Bu düşüşte duran varlıkların 7,6 milyar TL’den 7,1 milyar TL’ye gerilemesi etkili olmuş. Dönen varlıklar ise 3,2 milyar TL seviyesinde yatay kalmış. Bu tablo, işletme sermayesi tarafında belirgin bir bozulma olmadığını; bilanço küçülmesinin daha çok duran varlık kalemlerinden kaynaklandığını gösteriyor.
Özkaynaklar 9,4 milyar TL’den 8,7 milyar TL’ye düşerek %7,8 geriledi. Bu düşüş, dönem zararının ve enflasyon muhasebesi etkilerinin özkaynaklar üzerinde baskı yarattığını düşündürüyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %84,5’ini karşılıyor. Önceki dönemde bu oran yaklaşık %87 seviyesindeydi; yani sermaye yapısı hâlâ güçlü olmakla birlikte özkaynak tamponu bir miktar zayıflamış.
Bilanço açısından en olumlu nokta net borç kaleminde saklı. Şirketin net borcu -1,3 milyar TL seviyesinde; bu ifade teknik olarak şirketin yaklaşık 1,3 milyar TL net nakit taşıdığı anlamına geliyor. Net borç/FAVÖK oranı yaklaşık -1,3x düzeyinde. Başka bir ifadeyle şirket yüksek borçluluk baskısı altında değil; tersine, faiz ve likidite risklerine karşı sektör şirketlerinin önemli bölümünden daha korunaklı bir finansal yapıya sahip. Ancak net nakdin ne kadarının operasyonel ihtiyaçlarla kullanılabilir olduğu ve finansal yatırımların niteliği ayrıca izlenmeli.
Net Parasal Pozisyon (TAS 29)
AFYON’un net parasal pozisyon kaleminde -436,8 milyon TL zarar bulunuyor. Geçen yıl aynı dönemde bu zarar 542,0 milyon TL idi. Zararın mutlak tutarı %19,4 azalmış olsa da şirket hâlâ enflasyon muhasebesinden kaynaklanan ciddi bir parasal pozisyon kaybı taşıyor.
TAS 29 kapsamında nakit ve nakit benzeri parasal varlıklar ile parasal yükümlülüklerin enflasyon karşısındaki etkisi kâr veya zarara yansıtılıyor. Şirketin net nakit pozisyonuna rağmen negatif net parasal pozisyon sonucu oluşması, bilanço kalemlerinin vade yapısı ve parasal varlık-yükümlülük kompozisyonunun tek başına net borç rakamıyla açıklanamayacağını gösteriyor. Bu kalem geçen yıla göre iyileşmiş olsa da 436,8 milyon TL’lik kayıp, operasyonel kârdaki artışın net kâra ulaşmasını zorlaştıran başlıca unsurlardan biri.
Yatırımcı için Ne Anlama Geliyor?
AFYON’da yatırım tezinin güçlü tarafı operasyonel marjlarda ve bilanço güvenliğinde bulunuyor:
- Satışlar %12,1 büyürken brüt kârın %31,3 artması, maliyet yönetiminde ve fiyatlama gücünde iyileşmeye işaret ediyor.
- FAVÖK marjının yaklaşık %25,6’dan %26,3’e yükselmesi, faaliyet kârlılığının korunabildiğini gösteriyor.
- 1,3 milyar TL net nakit pozisyonu, yüksek faiz ve finansman maliyeti ortamında önemli bir avantaj sağlıyor.
- Buna karşılık satış büyümesi enflasyonun altında kaldığı için reel büyüme konusunda temkinli olmak gerekiyor.
- Net kârın 92,3 milyon TL kârdan 54,8 milyon TL zarara dönmesi, operasyonel performans ile hissedar kârlılığı arasında hâlâ belirgin bir kopukluk bulunduğunu gösteriyor.
- TAS 29 kaynaklı 436,8 milyon TL’lik net parasal kayıp ve özkaynaklardaki %7,8’lik gerileme yakından izlenmeli.
Özetle AFYON’un bu dönemki resmi “operasyonel olarak dirençli, net kâr açısından baskı altında” şeklinde. Gelecek dönemlerde satış büyümesinin enflasyonu aşması, FAVÖK marjının korunması ve net parasal pozisyon kaybının azalması şirket değerlemesini destekleyebilir. Buna karşılık net zarar eğilimi sürerse, güçlü bilanço tek başına hisse performansı için yeterli olmayabilir. Yatırım tavsiyesi değildir.