
Açılış
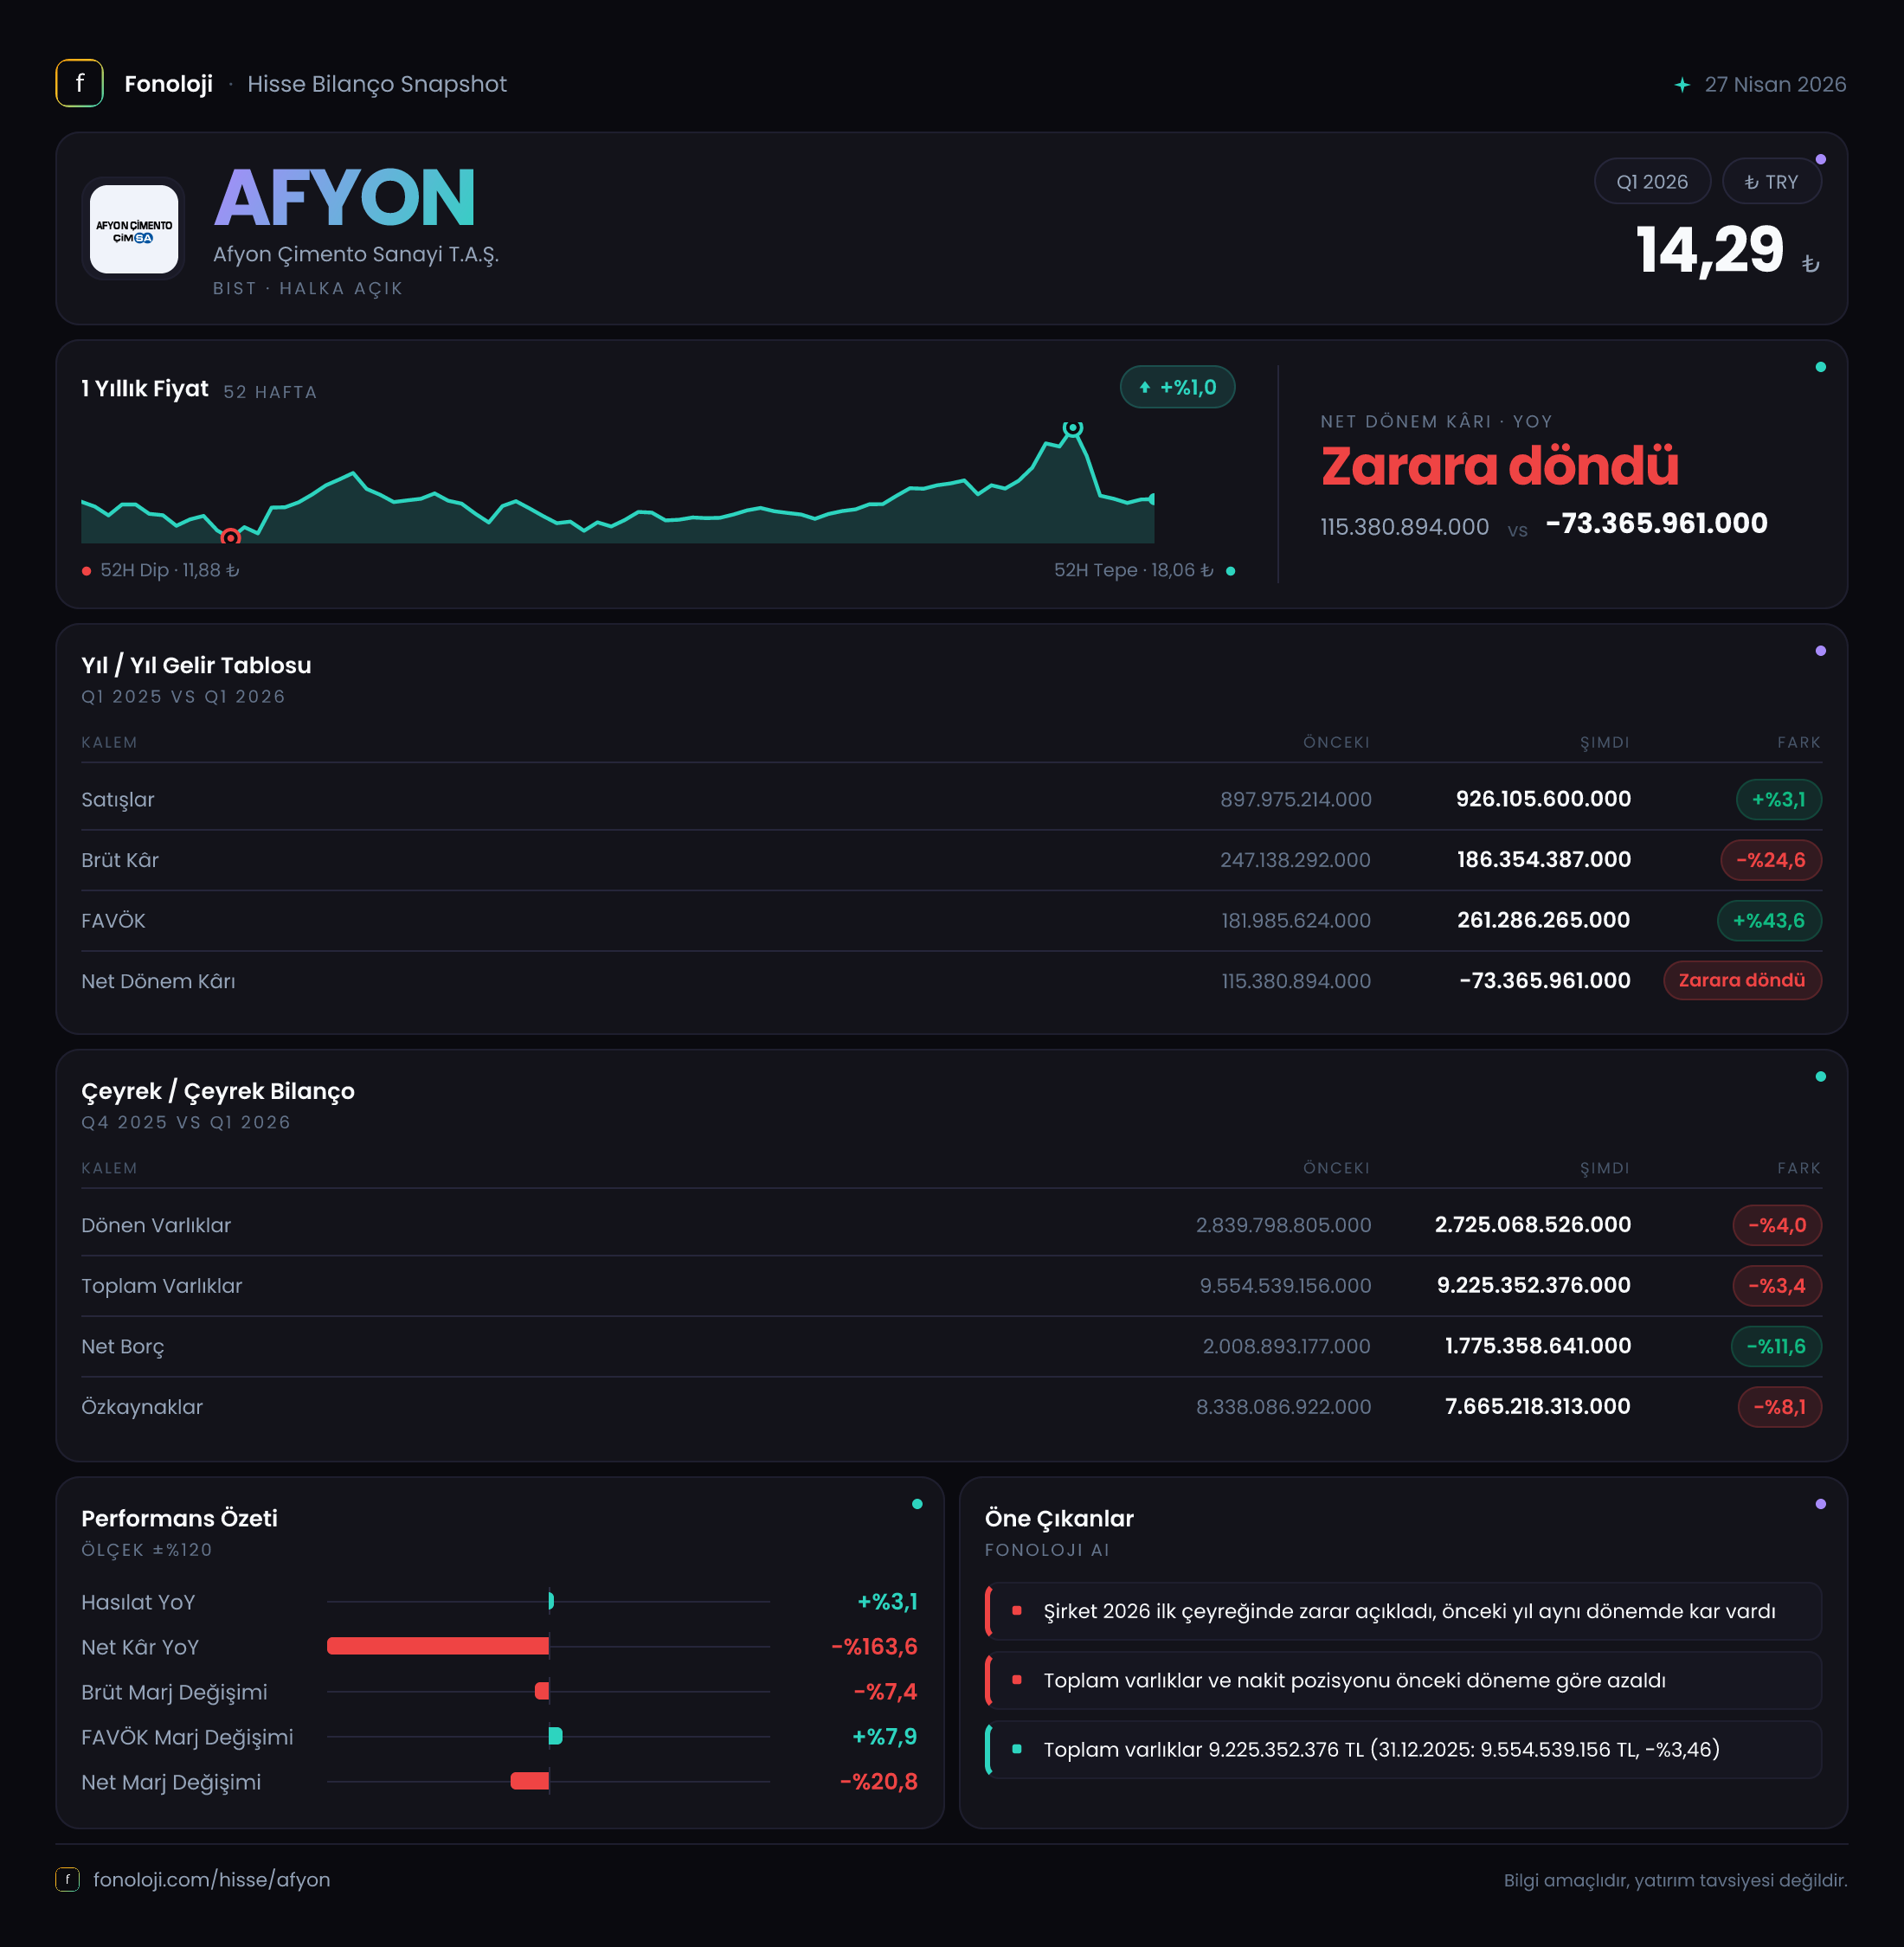
Afyon Çimento, çimento sektöründe faaliyet gösteren ve sonuçları büyük ölçüde iç talep, inşaat aktivitesi, enerji maliyetleri ve fiyatlama gücü tarafından belirlenen bir şirket. 2026/3AB döneminde satışlar nominal olarak büyüse de kârlılık tarafı belirgin biçimde zayıflamış görünüyor: ciro %3,1 artarken brüt kâr %24,6, FAVÖK %17,5 geriledi. Bunun sonucunda şirket, geçen yılın aynı dönemindeki 115,4 milyon TL net kârdan bu çeyrekte 73,4 milyon TL net zarara geçti.
Bu tablo, satış hacmi veya fiyat artışlarının maliyet baskısını karşılamaya yetmediğine işaret ediyor. Üstelik Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda cironun yalnızca %3,1 artması, reel anlamda satışların zayıfladığını gösteriyor. Bilanço hâlâ güçlü bir net nakit pozisyonu sunarken, kârlılıkta yaşanan erime yatırımcı açısından ana izleme başlığı.
Satış Hikayesi
Afyon Çimento’nun satışları geçen yılın aynı çeyreğindeki 898,0 milyon TL’den 926,1 milyon TL’ye yükseldi. Yüzde 3,1’lik bu artış, ilk bakışta nominal büyümeye işaret etse de yüksek enflasyon ortamında yeterli bir genişleme değil. Enflasyonun üzerinde fiyatlama yapılamadıysa veya satış hacmi korunamadıysa, şirketin gerçek anlamda gelir üretme kapasitesi gerilemiş olabilir.
Burada özellikle çimento sektörünün doğası önemli. Çimento şirketlerinde satış artışı yalnızca fiyatlara değil, bölgesel talebe, altyapı ve konut projelerine, kapasite kullanımına ve klinker/çimento sevkiyatlarına da bağlı. Ancak mevcut veride satış hacmi veya ton başına fiyat bilgisi bulunmadığı için büyümenin fiyat kaynaklı mı, hacim kaynaklı mı olduğunu ayırmak mümkün değil.
Çeyreklik trend açısından da elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Bu nedenle şirketin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını veya satışlarda mevsimsel bir toparlanma olup olmadığını bu veri setiyle ölçemiyoruz. Mevcut rakamın verdiği ana mesaj ise net: Satışlar nominal olarak yatay sayılabilecek bir artış gösterirken maliyetler çok daha hızlı yükselmiş.
Kârlılık
Kârlılık göstergeleri, bu dönemin en zayıf tarafını oluşturuyor. Brüt kâr 247,1 milyon TL’den 186,4 milyon TL’ye geriledi. Satışlara oranlandığında brüt kâr marjı yaklaşık %27,5’ten %20,1’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 27,5 TL brüt kâr üretirken bu çeyrekte yalnızca 20,1 TL üretebildi.
Bu gerileme, enerji, yakıt, hammadde, lojistik veya üretim maliyetlerindeki artışın satış fiyatlarına tam olarak yansıtılamadığını düşündürüyor. Çimento sektörü enerji yoğun bir sektör olduğu için maliyet enflasyonu marjlar üzerinde hızlı baskı oluşturabilir. Satışların %3,1 artmasına rağmen brüt kârın %24,6 düşmesi, operasyonel kaldıraç açısından olumsuz bir tablo yaratıyor.
FAVÖK ise 313,1 milyon TL’den 258,2 milyon TL’ye geriledi. FAVÖK marjı yaklaşık %34,9’dan %27,9’a düşmüş durumda. Marjdaki yaklaşık 7 puanlık gerileme, şirketin faaliyet giderleri ve üretim maliyetleri karşısında fiyatlama gücünün zayıfladığını gösteriyor. Bununla birlikte, raporlanan FAVÖK’ün brüt kârdan yüksek olması, kullanılan hesaplama metodolojisinde diğer faaliyet gelirleri veya farklı sınıflandırmalar bulunabileceğine işaret ediyor. Bu nedenle yatırımcıların FAVÖK tanımını ve tek seferlik gelirlerin etkisini finansal dipnotlarda kontrol etmesi önemli.
Net sonuç daha da sert: şirket geçen yıl %12,8 civarında net kâr marjıyla çalışırken bu dönemde satışların yaklaşık %7,9’u kadar net zarar yazdı. Net kârın 115,4 milyon TL’den -73,4 milyon TL’ye dönmesi, yalnızca operasyonel marj kaybıyla açıklanamayacak kadar büyük bir bozulma olduğunu gösteriyor. Finansman kalemleri, parasal kayıp ve vergi etkileri bu geçişte belirleyici olmuş olabilir.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 9,6 milyar TL’den 9,2 milyar TL’ye geriledi; düşüş %3,4 seviyesinde. Dönen varlıklar 2,8 milyar TL’den 2,7 milyar TL’ye, duran varlıklar ise 6,7 milyar TL’den 6,5 milyar TL’ye indi. Bu gerileme, işletme sermayesinde ve duran varlıkların enflasyon muhasebesi sonrası taşınan değerlerinde sınırlı bir düşüşe işaret ediyor.
Özkaynaklar 8,3 milyar TL’den 7,7 milyar TL’ye gerileyerek %8,1 düştü. Özkaynakların toplam varlıklara oranı yaklaşık %84 düzeyinde; bu, şirketin bilançosunda özkaynak ağırlığının yüksek olduğunu gösteriyor. Ancak özkaynaklardaki düşüşün varlık gerilemesinden daha hızlı olması, dönem zararının ve diğer kapsamlı muhasebe etkilerinin sermaye tabanını aşındırdığını ortaya koyuyor.
Net borç kalemi -1,2 milyar TL’den -884,8 milyon TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu anlamına geliyor; dolayısıyla şirket hâlâ net nakit pozisyonunda. Fakat net nakit yaklaşık 315 milyon TL azalmış durumda. Bu, finansal tamponun korunduğunu ancak önceki döneme göre zayıfladığını gösteriyor.
Mevcut çeyrek FAVÖK’ü yıllıklandırmak mekanik ve yanıltıcı olabileceği için temkinli olmak gerekir; yine de 884,8 milyon TL’lik net nakit, 258,2 milyon TL’lik çeyreklik FAVÖK’e göre güçlü bir güvenlik alanı sunuyor. Şirketin temel bilanço riski yüksek borçluluk değil, kârlılığın ve nakit üretiminin zayıflaması.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 129,2 milyon TL ile geçen yılki 129,0 milyon TL’ye oldukça yakın. Bu kalemin satışlara oranı yaklaşık %14 seviyesinde; yani şirketin gelir ölçeğine göre önemli bir parasal kayıp söz konusu.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. Net parasal pozisyonun negatif olması, yüksek enflasyon ortamında şirketin parasal kalemlerinden kaynaklanan kaybın sürdüğünü gösteriyor. Bu zarar operasyonel kârlılık dışında oluşsa da net kâr üzerinde doğrudan baskı yaratıyor.
Burada dikkat çekici nokta, parasal kaybın geçen yıla göre neredeyse değişmemesine rağmen şirketin net kârının zarara dönmesi. Bu durum, bu çeyrekteki bozulmanın yalnızca TAS 29 kaynaklı olmadığını; esas olarak operasyonel kârlılık düşüşü ve muhtemel diğer finansal/vergi kalemlerinin de net sonucu etkilediğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Afyon Çimento’nun yatırım hikâyesinde iki farklı tablo aynı anda bulunuyor:
- Güçlü taraf: Şirketin 884,8 milyon TL net nakit pozisyonu ve yaklaşık %84 özkaynak/varlık oranı, yüksek borçluluk kaynaklı finansal riski sınırlıyor.
- Zayıf taraf: Satışlar enflasyonun belirgin biçimde altında büyürken brüt kâr marjı %27,5’ten %20,1’e, FAVÖK marjı %34,9’dan %27,9’a geriledi.
- Ana risk: Maliyet artışlarının satış fiyatlarına yansıtılamaması, net nakit pozisyonuna rağmen şirketin faaliyetlerden daha az nakit üretmesine yol açabilir.
- İzlenecek fırsat: Çimento fiyatlarında toparlanma, iç talepte güçlenme veya enerji maliyetlerinde rahatlama, düşük marj bazından bir iyileşme sağlayabilir.
Bu aşamada bilanço güvenli olsa da operasyonel performans zayıf. Yatırımcıların gelecek dönemlerde özellikle satışların enflasyonun üzerine çıkıp çıkmadığına, brüt marjın yeniden %25 seviyesine yaklaşıp yaklaşmadığına, net nakdin korunup korunmadığına ve parasal kaybın azalmasına odaklanması gerekiyor. Kârlılık toparlanmadan yalnızca net nakit pozisyonuna bakarak olumlu bir yatırım sonucu çıkarmak doğru olmaz.
Yatırım tavsiyesi değildir.