
Açılış
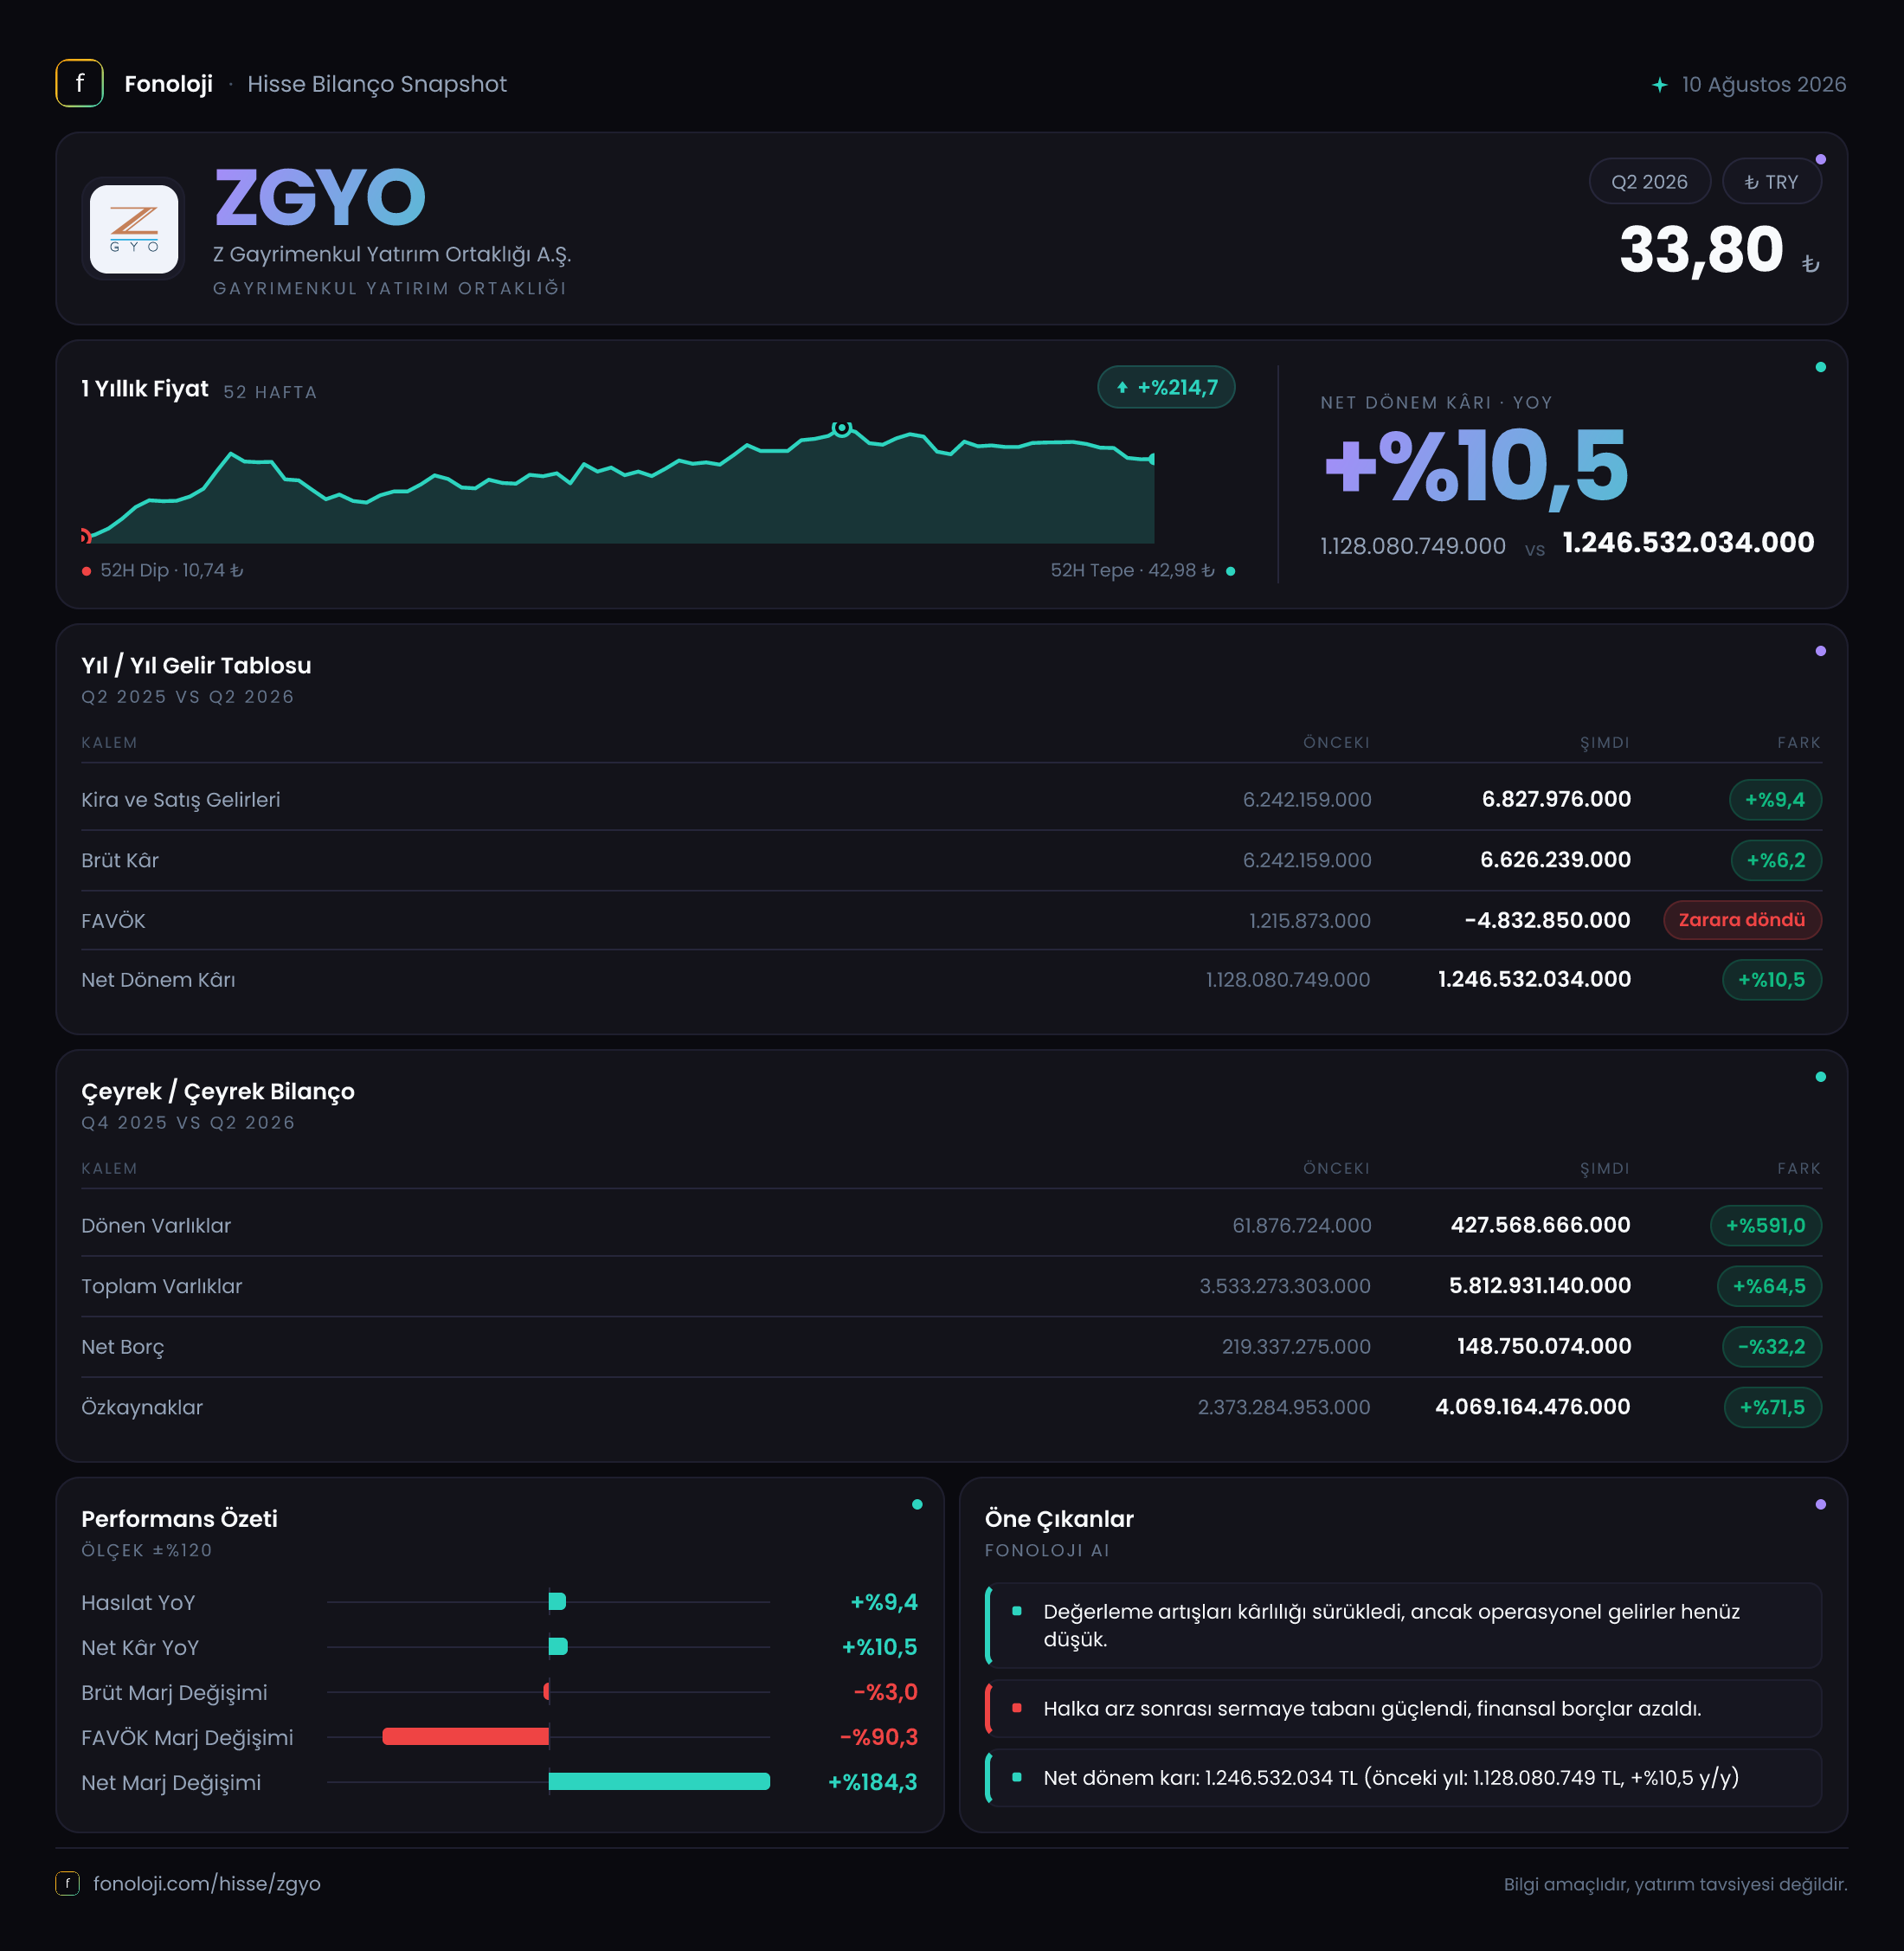
ZGYO’nun 2026/6AB finansalları, operasyonel faaliyetlerle bilanço kaynaklı değer artışlarının birbirinden belirgin biçimde ayrıştığı bir dönem gösteriyor. Şirketin satışları 6,8 milyon TL’ye yükselirken büyüme yalnızca %9,4 seviyesinde kaldı; bu oran Türkiye’de %30’un üzerinde seyreden enflasyonun gerisinde. Buna karşılık net dönem kârı 1,2 milyar TL’ye ulaşarak geçen yılın aynı dönemine göre %10,5 arttı. Bu tablo, kârın satış ve faaliyet performansından çok, gayrimenkul değerlemeleri, muhasebe etkileri veya diğer faaliyet dışı kalemlerden beslendiğine işaret ediyor; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkıların kesin dağılımı yapılamıyor.
Satış Hikayesi
ZGYO’nun satışları geçen yılın aynı dönemindeki 6,2 milyon TL’den 6,8 milyon TL’ye çıktı. Nominal olarak 600 bin TL’lik artış olumlu görünse de, Türkiye’deki yüksek enflasyon dikkate alındığında şirketin satış gelirleri reel anlamda büyümemiş, aksine satın alma gücü bazında gerilemiş olabilir.
Bu noktada iki ayrımı yapmak gerekiyor:
- Nominal büyüme: Satışlar %9,4 arttı.
- Reel büyüme: Enflasyonun %30’un üzerinde olduğu bir ortamda, satışlardaki artış fiyat seviyesinin gerisinde kaldı.
Dolayısıyla ZGYO’nun mevcut verilerle güçlü bir operasyonel satış ivmesi yakaladığını söylemek mümkün değil. Gayrimenkul yatırım ortaklıklarında satışların dönemsel olarak düşük veya dalgalı seyretmesi normal olabilir; şirketin ana performansı yalnızca satış gelirleriyle ölçülmeyebilir. Ancak satışların, kira gelirlerinin veya proje bazlı gelirlerin enflasyonun üzerinde büyüyüp büyümediği yatırımcı açısından kritik olacaktır.
Brüt kâr da 6,2 milyon TL’den 6,6 milyon TL’ye yükseldi ve artış %6,2 olarak gerçekleşti. Satışların üzerinde neredeyse tamamına yakın bir brüt kâr oluşması, raporlanan gelirlerin maliyetlerinin sınırlı olduğunu gösteriyor. Buna göre brüt kâr marjı yaklaşık %97 seviyesinde. Bu, gayrimenkul yatırım ortaklıklarında görülebilen yüksek marj yapısıyla uyumlu olabilir; ancak satışların toplam gelir içindeki payının düşük olması, marjın tek başına şirketin genel kârlılığını açıklamadığını gösteriyor.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını, gelirlerin belirli bir dönemde yoğunlaşıp yoğunlaşmadığını veya operasyonel trendin güçlenip zayıfladığını değerlendirmek mümkün değil. Bu nedenle sonraki raporda çeyreklik gelir kompozisyonu özellikle izlenmeli.
Kârlılık
ZGYO’nun en dikkat çekici zayıflığı faaliyet kârlılığında ortaya çıkıyor. FAVÖK geçen yılın aynı dönemindeki 1,2 milyon TL pozitif seviyeden bu dönemde 4,8 milyon TL negatif seviyeye geriledi. Başka bir ifadeyle şirketin FAVÖK’ü 6 milyon TL bozuldu ve değişim oranı -%497,5 oldu.
Bu sonuç, brüt kâr marjının yüksek olmasına rağmen faaliyet giderlerinin brüt kârı aştığını gösteriyor. Satışlar 6,8 milyon TL, brüt kâr 6,6 milyon TL iken FAVÖK’ün -4,8 milyon TL olması; genel yönetim giderleri, pazarlama giderleri, personel maliyetleri veya diğer faaliyet giderlerinin operasyonel kârlılığı baskıladığını düşündürüyor. Bu kalemlerin ayrıntısı verilmediği için hangi gider grubunun bozulmanın ana nedeni olduğu söylenemez, ancak mevcut yapı sürdürülebilir faaliyet kârlılığı bakımından uyarı veriyor.
Buna karşılık net dönem kârı 1,2 milyar TL ile geçen yılki 1,1 milyar TL’nin üzerine çıktı ve %10,5 arttı. Net kârın, negatif FAVÖK’e rağmen bu kadar yüksek oluşması, şirket kârının esas faaliyetlerden gelmediğini açıkça ortaya koyuyor. Net kâr ile FAVÖK arasındaki büyük fark, gayrimenkul değerleme kazançları, yatırım faaliyetlerinden gelirler, finansal kalemler veya diğer muhasebe etkilerinin incelenmesini gerekli kılıyor.
Bu nedenle yatırımcı açısından temel soru “Şirket ne kadar kâr etti?” değil, “Bu kârın ne kadarı nakit yaratan ve tekrarlanabilir faaliyetlerden geldi?” olmalı. Mevcut veride net kâr güçlü görünse de faaliyet kârlılığı zayıf.
Bilanço Sağlığı
ZGYO’nun bilançosu büyümüş ve özkaynak tarafı belirgin şekilde güçlenmiş durumda. Toplam varlıklar önceki yıl sonundaki 3,5 milyar TL’den 5,8 milyar TL’ye çıkarak %64,5 arttı. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar 3,5 milyar TL’den 5,4 milyar TL’ye yükseldi ve büyüme %55,1 seviyesinde gerçekleşti.
Dönen varlıklardaki artış ise çok daha sert: 61,9 milyon TL’den 427,6 milyon TL’ye yükselen kalem, yaklaşık %591 büyüdü. Ancak tabanın düşük olması nedeniyle yüzde değişiminin etkileyici görünmesi doğal. Mutlak olarak bakıldığında dönen varlıklar hâlâ toplam varlıkların sınırlı bir bölümünü oluşturuyor.
Özkaynaklar 2,4 milyar TL’den 4,1 milyar TL’ye çıkarak %71,5 arttı. Özkaynak büyümesinin varlık büyümesinden daha hızlı olması, bilanço kaldıraç oranının önceki döneme kıyasla iyileştiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %71 seviyesinde; bu, bilanço finansmanında özkaynak ağırlığının yüksek olduğunu ortaya koyuyor.
Net borç ise 219,3 milyon TL’den 148,8 milyon TL’ye geriledi ve %32,2 azaldı. Şirketin net borcu özkaynakların yalnızca yaklaşık %3,6’sına denk geliyor. Bu nedenle bilanço, borçluluk açısından şu aşamada önemli bir baskı taşımıyor. Bununla birlikte FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı biçimde hesaplanamaz; negatif FAVÖK, bu rasyoyu teknik olarak kullanışsız hale getiriyor. Borç seviyesinden çok, şirketin faaliyetlerinin borç servis kapasitesini yeniden üretip üretemediği izlenmeli.
Net Parasal Pozisyon (TAS 29)
ZGYO’nun net parasal pozisyon kalemi 124,3 milyon TL ile geçen yılın aynı dönemindeki 21,1 milyon TL’nin oldukça üzerine çıktı. Artış %488,5 seviyesinde. Bu kalem, enflasyon muhasebesinin finansal tablolara etkisini anlamak açısından önemli.
TAS 29 kapsamında parasal varlık ve yükümlülüklerin yüksek enflasyon ortamındaki satın alma gücü değişimi kâr veya zarar tablosuna yansıtılıyor. Raporlanan 124,3 milyon TL’lik net parasal pozisyon etkisi, dönem net kârını destekleyen önemli kalemlerden biri olabilir. Ancak net parasal pozisyonun tek başına şirketin nakit kazandığı anlamına gelmediği vurgulanmalı; bu, büyük ölçüde muhasebesel ve enflasyon düzeltmesine bağlı bir etkidir.
Net parasal pozisyonun geçen yıla göre güçlü artışı, bilanço büyüklüğünün ve parasal kalemlerin değiştiğini gösteriyor. Yine de 1,2 milyar TL’lik net kârın tamamını bu kalemle açıklamak mümkün değil. Kârın geri kalan kısmında gayrimenkul değerleme farklarının veya diğer faaliyet dışı gelirlerin payı ayrıca incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
ZGYO finansallarının güçlü tarafı, 5,8 milyar TL’lik varlık tabanı, 4,1 milyar TL’lik özkaynak büyüklüğü ve gerileyen net borç seviyesi. Bilanço, yüksek borçluluk nedeniyle kırılgan görünmüyor. Net kârın 1,2 milyar TL’ye ulaşması da ilk bakışta etkileyici.
Ancak bu olumlu görünümün karşısında üç önemli risk bulunuyor:
- Satış büyümesi %9,4 ile enflasyonun gerisinde kaldı; reel operasyonel büyüme zayıf.
- FAVÖK -4,8 milyon TL’ye gerileyerek faaliyetlerin kendi başına kâr üretmediğini gösterdi.
- Net kâr güçlü olsa da, kârın niteliği ve sürdürülebilirliği mevcut verilerle tam olarak görülemiyor.
Yatırımcı için en önemli takip alanları, sonraki dönemlerde FAVÖK’ün yeniden pozitife dönüp dönmeyeceği, satış gelirlerinin enflasyonun üzerinde büyüyüp büyümeyeceği, gayrimenkul değerleme kazançlarının net kârdaki payı ve özkaynak artışının ne ölçüde nakit yaratımıyla desteklendiği olacak. Mevcut tablo, bilançosu güçlü fakat operasyonel kârlılığı zayıf bir şirket profili çiziyor. Bu nedenle ZGYO’da yalnızca net kâr rakamına bakmak, şirketin gerçek faaliyet performansını olduğundan iyi gösterebilir.
Yatırım tavsiyesi değildir.