
Açılış
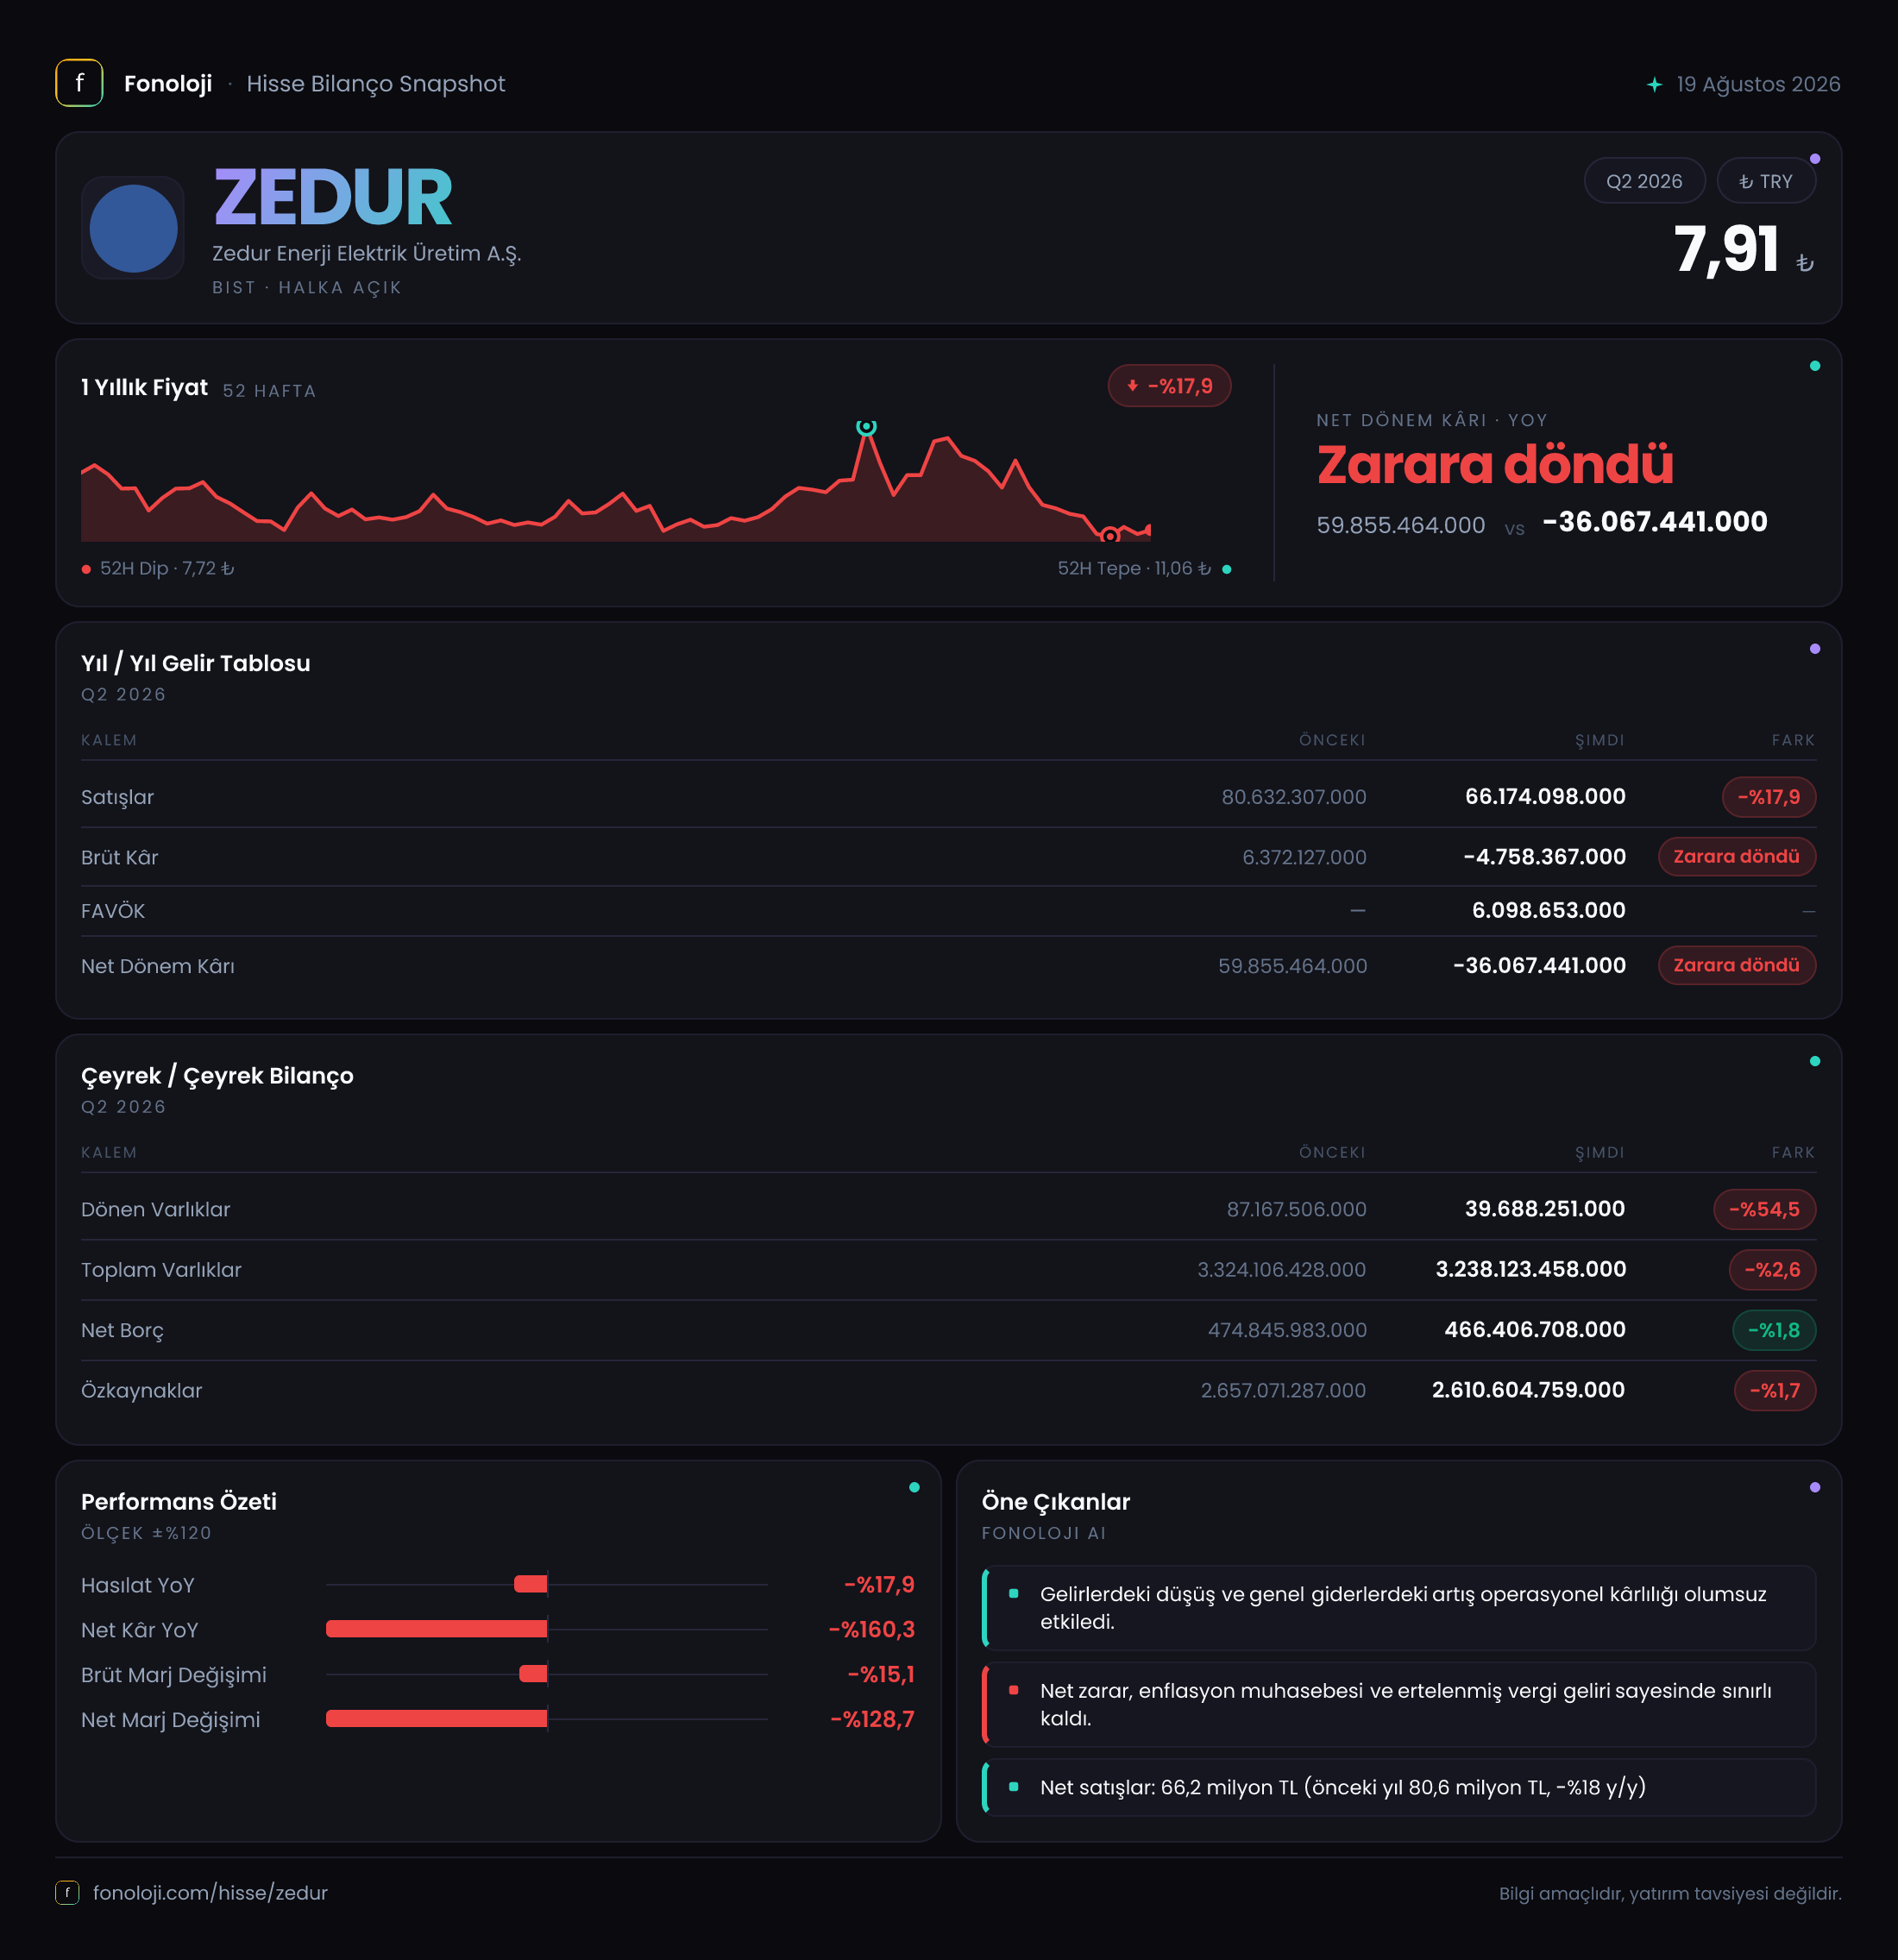
Zedur Enerji Elektrik Üretim A.Ş., enerji üretimi alanında faaliyet gösteren ve bilançosunun büyük bölümünü duran varlıklarda taşıyan bir şirket görünümünde. 2026/6AB döneminde ana mesaj, satışlardaki gerilemenin ötesinde, brüt kârlılığın negatife dönmesi ve net dönem zararının oluşmasıdır. Şirket, geçen yılın aynı döneminde 59,9 milyon TL net kâr açıklarken bu dönemde 36,1 milyon TL zarar yazmıştır. Bilançoda özkaynak yapısı hâlâ güçlü görünse de düşük dönen varlıklar ve net borcun faaliyet kârına göre yüksek kalması, likidite ve finansman tarafında dikkat gerektiriyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem / önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 66,2 milyon TL | 80,6 milyon TL | Yıllık %17,9 düşüş | | Brüt kâr / marj | -4,8 milyon TL / -%7,3 | 6,4 milyon TL / %7,9 | Marj negatife döndü | | FAVÖK / marj | 6,1 milyon TL / %9,2 | Karşılaştırma yok | FAVÖK pozitif, ancak brüt kâr negatif | | Net dönem kârı / marj | -36,1 milyon TL / -%54,5 | 59,9 milyon TL / %74,3 | Kârlılıkta sert bozulma | | Net borç | 466,4 milyon TL | 474,8 milyon TL | Yıl sonuna göre sınırlı düşüş | | Özkaynaklar | 2,6 milyar TL | 2,7 milyar TL | %1,7 gerileme |
Satış Hikayesi
Zedur’un satışları 66,2 milyon TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 80,6 milyon TL’ye göre %17,9 geriledi. Bu düşüş, yalnızca nominal bir yavaşlama değil; Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda reel açıdan çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmine veya gelir büyümesine yansıtmakta zorlanmış görünüyor.
Enerji şirketlerinde satış performansı; üretim hacmi, elektrik fiyatları, kapasite kullanım oranı, teşvik mekanizmaları ve dönemsel üretim koşullarıyla birlikte değerlendirilir. Ancak mevcut veride bu kalemlere ilişkin ayrıntı bulunmadığı için satış düşüşünün kesin nedenini tek bir faktöre bağlamak mümkün değil. Buna rağmen yatırımcı açısından sonuç net: Şirketin gelir tabanı, geçen yılın aynı dönemine göre küçülmüş ve bu küçülme enflasyonun oldukça gerisinde kalmıştır.
Çeyreklik trend verisi paylaşılmadığından, satışların yılın ilk çeyreğine göre toparlanıp toparlanmadığını veya düşüşün hızlanıp hızlanmadığını değerlendiremiyoruz. Bu nedenle sonraki ara dönem raporunda özellikle satışların 66,2 milyon TL tabanından yukarı dönüp dönmediği ve bu toparlanmanın kârlılığa yansıyıp yansımadığı izlenmeli.
Kârlılık
Kârlılık tablosundaki en önemli kırılma brüt kâr seviyesinde görülüyor. Geçen yıl aynı dönemde 6,4 milyon TL olan brüt kâr, bu dönemde 4,8 milyon TL brüt zarara dönmüş durumda. Böylece brüt marj %7,9’dan -%7,3’e gerilemiş oldu. Satışlar %17,9 azalırken brüt kârın pozitiften negatife geçmesi, maliyetlerin gelirlerden daha hızlı arttığını veya üretim maliyetlerinin satış fiyatlarıyla karşılanamadığını gösteriyor.
Buna karşılık şirketin FAVÖK’ü 6,1 milyon TL ve FAVÖK marjı yaklaşık %9,2 olarak hesaplanıyor. Brüt kâr negatifken FAVÖK’ün pozitif olması ilk bakışta dikkat çekici bir ayrışma yaratıyor. Bu durum, gelir tablosunda brüt kâr ile FAVÖK arasındaki sınıflandırmaların veya faaliyet gelir-gider kalemlerinin önemli olduğunu gösterir. Ancak ayrıntılı dipnotlar bulunmadığı için bu farkın kaynağı hakkında kesin bir yorum yapmak doğru olmaz. Yatırımcı, FAVÖK’ün sürdürülebilir faaliyet kârından mı yoksa dönemsel ve tek seferlik kalemlerden mi oluştuğunu sonraki raporlarda incelemeli.
Net zarar ise 36,1 milyon TL ile satışların yaklaşık %54,5’ine ulaşıyor. Geçen yıl aynı dönemde 59,9 milyon TL net kâr ve yaklaşık %74,3 net kâr marjı bulunuyordu. Bu değişim, şirketin sadece operasyonel olarak zayıflamadığını; net kârı etkileyen finansman, parasal pozisyon ve diğer muhasebe kalemlerinin de sonucu ciddi biçimde aşağı çektiğini gösteriyor. Pozitif FAVÖK’ün net zararı telafi edememesi, faaliyet performansının henüz yeterli tampon yaratmadığına işaret ediyor.
Bilanço Sağlığı
Zedur’un toplam varlıkları 3,2 milyar TL seviyesinde ve önceki yıl sonuna göre %2,6 gerilemiş. Bu varlıkların yaklaşık tamamı duran varlıklardan oluşuyor: duran varlıklar 3,2 milyar TL, dönen varlıklar ise yalnızca 39,7 milyon TL. Dönen varlıkların 87,2 milyon TL’den 39,7 milyon TL’ye inmesi, %54,5 gibi sert bir düşüş anlamına geliyor. Bu yapı, şirketin kısa vadeli yükümlülüklerini karşılamada nakit ve likit varlık tarafında sınırlı esnekliğe sahip olabileceğini düşündürüyor; ancak kısa vadeli borç tutarı verilmediği için kesin likidite oranı hesaplanamıyor.
Özkaynaklar 2,6 milyar TL ile toplam varlıkların yaklaşık %81’ini oluşturuyor. Bu oran, bilançonun borçtan çok özkaynaklarla finanse edildiğini ve varlık tabanında önemli bir sermaye tamponu bulunduğunu gösteriyor. Bununla birlikte özkaynakların yıl sonuna göre %1,7 azalması, dönem zararının bilanço gücünü aşağı çektiğini ortaya koyuyor.
Net borç 466,4 milyon TL seviyesinde; bu rakam yıl sonundaki 474,8 milyon TL’ye göre yalnızca %1,8 gerilemiş. Borçta anlamlı bir azalma görülmemesi, operasyonel nakit yaratımının henüz güçlü olmadığını gösteriyor. Dönemsel FAVÖK 6,1 milyon TL olduğundan, bu rakam doğrudan yıllıklaştırıldığında yaklaşık 38 kat civarında yüksek bir net borç/FAVÖK oranı ortaya çıkar; ancak altı aylık verinin yıllıklaştırılması ve FAVÖK’ün sürdürülebilirliği doğrulanmadığı için bu oran yalnızca uyarı göstergesi olarak ele alınmalı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesi uygulanan Türkiye finansallarında net kârın yorumlanması açısından kritik bir kalemdir. Zedur’un net parasal pozisyon geliri geçen yıl aynı dönemdeki 242,2 milyon TL’den 50,6 milyon TL’ye gerilemiş; düşüş %79,1 olmuştur.
Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının finansal sonuçlara etkisini yansıtır. Geçen yıl net parasal pozisyon kârı net kârı güçlü biçimde desteklerken, bu dönem aynı destek büyük ölçüde ortadan kalkmış görünüyor. Dolayısıyla geçen yılki 59,9 milyon TL net kârın önemli bir bölümünün operasyonel kârlılıktan ziyade enflasyon muhasebesi etkisiyle desteklenmiş olabileceği anlaşılmaktadır. Bu yıl net parasal pozisyon katkısının azalması, operasyonel zayıflığın net sonuçta daha görünür hale gelmesine yol açmıştır.
Yatırımcı için Ne Anlama Geliyor?
Zedur’un mevcut finansal görünümü, güçlü özkaynaklara karşın zayıflayan gelir kalitesi ve düşük likiditeyle birlikte okunmalı. Fırsat tarafında, 2,6 milyar TL özkaynak ve 3,2 milyar TL duran varlık tabanı şirketin bilanço açısından önemli bir varlık desteğine sahip olduğunu gösteriyor. Net borcun yıl sonuna göre sınırlı da olsa azalması da olumlu bir ayrıntı.
Bununla birlikte temel riskler daha belirgin:
- Satışların yıllık %17,9 düşmesi ve enflasyon karşısında reel olarak daha sert daralması,
- Brüt marjın %7,9’dan -%7,3’e geçerek negatife dönmesi,
- Net dönem zararının 36,1 milyon TL’ye ulaşması,
- Dönen varlıkların %54,5 azalması,
- Net borcun dönemsel FAVÖK’e göre yüksek kalması,
- Geçen yıl net kârı destekleyen 242,2 milyon TL net parasal pozisyon katkısının bu yıl 50,6 milyon TL’ye inmesi.
Önümüzdeki raporlarda yatırımcının odak noktası satışların toparlanmasından önce brüt marjın yeniden pozitife dönmesi olmalı. FAVÖK’ün pozitif kalması tek başına yeterli değil; bu kârın faaliyetlerden sürdürülebilir biçimde üretilmesi ve net zararın kapanması gerekiyor. Ayrıca düşük dönen varlıklar nedeniyle kısa vadeli borçların, nakit akışının ve finansman maliyetlerinin yakından takip edilmesi önem taşıyor.
Yatırım tavsiyesi değildir.