Yatırım tavsiyesi değildir. Tüm rakamlar TEFAS'ın halka açık verisinden üretilmiştir; kararların sorumluluğu sana aittir.
finolojiFonun ötesinde: tüm finans tek yerde.BIST · KRİPTO · DÖVİZ · ALTIN · TEMETTÜBIST 10010.842,63▲ +1,24%Finoloji'yi Aç →
YKBNK ana sayfa
Görünüm:
YKBNK 2026/6AB Modüler rapor
YKBNK logo
Özet Finansal Rapor2026/6AB

YKBNK

YAPI VE KREDİ BANKASI A.Ş.

Yayın: 31 Temmuz 2026

AI Analizi· Önem 3/5

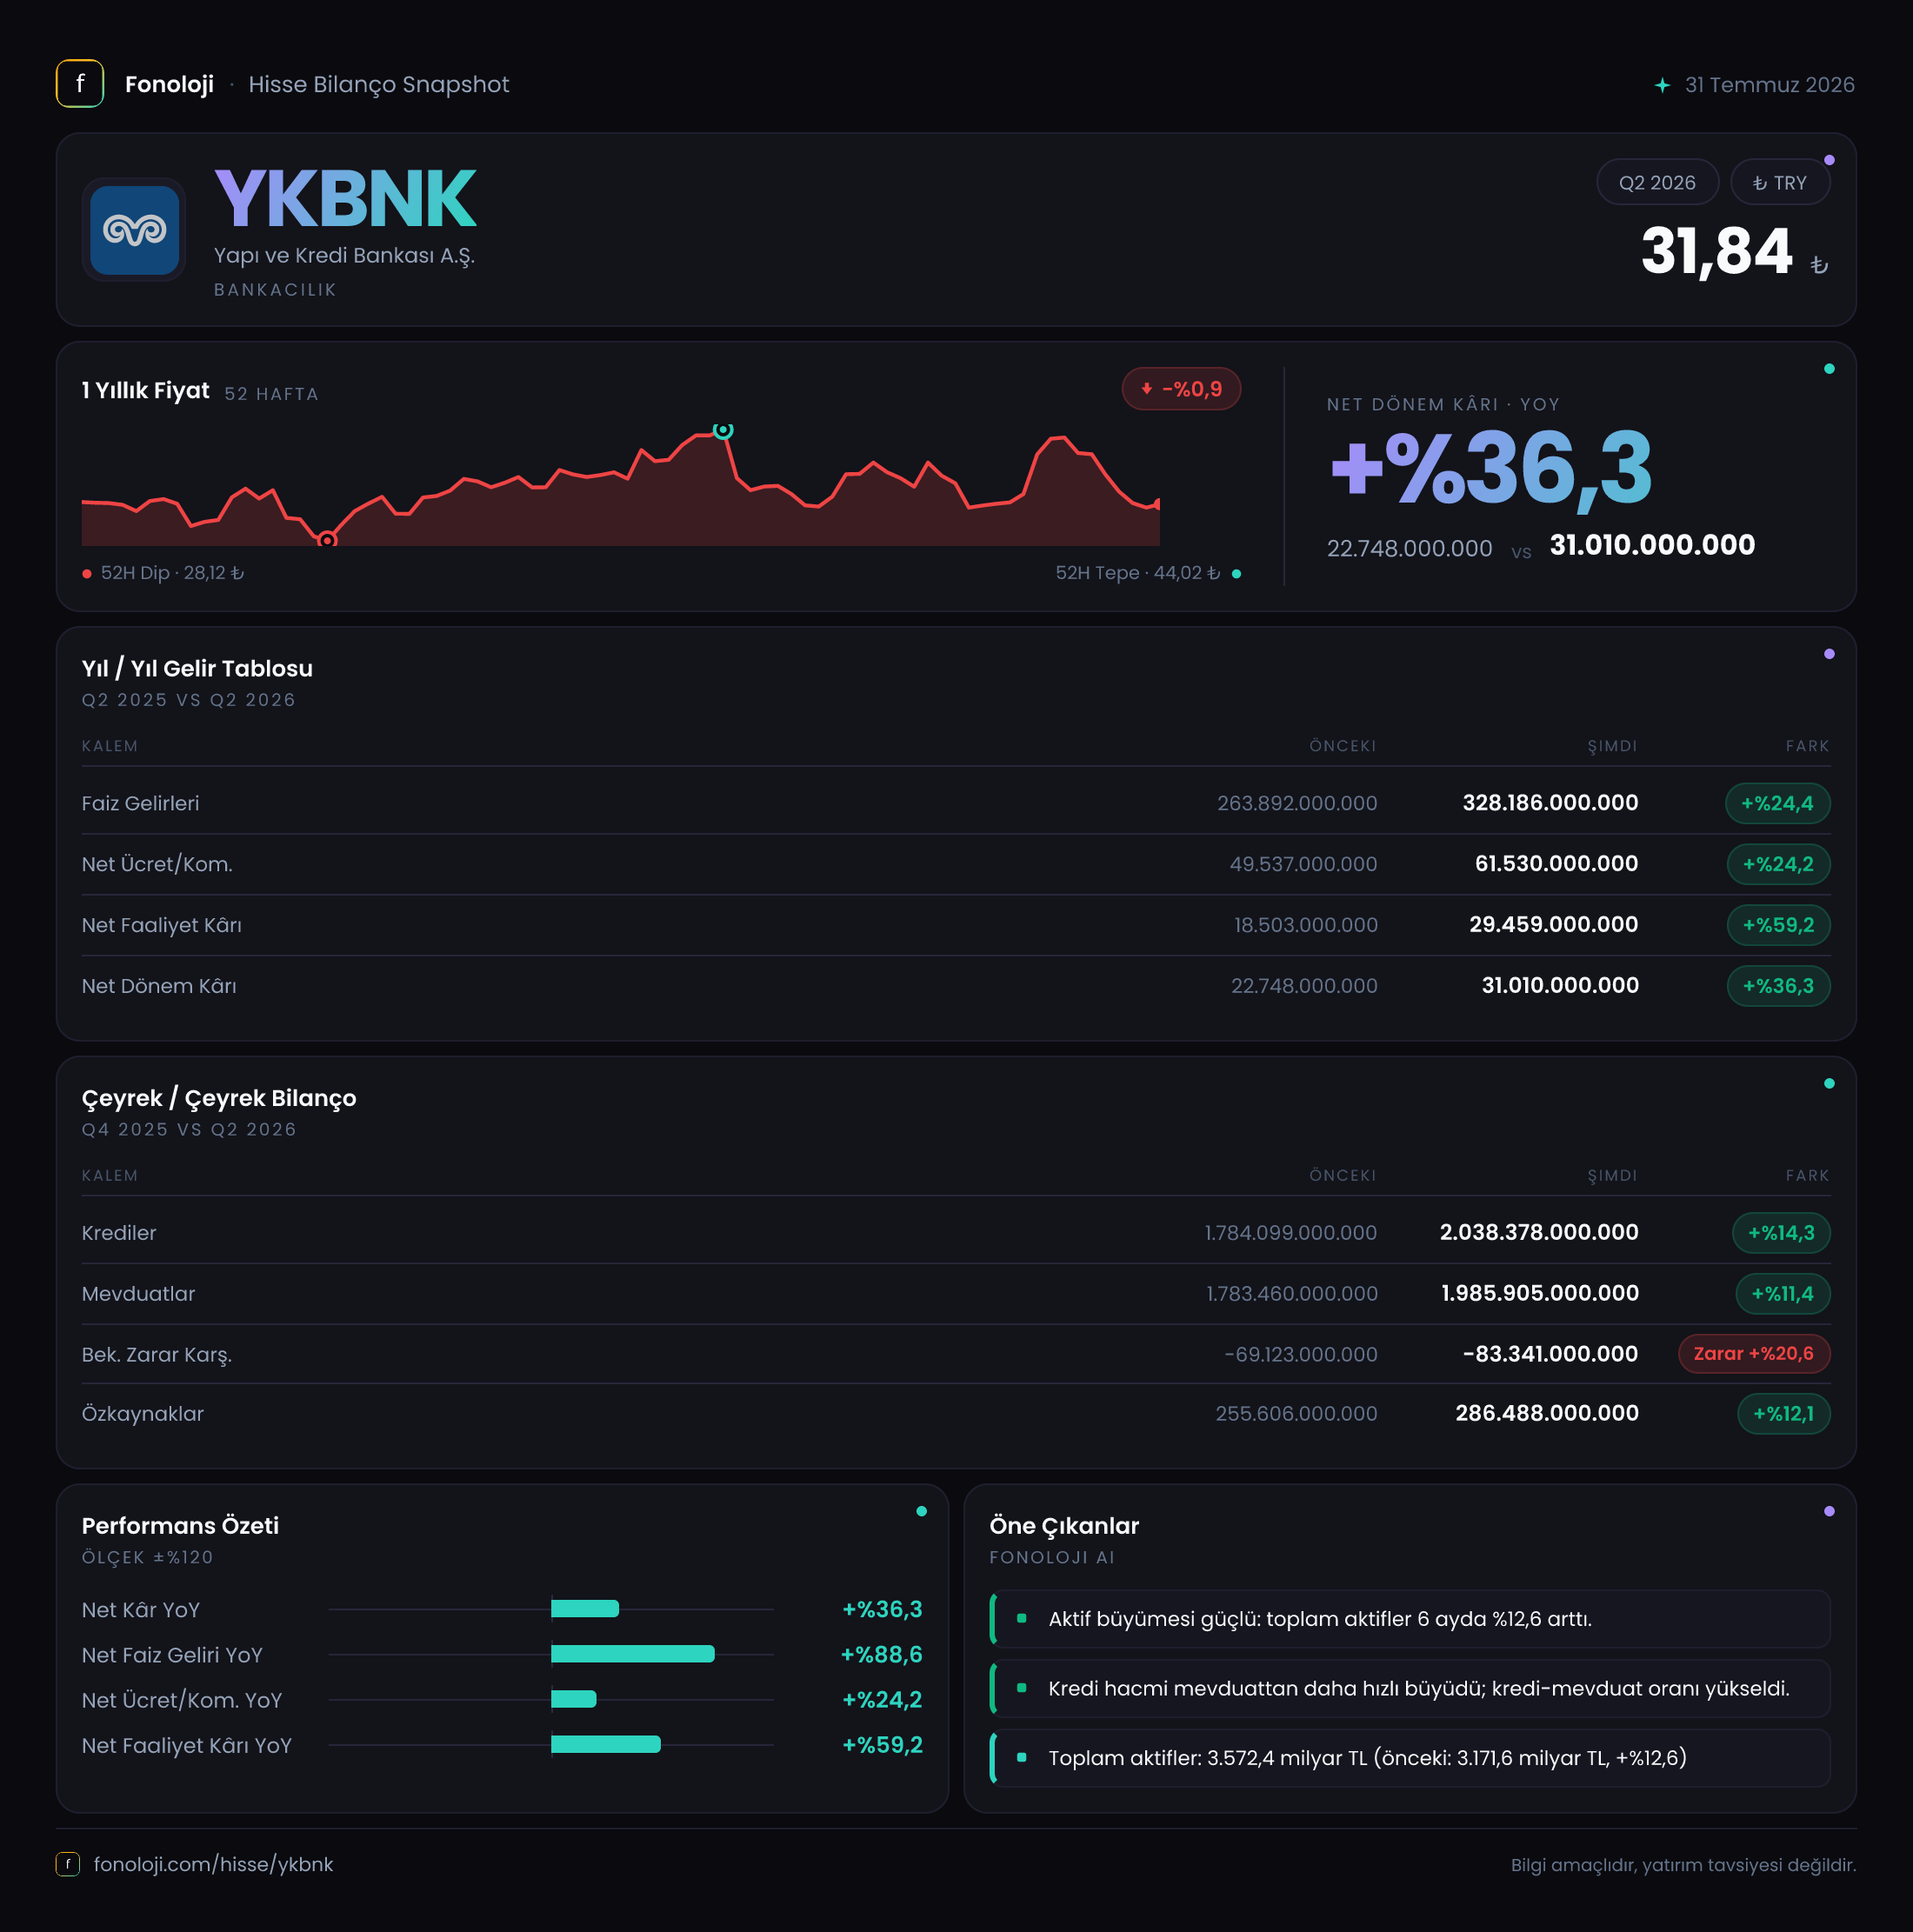
Yapı Kredi 2026 ikinci çeyrek konsolide olmayan bilançosunu açıkladı. Sınırlı denetimden geçen tablolara göre toplam aktifler 3.572,4 milyar TL ile önceki döneme göre %12,6 artış gösterdi. Krediler 2.038,4 milyar TL, mevduat ise 1.985,9 milyar TL seviyesinde gerçekleşti. Bankanın kredi-mevduat oranı ve aktif büyümesi güçlü seyrederken, özkaynak ve kârlılık verileri raporda yer almamıştır. Sınırlı denetim görüşünde dikkat çeken olumsuz bir husus bulunmuyor.

📋 Ne değişti

30 Haziran 2026 itibarıyla toplam aktifler 3.572,4 milyar TL ile 31 Aralık 2025'teki 3.171,6 milyar TL'ye göre 400,8 milyar TL (yaklaşık %12,6) arttı. Krediler (itfa edilmiş maliyet) 2.038,4 milyar TL ile önceki döneme göre %14,3 büyüyerek 254,3 milyar TL artış kaydetti. Mevduat ise 1.985,9 milyar TL ile %11,4 artış gösterdi; alınan krediler %17,3 artışla 458,0 milyar TL'ye yükseldi. Gelir tablosu, özkaynak değişimi ve nakit akış tablosu ekte yer almamıştır; bu nedenle kârlılık ve marj gelişimi değerlendirilememiştir. Sınırlı denetim raporunda olumsuz bir hususa rastlanmadığı belirtilmiştir.

💼 Yatırımcıya etkisi

Bilanço büyümesi Yapı Kredi'nin kredi hacmini ve fonlama tabanını genişlettiğini gösteriyor; kredilerin mevduattan daha hızlı büyümesi kredi-mevduat oranını yukarı çekti. Alınan kredilerdeki güçlü artış, dış fonlamaya erişimin devam ettiğini ve uluslararası piyasalarda güvenin korunduğunu işaret ediyor. Sınırlı denetim görüşünün temiz olması finansal raporlama kalitesi açısından olumlu. Özkaynak ve net kâr verileri açıklanmadığı için hisse başı değer ve kârlılık etkisi tam olarak ölçülemiyor, ancak artan aktif büyüklüğü ve fonlama kapasitesi orta-uzun vadede bankanın büyüme potansiyelini destekliyor.

🔢 Sayısal detaylar
  • Toplam aktifler: 3.572,4 milyar TL (önceki: 3.171,6 milyar TL, +%12,6)
  • Krediler (itfa edilmiş maliyet): 2.038,4 milyar TL (önceki: 1.784,1 milyar TL, +%14,3)
  • Mevduat: 1.985,9 milyar TL (önceki: 1.783,5 milyar TL, +%11,4)
  • Alınan krediler: 458,0 milyar TL (önceki: 390,4 milyar TL, +%17,3)
  • Sınırlı denetim görüşü: Olumsuz husus yok (Güney Bağımsız Denetim, 31 Temmuz 2026)
  • Halka açıklık oranı: %38,83; Koç Finansal Hizmetler payı: %40,95
  • Şube sayısı: 733 yurt içi, 1 yurt dışı; personel: 14.645
Derinlemesine Analiz
31 Tem 2026

Açılış

Elimizdeki YKBNK 2026/6AB ara dönem raporunda hem cari dönem hem de geçen yılın aynı dönemine ait tüm finansal kalemler “—” olarak görünüyor. Bu durum, veri aktarımında bir eksiklik ya da açıklanmamış bir tablo özeti olduğunu gösteriyor. Yapı Kredi, Koç Holding–UniCredit ortaklığıyla Türkiye'nin önde gelen özel bankalarından biri; bu yüzden yatırımcı ilgisi de haklı olarak yüksek. Ancak sağlıklı bir analiz için rakamların açıklanması zorunlu. Bu yazıda, güncel veriler gelmediğinden şirket özelinde sayısal çıkarımlar yapamayacağız; ama bankacılık dinamiklerini, TAS 29 etkisini ve takip edilmesi gereken değişkenleri bir çerçeveye oturtacağız. Çeyreklik trend başlığı da “eksik” olduğu için, bu boşlukla bir yatırım kararı almak şu aşamada riski artırıyor.

Satış Hikayesi

Bankalar için “satışlar” kalemi sanayi şirketlerinde olduğu gibi kullanılmaz; gelir tarafının ana bileşenleri net faiz geliri, net ücret ve komisyon gelirleri ile ticari kazançlardır. Bu raporda bu kalemlerin de boş bırakılmış olması, gelir hikâyesini sayısal olarak değerlendirmeyi imkânsız kılıyor.

Yine de 2026 ilk yarısı için makro çerçeve belirleyici olacaktır. TCMB'nin faiz indirim döngüsüne devam ettiği bir senaryoda, Yapı Kredi'nin kredi fiyatlaması ve mevduat maliyeti arasındaki makas daralabilir. Bu da net faiz marjı üzerinde baskı yaratabilir. Enflasyonun düşüş eğiliminde olduğu bir ortamda, kredi büyümesi nominal olarak yavaşlayabilir; ancak reel anlamda canlılık sürebilir. Asıl soru, bankanın komisyon gelirlerindeki büyümenin enflasyondan arındırılmış bazda pozitif kalıp kalmadığıdır.

Bu çeyreklik veriler olmadan, Yapı Kredi’nin gelir hikâyesinde ne kadar güçlü olduğunu söyleyemiyoruz. Şu kadar net ki, 2026 yarıyıl raporunun en kritik başlığı, net faiz marjı koruması ve komisyon geliri momentumu olacak. Veri açıklandığında, bu iki kalemin geçen yılın aynı dönemine göre farkı ilk dikkat edilmesi gereken nokta.

Kârlılık

Bankalarda FAVÖK anlamlı bir ölçüt değildir; bunun yerine çekirdek bankacılık kârı, karşılık öncesi operasyonel kâr ve net dönem kârı öne çıkar. Bu tabloda net dönem kârının da “—” olması, kârlılık analizini baştan engelliyor.

2026 yılının ilk yarısında kârlılığı üç temel güç belirleyecek:

  • Net faiz geliri: Faiz indirimlerinin mevduat maliyetine ve kredi gelirlerine yansıması arasındaki zaman farkı.
  • Kredi riski maliyeti: Enflasyon düşerken bireysel ve kurumsal takipteki alacaklardaki seyir.
  • TAS 29 etkisi: Enflasyon muhasebesi çerçevesinde net parasal pozisyonun kâra katkısı ya da yükü.

Geçen yılın aynı dönemiyle kıyaslama yapmak mümkün olmadığı için marj evrimini de göremiyoruz. Ancak genel bir beklenti olarak, enflasyondaki yavaşlamanın 2026’da net kârı destekleyici bir unsur olması beklenebilir. Bankalar, 2024 ve 2025 boyunca yük

Çeyreklik Trend

Satışlar
Veri yok
FAVÖK
Veri yok
Net Kar
22.7mlr
6
—
9
—
12
—
3
31.0mlr
6

AI analizleri ve yapılandırılmış veri yapay zekâ tarafından çıkarılır, hata içerebilir. Resmi rapor için yukarıdaki KAP/PDF linklerini kullan. Yatırım tavsiyesi değildir.