
Açılış
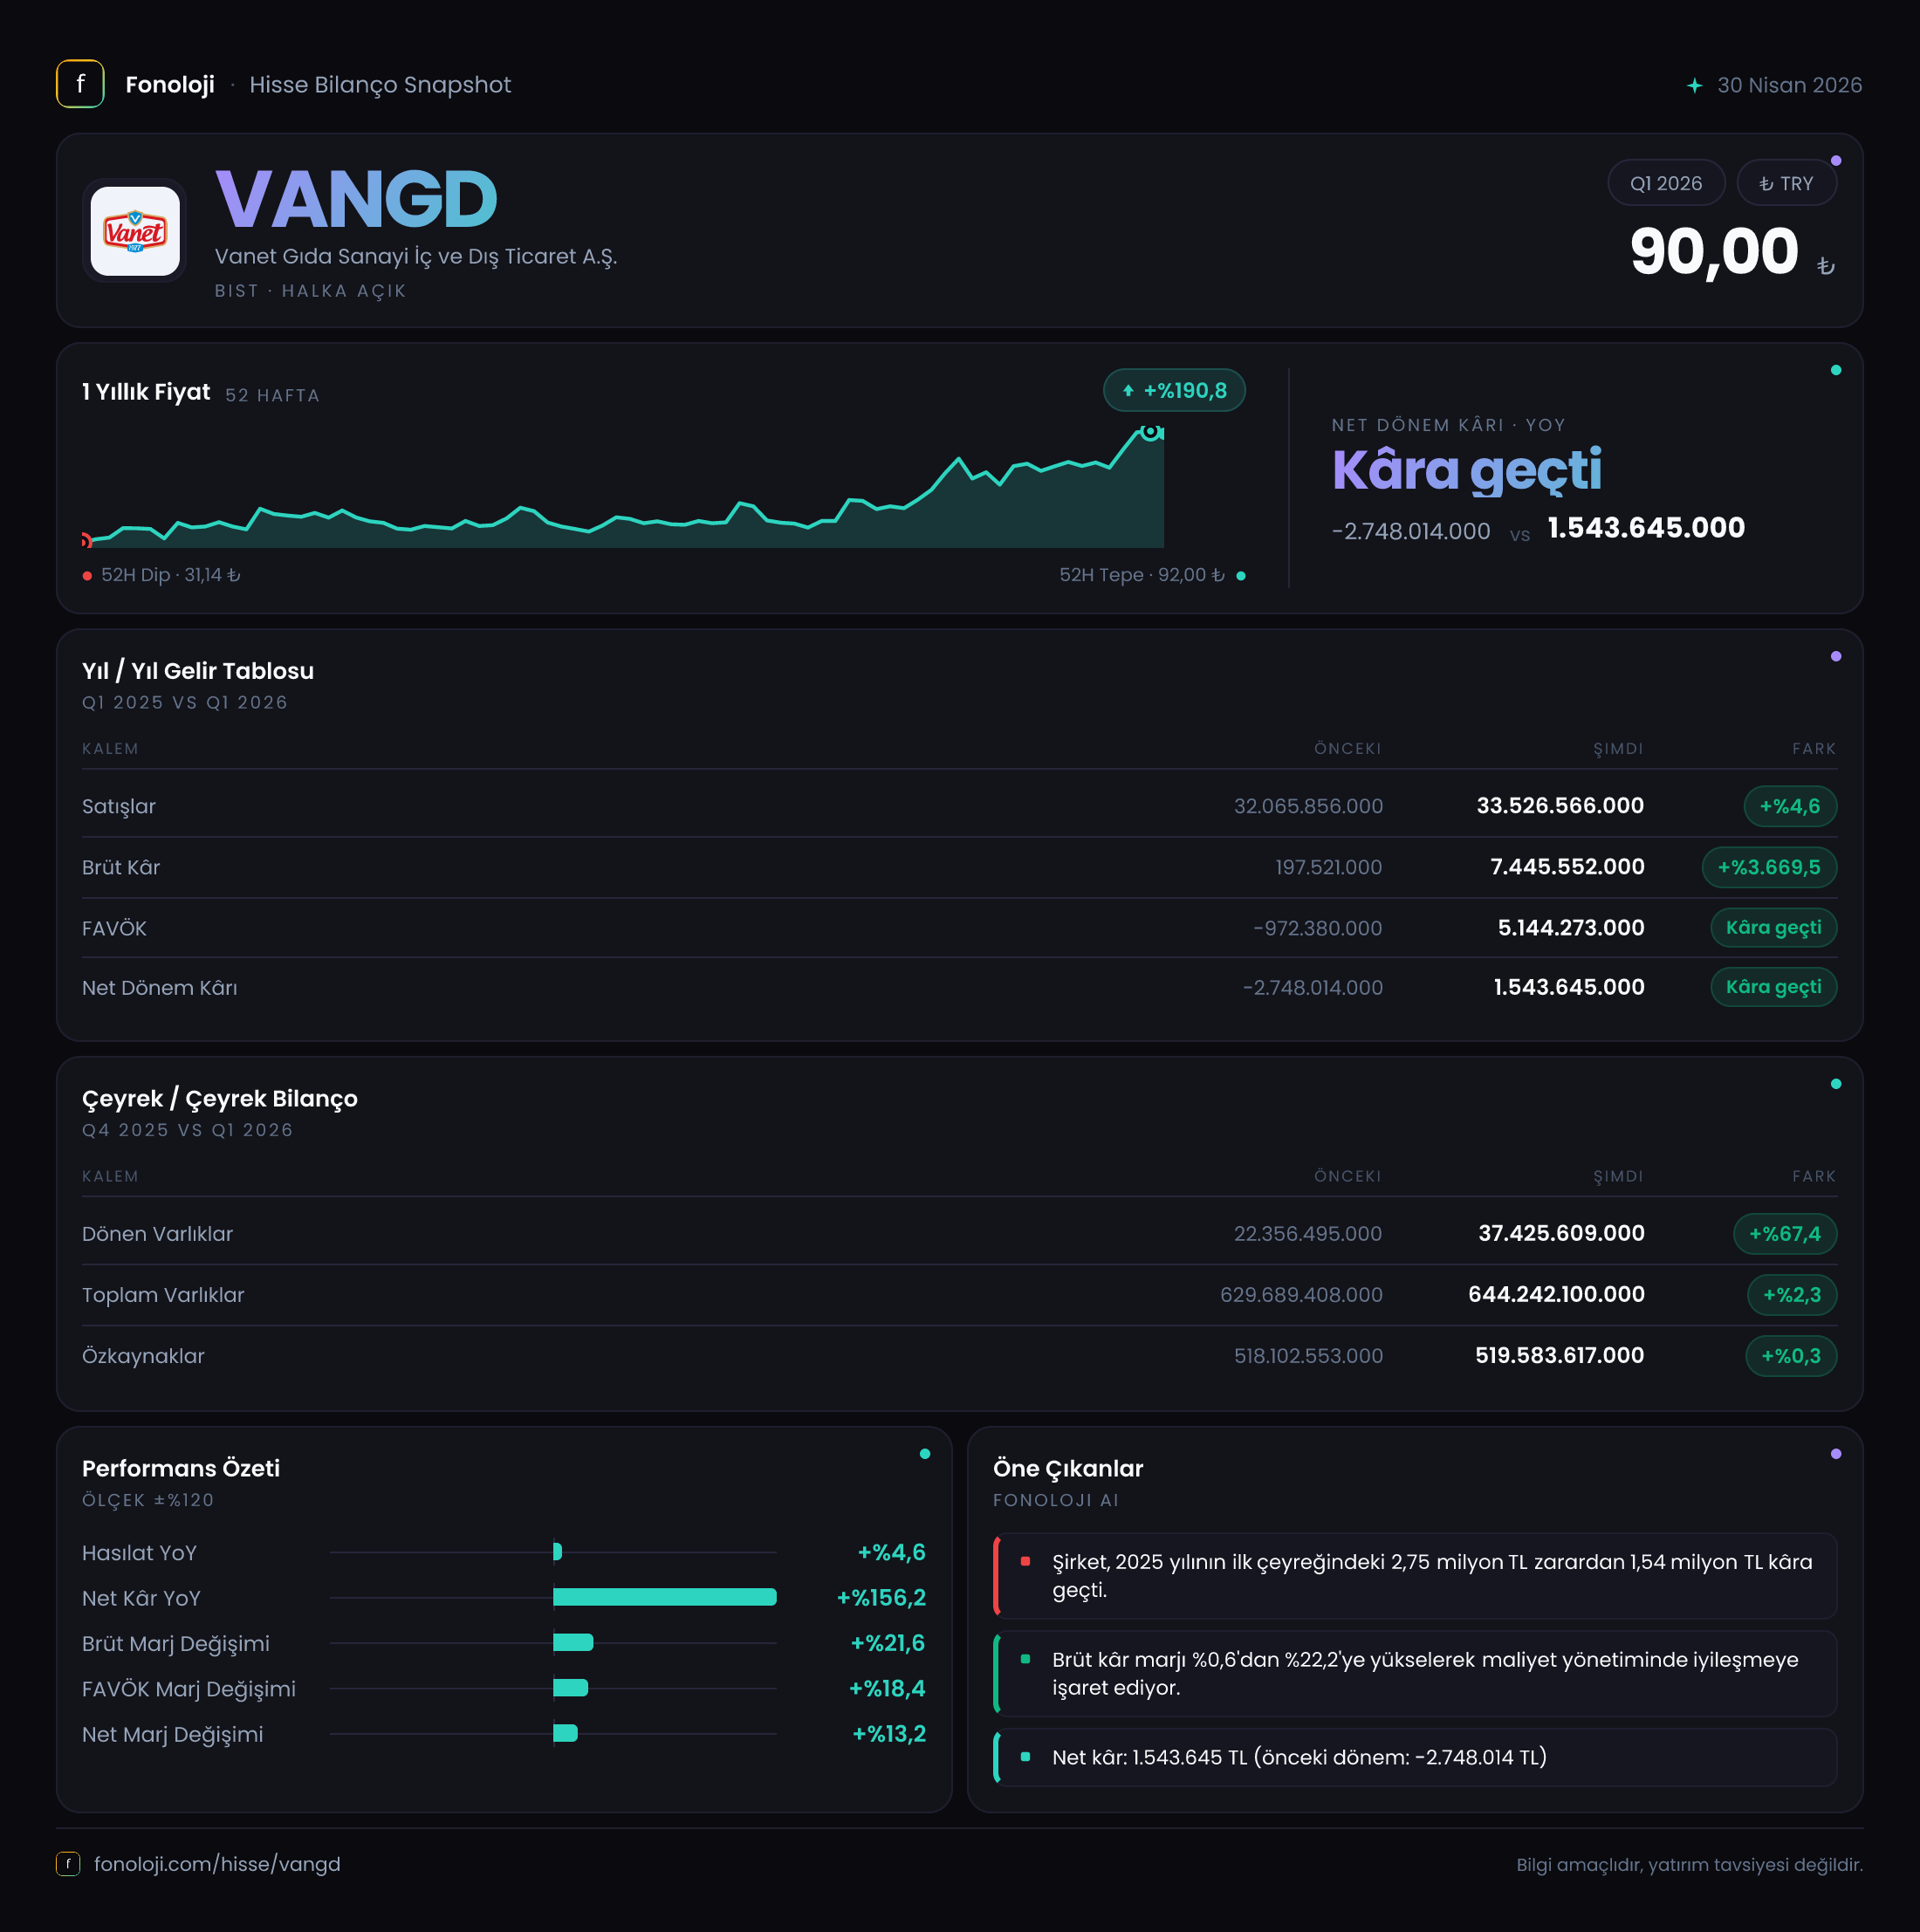
Vanet Gıda Sanayi İç ve Dış Ticaret A.Ş. (VANGD), gıda üretimi ve ticareti alanında faaliyet gösteren bir şirket. 2026’nın ilk çeyreğinde şirketin ana hikâyesi, sınırlı satış büyümesine karşın operasyonel kârlılığın belirgin biçimde toparlanması oldu. Satışlar nominal olarak yalnızca %4,6 artarken brüt kârın 197,5 bin TL’den 7,4 milyon TL’ye, FAVÖK’ün ise negatif seviyeden 2,4 milyon TL’ye yükselmesi, kârlılık tarafındaki iyileşmenin ciro büyümesinden çok maliyet ve marj dinamiklerinden kaynaklandığını gösteriyor.
Bununla birlikte net kârın 1,5 milyon TL seviyesinde kalması, operasyonel toparlanmanın henüz güçlü bir net kâr hikâyesine dönüşmediğine işaret ediyor. Net parasal pozisyon kazancı, kârlılığı destekleyen önemli bir unsur olurken, bu etkinin sürdürülebilir operasyonel performansla karıştırılmaması gerekiyor.
Satış Hikayesi
VANGD’nin satışları, geçen yılın aynı çeyreğindeki 32,1 milyon TL’den 33,5 milyon TL’ye yükseldi. Böylece şirket yaklaşık 1,4 milyon TL ek satış üretmiş oldu. Yüzde bazında %4,6’lık büyüme ilk bakışta pozitif görünse de Türkiye’de yüzde 30’un üzerinde seyreden enflasyon ortamında bu artış, reel anlamda büyümeye işaret etmiyor. Başka bir ifadeyle şirketin satış hacmi, fiyat artışlarından arındırıldığında daralmış veya en azından enflasyonun gerisinde kalmış olabilir.
Bu nedenle 2026/3 sonuçlarında cirodan ziyade satışların kalitesi öne çıkıyor. Şirket daha yüksek satış hacmiyle değil, mevcut satışlardan daha fazla brüt kâr üretmesiyle dikkat çekiyor. Ancak ciro büyümesinin zayıf kalması, marj iyileşmesinin tek başına yeterli olmayabileceğini gösteriyor. Özellikle gıda sektöründe hammadde, lojistik, enerji ve işçilik maliyetleri hızlı değişebildiği için, bu marj seviyelerinin önümüzdeki çeyreklerde korunup korunamayacağı kritik olacak.
Çeyreklik veri setinde yalnızca 2025/3 satışları bulunduğundan, 2026/3’ün 2025/12’ye veya 2025’in diğer çeyreklerine göre satış ivmesini ölçmek mümkün değil. Dolayısıyla mevsimsellik, yılın ikinci yarısındaki talep görünümü ve satışların çeyrekten çeyreğe nasıl ilerlediği konusunda daha fazla veri beklemek gerekiyor.
Kârlılık
Kârlılık tarafında şirketin görünümü, satış büyümesine kıyasla çok daha güçlü. Brüt kâr 7,4 milyon TL’ye ulaşırken brüt kâr marjı yaklaşık %22,1 oldu. Geçen yıl aynı dönemde brüt kâr 197,5 bin TL, brüt kâr marjı ise yalnızca %0,6 seviyesindeydi. Bu, marjda yaklaşık 21,5 puanlık son derece belirgin bir iyileşme anlamına geliyor.
Bu sıçrama iki şekilde okunabilir. İlk olarak şirket ürün fiyatlama, ürün karması veya tedarik maliyetleri açısından çok daha elverişli bir dönem geçirmiş olabilir. İkinci olarak geçen yılın düşük baz etkisi rakamsal artışı olduğundan daha çarpıcı gösteriyor olabilir. Brüt kârın yaklaşık 37 katına çıkması güçlü bir gelişme olsa da, bunun kalıcı bir operasyonel dönüşüm mü yoksa dönemsel bir etki mi olduğunu görmek için sonraki çeyrekler önem taşıyor.
FAVÖK, geçen yılki 983,4 bin TL’lik zarardan bu çeyrekte 2,4 milyon TL kâra döndü. FAVÖK marjı da yaklaşık -%3,1’den %7,2’ye yükseldi. Bu, şirketin satışlarının doğrudan faaliyet giderleri sonrasında da pozitif nakit üretme kapasitesinin güçlendiğini gösteriyor. Ancak %7,2’lik FAVÖK marjı, henüz yüksek marjlı bir iş modelinden söz etmek için yeterli değil; asıl önemli konu, bu marjın önümüzdeki dönemlerde sürdürülebilir olup olmayacağı.
Net dönem kârı ise 2,7 milyon TL zarardan 1,5 milyon TL kâra yükseldi. Net kâr marjı yaklaşık -%8,4’ten %4,5’e çıkmış durumda. Operasyonel kâr iyileşmesine rağmen net kârın FAVÖK’ün altında kalması; amortisman, finansman giderleri veya diğer faaliyet dışı kalemlerin kârlılığı sınırladığını düşündürüyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net kâr üzerindeki etkileri kesin olarak ayrıştırılamaz.
Bilanço Sağlığı
Bilanço, şirketin borçluluk açısından oldukça temkinli bir yapıya sahip olduğunu gösteriyor. Dönen varlıklar yıl sonundaki 22,4 milyon TL’den 37,4 milyon TL’ye yükselerek %67,4 arttı. Bu artış, kısa vadeli likidite tamponunun güçlendiğine işaret ediyor. Ancak dönen varlıkların hangi kalemlerden oluştuğu —nakit, ticari alacak veya stok— açıklanmadığı için artışın nakit yaratma kalitesi konusunda kesin hüküm vermek mümkün değil.
Duran varlıklar 607,3 milyon TL’den 606,8 milyon TL’ye gerileyerek yatay kaldı. Toplam varlıklar ise 629,7 milyon TL’den 644,2 milyon TL’ye çıktı. Varlıkların yaklaşık %94’ünün duran varlıklardan oluşması, bilançonun sermaye yoğun bir yapıya sahip olduğunu gösteriyor. Bu yapı, varlıkların verimli kullanımı ve duran varlıklardan elde edilen getirinin izlenmesini önemli hale getiriyor.
Özkaynaklar 518,1 milyon TL’den 519,6 milyon TL’ye yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %80,7 seviyesinde; bu oldukça güçlü bir sermaye tabanına işaret ediyor. Net borç ise 63,3 bin TL net nakit seviyesinden 806 bin TL net nakit konumuna geldi. Buna göre şirketin net borcu bulunmuyor; tersine sınırlı da olsa net nakit taşıyor. Net borç/FAVÖK rasyosu yaklaşık -0,34x seviyesinde. Bu, borç servis baskısının düşük olduğunu gösteriyor; fakat net nakit tutarının mutlak büyüklüğü hâlâ sınırlı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 1,8 milyon TL’den 8,3 milyon TL’ye yükseldi. Bu kalem, geçen yıla göre %367,6 artarak şirketin net kârını önemli ölçüde destekledi. Enflasyon muhasebesinde şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Pozitif net parasal pozisyon, enflasyonist ortamda şirketin parasal yükümlülüklerinin veya parasal varlık yapısının yarattığı muhasebesel etkinin kâr lehine çalıştığını gösteriyor.
Ancak 8,3 milyon TL’lik parasal kazanç, operasyonel faaliyetlerden elde edilen 2,4 milyon TL’lik FAVÖK’ten belirgin biçimde yüksek. Bu nedenle net kârın tamamını operasyonel başarı olarak değerlendirmek doğru olmaz. TAS 29 etkisi muhasebe açısından gerçek ve önemli olsa da, şirketin temel performansını ölçerken FAVÖK, brüt marj ve nakit akışı ile birlikte incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
VANGD’nin 2026/3 sonuçları, zayıf reel satış büyümesine rağmen kârlılık tarafında güçlü bir toparlanma ortaya koyuyor. Yatırımcı açısından ana fırsatlar şunlar:
- Brüt kâr marjının %0,6’dan %22,1’e yükselmesi.
- FAVÖK’ün zarardan 2,4 milyon TL kâra dönmesi.
- Net borç yerine yaklaşık 806 bin TL net nakit taşınması.
- Özkaynakların toplam varlıkların yaklaşık %80,7’sini oluşturması.
Buna karşılık dikkat edilmesi gereken riskler de belirgin:
- Satış büyümesi %4,6 ile enflasyonun oldukça gerisinde kaldı; reel talep zayıflığı ihtimali var.
- Brüt marj ve FAVÖK marjındaki sıçrama, düşük baz ve dönemsel etkiler nedeniyle sürdürülebilirlik testinden geçmedi.
- Net kârın önemli ölçüde 8,3 milyon TL’lik net parasal pozisyon kazancıyla desteklenmesi, operasyonel kârlılığın henüz aynı ölçekte olmadığını gösteriyor.
- Dönen varlıklardaki artış olumlu olsa da bunun nakit, alacak veya stok kaynaklı olduğu açıklanmadığından bilanço kalitesi ayrıntılı takip edilmeli.
- 2025/12’deki 246,3 milyon TL’lik net kâr, yıllık dönem sonucu olduğu için 2026/3’teki 1,5 milyon TL’lik kârla doğrudan karşılaştırılmamalı; farklı dönem uzunlukları ve olası tek seferlik etkiler dikkate alınmalı.
Önümüzdeki çeyreklerde yatırımcı için en kritik göstergeler satışların enflasyonu aşarak büyüyüp büyümediği, brüt marjın %20’ler civarında korunup korunmadığı ve net parasal pozisyon etkisi olmadan operasyonel kârın güçlenip güçlenmediği olacak. Mevcut tablo, borçluluk açısından rahat; ancak sürdürülebilir büyüme ve kâr kalitesi henüz teyit aşamasında.
Yatırım tavsiyesi değildir.