
Açılış
Vakıf Finansal Kiralama, şirketlerin ve işletmelerin makine, ekipman ve benzeri yatırım ihtiyaçlarını finansal kiralama yoluyla karşılayan bir finansman şirketi. 2026/6AB sonuçları, ilk bakışta çelişkili görünen iki mesaj taşıyor: Satışlar geçen yılın aynı dönemine göre gerilerken net dönem kârı belirgin biçimde artmış. Bu ayrışmanın arkasında brüt kârlılıktaki iyileşme ve bilanço tarafında net borcun azaltılması öne çıkıyor. Ancak finansal kiralama şirketlerinde gelir kalemlerinin niteliği ve enflasyon muhasebesi, yalnızca satış ve net kâr rakamlarına bakarak kesin hüküm vermeyi zorlaştırıyor.
Satış Hikayesi
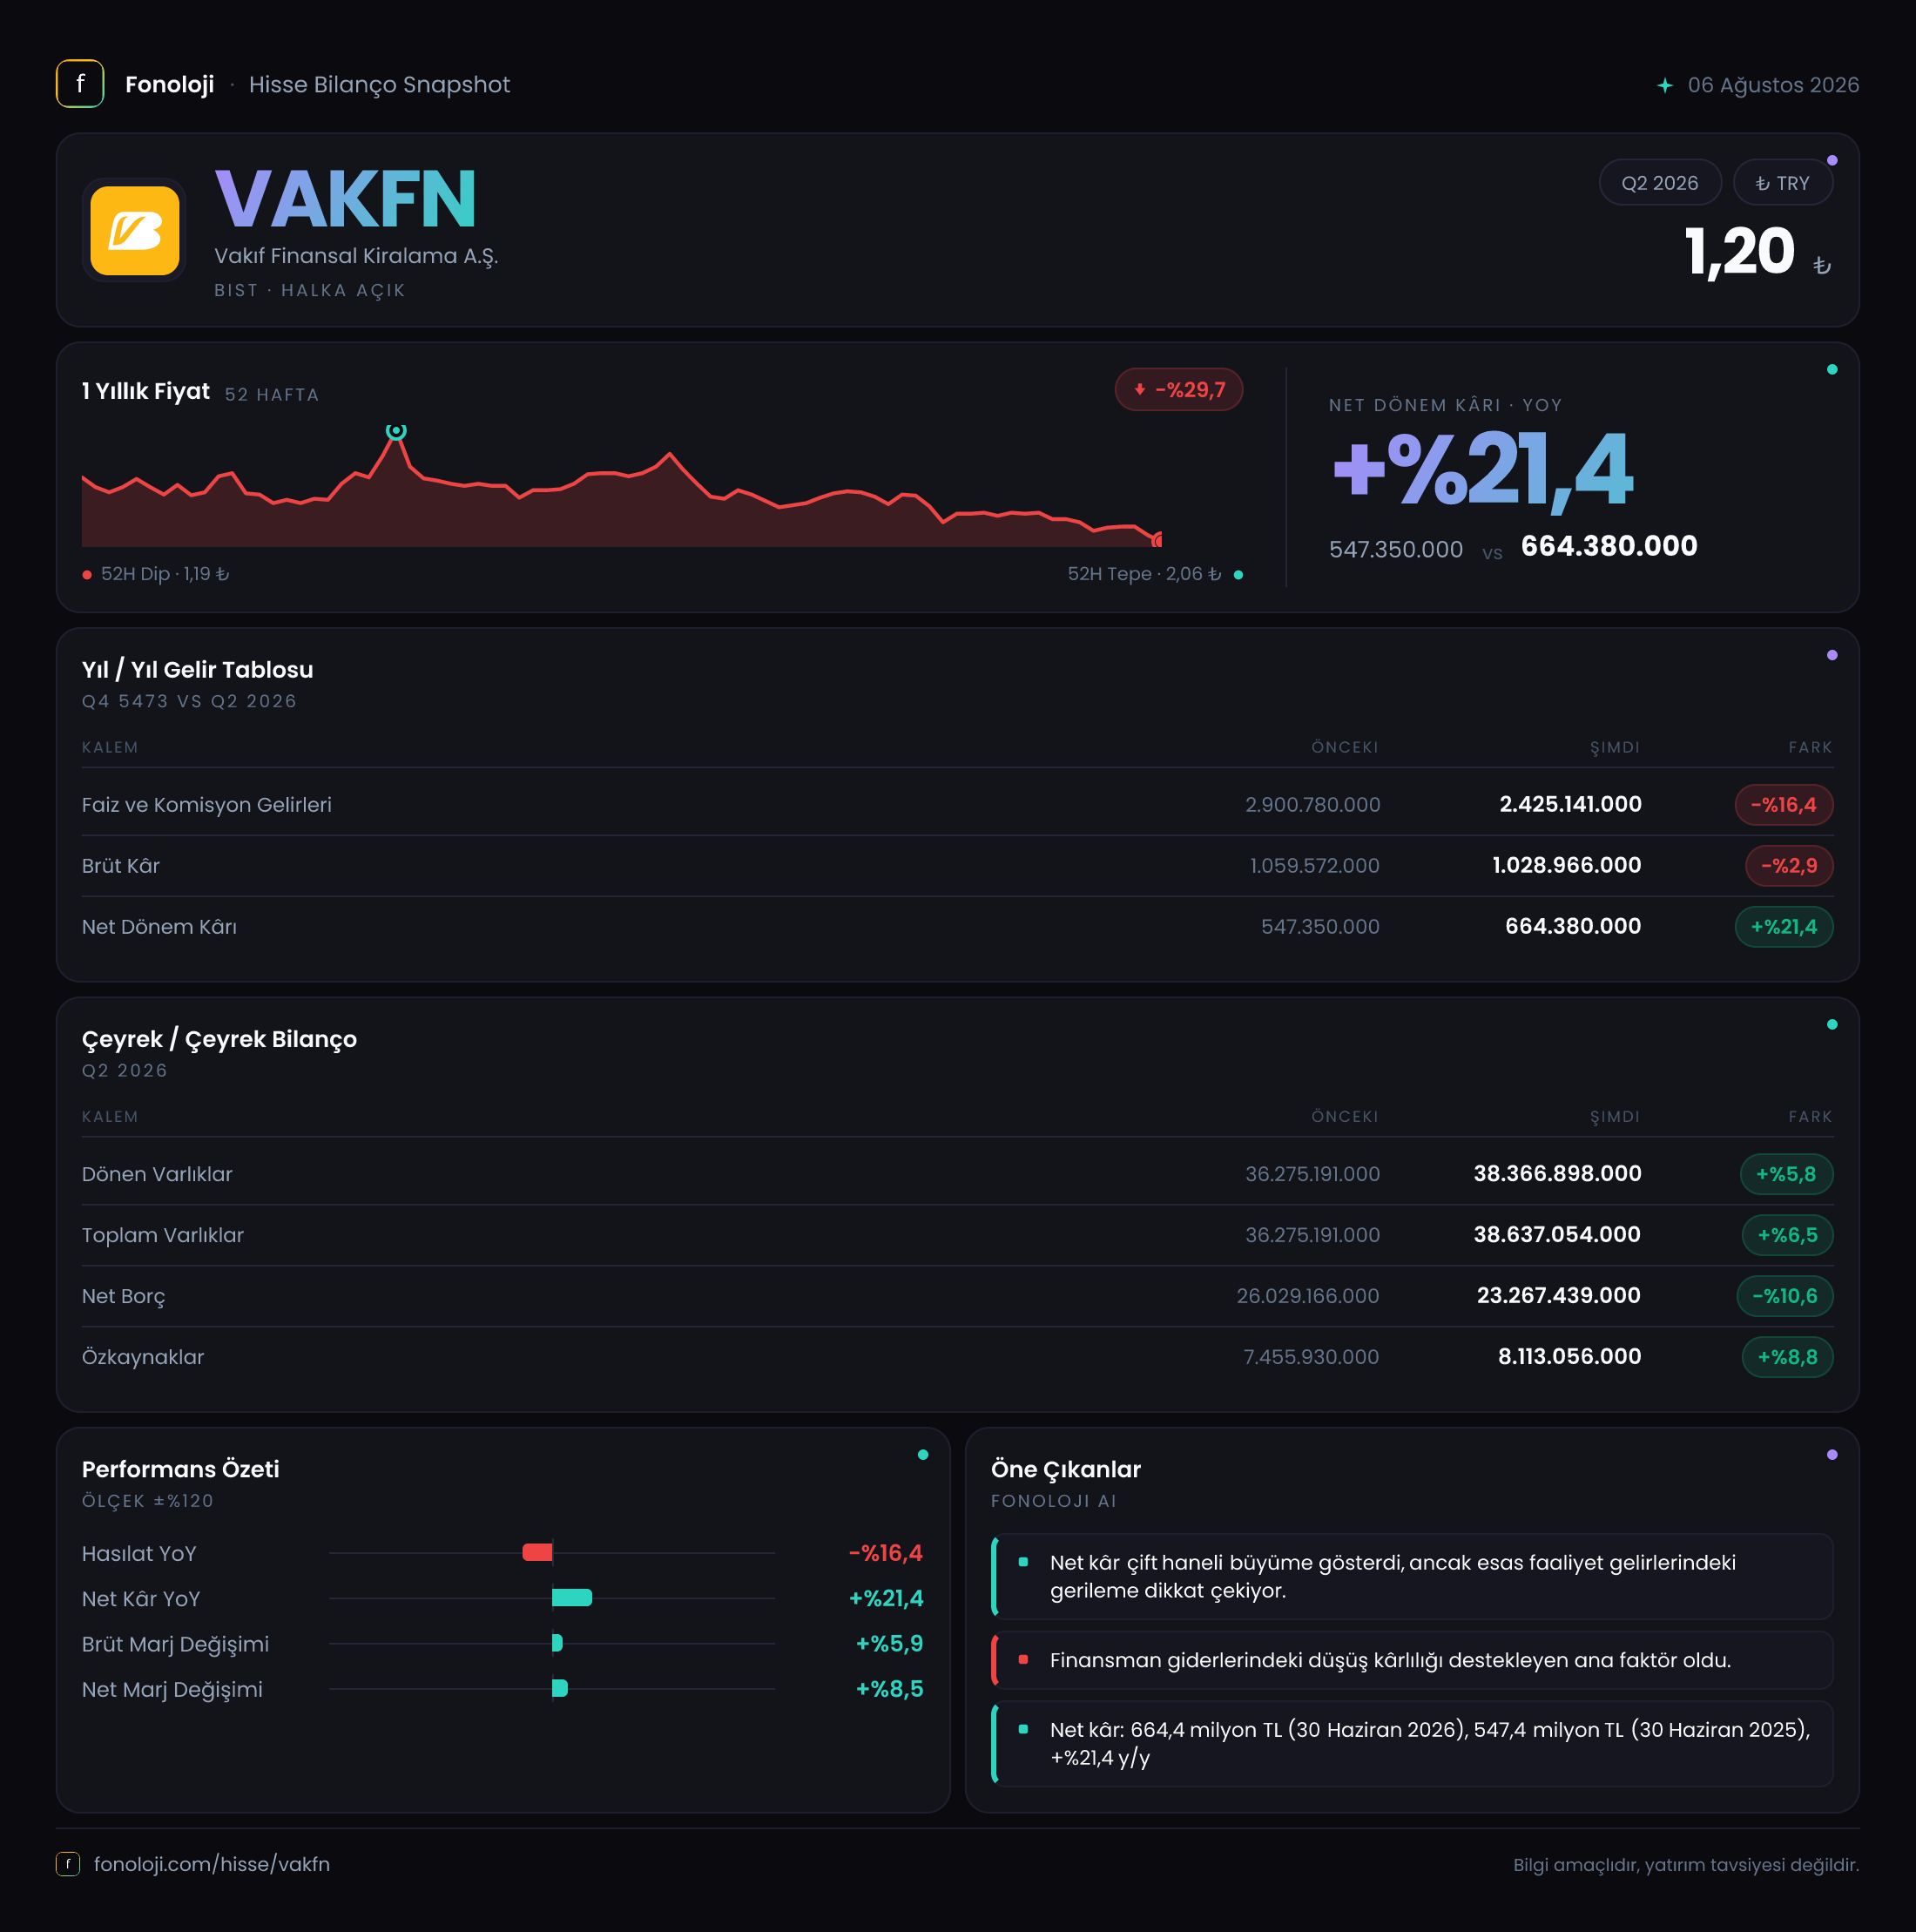
Şirketin satışları 2026’nın ilk altı ayında 2,4 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 2,9 milyar TL idi; dolayısıyla nominal bazda %16,4’lük bir gerileme söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların azalması daha dikkat çekici hale geliyor. Bu tablo, şirketin gelir üretiminde yalnızca hacimsel değil, reel anlamda da baskı yaşadığını gösteriyor.
Başka bir ifadeyle, satışların enflasyonun üzerinde büyümesi bir yana, nominal olarak küçülmesi finansal kiralama portföyünün yeni iş üretimi, fiyatlama koşulları veya tahsilat dinamikleri açısından izlenmesi gereken bir alan yaratıyor. Bununla birlikte finansal kiralama şirketlerinde “satışlar” kalemi, klasik sanayi veya perakende şirketlerindeki ciro gibi okunmamalı. Faiz gelirleri, kira gelirleri, finansal kiralama işlemlerinden doğan kazançlar ve muhasebe sınıflamaları sonuçların seyrini etkileyebilir.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine gelir ivmesinin güçlenip güçlenmediğini ölçemiyoruz. Bu nedenle mevcut rakam, yılın ilk yarısındaki toplam performansı gösteriyor; ikinci çeyrekte tek başına bir toparlanma veya bozulma yaşandığı sonucuna varmak mümkün değil. Yatırımcı açısından bir sonraki raporda özellikle yeni finansal kiralama sözleşmeleri, portföy büyümesi ve faiz/komisyon gelirlerinin gelişimi takip edilmeli.
Kârlılık
Satışlardaki düşüşe rağmen brüt kârın gerilemesi sınırlı kaldı. Brüt kâr 1,0 milyar TL ile geçen yılki 1,1 milyar TL seviyesinin %2,9 altında gerçekleşti. Bu iki rakam birlikte değerlendirildiğinde brüt kâr marjı yaklaşık %41,7 seviyesine yükseliyor. Geçen yılın aynı dönemindeki brüt kâr marjı ise yaklaşık %37,9 düzeyindeydi.
Bu, yaklaşık 3,8 puanlık bir marj iyileşmesine işaret ediyor. Yani şirket daha düşük satış hacmine rağmen, satışlarının içinde daha yüksek kârlılık taşıyan işlere yönelmiş olabilir veya finansman maliyetleri ve operasyonel yapı brüt kâr seviyesinde daha olumlu sonuç üretmiş olabilir. Ancak mevcut veri, bu iyileşmenin portföy kompozisyonundan mı, fiyatlamadan mı, tahsilat performansından mı veya muhasebe etkilerinden mi kaynaklandığını ayırmaya izin vermiyor.
FAVÖK verisi paylaşılmamış. Finansal kiralama şirketlerinde FAVÖK, sanayi şirketlerindeki kadar anlamlı ve karşılaştırılabilir bir gösterge olmayabilir; çünkü finansman gelir-giderleri iş modelinin merkezinde yer alır. Bu nedenle FAVÖK’ün bulunmaması tek başına olumsuz bir sinyal değil, ancak faaliyet kârlılığını ara seviyede değerlendirmeyi sınırlıyor.
Net dönem kârı ise 664,4 milyon TL ile geçen yılın aynı dönemindeki 547,4 milyon TL seviyesinin %21,4 üzerine çıktı. Satışlar düşerken net kârın artması, net kâr marjının yaklaşık %27,7’ye yükseldiğini gösteriyor. Geçen yıl bu marj yaklaşık %18,9 seviyesindeydi. Böylece net marjda yaklaşık 8,8 puanlık önemli bir iyileşme oluşmuş.
Bu fark, şirketin gelir tablosunun alt satırında güçlü bir performans olduğunu gösterse de, net parasal pozisyon ve diğer finansal gelir-gider ayrıntıları verilmediği için kâr artışının kaynağı tam olarak çözülemiyor. Özellikle enflasyon muhasebesi uygulanan dönemlerde net kâr; operasyonel performansın yanı sıra parasal pozisyon, finansman giderleri, değer düşüklükleri ve vergi etkilerinden de etkilenebilir.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 36,3 milyar TL seviyesinden 38,6 milyar TL’ye yükselerek %6,5 büyüdü. Dönen varlıklar da 36,3 milyar TL’den 38,4 milyar TL’ye çıkarak %5,8 arttı. Bu artış, şirketin finansal kiralama faaliyetlerinin ve bilanço büyüklüğünün korunduğunu gösteriyor; ancak enflasyonun %30’un üzerinde olduğu bir ortamda nominal bilanço büyümesi reel olarak daha sınırlı bir tabloya işaret ediyor.
Net borç 26,0 milyar TL’den 23,3 milyar TL’ye gerileyerek %10,6 azaldı. Bu, bilanço açısından sonuçların en olumlu taraflarından biri. Şirket varlıklarını büyütürken net borcunu azaltmış; bu da borçluluk baskısının önceki yıl sonuna kıyasla hafiflediğini gösteriyor.
Özkaynaklar 7,5 milyar TL’den 8,1 milyar TL’ye yükseldi ve artış %8,8 oldu. Net borcun özkaynaklara oranı yaklaşık 2,9 kat seviyesinde. Bu oran, finansal kiralama şirketlerinin borçla çalışan yapısı dikkate alındığında tek başına alarm üretmez; ancak faiz oranlarının yüksek seyrettiği bir ortamda fonlama maliyetleri ve tahsilat kalitesi kritik önem taşır. Net borcun toplam varlıklara oranı da yaklaşık %60 seviyesinde bulunuyor. Dolayısıyla borçluluk azalmış olsa da şirketin faaliyet modeli hâlâ yüksek finansman ihtiyacı içeriyor.
Duran varlıklar 270,2 milyon TL olarak raporlanmış. Toplam varlıkların büyük bölümünün dönen varlıklardan oluşması, finansal kiralama iş modelinin doğal sonucu olarak okunabilir. Bununla birlikte portföy kalitesi, karşılık politikası ve sorunlu alacakların seyri paylaşılmadığından bilanço sağlığının kredi riski boyutu bu verilerle tam olarak değerlendirilemiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin şirketin net kârına etkisini sayısal olarak ölçmek mümkün değil. Bu eksiklik önemli; çünkü TAS 29 kapsamında parasal varlık ve borçların enflasyon karşısındaki konumu, finansal kiralama şirketlerinde raporlanan kârı ciddi biçimde etkileyebilir.
Net parasal pozisyon zararı, yüksek miktarda parasal varlık taşıyan şirketlerde satın alma gücü kaybını; net parasal pozisyon kârı ise parasal borçların enflasyon karşısındaki etkisini yansıtabilir. Vakıf Finansal Kiralama’da net borç seviyesinin 23,3 milyar TL olması, bu kalemin net kâr üzerindeki etkisinin özellikle takip edilmesi gerektiğini gösteriyor; fakat borcun vadesi, para birimi ve parasal varlıklarla dengesi bilinmeden yön konusunda varsayım yapmak doğru olmaz.
Bu nedenle 664,4 milyon TL’lik net kâr artışının ne kadarının operasyonel kârlılıktan, ne kadarının TAS 29 etkisinden veya diğer finansal kalemlerden geldiği ayrıştırılmalı. Bir sonraki raporda net parasal pozisyon ve finansman giderleri açıklanırsa kâr kalitesine dair değerlendirme daha net yapılabilir.
Yatırımcı için Ne Anlama Geliyor?
VAKFN’nin 2026/6AB sonuçları, “daha az satışla daha yüksek net kâr” hikâyesini ortaya koyuyor. Olumlu tarafta brüt kâr marjının yaklaşık %37,9’dan %41,7’ye yükselmesi, net kârın %21,4 artması ve net borcun %10,6 azalması bulunuyor. Bu gelişmeler, fiyatlama ve bilanço yönetiminin yılın ilk yarısında güçlü kaldığını gösteriyor.
Buna karşılık satışların %16,4 gerilemesi, yüksek enflasyon ortamında reel büyüme açısından temel risk. Net kâr artışının kaynağı tam olarak açıklanmadığı için bu performansın sürdürülebilirliği henüz kanıtlanmış değil. Yatırımcıların öncelikle şu başlıkları izlemesi gerekiyor:
- Finansal kiralama portföyünün ve yeni iş hacminin büyüyüp büyümediği,
- Tahsilat kalitesi ve olası karşılık artışları,
- Fonlama maliyetlerinin net kâra etkisi,
- Net parasal pozisyonun sonucu,
- Net borçtaki düşüşün kalıcı olup olmadığı,
- Çeyreklik bazda ikinci çeyrekte gerçek bir ivme oluşup oluşmadığı.
Mevcut veriler şirketin kârlılık ve borçluluk tarafında iyileşme gösterdiğini, ancak gelir büyümesinde baskı bulunduğunu ortaya koyuyor. Bu nedenle VAKFN için ana yatırım sorusu, net kâr artışının tekrarlanabilir operasyonel performansa mı, yoksa dönemsel muhasebe ve finansal kalemlere mi dayandığı olacak. Yatırım tavsiyesi değildir.